


柴油危机,对美国通胀影响多大?
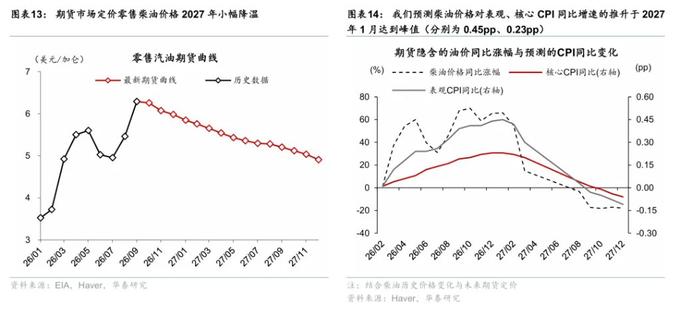
全球柴油市场危机推动美国柴油价格居高不下,广泛使用柴油的农业地区也是特朗普的重要票仓,在距离中期选举不足1个月的时间,特朗普也不得不对外宣布从俄罗斯购买柴油。我们认为,原油成本上涨、柴油供应能力下降以及最终到岸成本增加是本轮柴油“危机”的共同推手。从通胀影响路径看,柴油通过CPI能源分项直接计入,并经由货运配送、农业生产两条路径间接推高美国通胀。我们根据柴油历史价格与期货隐含价格,预计此轮柴油上涨对表观CPI、核心CPI同比增速的推升均将于27年1月左右达到峰值(我们测算幅度分别为0.45pp、0.23pp)。往前看,美伊冲突仍未解决,全球原油炼化能力难以明显改善,全球柴油供需缺口短期较难缓解,柴油价格或仍将位于高位,预计将继续温和推高美国通胀。
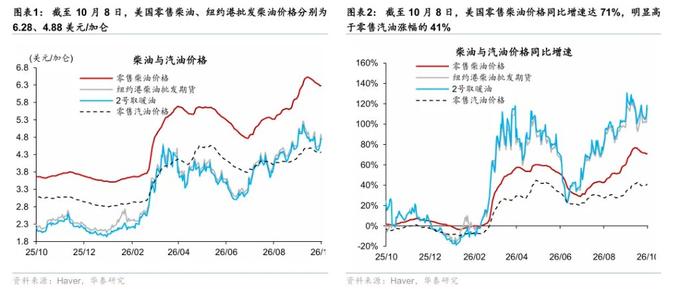
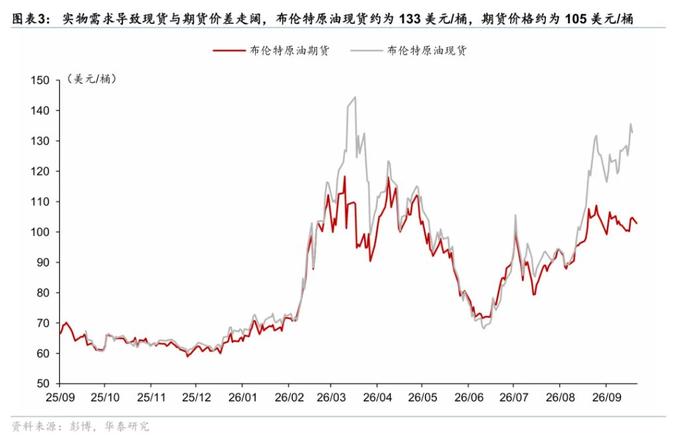
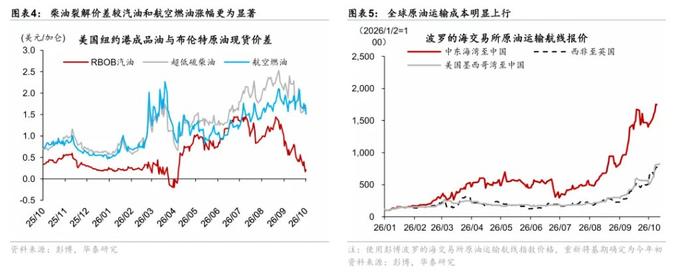
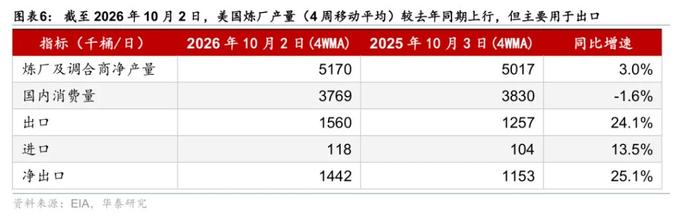
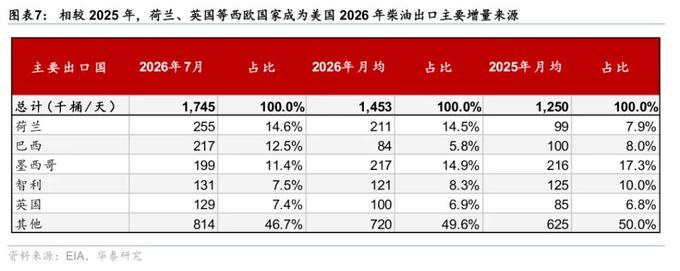
一、全球柴油市场供需紧张导致美国柴油价格大幅上涨 三重因素推高全球柴油价格,大量柴油出口导致美国柴油价格居高不下。柴油价格可以分解为原油成本、裂解价差(相对原油的批发溢价),以及运输、零售和税费。因此,全球柴油价格上涨主要源于:1)美伊冲突冲击全球原油供给,原油成本明显上升。2)柴油供应能力下降加剧柴油短缺,并推高柴油裂解价差。3)跨区域采购距离增加、运输风险上升,提高最终到岸成本。同时,尽管美国柴油供给高于本土需求,但由于外需较强,因此美国国内柴油价格仍居高不下。 二、柴油价格如何影响美国通胀? 此轮柴油价格上涨对表观CPI、核心CPI同比增速的推升将于今年底明年初达到峰值,我们测算幅度分别为0.45pp、0.23pp。直接渠道方面,柴油进入CPI取暖油与其他机动车燃料分项(合计权重约0.24%),对CPI的推升约0.11pp,幅度有限。间接渠道方面,柴油价格上涨会推高卡车、铁路及配送企业的运营成本,企业提高运输价格,最终传导至商品售价。此外,柴油是美国农业机械和农产品运输的重要动力来源,柴油涨价会同时抬高农业生产成本和农产品物流成本。我们测算柴油价格同比每上涨10%对家庭食品、核心商品CPI同比增速的推升峰值分别约为0.25pp、0.19pp。结合零售柴油现价以及期货价格,我们预测柴油价格对表观CPI、核心CPI同比增速的推升均于27年1月左右达到峰值(分别为0.45pp、0.23pp);此后随价格回落与基数抬高逐季消退。 三、往前看,柴油价格预计继续温和推高美国通胀 全球柴油危机缓解时点仍有较大不确定性,柴油价格或仍处高位,此外特朗普禁止柴油出口对降通胀的效果可能有限。美伊冲突仍未解决,不排除进一步升级的可能性。美伊双方在立场上仍有较大分歧,美方认为霍尔木兹海峡的通行量上升,不愿意对伊朗做出让步,且对伊朗的封锁加大其面临的经济压力,而伊朗为了摆脱当前的困局,不排除进一步升级局势,以夺回主动权。此外,全球原油炼化能力短期难以明显改善。虽然特朗普呼吁乌克兰停止袭击俄罗斯炼油设施,但乌克兰并未在此问题上做出让步。考虑到原油价格以及全球炼化能力短缺仍可能持续,随着全球柴油库存的进一步下降,全球柴油价格仍可能位于高位。特朗普一度考虑的柴油出口禁令即使落地,对降通胀的效果可能有限。柴油无法出口将促使炼厂降低原油加工量、削减汽油供应,而汽油在CPI中的权重远高于柴油,柴油价格下跌难以抵消汽油上涨对CPI的影响。 正文 一、全球柴油市场供需紧张导致美国柴油价格大幅上涨 年初以来,美国柴油价格大幅上涨,且涨幅超过汽油价格,在中期选举不足1个月之际,高企的柴油价格也给特朗普带来政治压力。EIA数据显示,2026年10月8日,全国公路柴油零售价为6.28美元/加仑,同比涨幅71%;纽约港柴油批发价涨幅更大,2号取暖油和柴油价格同比涨幅分别达到118%和128%;同期,汽油零售价格为4.37美元/加仑,同比涨幅为41%(图表1-2)。与汽油主要影响居民出行不同,柴油广泛应用于农业生产、卡车运输和建筑施工,其价格上涨不仅直接挤压相关行业的利润空间,还可能通过运输、物流等环节向食品及其他消费品价格传导。值得注意的是,广泛使用柴油的农业和农村地区也是特朗普的重要票仓。在距离11月3日中期选举不足一个月之际,持续高企的柴油价格正成为共和党面临的政治压力。10月5日,副总统万斯在艾奥瓦州参加竞选活动期间,当地共和党政治人物向其反映农民面临的高油价和经营压力,并寻求政府干预。10月9日,特朗普甚至宣布与俄罗斯达成柴油供应协议,首批供应规模超过30万吨,并暂时放松相关制裁。然而,考虑到美国本身是柴油净出口国,俄罗斯新增供应规模相对有限,这一举措的政治宣示意义可能大于实际降价效果。 多重因素共同作用推高全球柴油价格。柴油价格可以分解为原油成本、裂解价差(柴油相对原油的批发溢价),以及运输、零售和税费。第一,美伊冲突冲击全球原油供给,原油成本明显上升。7月以来,美伊冲突再度升温,霍尔木兹海峡、红海运输受阻,叠加沙特东西向输油管道遇袭,全球原油价格大幅反弹。截至10月9日,布伦特原油现货价格升至约133美元/桶,而期货价格则约105美元/桶,同比涨幅达到60.5%(图表3)。第二,柴油供应能力下降加剧柴油短缺,并推高柴油裂解价差(图表4)。美伊冲突前,海湾地区和俄罗斯占全球柴油及轻柴油海运贸易的45%。根据IEA的估计,受美伊冲突影响,2026年8月海湾国家柴油及轻柴油净出口仅为略高于冲突前水平的四分之一;乌克兰对俄罗斯炼油设施的袭击导致俄罗斯炼油系统受损:IEA估计,俄罗斯6月柴油产量较上年下降近30%。8月海湾国家与俄罗斯合计净出口较2月的210万桶/日减少约160万桶/日(降幅达到75%)。第三,跨区域采购距离增加、运输风险上升,也可能提高最终到岸成本。9月中东生产商开始通过霍尔木兹海峡运输更多石油,叠加美国对伊朗石油封锁,加大全球运力短缺,主要航线运费出现大幅上涨(图表5),既推高了原油成本,也可能导致柴油运输成本上升。 美国柴油供给超过需求,但大量柴油出口导致国内柴油价格仍然居高不下。EIA数据显示,截至10月2日,柴油价格大幅上涨导致美国柴油消费量同比下降1.6%,虽然产量增加3%,但主要用于对外出口,净出口同比增长达到25.1%(图表6)。从出口目的地看,美国柴油主要出口到荷兰、英国及美洲国家。其中向荷兰出口明显升温,自2025年均值的99千桶/天上行至2026年1-7月均值的211千桶/天,占总出口比例接近翻倍,美国向美洲国家的柴油出口则普遍回落(图表7)。
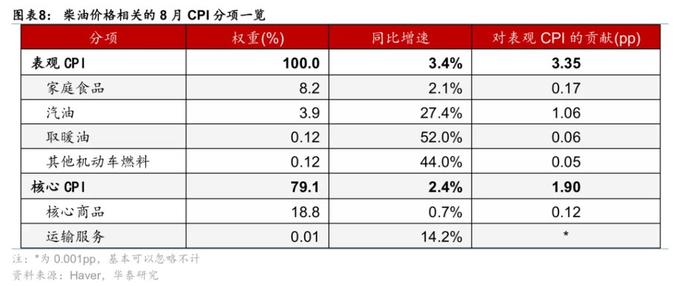
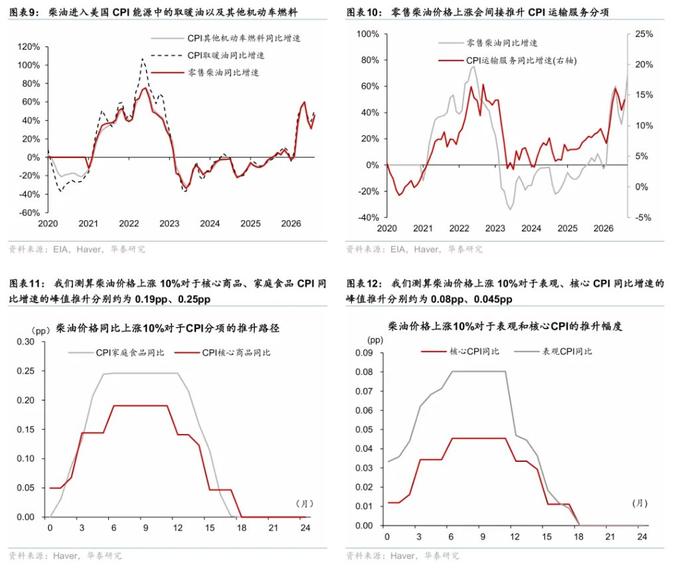
二、柴油价格如何影响美国通胀? 柴油在CPI中占比约为0.24%,对CPI的直接推升幅度有限。柴油价格涨幅会直接体现在美国CPI能源中的取暖油以及其他机动车燃料分项,两者权重合计约为0.24%(图表8-9)。2026年8月,上述分项同比涨幅为52%、44%,对CPI的贡献分别为0.06pp、0.05pp,合计仅为0.11pp,远小于汽油分项的贡献(权重为3.9%,贡献为1.1pp)(图表8)。此外,FedEx每周根据EIA公路柴油价格调整运输服务的附加费,柴油价格将直接推高物流价格,直接进入CPI中的运输服务分项(图表10)。运输服务分项权重为0.01%,8月同比增速为14%,对CPI的贡献为0.001pp,基本忽略不计。整体来看,8月柴油价格上行对美国CPI的直接推升幅度约为0.11pp,幅度较为有限。往前看,期货价格隐含的柴油零售价同比增速将于10月升至峰值(约70%),因此直接渠道对CPI同比的推升将在10月达到约0.17pp的峰值,此后随柴油价格回落与基期抬高,我们预计将于2027年3月降至约0.04pp。 柴油价格上涨还通过推高货运与配送价格,间接推高通胀。柴油价格上涨会推高卡车、铁路及配送企业的运营成本,导致企业提高运输报价或燃油附加费,最终传导至商品售价。根据ATRI的研究,2025年卡车运营成本平均为2.336美元/英里,燃料成本约为0.482美元/英里,占运营成本的20.6%。如果燃料价格上涨10%,其他条件不变的情况下,卡车总运营成本将上升2%左右。上述运输成本的上涨将逐步影响到美国CPI,但具体幅度存在较大不确定性。从测算来看,柴油价格当月每上涨10%,对未来核心商品CPI同比增速的推升于6个月后达到峰值,约为0.19pp(图表11)。按零售柴油历史以及期货价格测算,柴油对核心商品CPI同比增速的推升将于12月达到约0.97pp的高点,2027年一季度维持在高位后逐步降温。 柴油价格上涨还可能影响美国农业生产,进而传导至食品价格。柴油是美国农业机械和农产品运输的重要动力来源,柴油涨价会同时抬高农业生产成本和农产品物流成本。不过,农业生产成本上升并不会完全传导给消费者。达拉斯联储研究指出,由于玉米、小麦等同质化大宗商品价格由期货市场和少数大型收购商决定,美国农民的定价能力较弱,转嫁成本的能力受限,柴油涨价将压缩农民利润。从测算来看,柴油价格每上涨10%对未来家庭食品CPI同比增速的累计推升约为0.25pp,于6个月后达到峰值(图表11)。按零售柴油的历史以及期货价格的月度涨幅测算,柴油对家庭食品CPI同比增速的推升将于26年12月升至1.21pp,并因传导的滞后效应与相对较低的基数,在2027年2月达到约1.35pp的峰值。 综上,根据零售柴油历史以及期货价格,我们测算柴油价格上涨对未来表观CPI推升的峰值在2027年1月达到,幅度为0.45pp。从测算来看,柴油价格当月每上涨10%,对未来表观CPI同比增速的推升于6个月后达到峰值,约为0.08pp(图表12)。从路径来看,柴油价格上涨对于8月表观CPI的推升约为0.32pp(间接渠道0.21pp、直接渠道0.11pp),随柴油同比走高与成本传导的滞后累积,2027年1月达到峰值约0.45pp(间接渠道0.29pp、直接渠道0.16pp)(图表14)。从季度上看,26Q4柴油对表观CPI的平均推升幅度约0.42pp,27Q1平均约0.39pp;此后随着柴油价格按期货曲线逐步回落与基数抬高,同比推升逐季消退(27Q2/Q3平均分别为0.19pp、0.03pp,27Q4转为小幅拖累)。此外,从测算来看,柴油价格当月每上涨10%,对未来核心CPI同比增速的推升于6个月后达到峰值,约为0.045pp(图表12)。因此,结合历史以及期货价格,我们测算柴油价格上涨对未来核心CPI的峰值推升为0.23pp(27年1月),主要来自核心商品升温的推动,运输服务分项则因权重过小基本忽略不计(图表14)。
三、往前看,柴油价格预计继续温和推高美国通胀 短期看,全球柴油危机何时能够缓解仍有较大不确定性,柴油价格或仍将位于高位。美伊冲突仍未解决,不排除进一步升级的可能性。美伊双方在立场上仍有较大分歧,美方认为霍尔木兹海峡的通行量上升,不愿意对伊朗做出让步,且对伊朗的封锁加大其面临的经济压力,而伊朗为了摆脱当前的困局,不排除进一步升级局势,以夺回主动权。前国防部长劳埃德·奥斯汀警告称,华盛顿和德黑兰目前都认定自己能够比对方坚持更久,这使得外交突破愈发困难。此外,全球原油炼化能力短期难以明显改善。虽然特朗普呼吁乌克兰停止袭击俄罗斯炼油设施,但乌克兰并未在此问题上做出让步。考虑到原油价格高企以及全球炼化能力短缺仍可能持续,随着全球柴油库存的进一步下降,全球柴油价格仍可能位于高位。 特朗普一度考虑禁止美国柴油出口,但即使禁令落地对降通胀的效果可能有限。根据彭博报道,特朗普一度考虑限制或禁止美国柴油出口,以降低国内柴油价格,但因内部反对最终未落地。10月5日,特朗普政府宣布柴油税款递延及相关处罚减免安排,10月9日财政部发布授权俄罗斯柴油销售、交付和进口相关交易的一般许可证,上述措施短期内均有助于压低柴油价格,但并未解决全球柴油危机。我们认为柴油出口禁令对降通胀的效果有限。若美国政府最终限制柴油出口,短期有助于增加美国国内特别是墨西哥湾沿岸地区的柴油供给,从而压低柴油价格。但柴油、汽油和航空煤油属于炼厂联合生产的产品,如果柴油无法出口,炼厂可能减少原油加工量,削减汽油等产品供应,导致汽油价格上涨,而汽油在美国CPI中的权重远高于柴油,柴油价格的下跌无法抵消汽油价格上涨对CPI的影响。根据标普的估计,如果实施3个月的全面柴油出口禁令,美国炼厂可能减少约190万桶/日原油加工量,相当于美国炼厂加工量约12%。 此外,由于柴油在经济中的代表性,本文重点对柴油做了分析,而目前除柴油外的其他商品价格的通胀回落进程也较为曲折。消费端,9月美国汽油和燃料油CPI分别环比上涨9.1%和15.3%,能源商品价格整体上涨9.3%,推动整体CPI同比升至3.7%;同时,虽然关税效应回落有助于美国CPI中核心商品通胀放缓,但9月如玩具、新车等分项仍然偏强。而生产端的涨价压力更为明显,9月美国最终需求商品PPI环比上涨2.6%,其中能源价格上涨10.8%,柴油、汽油和航空燃油价格均明显走高。与此同时,剔除食品与能源的中间需求加工商品价格上涨0.5%,反映成本压力已不局限于能源领域,后续也可能进一步向下游传导。