


美韩转产AI存储,中国DRAM市占破10%
2026年初,全球消费电子采购经理们的桌面上一片哀鸿遍野。
为了给硅谷那群算力新贵叠出更多昂贵的 HBM(高带宽内存),三星、SK海力士和美光这三大内存巨头,几乎把自家产线上能调走的晶圆产能剥离了个干净。
从最新款旗舰手机里的 LPDDR5X,到云厂商服务器里例行采购的普通 DDR5,通用内存的价格像坐了火箭一样往飙涨。
美韩存储巨头的算盘打得响:
AI 浪潮下,英伟达挥舞着支票把 HBM 的价格拉高了几倍,利润也非常丰厚。
至于普通手机和电脑用的通用内存?那不过是利润微薄的“大路货”。不生产!哪怕涨价也不生产!
况且,他们打定主意:中国厂商没了 ASML 的极紫外光刻机(EUV),技术永远卡在 15 纳米以上,根本接不下这个盘。
然而,这群芯片巨头怎么也没想到,仅仅几个月后,故事的走向就演变成了一场堪称教科书级别的战略偷袭。
长鑫存储第五代 DRAM 技术平台 G5 正式宣告实现规模化量产,并带着它惊人的成绩单冲击资本市场。
在完全没有 EUV 光刻机的情况下,中国工程师硬是用“物理暴力美学”,把内存阵列半间距切到了 11.95 纳米。
西方设想中固若金汤的壁垒,就这么被撕开了一道巨大的口子。
一、 巨头的“甜品陷阱”:为了松露,把大米给扔了
要看懂这场偷袭,得先搞清楚美韩巨头当年是怎么把自己“折腾”进供给真空里的。
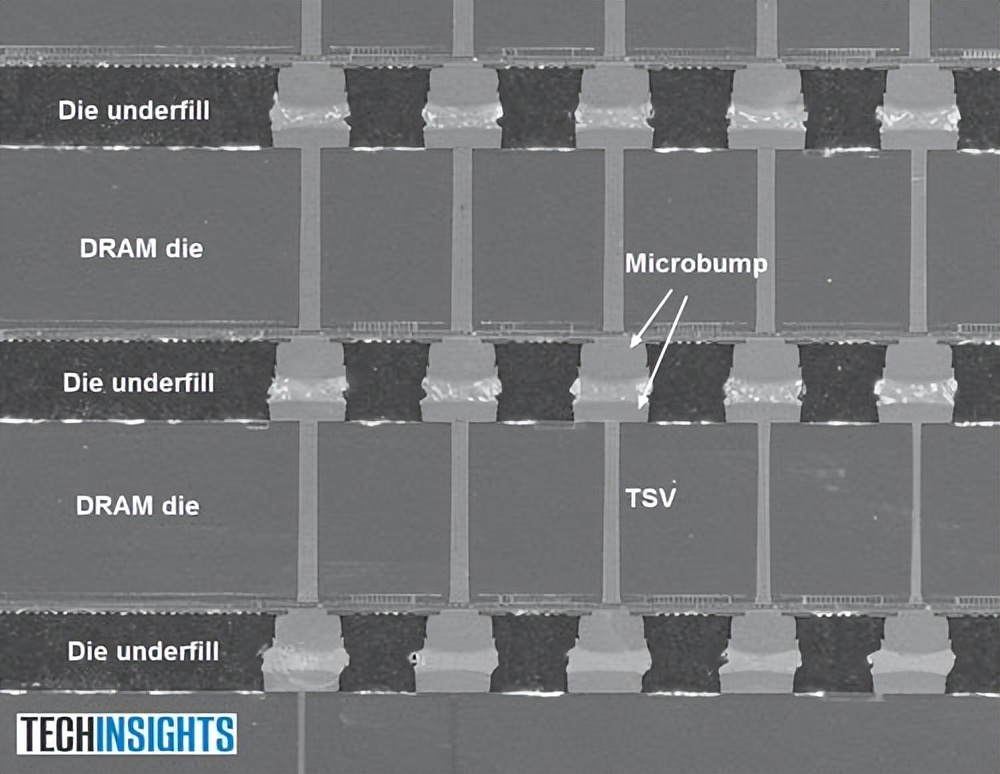
在生成式 AI 的暴利诱惑下,HBM 成了芯片业的黄金香饽饽。但这玩意的制造工艺极其刁钻:它需要用硅通孔(TSV)技术,把 8 层甚至 12 层 DRAM 晶圆像做千层蛋糕一样垂直打孔、切割、精细堆叠。
这带来了一个致命的物理惩罚——吞晶圆。
生产 1GB 密度的 HBM,所消耗的原始硅晶圆面积,是生产 1GB 普通内存的 3 到 4 倍。更惨烈的是良率折损,堆叠过程中只要有 1 层晶圆出现丝毫缺陷,整颗 12 层的昂贵 HBM 就得直接报废。
当美韩三大巨头把产线 30% 到 40% 的晶圆转去伺候 HBM 时,全球通用内存市场瞬间崩出了巨大的断层。
巨头们本以为这是自家的“护城河”:通用内存产能再紧缺,中国厂商也只能眼睁睁看着——因为西方通过设备封锁,早已断定“没有 EUV 就无法迈入 10 纳米级先进 DRAM”的死定理。
这种盲目的技术自信,最终变成了送给中国存储产业的一份“泼天富贵”。中国芯片厂商直接掏出了令全行业目瞪口呆的战术——既然你不卖我细画笔,那我就用粗画笔硬干出微雕艺术。
二、 物理暴力美学:用粗油漆刷,硬生生“雕”出 11.95 纳米
在半导体界,光刻精度一直死死受制于光学物理中的“瑞利公式”:
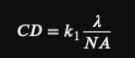
想把电路线宽(CD)刻得更细,要么缩小光源波长(lambda),要么加大数值孔径(NA)。
EUV 的波长是 13.5 纳米,相当于买到了世界上最细的纳米级工笔画笔;而长鑫手头最先进的 ArF 浸润式 DUV,波长还停留在 193 纳米,本质上就是一支粗油漆刷。
拿粗油漆刷,怎么画出 11.95 纳米的极细线宽?答案就是长鑫玩的这一手硬核工艺:SAQP(自对准四重图形化)。
如果用大白话来降维解释这个“物理暴力”过程,大概是这样的:
▪︎ 画粗线:先用 DUV 粗画笔画出一道粗光斑电路(比如 40 纳米宽)。
▪︎ 贴美纹纸:利用化学气相沉积(CVD),在这道粗电路的两侧均匀“镀”上一层极薄的辅助材料(美纹纸)。
▪︎ 洗掉中间:用等离子刻蚀技术,把中间最初的那道粗线完全洗掉,只留下两侧极薄的美纹纸边缘。
▪︎ 循环复刻:对这两条边缘再贴一次美纹纸、再洗一次……
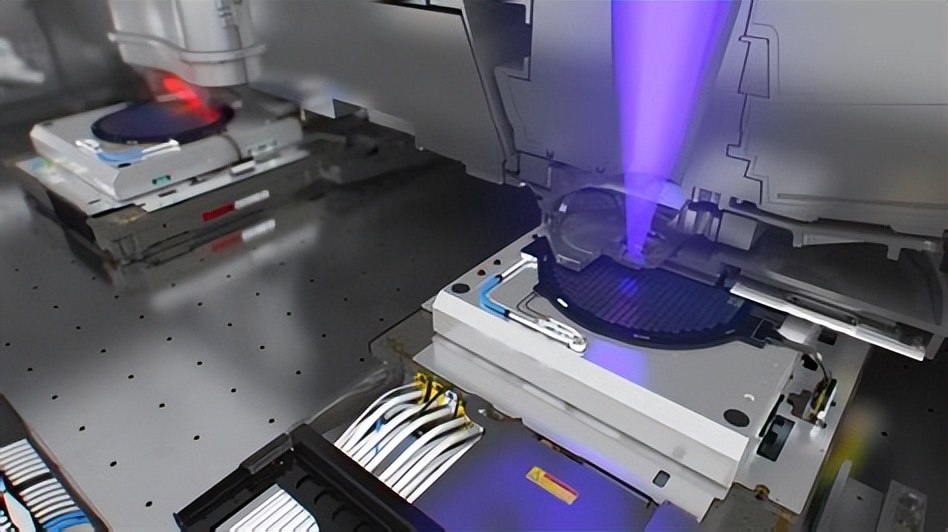
依靠这套极其繁琐的“多次沉积—刻蚀—剥离”循环,1 条粗线就在物理层面被剥分成了 4 条极细的平行电路。
长鑫没有 EUV,就拿这套四重曝光工艺硬磨,硬生生把阵列半间距给磨到了 11.95 纳米!
不止于此,DRAM 芯片里的电容微缩更是个噩梦。每个存储单元都得立着一个电容来存电荷,电路越细,电容占地面积就越小。为了不让电荷漏光,电容只能向天空索要空间。
在 G5 平台上,工程师们在晶圆上挖出了深宽比高达 45:1 的深井电容。
这是什么概念?
相当于在一根头发丝四十分之一的微小面积上,盖起了一座 15 层楼高且绝对不能倾斜塌陷的摩天大楼。
三、 从“烧钱亏损”到单季翻盘:账本上的物理打脸
在前几年,西方科技媒体提及中国存储芯片,最喜欢用的词就是“巨额亏损”和“无底洞烧钱”。毕竟,多重曝光(SAQP)虽然绕过了 EUV,但代价是工序极其繁琐——晶圆要穿过近 300 道 复杂的沉积、光刻与刻蚀工序,稍微一次套刻对准偏了 0.001 毫米,整片晶圆就会沦为废铁。
“工序翻倍导致成本高昂、良率极低,根本无法商业化量产”,曾是西方分析师给中国芯片扣上的死亡定语。
然而,2026 年的数据砸下来,直接把这些论调打得粉碎:
生产效率大暴涨:G5 平台通过优化设计,单片晶圆上的裸片(Die)产出较上一代提升了 50% 以上,单颗芯片的成本呈现断崖式下跌。
资本与财务炸裂:长鑫存储正式登陆科创板,以 579 亿元 人民币的募资额创下科创板史上最大 IPO。更绝的是,2026 年上半年单季度实现净利润 776.05 亿元,一举抹平了公司自成立以来的全部历史累计亏损!
全球份额突破性掠夺:根据第三方机构最新统计,2026 年第二季度,长鑫在全球 DRAM 市场的营收份额逆势冲到了 10% 左右,牢牢占据全球第四大存储巨头的位置。
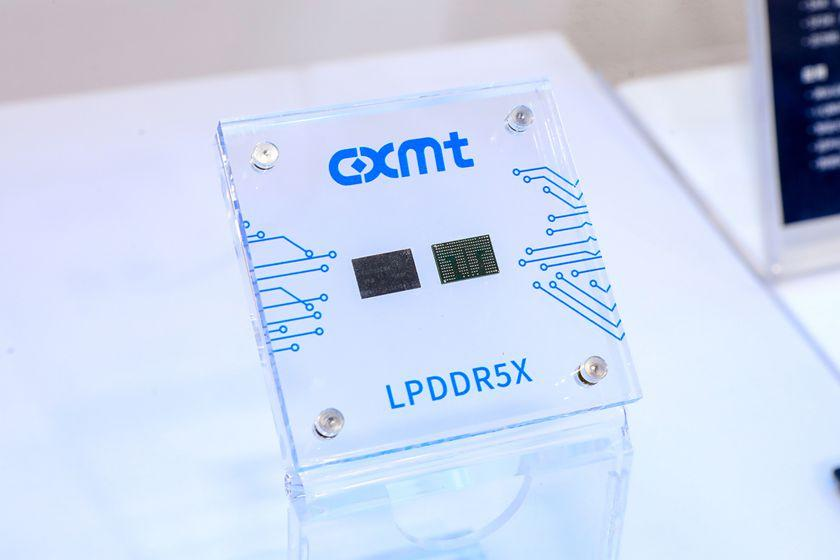
终端供应链大收割:在国内主流安卓旗舰机中,长鑫 LPDDR5X 芯片的搭载率已经突破 30%;云端方面,更是一举拿下了与腾讯签署的超 200 亿元 服务器 DRAM 长期采购大单。
当美韩巨头高高兴兴地在 AI 高台上数钱时,回头一看,自家的后花园——占全球存储市场绝对大头的通用 DRAM 领地,已被中国厂商蚕食掉了整整一成。
四、 降维思考:这场偷袭给半导体产业上了怎样的一课?
如果跳出这场单纯的产能偷袭,站在更高的视角审视,长鑫 G5 平台的破局,实际上改写了全球半导体产业链的多重底层逻辑。
1. “大米”与“松露”的战略错位
HBM 固然是 AI 时代的“高价松露”,但通用内存才是支撑整个数字世界的“基础大米”。