


谷歌“大麻烦”:Alphabet财报“翻车”
Alphabet三季度财报全面"翻车":搜索收入首现缺口,AI模式查询量激增却带来"较低货币化率",每股收益2.12美元远逊预期2.99美元,股价盘后暴跌逾11%。云业务103%增速难掩颓势,自由现金流连续两季为负,未来总负债已破万亿美元。AI烧钱能否换来真实回报,成为这家搜索巨头的生死命题。 Alphabet第三季度财报全面失守,令市场对其AI投资回报的疑虑骤然升温。 据彭博报道,Alphabet第三季度剔除流量获取成本后的营收为1112亿美元,略低于分析师预期的1113亿美元;每股收益仅2.12美元,远低于华尔街预期的2.99美元。财报公布后,Alphabet股价盘后一度重挫逾11%,抹去近六个月涨幅,回落至4月水平。
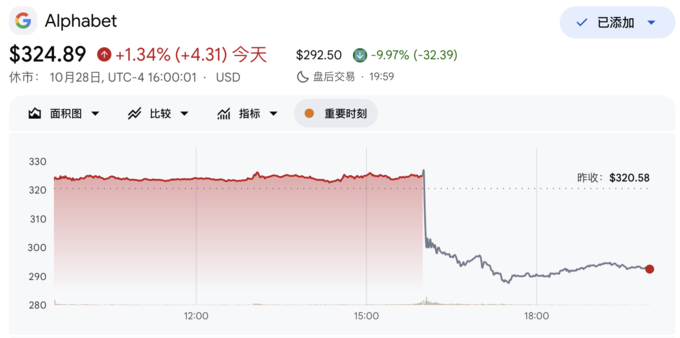
此次财报最令投资者警觉的,是谷歌核心搜索业务的收入首次出现明显缺口——搜索及相关业务营收633.5亿美元,同比增长12%,低于市场预期的648.5亿美元。谷歌首席商务官Philipp Schindler在分析师电话会议上承认,AI模式查询量的强劲增长正带来"较低的货币化率",拖累了搜索收入增速。 与此同时,谷歌云业务以307亿美元的营收大幅超出预期,同比增长103%,成为财报中罕见的亮点。 搜索货币化出现裂缝 谷歌搜索业务的收入缺口,触动了投资者自AI浪潮兴起以来最深层的担忧。 Alphabet方面表示,第三季度查询量同比增速创近五年新高,搜索收入也实现了12%的同比增长。然而,收入增速与查询量增速之间的背离,正是问题所在——更多的搜索,并未带来等比例的广告收入。 Schindler在电话会议上将部分原因归结为外汇逆风,并预计这一因素将在下季度继续影响搜索业务。但他同时坦承,AI模式查询量的快速增长与公司现有的货币化机制存在错位。"AI模式查询量的强劲增长带来了一定影响,因为我们在AI模式中看到了较低的货币化率,"他说。他补充称,广告实验已显示出"令人鼓舞的结果",公司正在将AI模式和AI概览中的广告扩展至更多查询。 CEO Sundar Pichai则将这一阶段类比于十年前谷歌向移动端的转型:"就像我们十多年前向移动端转型一样,我们专注于打造最佳搜索用户体验,货币化随后跟进。" 资深投资人Gene Munster在社交媒体上将此次搜索收入缺口定性为潜在警报。"搜索业务自2025年3月以来一直超出预期,"他写道,"如果这是一次没有一次性因素的干净缺口,可能会重新引发市场对生成式AI和个性化机器人将蚕食增长的担忧。" Bernstein Research分析师Mark Shmulik也在致投资者报告中提出关键问题:"更多可货币化的搜索查询是否正在受到AI界面和智能体的影响?" 云业务一枝独秀,难掩整体颓势 谷歌云业务的强劲表现,是本季度财报中为数不多的正面信号,但其光芒被整体业绩的全面失守所遮蔽。 谷歌云第三季度营收307亿美元,同比增长103%,超出分析师预期的291亿美元;云业务利润111亿美元,亦高于预期的98亿美元。云业务营业利润率从一年前的23.7%跃升至36.2%,远超市场约33%的预期。 然而,云业务之外,谷歌广告总营收820亿美元,低于预期的836亿美元;YouTube广告收入112亿美元,同比增长9.2%,低于预期的114亿美元,也跌破了部分投资者视为心理关口的10%增速线。整体营业利润406亿美元,较预期的432亿美元低约6%。 Zacks Investment Research策略师Ethan Feller在报告中写道:"这是AI繁荣叙事中的一次波折,而非断裂。需求显然存在,103%的云增速已经回答了这个问题。这是否会成为更广泛AI叙事的障碍,取决于本周其他超大规模云服务商的财报表现。" 资本开支高企,自由现金流连续两季为负 Alphabet的财务压力,在现金流层面体现得尤为直观。 第三季度,Alphabet资本开支为514亿美元,同比增长114%,尽管低于市场预期的558亿美元,但经营性现金流同期下滑13%至423亿美元,远低于预期的539亿美元。这意味着,即便资本开支有所"节制",自由现金流依然为负91亿美元,连续第二个季度录得负值,而市场此前预期为负35亿美元。过去12个月的累计自由现金流已从一年前的736亿美元骤降73%至197亿美元。
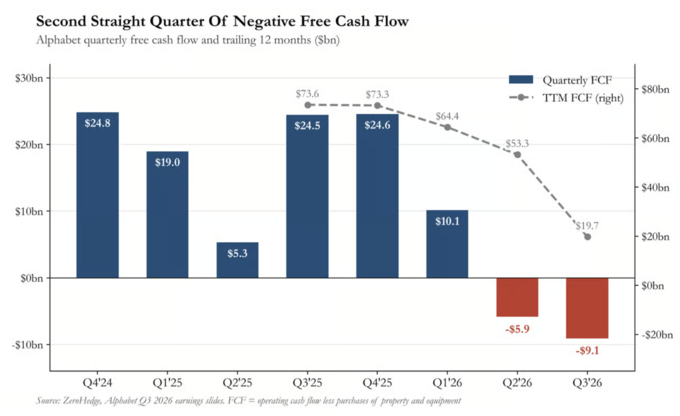
Alphabet此前在7月披露,2026年全年资本开支预计将达1950亿至2050亿美元,较上年翻逾一倍。截至第三季度末,公司未来采购承诺达9240亿美元,加上预租赁及其他义务1520亿美元,未来总负债已超过1万亿美元。 每股收益大幅低于预期,部分原因在于股权投资出现大额亏损。第三季度,Alphabet股权投资净亏损86.6亿美元,主要源于其持有的SpaceX头寸,与上季度因SpaceX及一家后被彭博证实为Anthropic的私人公司投资所带来的大额收益形成鲜明反差。 Investing.com高级分析师Thomas Monteiro表示:"这个季度感觉是Alphabet的真相时刻:要么Pichai和他的团队找到AI货币化的正确方式,要么这家巨头将在不久的将来面临在多个核心业务中失去领导地位的风险。烧钱炉对Alphabet的拖累比竞争对手更重,主要体现在收入端。" AI竞赛压力未减,模型追赶仍在进行 在AI能力建设层面,Alphabet面临的竞争压力同样不容忽视。 谷歌近期发布了Gemini 4,官方称其在编程和网络安全等领域表现出色。然而,据彭博报道,部分谷歌内部员工担忧公司在AI编程工具领域仍落后于Anthropic和OpenAI。Pichai在电话会议上表示,"我们即将推出更多模型,包括更高效的版本,以帮助开发者优化速度和成本,并在我们数十亿用户中部署。" Gemini应用目前已积累10亿用户,模型API每分钟处理约320亿个token,显示出规模化部署的进展。但在前沿模型竞争中,谷歌与头部对手之间的差距仍是市场关注的焦点。 投资者目前期待谷歌能够拿出两样东西:一个可信的AI智能体产品,以缓解外界对搜索业务前景的担忧;以及Gemini 4的更广泛推出。在货币化路径尚不清晰、资本开支持续攀升的背景下,Alphabet能否向市场证明AI投入的回报逻辑,将是未来数季度的核心命题。