


中国憋屈省会排行,谁被兄弟抢了风头?
如果把一个省看成一个班级,省会通常就是班长:开会要它组织,客人来了要它接待,重大活动要它撑场面。 然而,班长不一定是班里成绩最好的。南京的经济总量不及苏州,济南排在青岛之后,广州的GDP被深圳超过,沈阳也要面对大连的竞争。至于呼和浩特,内蒙古的经济重心更是长期偏向鄂尔多斯、包头等城市。 为什么有些省份的经济资源高度集中在省会,有些省份却百花齐放,每座城市都能独当一面?所谓“全国最憋屈省会”,究竟是省会发展不够好,还是省内其他城市太能打? 衡量一座省会在全省经济中的分量有一个指标:GDP首位度,也就是省会GDP占全省GDP的比重。比重越高,说明全省经济总量越集中在省会;比重越低,则说明其他城市贡献了更大的份额。 根据21世纪经济研究院统计的2025年数据,在全国27个省会及自治区首府中,长春以53.46%的首位度排在第一,银川以53.25%紧随其后。 另一端则是南京和济南,南京首位度为13.65%,排名最后;倒数第二是济南为13.77%。 从53.46%到13.65%,首位度相差接近四倍,省会之间的经济结构差异,比想象中大得多。
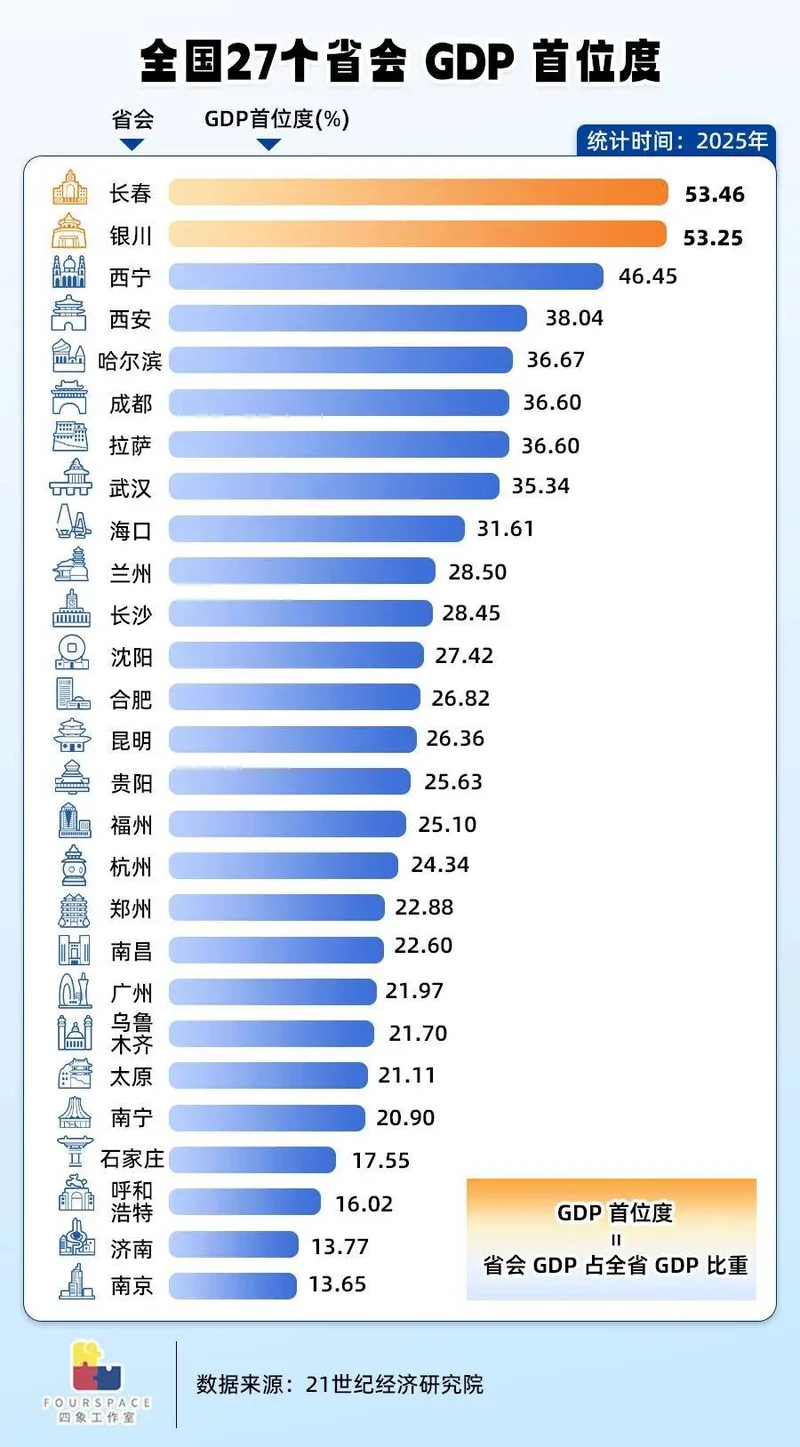
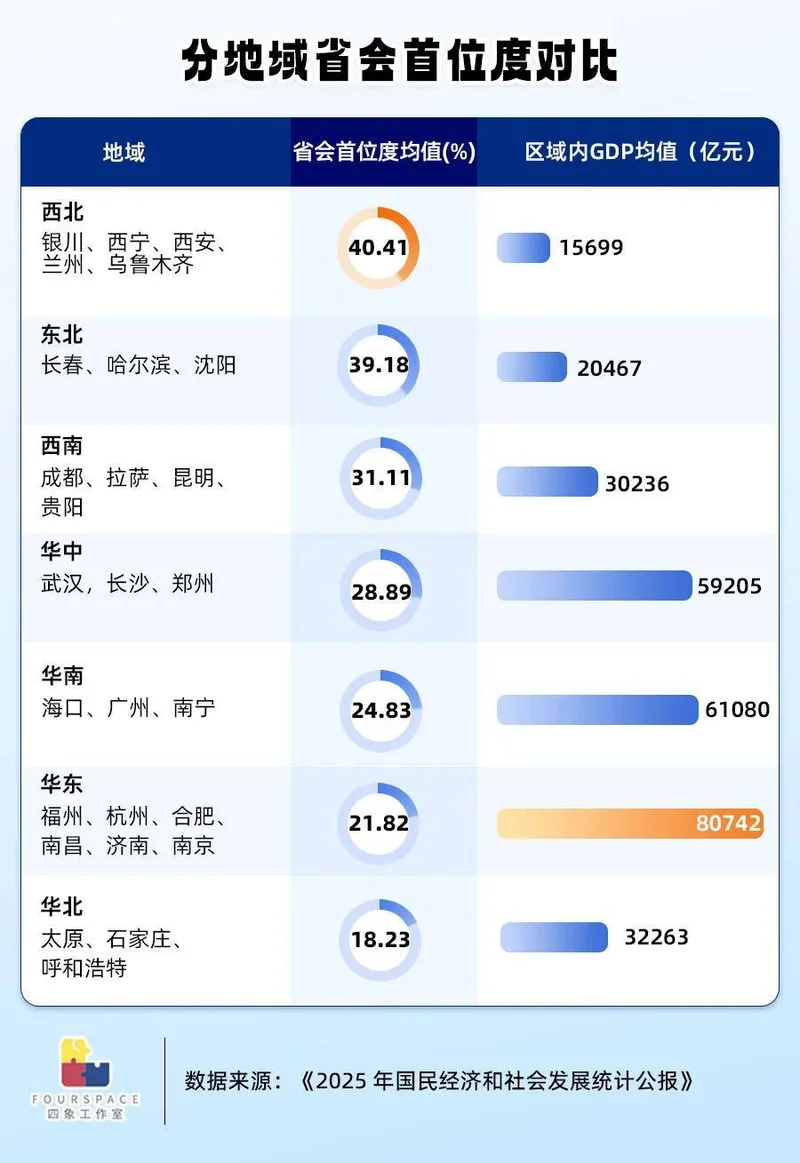
为什么同样是省会,有的能撑起全省半壁江山,有的却连全省GDP的七分之一都不到? 首先需要明确,GDP 首位度不是城市经济实力排行榜,更不等于省会的 GDP 总量。 假设A省省会GDP为1万亿元,全省GDP为2万亿元,首位度就是50%;B省省会GDP达到2万亿元,但全省GDP有10万亿元,首位度反而只有20%。前者更像“一家独大”,后者则可能拥有更大的经济盘子和强手如林的兄弟。 从区域数据来看,这种反差相当明显。2025年,华东地区样本省份的GDP均值达到80742亿元,约为西北地区15699亿元的5.1倍。 但论省会首位度,情况却恰好相反:西北地区均值高达40.41%,华东只有21.82%,几乎只有西北的一半。 这意味着,经济总量更大的地区,不一定拥有一个在全省占比更高的省会。 华东地区经济盘子大,产业、人口和经济活动分布在多个城市,省会不必包揽所有经济功能;西北部分省份的经济和公共服务资源则相对集中于省会,城市体系的集中程度更高。 当然,这只是区域层面的总体差异,不能简单套用到每一个省份。但至少有一点可以确定:一个省的经济发达,省会就不一定需要独自扛起全省的经济大旗。尤其当省内出现一批制造业强市、港口城市或资源型城市时,省会的 GDP 占比就更容易被摊薄。
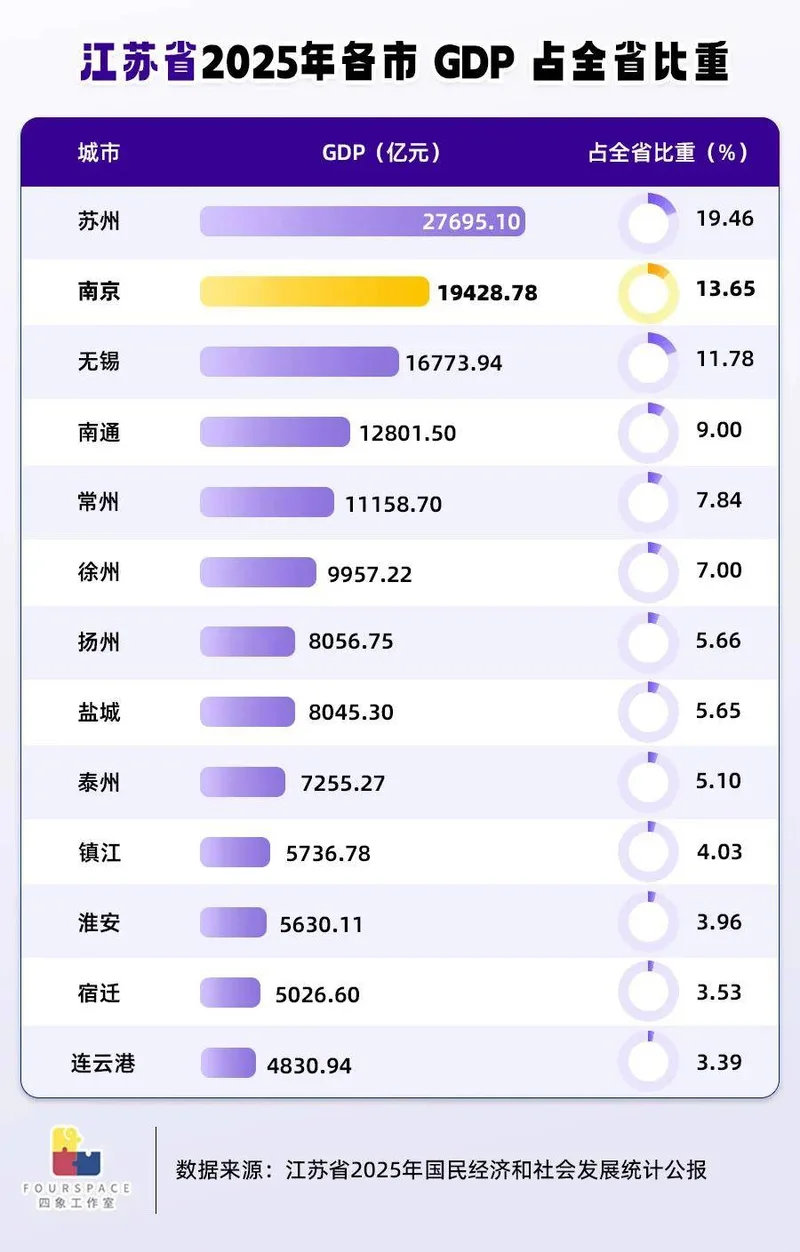
省会 GDP 占比低,通常不是一个原因造成的。 有的省份是省内其他城市太强,有的是产业和资源分布决定了经济重心不在省会,还有的则是城市体系本身就比较分散。 第一种情况是省内强市扎堆,省会很难一家独大。 在一些经济发达的省份,产业发展并没有围绕省会形成单一中心,而是分布在多个实力强劲的城市。江苏就是典型代表。 2025 年,苏州 GDP 达到 27695.10 亿元,占全省 GDP 的 19.46%,排名第一;南京 GDP 为 19428.78 亿元,占全省的 13.65%,排名第二。无锡 GDP 达到 16773.94 亿元,南通达到 12801.50 亿元,常州也超过 1.1 万亿元。 这几座城市并不是靠给省会当配角才发展起来的。它们各自拥有产业基础和发展路径,共同构成了江苏的经济版图。 从GDP占比来看,苏州、南京和无锡合计占全省约44.89%。即使前三座城市已经拥有相当大的经济体量,江苏仍然有超过一半的GDP来自其他城市。 苏州的制造业实力尤其突出。2025 年,苏州第二产业增加值为 12844.4 亿元,占GDP的 46.4%;高新技术产业产值占规模以上工业总产值的 56.2%。 无锡、常州、南通等城市同样拥有各自的工业基础。它们不需要等着南京分配产业,也能依托自身的产业集群参与全国乃至全球市场竞争。 此外,江苏还有一个特殊之处:省内各地与长三角市场的联系十分紧密。南京位于江苏西部,苏州、无锡、常州位于苏南,南通、盐城等城市则分布在沿江和沿海地区。不同地区都可以借助交通网络连接上海、长江沿线以及其他产业市场。 这也是很多人调侃“散装江苏”的背景来源所在。各城市之间的较劲,某种程度上是“你有你的强项,我有我的赛道”,在经济、产业、教育、人才、资源上,谁也不愿意服输。
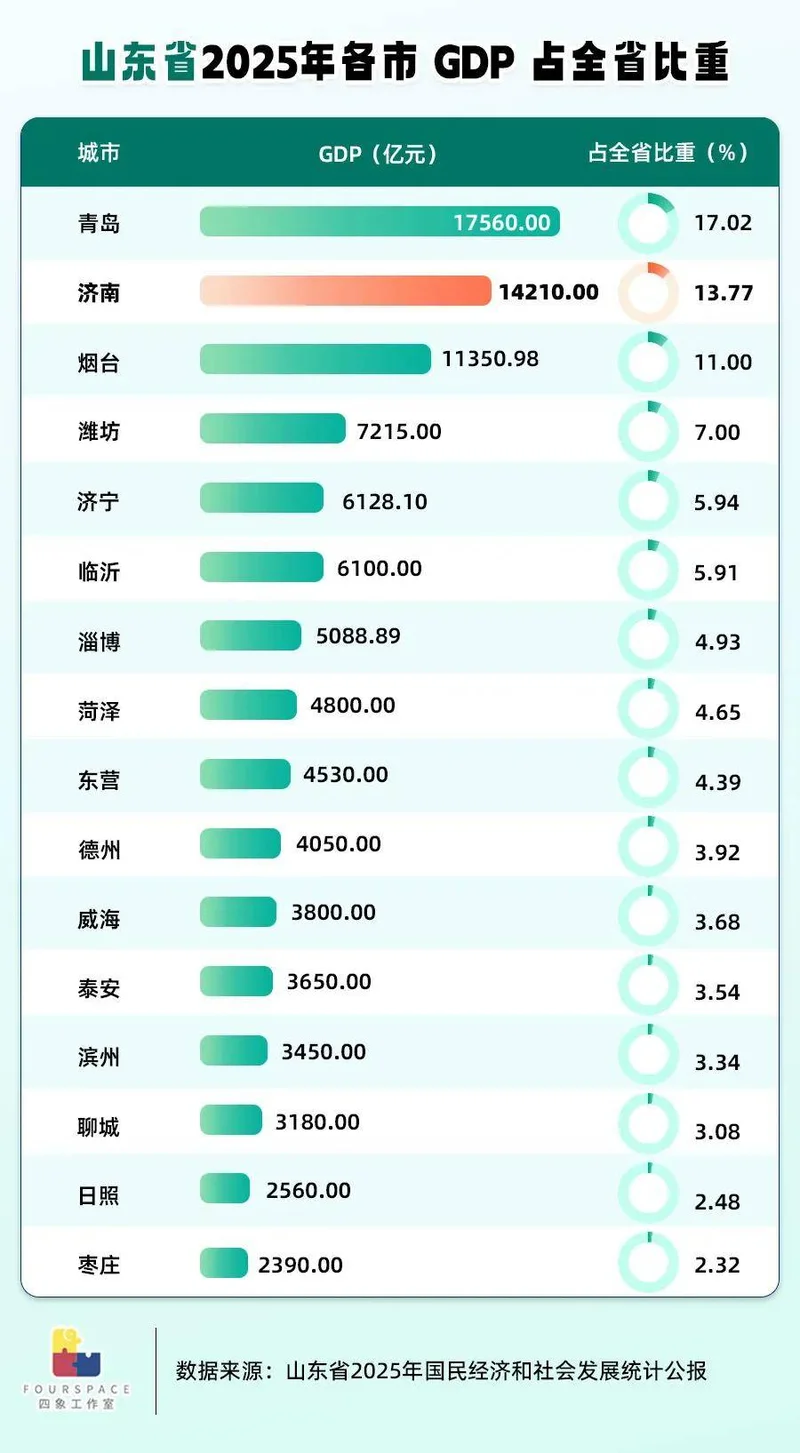
如果说江苏是多个制造业强市共同撑起一片天,那么山东则是另一种典型。 2025 年,山东 GDP 排名第一的是青岛,而不是省会济南。青岛 GDP 达到 17560 亿元,占全省的 17.02%;济南 GDP 为 14210 亿元,占全省的 13.77%;烟台 GDP 达到 11350.98 亿元,占全省的 11.00%。 也就是说,青岛的经济总量约为济南的 1.24 倍,烟台的 GDP 也相当于济南的近八成。 青岛之所以能在经济上超越省会济南,根本原因在于拥有沿海港口的区位优势和长期积累的开放型经济优势,形成了独立的增长极。 与此同时,烟台、潍坊、济宁、临沂等城市各自拥有产业和市场腹地。 从区域布局看,2025 年山东省会经济圈 GDP 为 38682.1 亿元,胶东经济圈为 44085.1 亿元,鲁南经济圈为 20430.2 亿元。胶东经济圈的 GDP 总量高于省会经济圈,说明山东的经济增长并不是单线条地围绕济南展开。 济南的首位度低,并不能直接说明济南发展失败。它面对的是一个经济重镇分布较广、各地产业基础各有特色的山东。
除了制造业和对外贸易,自然资源的分布也会影响一个省份的经济格局。 煤炭、石油、矿产等资源型产业,往往更依赖资源分布和既有工业基础。矿产在哪里,产业链就更容易在哪里扎根,经济活动自然不一定围着省会转。 内蒙古就是典型例子。鄂尔多斯依托煤炭和能源产业,包头拥有钢铁、稀土等工业基础,两座城市的经济总量都超过了首府呼和浩特。 山西也有类似的特点,长治的煤化工、晋城的煤层气、吕梁的煤炭和铝产业,各地依托资源禀赋,形成了不同的产业集群。 相比之下,西北和东北的部分省份,经济活动和公共服务资源更多地向省会集聚。省会承担着重要的行政、教育、医疗、商业和现代服务业功能,即使经济总量在全国并不突出,在本省却可能占据相当大的分量。 那么问题来了,为什么要选一个经济发展优势不明显的城市作为省会?为什么不干脆把山东的省会放在青岛? 事实上,各省的省会最初并不是按照经济规模来选的。一座城市能否成为省会,往往与历史沿革、地理位置、交通条件以及行政管理需要等因素有关。 早在明朝洪武九年(1376年)济南就成为山东省级行政机关驻地,此后长期承担山东的行政中心职能。 南京也有类似的历史背景,作为六朝古都,它曾长期是重要的政治中心,1953年江苏省人民政府成立后,南京成为江苏省省会。 今天的省会格局,更偏向一种行政上的概念,而不是一场全国城市GDP竞赛的结果。而同样是一个首位度数字,背后可能是截然不同的城市发展故事。只看省会占了全省GDP的多少,还真不能轻易判断谁强谁弱。 所以,“全国最憋屈省会”更适合当作一个观察城市经济的入口,而不是给城市贴上的成绩单。 所谓憋屈,可能是省会明明承担着全省的统筹职责,却没能把资源优势充分变成产业优势;也可能只是因为同一个省里,恰好住着好几个实力强劲、谁也不想当配角的城市。 虽然各个城市之间属于“既怕兄弟过得苦,更怕兄弟开路虎”的状态,但是为了能让大家的日子都过得更好,表面兄弟们还是得团结起来冲全国榜。 毕竟,一座城市的成功,不必以另一座城市的失意为代价。真正值得期待的,不是省会终于赢过了省内所有对手,而是一个省里,越来越多城市都能把自己的长处发挥出来,并且在需要的时候,愿意一起把事情做成。