


摩尔线程Q3营收同比增长1773.9%
摩尔线程三季度营收同比增长1773.92%,单季归母净利润4926万元、扣非净利润转正,前三季度实现扭亏为盈。AI算力需求推动收入放量,但前三季度毛利率同比下降约8个百分点,研发投入达13.4亿元,仍处于高投入阶段。与此同时,摩根士丹利、瑞银、高盛、摩根大通等外资机构现身前十大无限售流通股东。 摩尔线程交出了一份“高增长、刚盈利、重投入”的三季报。 2026年第三季度,公司实现营业收入15.52亿元,同比增长1773.92%,相当于达到去年同期的18.7倍;归母净利润4926.04万元,扣非归母净利润2007.24万元,单季实现扣非转正。
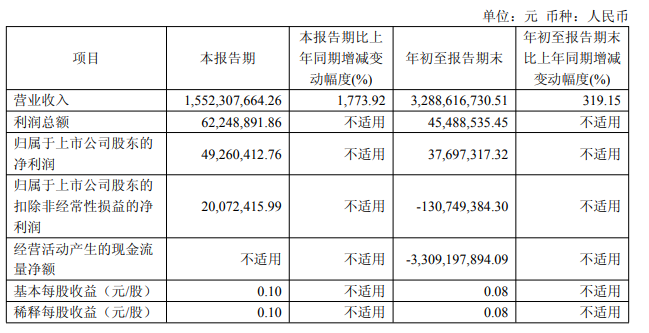
前三季度看,摩尔线程实现营业收入32.89亿元,同比增长319.15%;归母净利润3769.73万元,而去年同期为亏损7.24亿元,利润端实现扭亏。基本每股收益0.08元,加权平均净资产收益率0.32%,较上年同期提升17.85个百分点。 收入放量的核心驱动来自AI算力需求。公司在财报中表示,人工智能产业对优质算力及全功能GPU需求强劲,公司战略性布局“模型训练工厂”“词元生产工厂”“智能体生产工厂”三大AI工厂,以MTTS5000为代表的智算产品获得客户认可,并在互联网及云服务商、词元服务商、AI创新企业、运营商及智算中心、科研/政企、行业客户等场景实现业务落地。 不过,这份财报的另一面是现金流和存货压力。前三季度,公司经营活动现金流净额为-33.09亿元,主要原因是公司为应对需求增长、保障供应链韧性而扩大生产规模、实施战略性备货。期末存货升至33.63亿元,较上年末增长152.43%;预付款项升至25.99亿元,较上年末增长45.82%。 Q3单季贡献接近前三季度一半收入,利润拐点出现在第三季度 从节奏看,摩尔线程第三季度明显加速。 前三季度收入32.89亿元,其中第三季度单季收入15.52亿元,占前三季度收入约47.2%。也就是说,公司前三季度接近一半收入是在Q3完成的。 利润端同样如此。前三季度归母净利润3769.73万元,而Q3单季归母净利润4926.04万元,意味着公司上半年仍处于小幅亏损状态,第三季度的盈利覆盖了上半年亏损。 扣非口径更能体现这一点: 前三季度扣非后仍亏损1.31亿元,但Q3单季扣非净利润已经转正至2007.24万元。这意味着,摩尔线程的利润表正在从“靠非经常性收益覆盖亏损”向“核心经营单季接近自我造血”过渡。 毛利率仍高,但较去年同期下降约8个百分点 前三季度,摩尔线程实现营业成本15.22亿元,对应毛利17.66亿元,毛利率为53.71%。 相比之下,2025年前三季度公司毛利率约为61.87%。今年前三季度毛利率同比下降约8.16个百分点。 这说明,在收入快速放大的同时,公司产品交付结构、供应链成本、客户结构或价格策略可能发生变化。财报并未披露分产品毛利率,因此无法进一步拆解具体原因。 不过,从绝对额看,收入规模放大带来了显著毛利增量。公司前三季度毛利从去年同期的4.85亿元升至17.66亿元,为研发、销售和管理投入提供了更大覆盖空间。 费用率快速摊薄,研发仍是最大成本项 摩尔线程前三季度营业总成本为33.69亿元,略高于营业收入32.89亿元。也就是说,单看主营收入与成本费用,公司仍处于较薄利润状态,最终实现盈利还依赖其他收益、投资收益和公允价值变动收益等项目贡献。 费用端最大的变化是规模效应显现。随着收入大幅增长,主要费用率明显下降: 研发费用仍是公司最主要的费用项。前三季度研发费用13.40亿元,同比增长55.72%;其中Q3单季研发投入5.71亿元,同比增长87.89%。 公司称,研发投入增加主要是围绕新一代全功能GPU“花港”架构等项目研发进度加快。值得注意的是,公司披露的研发投入与利润表中的研发费用金额一致,说明研发投入主要以费用化方式进入当期损益,对短期利润形成直接压力。 非经常性收益贡献明显,前三季度扣非仍亏1.31亿元 摩尔线程前三季度归母净利润为3769.73万元,但扣非归母净利润为-1.31亿元,二者差额主要来自非经常性损益。 前三季度,公司非经常性损益合计1.68亿元,其中主要包括: ▪︎ 政府补助:9100.09万元; ▪︎ 金融资产公允价值变动及处置收益:8949.79万元; ▪︎ 其他营业外收支:-373.65万元; ▪︎ 所得税影响:-830.11万元。 Q3单季,公司非经常性损益为2918.80万元,占当季归母净利润约59.25%。也就是说,尽管Q3扣非已经转正,但当季净利润中仍有较大比例来自非经常性项目。 前三季度看,非经常性损益金额为1.68亿元,显著高于3769.73万元的归母净利润规模。这也解释了为什么公司在归母净利润口径实现扭亏,但扣非后仍然亏损。 经营现金流承压:采购支出大幅超过销售回款 与利润表改善不同,现金流仍处于明显投入周期。 前三季度,公司经营活动现金流入32.63亿元,其中销售商品、提供劳务收到现金31.38亿元,与32.89亿元收入规模基本匹配,收现情况较去年同期改善明显。 但经营活动现金流出达到65.72亿元,其中购买商品、接受劳务支付现金51.49亿元,是最大现金支出项。这一项支出相当于前三季度营业收入的156.6%。 因此,公司前三季度经营活动现金流净额为-33.09亿元,较去年同期的-15.00亿元进一步扩大。 公司给出的解释是:为应对市场需求增长及保障供应链韧性,公司扩大生产规模、实施战略性备货,对应经营性采购支出增加。 这一策略的结果体现在资产负债表上: ▪︎ 存货33.63亿元,较上年末增长152.43%; ▪︎ 预付款项25.99亿元,较上年末增长45.82%; ▪︎ 应收账款9.94亿元,较上年末增长129.11%。 存货和预付款项合计接近59.61亿元,已经成为公司资产端最重要的占用项之一。若后续需求持续兑现,这部分备货有助于支撑交付;若需求节奏、产品迭代或价格环境变化,则需要关注存货周转和减值风险。 前三季度,公司资产减值损失为3851.42万元,高于去年同期的2110.51万元;信用减值损失为1482.74万元,而去年同期仅85.72万元。随着应收账款和存货规模扩大,减值压力已经开始在利润表中体现。 货币资金下降,但流动性仍较充足 截至9月末,摩尔线程总资产177.43亿元,较上年末增长15.68%;归母所有者权益119.86亿元,较上年末增长4.60%。 货币资金为53.90亿元,较上年末的91.76亿元减少37.85亿元,降幅约41.25%。若加上交易性金融资产20.54亿元,公司期末货币资金与交易性金融资产合计约74.44亿元。 同时,公司负债端明显扩张。期末总负债57.57亿元,较上年末增长48.40%;资产负债率约32.45%,较上年末的25.29%上升。 有息负债结构也在变化: ▪︎ 短期借款3.46亿元,较上年末下降; ▪︎ 长期借款36.48亿元,较上年末大幅增加; ▪︎ 一年内到期的非流动负债5.98亿元,较上年末增加。 这意味着公司在现金投入加大的同时,通过长期借款补充资金来源,债务久期有所拉长。前三季度筹资活动现金流净额为15.10亿元,其中取得借款收到现金30.22亿元,偿还债务支付现金13.81亿元。 投资活动方面,公司前三季度投资活动现金流净额为-20.28亿元,其中购建固定资产、无形资产和其他长期资产支付现金8.18亿元。期末固定资产升至12.51亿元,较上年末增长190.03%,显示公司仍在加大研发测试、交付能力或相关基础设施投入。 股东结构:实控人张建中及一致行动平台持股集中,前十大多为限售股 截至三季度末,摩尔线程普通股股东总数为40,770户。 前十大股东中,南京神傲管理咨询合伙企业持股5818.61万股,占比12.38%,为第一大股东;张建中持股4424.21万股,占比9.41%;杭州华傲管理咨询合伙企业持股2692.76万股,占比5.73%。 公告显示,张建中与南京神傲、杭州华傲签署一致行动人协议,并担任杭州华傲、杭州众傲、杭州京傲三家员工持股平台的执行事务合伙人,为公司实际控制人。按公告中列示的相关持股平台及张建中本人持股粗略计算,张建中及相关一致行动/员工持股平台合计持股比例超过30%。 前十大股东中,除沛县乾曜兴创业投资合伙企业持有的537.19万股处于质押状态外,其余主要股东所持股份未显示质押、标记或冻结情况。 前十大无限售流通股东中,出现永赢数字经济智选、华夏上证科创板50 ETF、嘉实上证科创板芯片ETF等公募产品,以及Morgan Stanley、UBS、Goldman Sachs、J.P. Morgan等外资机构身影。卢大光通过信用证券账户持有公司47.27万股。