


30年期美债收益率破6%“或在本月”
美国国债市场抛售浪潮持续蔓延,长端收益率刷新逾二十年高位,多重压力叠加令债市前景愈发严峻。 10年期与30年期美债收益率周一分别攀升至5.34%和5.7%,均创2002年以来最高水平。与此同时,当日公布的美国服务业数据显示,价格压力指标升至四年高位,进一步强化了市场对通胀持续高企、美联储或再度加息的预期,为债市再添利空。
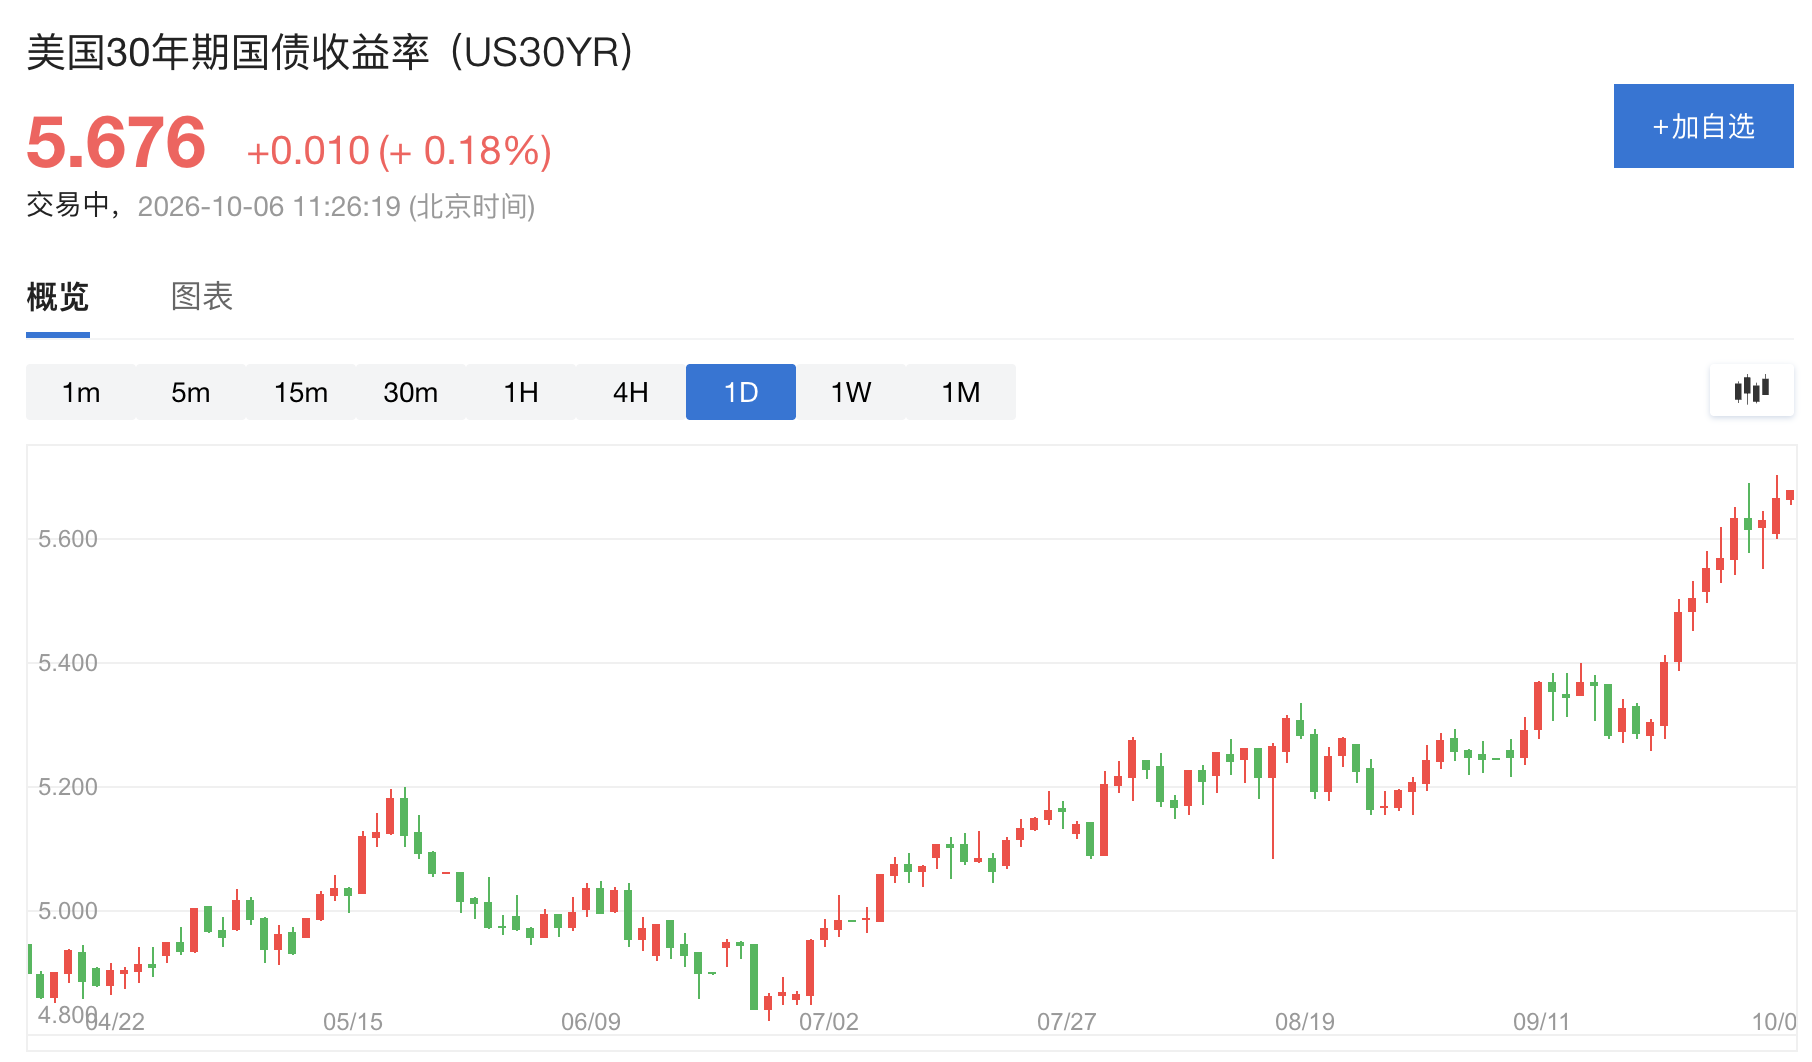
BMO全球资产管理公司固定收益主管Earl Davis在接受彭博电视采访时直言,30年期美债收益率突破6%“不可避免”,且大概率将在本月内实现。他警告称,一旦长债收益率越过6%,美国将面临政府借贷成本超过名义增长的"债务陷阱"风险,形成恶性循环。当前市场对美联储10月加息的概率定价约为25%,12月则已完全计入一次25个基点的加息预期。 收益率曲线全线走高,长端压力尤为突出 美债周一遭遇新一轮抛售,长端债券跌幅明显大于短端。10年期和30年期收益率各自上行至少7个基点,分别报5.34%和5.7%,均为2002年以来最高;2年期等短端品种涨幅相对温和,上行2至4个基点。 自8月中旬以来,美债收益率持续稳步攀升,30年期长债收益率在此期间累计上行近50个基点。投资者普遍对判断收益率顶部持谨慎态度,经济在AI基础设施投资热潮带动下持续扩张,而通胀高企则维持了市场对美联储进一步收紧政策的预期。 本周,市场还将迎来10年期和30年期国债的标售,被视为检验投资者对长端债券需求的重要窗口。本轮标售周期将于周二以580亿美元3年期国债拍卖开启。 服务业价格压力四年最强,通胀担忧再度升温 周一公布的美国供应管理协会(ISM)9月服务业数据显示,服务业扩张步伐有所放缓,但价格压力明显加剧。ISM服务业指数较上月下滑0.5个百分点至54.9,仍处于荣枯线以上;而价格支付分项指数则跳升至74,为2022年7月以来最高水平,超出市场预期。 ISM服务业调查委员会主席Steve Miller在声明中指出,关税和燃料成本是受访企业供应链面临的最主要冲击因素,其中燃料成本被提及的频率是其他任何单一因素的两倍。供应链约束同样是受访者的首要关切,对交货周期和成本均造成影响。 BMO资本市场策略师Vail Hartman在研究报告中写道,该报告的整体基调"指向通胀压力加剧与名义增长强劲,强化了过去数周债市看空的核心逻辑"。 6%或为"不可避免",潜在干预路径受关注 Earl Davis在彭博电视节目《Surveillance》中阐述了其对长债收益率走势的判断。他认为,当前债市波动正在形成一种自我强化的循环——市场注意力高度集中于利率本身,这种聚焦效应将加速30年期收益率向6%靠拢。"这让我们对看到6%有非常高的确信度,不仅如此,我认为本月10月内出现的概率很高。"Davis表示。 他同时指出,此轮债市抛售是全球性现象,并非单纯的美国内部动态。在他看来,有两种情形可能逆转当前的抛售趋势:一是民主党在国会两院实现横扫,形成分裂政府格局,使市场重新将注意力从通胀转向增长;二是在30年期收益率突破6%后,财政部直接介入债市。 对于干预机制,Davis措辞明确:"就是买入债券,美联储与财政部协同购债,我认为这毫无疑问就是量化宽松。" Davis还表示,上周五公布的美国非农就业数据虽弱于预期,理论上应缓解加息紧迫性,但债券市场依然继续下跌,这进一步坚定了他对利率上行路径的判断。他警告,若30年期收益率突破6%,将使美国陷入政府借贷成本超越名义经济增速的债务陷阱,引发债务支出螺旋式上升。"我们处于熊市趋势之中,而非熊市。"他说。