


印度对华出口暴涨39%,崛起还是假象?
全世界都在关注中美这两个超级大国的时候,窝在角落里的印度却在悄悄赚钱。今年前五个月,印度对华出口96亿美元,同比增长39%。印度媒体打出"印度制造,销往中国"的标题,仿佛中印贸易格局即将翻盘。
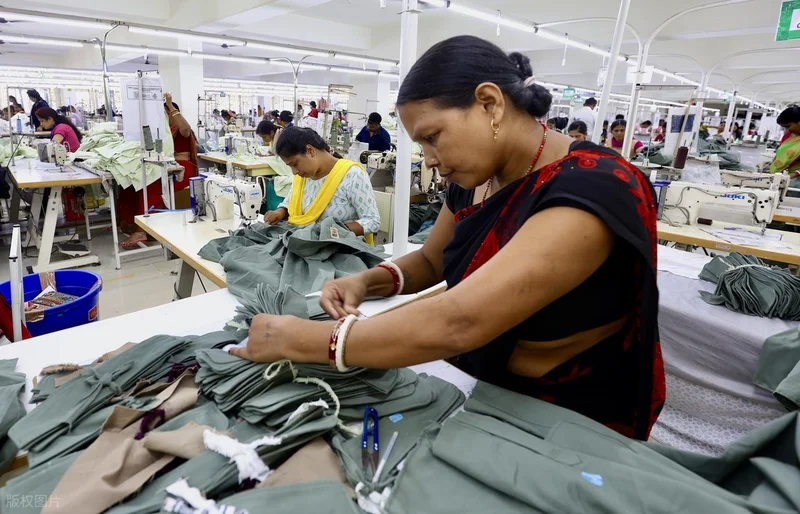
增长的主力是电子产品和工程零部件。电路板组件、智能手机、显示模组、电信设备,这几样占了增量的大头。其中印刷电路板最夸张,从上一财年的3600万美元飙升到15亿美元,翻了四十多倍,占印度PCB出口总量的近八成。 虽然这些"印度制造"的电子产品,近80%的电子元件需要从中国采购。印度工厂做的,是把中国运来的元器件组装成板卡和整机,再卖回中国市场。 本质上是中国出材料和技术,印度出人工和厂房这也算是全球AI算力建设的产能溢出效应。数据中心、服务器、交换机疯狂扩张,电子零部件需求暴增。跨国品牌商为了分散风险、压低人工成本,把一部分中低附加值的组装环节放到了印度。这些产能本来就在全球流动,印度刚好接住了其中一块。
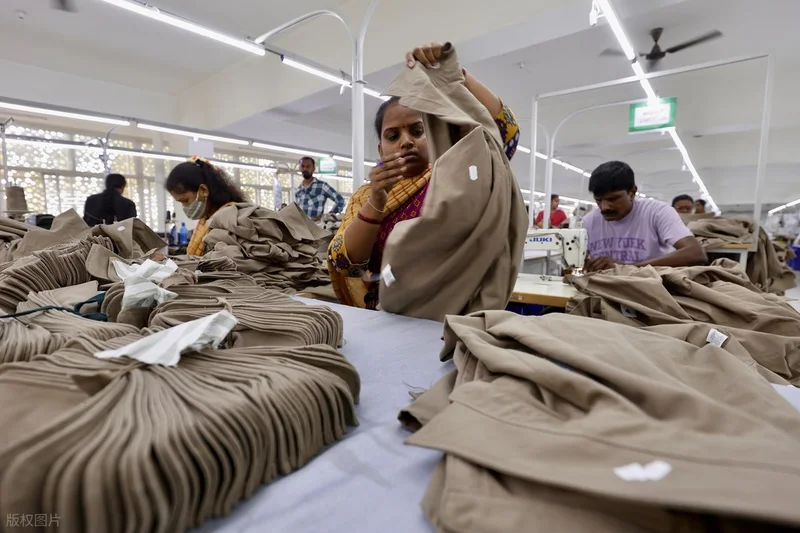
中国市场的角色也很明确。庞大的制造业体系本身就是最大的采购方,国内企业不会因为某种零件能自产就完全不进口,而是看质量、价格和交付周期。印度工厂如果在中低端板卡组装上有成本优势,自然能拿到订单。 所以这波增长的逻辑,是全球产业链分工的自然延伸。印度站在了中国二十年前的位置上,靠人工成本优势承接组装环节。 真正赚钱的部分,印度还没摸到。芯片、高端元器件、精密生产设备,这些高附加值环节依然牢牢掌握在中国、韩国、日本手里。印度出口越多,从中国进口的原材料和设备就越多,对中国供应链的依赖反而越深。
印度自己的智库全球贸易研究倡议算过一笔账。印度从中国进口的商品中,98.5%是工业制品,农产品和原材料加起来不到1.5%。四大核心品类电子产品、机械设备、有机化学品、塑料制品,占了对华进口的66%。制药业70%以上的核心原料药靠中国,部分关键品种依赖度超过90%。 越发展制造业,越离不开中国供应链。这是印度过去几年反复试错得出的结论2020年边境冲突之后,印度搞过一轮强硬的"去中国化"。下架中国APP、冻结中资投资、加征反倾销税,口号喊得很响。结果呢,逆差从440亿美元涨到了1100亿美元,翻了一倍还多。嘴上喊自力更生,工厂的生产线很诚实,一天不进中国原料就得停工。 2026年风向突然变了。3月放宽对华投资限制,7月批准中国电气设备商参与电力项目招标,反倾销建议驳回率升到41.5%,中印直飞航班恢复,高层互动密集。不是印度想通了,是现实逼的。
美国那边也在施压。特朗普政府2025年以印度买俄罗斯石油为由,加征了25%的惩罚性关税,后来又叠加了一轮。虽然2026年2月美印达成协议把关税降到18%,但印度已经领教了特朗普的反复无常。把鸡蛋全放在美国篮子里,风险太大。 印度对美国保持着582亿美元的巨额顺差,这是外汇储备的核心来源。美国市场一旦出问题,印度的国际收支直接承压。开拓金砖市场、增加对华出口,本质上是一种风险对冲。美国是基本盘不能丢,金砖做增量分散风险。
这个判断也适用于中印贸易关系的未来。对华出口39%的增速确实存在,但放在1100亿美元逆差的大盘子里,影响微乎其微。印度制造业从一开始就是按欧美市场的标准建的,产品认证、供应链体系、客户结构都偏向西方。想大规模转向新兴市场,不是一朝一夕的事。
金砖国家里,俄罗斯受制裁需求有限,巴西和南非体量太小,根本接不住印度的出口产能。中国市场虽然大,但印度能卖的东西中国基本都能自己造,而且质量更好、产业链更全。印度真正有竞争力的仿制药、IT服务、农产品,在中国市场又面临各种准入壁垒。 所以结论很清楚。 印度对华出口暴涨是真的,但含金量没有印度媒体吹的那么高这是AI产能周期+成本分工+风险对冲三重因素叠加的结果,不是印度制造业全面崛起的信号。
中印贸易的基本盘没有变。中国出口高附加值的设备和元器件,印度出口低附加值的组装品和资源品,逆差还在扩大。什么时候印度能在高端制造领域拿出真正有竞争力的产品,什么时候才谈得上贸易格局的改变。 在此之前,39%的增速更像是一个美丽的误会。