


欧盟对华贸易工具升级背后的逻辑
欧盟以日均10亿欧元逆差为由,要求中国接受特定产品出口配额,试图以数量管制取代关税博弈。本文分析这一策略的逻辑困境:配额治标不治本,反易引发对等反制,真正的再平衡需回归规则与协商。 一、从“加税”到“限量”:欧盟为何换了打法?
布鲁塞尔的焦虑写在数字上。2025年欧盟对华货物贸易逆差逼近3600亿欧元,2026年一季度这一缺口进一步扩大至980亿欧元。冯德莱恩在“盟情咨文”中直言,“第二次中国冲击”已经到来,欧盟将动用“一切可用工具”重新平衡关系。 关税这张牌打过一轮了。2024年欧盟对中国电动车加征最高45%的反补贴税,结果呢?纯电进口增速放缓,混合动力汽车却暴增十倍,从2024年10月的3800辆冲到2026年7月的5万辆。关税堵住一个口子,需求从另一个口子涌出来。 于是欧盟换了思路:不跟你比价格了,直接限数量。英国《金融时报》披露,布鲁塞尔要求中国将混动汽车在欧份额从超过三分之一压到15%左右,否则面临更高关税。化工、钢铁、电池也被列入“限量清单”。中国商务部回应干脆利落:所谓“自愿出口限制”严重违反世贸规则,中方坚决反对。 但欧盟的“工具箱”还在升级。法德正在推动修改“反胁迫工具”的启动门槛,把“合格多数支持”改成“合格多数不反对即可启动”,让布鲁塞尔能在24小时内切断中国产品进入欧洲市场的通道。德国企业已经开始恐慌性囤积稀土,谈判桌外的博弈比桌面上更紧张。 二、“配额幻觉”:控制进口量就能解决逆差吗?
逻辑听起来很直接:让中国货少进来,逆差自然缩小。但贸易再平衡从来不是一道减法题。 历史早就给过答案。1986年欧盟与日本签署汽车自愿出口限制协议,日本车企转头就在欧洲建厂,本地化生产绕开了配额,欧洲消费者买到的车也没便宜多少。再看化工领域:欧盟对中国PET征收反倾销税后,中国供应几乎归零,空出的市场份额却被韩国供应商以26%的增速迅速填补。配额卡住的是一个供应源,不是市场需求本身。 更深层的问题在于,中国出口的竞争力植根于产业链完整度、规模效应和持续的技术迭代。欧洲化工行业抱怨“生存威胁”,但能源成本高企、投资不足、审批缓慢才是真正的病根。将竞争力问题简化为“进口太多”,用数量管制代替结构性改革,本质上是内病外治。 复旦大学简军波指出,欧洲企业若被迫放弃中国原材料和中间产品,只能转向更高成本的替代品,最终推高自身生产成本,削弱欧洲制造的全球竞争力。配额保护的是部分行业的短期喘息,代价却是下游产业和消费者的长期利益。 三、再平衡的出路不在配额,而在规则对接。
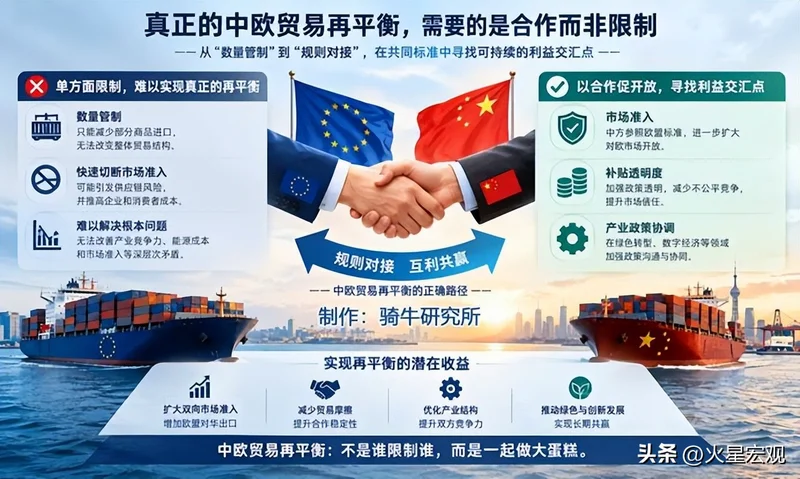
欧盟推动配额的底层逻辑并不复杂:通过数量限制减少中国产品市场份额,为本土产业争取喘息空间,进而扭转长期逆差和产业空心化趋势。如果双方接受并有效执行,短期内或许能缓解部分行业冲击。 但历史经验反复证明,出口配额往往难以真正实现“再平衡”。它更像是压力转移工具。一旦中方将配额视为单边施压,反制措施几乎不可避免——稀土出口管控、对欧投资审查或其他对等限制,都会让双方企业同时承压。 真正的再平衡,需要双方在市场准入、补贴透明度、产业政策协调等方面找到可持续的利益交汇点。欧盟限制中国商品进口数量,不如与中方积极商议如何参照欧洲标准扩大市场准入、提高补贴透明度、加强产业政策协调,从而增加欧盟产品进入中国市场的机会,从根源上缩减逆差。 配额可以当筹码用,但如果它变成谈判的唯一目标,结果大概率是双方都付出更高代价的消耗战。十月的中欧高层会谈是观察窗口:是走向有限妥协,还是滑向长期摩擦,选择权在布鲁塞尔手上。