


上海第三机场,落户江苏南通
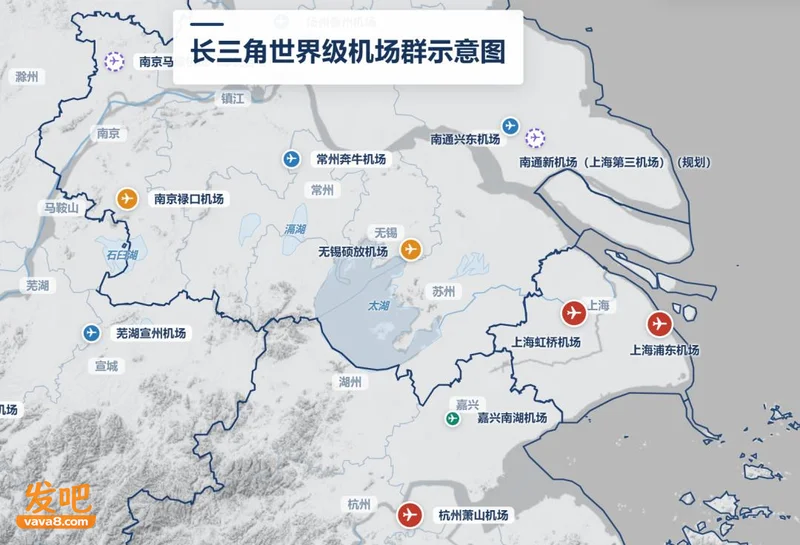
一座不在上海行政区域内的机场,被正式写进上海未来十年的航空枢纽规划。 10月20日,上海市政府与中国民航局联合发布《新时代新征程上海国际航空枢纽战略规划》。按照时间表,南通新机场计划于2027年开工,2035年建成投运。届时,浦东、虹桥、南通新机场将组成“两地三场”一体化运营体系,上海国际航空枢纽年旅客吞吐量目标达到2亿人次,货邮吞吐量达到540万吨。 很多人关注的是“中国首个三机场城市”这个名头,但严格来说,上海在行政地图上仍然只有浦东、虹桥两座机场。“三机场”说的是枢纽运营口径,“两地三场”才是这份规划最准确的表达。 多一座机场当然重要,更重要的是,上海的航空枢纽建设跨出了行政边界。 过去,一座超大城市扩容机场,通常是在自己的土地上找空间。北京如此,成都如此,上海此前的浦东、虹桥也是如此。南通新机场却把跑道、航站楼和集疏运体系放到了长江北岸,再通过统一运营,把它接入上海的全球航空网络。 这不是简单地给上海增加一个登机口,而是在重画长三角的航空经济地图。
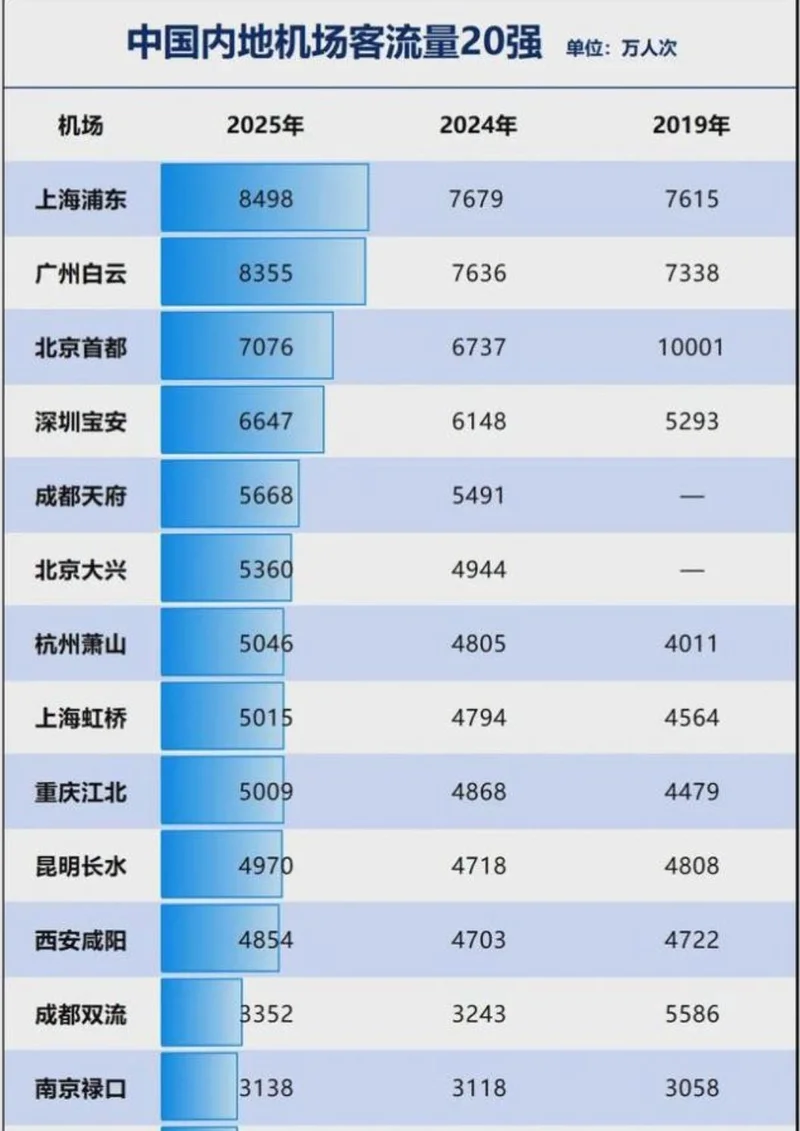
上海缺的不是一座机场,而是下一轮增长空间 上海两机场的业务量已经很大。 2025年,浦东、虹桥全年进出港航班达到83.9万架次,旅客吞吐量超过1.35亿人次,同比增长8.3%;货邮吞吐量达到450万吨,同比增长7.9%,三项指标均创历史新高。虹桥机场年旅客吞吐量首次突破5000万人次,上海航线网络覆盖全球54个国家、302个航点。 在这样的基数上,规划提出2030年实现1.5亿人次、470万吨左右,2035年再提升到2亿人次、540万吨。 把几个数字放在一起,增长节奏就看得很清楚。 从2025年到2030年,上海航空枢纽的旅客吞吐量目标增加约1500万人次,货邮吞吐量增加约20万吨;从2030年到2035年,对应增量则扩大到5000万人次和70万吨。 前半程主要依靠浦东四期扩建和既有设施挖潜,后半程的大幅跃升,则与南通新机场建成投运紧密相连。 机场扩容也不只是多修一座航站楼。跑道可以增加,停机位可以增加,真正难以无限扩张的是空域、航班时刻和地面集疏运能力。上海地处长三角航空活动最密集的区域之一,周边机场众多,航线交错,单纯依靠浦东、虹桥不断加建,很难彻底打开空间。 所以,南通新机场承担的不是“浦东装不下,就换个地方装”这么简单的任务。它要解决的是上海国际航空枢纽如何继续增长,同时提高运行质量的问题。
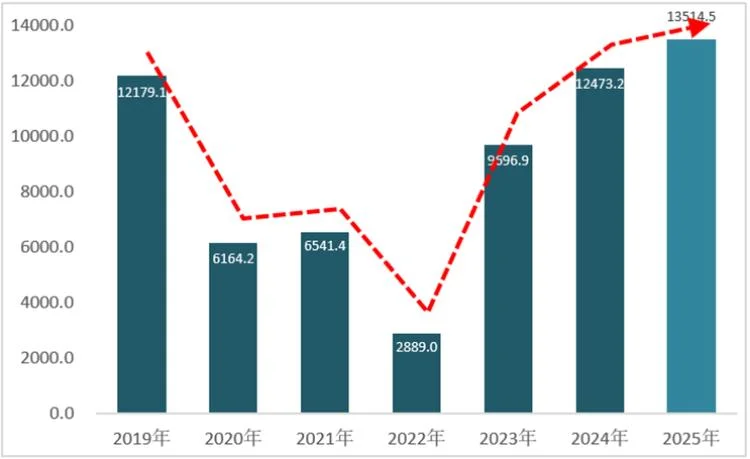
图:上海浦东+虹桥两机场的历年旅客吞吐量 三座机场,不能只是三座更大的停车场 规划对三座机场的分工相当清晰。 浦东是主平台,强化全方位门户复合型功能,提升洲际转运能力;虹桥侧重国内快线化、便捷化服务,打造高品质航空服务标杆;南通新机场重点疏解浦东、虹桥的非核心功能,客货并举,以国内航线为主,同时加强支线连接。 这套分工的关键,不是把所谓“低端业务”搬去南通,而是让不同资源回到更合适的位置。 一条国内支线航班和一条洲际航线,都可能占用宝贵的跑道与时刻资源,但它们承担的枢纽功能并不相同。如果浦东、虹桥的大量容量被区域航线分散,国际中转和洲际网络就很难进一步加密。南通承接部分国内客货运输之后,浦东可以把更多精力放在全球航线、国际中转和高附加值航空物流上,虹桥则继续强化商务出行效率。 南通也不能只做一个被动接收溢出流量的“远端航站楼”。如果航线缺乏密度,铁路换乘不够方便,旅客宁愿多坐一段车去浦东、虹桥,也不会主动选择新机场。只有形成稳定的国内网络、便捷的支线衔接和有竞争力的货运服务,分流才会变成真实的业务量。 “两地三场”的难点因此不在建设端,而在运营端。三座机场能否统一协调航线布局、服务标准和客流引导,决定了这套体系究竟是一张网络,还是三个各自忙碌的机场。
上海控股51%,比机场名字更有分量 南通新机场由上海、江苏两地合作共建。项目公司沪苏南通新机场建设投资有限公司已经成立,上海机场集团持股51%,南通城建集团持股49%,机场将与浦东、虹桥实行统一规划、统一建设、统一运营、统一管理。 这组股权关系,比“上海第三机场”的称呼更能说明问题。 跨区域修基础设施并不罕见,难的是建成之后如何分配航线、客流、货源和收益。上海机场集团控股,为三座机场的一体化运营提供了组织基础;南通深度参与,则保证了地方交通、产业和城市规划能够围绕新机场展开。 对上海来说,这是把航空枢纽的服务腹地进一步推向长江北岸;对南通来说,则是直接接入一个已有全球网络和运营经验的枢纽体系。 如果完全依靠一座城市从零培育大型机场,航线拓展、航司引入、货运集聚都需要漫长过程。接入上海体系,可以缩短这段学习曲线,但并不会自动带来繁荣。4000万人次的近期设计能力,对应的是服务能力,不是投运当天就会出现的客流。首期规划还包括50万吨货邮吞吐能力。 机场能提供入口,城市还要拿出让人留下来的理由。
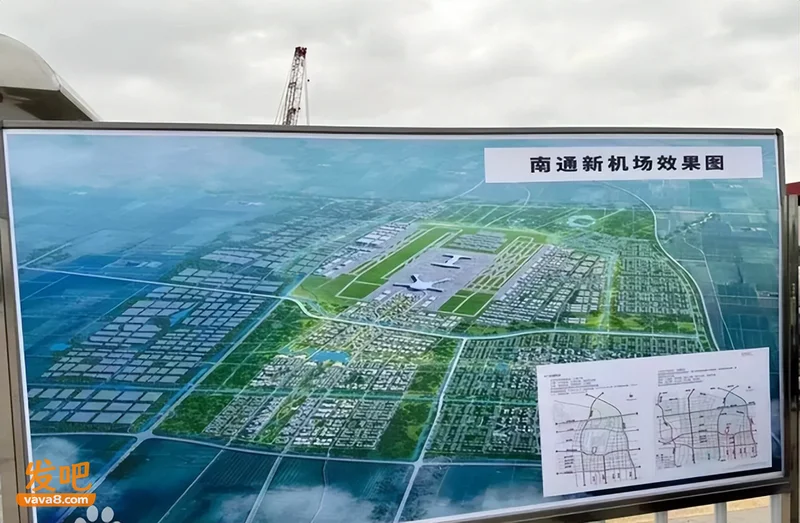
南通真正要争的,是机场之外的产业账 一座大型机场带来的直接变化,是出行更方便;更大的变化,则是企业重新计算时间成本。 高价值样品能否当天送达,商务团队能否减少中转,生鲜医药能否快速进入全国网络,设备维修和零部件供应能否靠近航空节点,这些问题都会影响产业选址。 南通正在谋划以新机场为中心的集疏运体系,北沿江高铁与如通苏湖城际将在新机场交会,打造“轨道上的机场”。 空铁联运如果做得好,新机场服务的就不只是南通本地,而会覆盖苏中、苏北以及上海都市圈的更大范围。过去需要跨江赶到浦东、虹桥的部分客流,可以获得新的选择;长江北岸的制造企业,也可能拥有更短的航空物流路径。 临空经济区真正的竞争力,也不会来自大规模圈地和住宅开发。航空物流、冷链仓储、跨境电商、飞机维修、航材保障、商务服务,这些业务能否形成持续订单,才决定机场能否从交通设施变成产业平台。 航站楼可以按计划建成,产业生态却没有统一交工日期。它需要航线密度、货源规模、通关效率和专业企业共同支撑。 同样,新机场也不能被简单理解成周边房价的保证。建设周期接近十年,客流培育还需要时间,产业导入更存在差异。把机场规划直接换算成土地价值,很容易高估短期红利,低估长期运营。
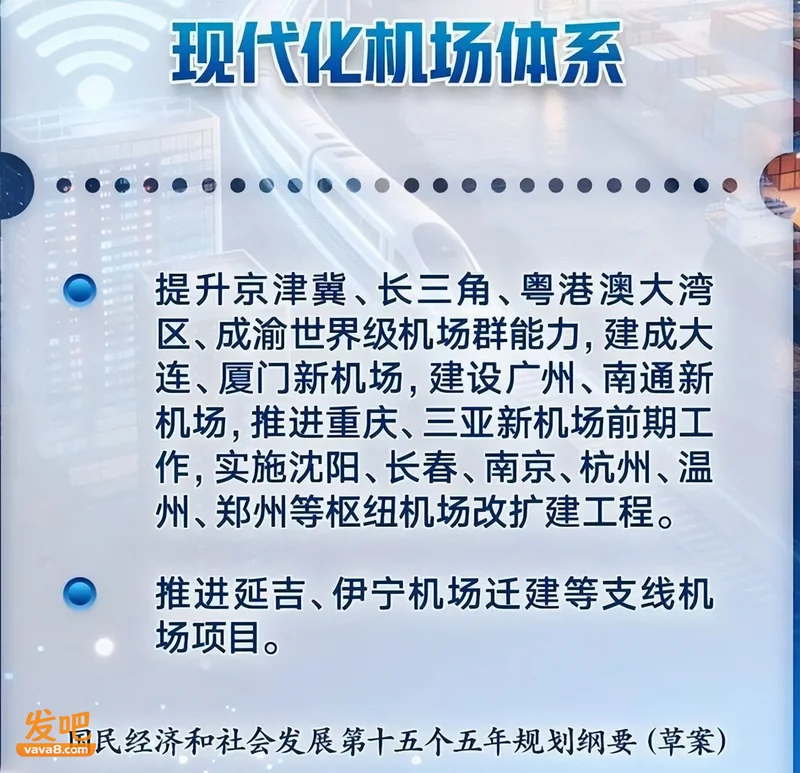
长三角的竞争,正在从城市转向网络 南通新机场落地之后,长三角机场群的分工会更加复杂。 上海希望增强全球资源配置能力,南通希望提升城市能级,苏中、苏北希望获得更便捷的航空出口,周边机场也要重新寻找自己的定位。彼此之间会有客流和货源竞争,但更大的增量,来自整个区域网络效率的提升。 真正需要警惕的,是三场之间只有设施连接,没有服务连接。旅客能否顺畅换乘,行李能否便捷转运,航班出现异常时能否跨场协调,货运能否实现高效集拼,这些具体体验,比“三机场城市”的称号更重要。 2亿人次和540万吨是规划目标,不是自然到账的结果。空域协同、航司投入、地面交通、跨区域管理,任何一环跟不上,设计能力都可能无法充分转化为实际吞吐量。 但这份规划仍然具有标志性。 它把城市枢纽的竞争,从“谁拥有更大的机场”,推进到“谁能组织更高效的区域网络”。行政边界没有消失,交通、产业与公共服务的组织方式却开始跨过去。 到2035年,当人们从南通登上飞机,接入上海的全球航线网络,改变的或许不只是机票上的出发地。长江北岸与全球市场的距离,也会被重新计算。 上海向外多走了一步,南通向世界靠近了一步。这才是“两地三场”最值得期待的地方。