


AI站上“执行任务”临界点
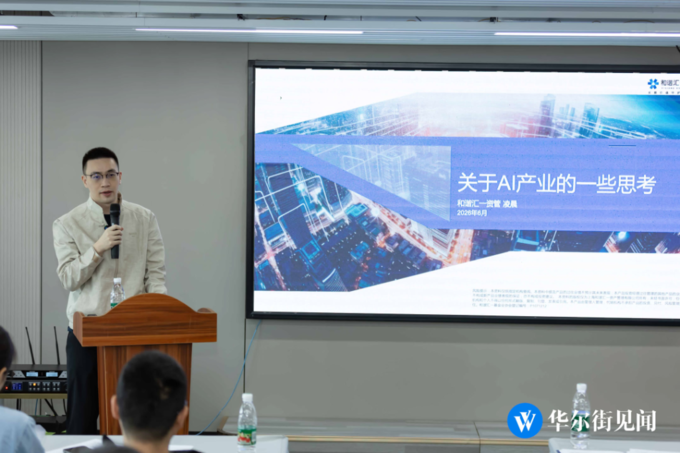
2026年10月,华尔街见闻组织“AI产业链调研行”,上海知名私募和谐汇一TMT创新精选基金投资经理凌晨在活动中表示:未来六至十二个月,AI将从“完成思考和推理”跨越至“执行数字任务”的新阶段,由此打开企业数字员工和个人助理两大商业化市场。 引言 AI产业正在逼近下一个关键转折点,而困扰市场的资本开支之争,其实双方都存在“裁剪事实”的问题。 上海知名私募和谐汇一TMT创新精选基金投资经理凌晨近日在出席华尔街见闻《聚焦硬科技:AI产业链调研行》活动中表示:未来六至十二个月,AI将从“完成思考和推理”跨越至“执行数字任务”的新阶段,由此打开企业数字员工和个人助理两大商业化市场。与此同时,凌晨认为市场对2028年Capex断崖的担忧被高估——AI产业确实尚未实现自我造血闭环,但当前的问题是需要融资,而非不可能持续。 在投资层面,凌晨提出观察AI产业的两条基本法则:模型阶梯式进步与Token经济学。他的核心判断是,多项前瞻指标均指向模型进步正在加速,硬件、存储、互联三大环节均存在结构性增量,而应用层的商业模式正从“按席位收费”向“按结果收费”演进。
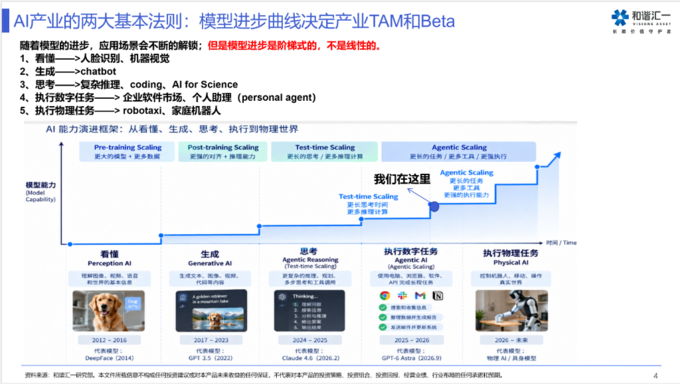
两条法则:模型进步曲线与Token经济学 凌晨认为,跟踪AI产业不必每天追踪GPU和存储出货量,从第一性原理出发,核心问题只有一个:模型到底在进步吗。 当前所有AI资产的定价中,都内嵌了“模型将持续进步”这一假设——若进步曲线是平的,整个AI产业的投资逻辑都将失效;若曲线处于向上拐点,则意味着较好的投资机会。 第一条法则是模型呈阶梯式进步,每隔一年半载会出现一个“Moment”。2023年前后是ChatGPT Moment,模型解锁了生成能力;2024年至2025年初,以Claude等产品为代表的复杂推理能力突破,Coding场景被打开。两个Moment之间,资本市场对模型进步与否常存在较大预期差。 第二条法则是Token经济学——由黄仁勋提出,将AI上下游串联起来的底层规律。Token之于智能时代,如同流量之于移动互联网时代。对硬件厂商而言,关键在于如何更高效地输出Token;对模型厂商而言,是让同样成本的Token完成更多任务;对应用厂商而言,是将Token转化为真实完成的任务,创造最终经济价值。
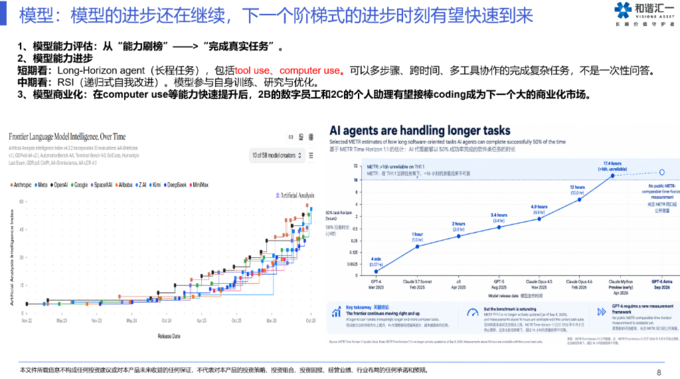
新Moment将至:从“思考”到“执行任务” 凌晨对模型层持乐观态度,并认为当前进步速度可能与市场感受存在明显落差。 模型能力进步的关键词是长程任务。从GPT-4以来,模型在无人干预下可持续执行任务的时间呈指数级上升。到Opus 5.5、GPT-6 Astra这一代,模型可以不停歇地自主工作十几小时,并调用手机APP、Office三件套、OA等基础软件。 “今天这个节点,我可以比较有信心地讲:我们正处于马上要见证一个新Moment的状态。”凌晨表示,这一跨越的标志是AI从只是“思考”,进入“执行数字任务”阶段。他将这一临界点类比为邮件整理的成功率:从30%迭代到40%时用户没有感觉;但当准确率从四五十提升到六七十,跨过了“可用”的临界点,用户才会突然意识到“模型原来可以帮我做这件事”。
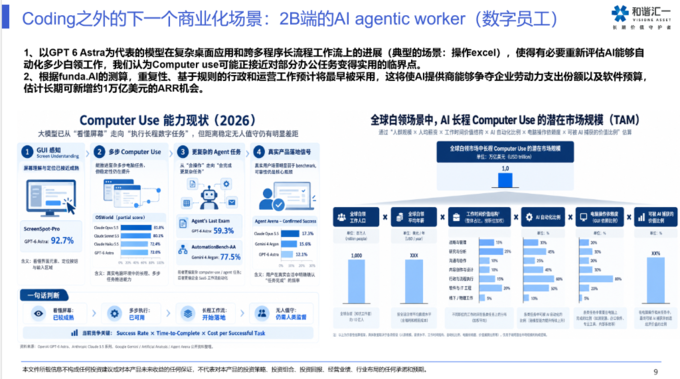
由此衍生两大商业化市场。其一是To B端数字员工。今年Anthropic和OpenAI的迭代关键词是Computer Use——让模型盯着屏幕、自主操作鼠标使用软件,而非仅通过API调用。这一路径的重要性在于,大部分企业软件并不开放API,而企业中大量白领工作(报销、行政、HR流程等)均可通过“AI加软件加Computer Use”实现。当前Computer Use的准确率刚跨过“能用”阶段——看懂屏幕这一步约93%,长程任务连乘后降至50%至60%——未来六至十二个月准确率将明显提升。根据funda.AI的测算,市场空间方面,全球约十亿白领、平均年薪约2.6万美元,AI中期可渗透的数字员工机会约在1万亿美元ARR量级。
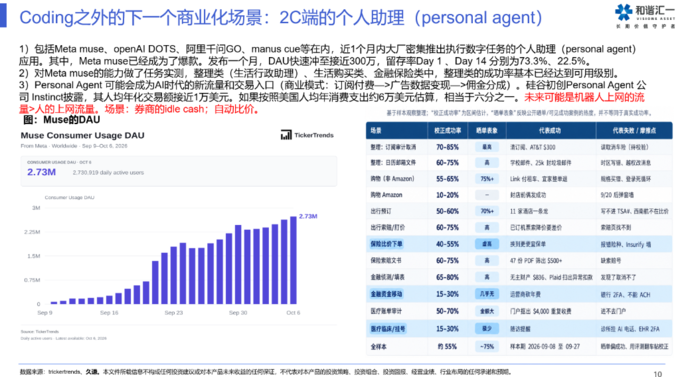
其二是To C端个人助理。Meta在9月发布的此类应用约一个月DAU达300万,留存率和打开频次均表现较高;国内大厂如阿里也在跟进。对Meta Muse的测试显示,邮件整理、生活行政助理场景成功率最高(六七十以上),金融保险次之,跨平台购物再次之。凌晨认为,一旦切入购物、保险等交易入口,商业模式将从订阅制转向佣金分成,想象空间大幅扩展。
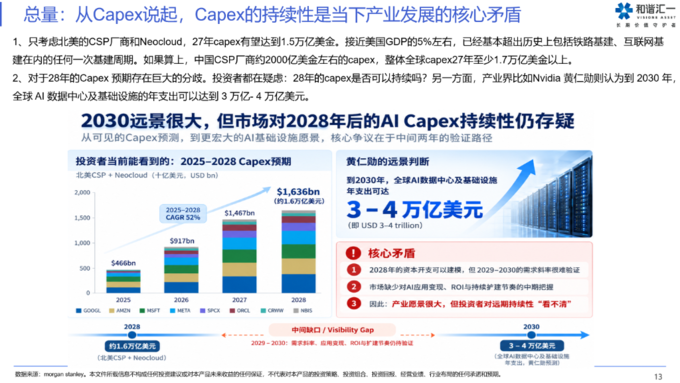
支撑模型进步持续加速的前瞻指标同样明确:Anthropic算力投入从去年约1GW增至今年底约5GW、明年可能达10GW;数据端,过去半年大量硅谷数据公司在帮模型采集真实企业工作流数据,使模型得以进入真实商业场景。 Capex争论:两边都有“裁剪事实”的漏洞 硬件环节的核心分歧在于Capex能否持续。 据摩根士丹利数据,北美四大云厂加上Neo Cloud,明年合计投入约1.5万亿美元,市场对2027年已无太多质疑;但2028年是否断崖式下滑,分歧巨大,这也是近期硬件板块承压的重要原因。
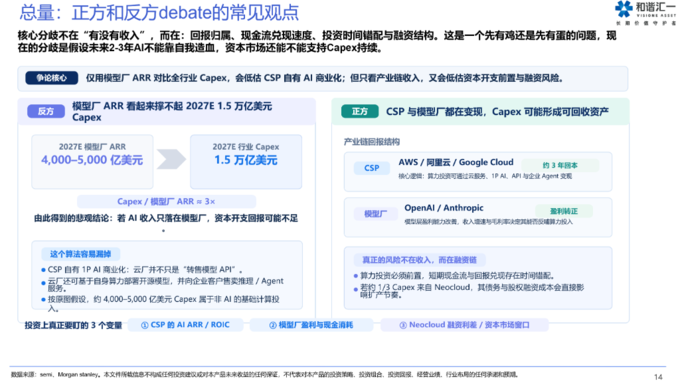
凌晨指出,看多和看空双方都存在“裁剪事实”的问题。 看空方的逻辑是:模型厂商收入——OpenAI加Anthropic今年底约1500亿美元、明年4000至5000亿美元——相较于1.5万亿美元Capex存在巨大缺口。但这一逻辑严重低估了AI商业化收入:Google同样产生AI云收入;Meta等厂商的GPU还用于搜索和推荐算法;且1.5万亿Capex并非全部用于AI——按投行测算,其中约1万亿真正用于AI,另外5000亿是云服务商在AI出现之前每年就会花的基础开支。一加一减,投入与回报的差距并没有看起来那么夸张。 看多方的逻辑是产业链各方均在盈利,引用Anthropic最新季度盈利、头部云厂算力投入约三年回本等数据。但其漏洞在于忽视了投入与产出的时间错配:今年投入、三年后才有回报,云服务商有现金流可以承受,但Neo Cloud没有,必须借债。 整体来看:AI产业确实尚未实现自我造血闭环,但当前面临的是融资问题,而非不可能。据高盛分析,明年约1.5万亿美元Capex中,预计35%至40%由债务融资完成,约5000亿美元量级——而美国每年投资级债券发行约1.4至1.9万亿美元,占其四分之一到三分之一,此外还有ABS、抵押融资、银行融资等渠道,美国资本市场深度足以支撑。
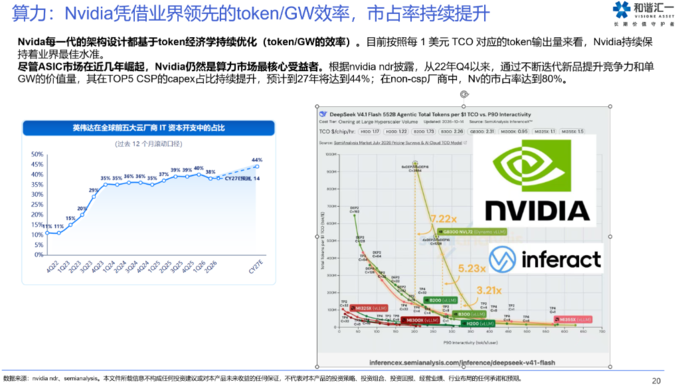
“虽然最近跌很多,我们也没有那么悲观。”凌晨表示,长期来看,只要数字员工和个人助理等场景跑出来,AI就能实现真正的商业化闭环。 硬件三大件:算力、存储、互联各有逻辑 算力层面,英伟达地位依然稳固。尽管AMD、谷歌TPU、亚马逊自研芯片持续发起挑战,英伟达在云厂商Capex中的算力市占率反而从ChatGPT前的约11%稳步提升,明年预计达44%以上。原因仍在于Token经济学——按每美元产出Token量计算,买英伟达仍是最具性价比的选择。GPU加ASIC出货量增速今明两年均在50%以上,仅GPU市场规模今明两年分别约3000亿和5800亿美元。
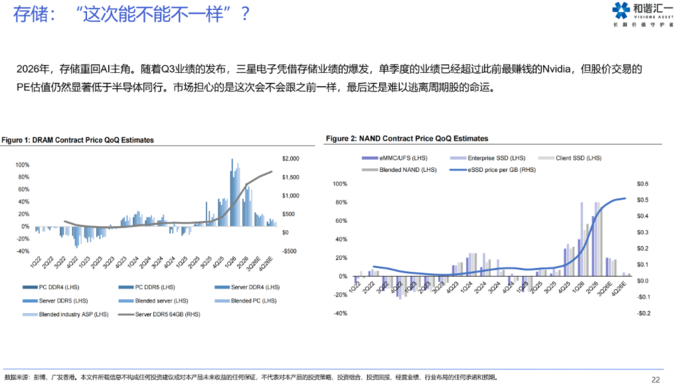
值得关注的是CPU的结构性增量。训练时代CPU存在感不强,但Agent时代逻辑反转:以Meta Muse为例,每个注册用户都对应一个后端虚拟CPU,每个DAU均产生CPU需求。Agent时代越来越多的调度运算交给CPU,核心Token生成由GPU完成,两者配比将逐步倒转。 存储方面,凌晨指出这轮周期与以往存在两点结构性差异:驱动力从消费电子转向CSP采购生产资料,后者为保障GPU利用率对价格容忍度更高;此外,三星、海力士、美光、闪迪等原厂过去大半年已与下游签订长协,锁定未来三至五年的保底价格和保底量,占未来出货量的50%至70%以上,这是存储商业模式的重大变革。“若能运转下去,这轮周期可能真和以前不一样。”
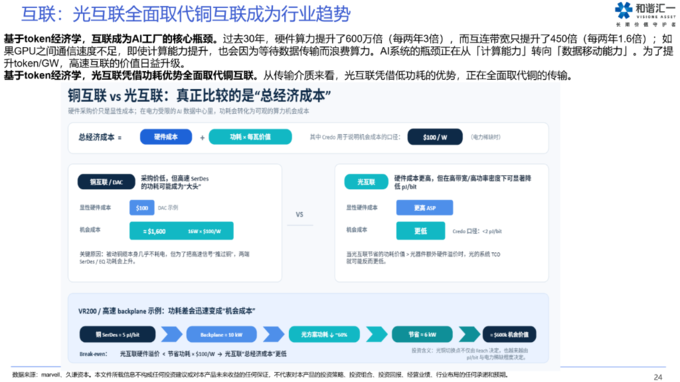
互联环节,铜缆采购成本约为光模块的五分之一,但功耗更高,算上功耗后单位吉瓦产出Token反而更少,综合经济成本更高。今年起,NVL72机柜内连接正从铜缆不可逆地转向光。
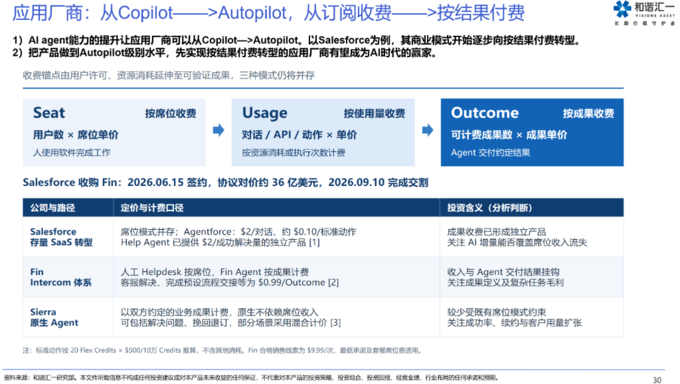
抓取供应链超额收益的关键在于三个效应:一是乘数效应,比如H系列——>B系列,单GPU的HBM容量从192GB升至288GB,HBM需求增速会在GPU出货增速的基础上再叠加系数;二是牛鞭效应,供需紧张时订单向上游逐级放大;三是价格传导效应,越靠近终端、越有议价权的环节在供需偏紧时反而获得超额利润。 应用层:私域数据是壁垒,“按结果收费”是方向 应用层的关键共识已从年初的“模型将吃掉应用”转向“共存”。凌晨认为,模型进入企业真实工作流,不是Coding出一套ERP就能完成,必须掌握企业的私域数据。 他援引Palantir与英伟达合作的案例:Palantir帮助英伟达整理ERP数据、供应商会议纪要等私域数据,并将英伟达运营经验中的隐性知识转化为可训练的供应链AI模型,上线后物料分配和供应链优化准确率大幅提升。“谁能掌握或劝动企业交出私域数据,做成垂直模型和垂直应用,谁就是应用层的最终受益者。” 产品形态层面,从Copilot走向Autopilot的趋势正驱动商业模式升级。Salesforce今年6月收购了一家以AI实现全无人客服的CRM公司,定价从按席位收费,演进至按对话次数收费,再到按完成结果收费。客服是当前已跑通的成熟场景,其他场景将陆续完成这一跳跃。
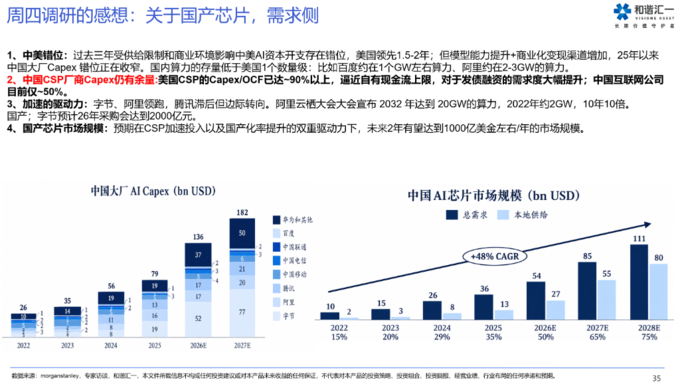
国产算力链:额外的国产化率倍数效应 凌晨对国产算力链的态度相对乐观,并给出三点理由:其一,美国算力投入领先国内一年半到两年,国内处于“刚开”状态,阿里算力约两至三吉瓦,但已公布“十年翻十倍”规划;其二,国内大厂Capex占现金流仅约50%,尚有余力,而美国CSP现金流已到极限;其三,国内大厂AI Capex以50%增速增长的同时,国产化率还将从20%至30%提升至50%至60%,叠加产生额外的增量倍数效应。 格局方面,国产GPU能力约落后英伟达两至三年,综合性价比约为英伟达60%。但在英伟达出口管制的背景下,两者性价比已趋近。当前国产GPU供不应求,“只要有供应链能把卡拿出来,客户都会买”;凌晨预计再经历一轮淘汰整合后,市场将收敛至两至三家头部,以海光、寒武纪为一梯队,背靠大厂生态的为二梯队,缺乏供应链能力者将被淘汰。
风险提示:本文观点仅代表作者截至 2026 年 10 月的判断,不构成任何投资建议或个股推荐;文中提及的公司及相关标的仅用于说明产业逻辑,不代表基金持仓,也不构成对未来投资方向的承诺。文中引用的第三方数据来自公开资料,本公司力求但不保证其准确性与完整性。基金有风险,投资须谨慎,过往业绩不预示未来表现。