

超级智能还没来,超级账单先到了?
01:重挫时刻 不知大伙儿最近有无发现。 讨论韩国股市的人少了,倒不是因为韩国股市的暴涨暴跌太频繁,给大家整脱敏了。 而是,最近全球都在跌跌跌跌跌,从美股、韩股,再到A股,无一幸免......
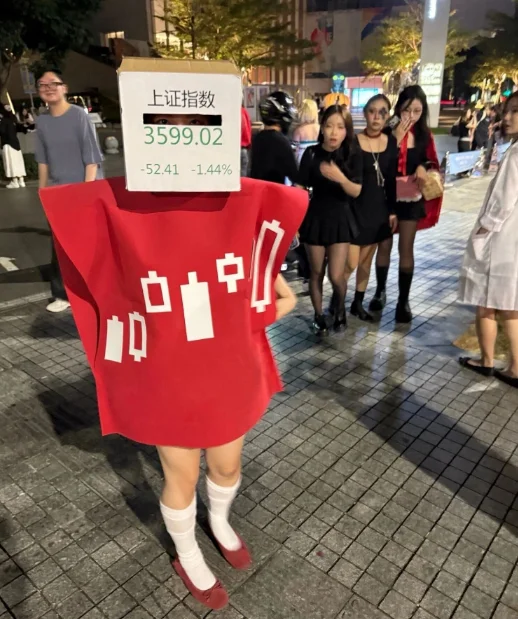
很应景的万圣节装扮 在10月最后一周,“纳斯达克100”市值蒸发约2万亿美元,相当于一周蒸发了几个国家的GDP。 尤其是上周的“黑色星期五”,美股三大指数集体大幅收跌,科技股与半导体板块领跌。 甚至可以说是被市场抛售的绝对主力。
这轮暴跌中,谷歌母公司 Alphabet重挫12.64%,单日市值蒸发约5000亿美元。 更惨的还得说是英特尔,当日收跌 28.58%,市值蒸发1500亿美元,是公司上市以来的第二大单日跌幅。 咱们A股半导体板块近期也遭遇剧烈调整,10月29日至30日出现了连续大跌。
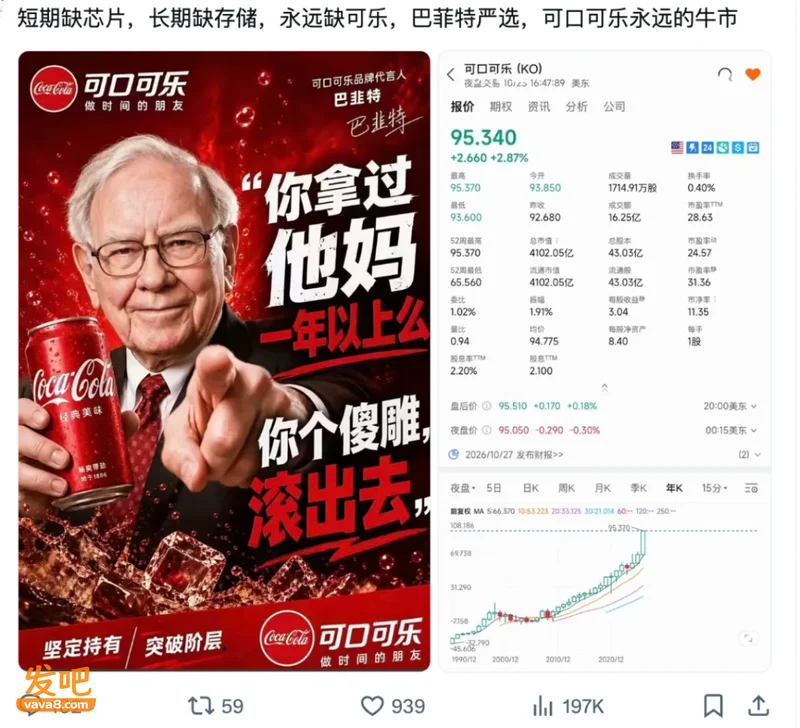
巴菲特和他的可口可乐依旧坚挺 对股民而言,大盘虽然不像韩股之前那样剧烈过山车行情,但这种集中在大热门板块乃至头部公司的急速下坠,刺激程度如针刺,如锥凿,这下落到头顶真成一座山了。 所以不是不关心别国股市情况,而是这下大家都一样惨,根本没空关心别国股市,自己账户都是泥菩萨过河状态。
不过巴菲特这波也未能幸免 不对啊? 从全面跑步进场 AI 时代以来,不是家家公司都是锣鼓喧天的业绩暴涨吗? 包括这次在内,怎么业绩越高,跌得反而还越狠呢?
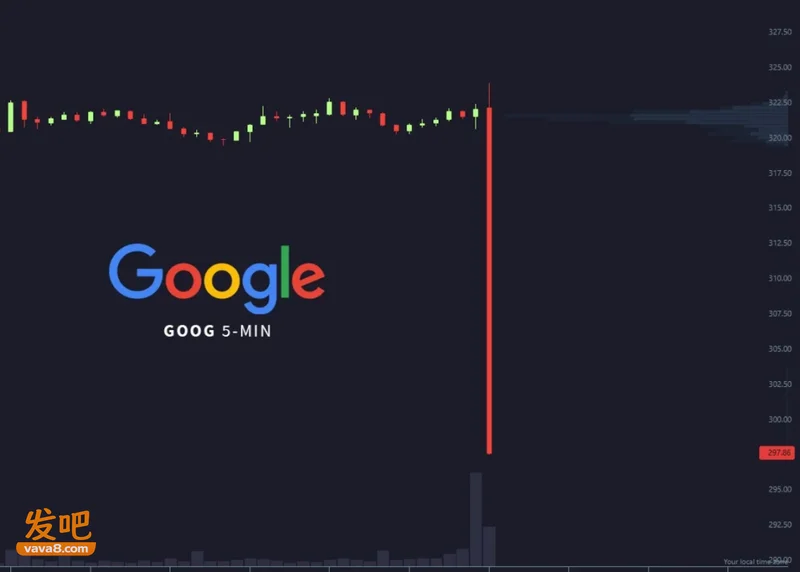
以本次跌得最厉害的谷歌和英特尔为例,其实俩公司本季度的业绩看上去都相当不错,但市场就是不买单。 先说谷歌,第三财季营收1276亿美元,同比增25%,Google Cloud 收入翻倍。然而,公司本季度的自由现金流居然为负,赚那么多钱竟然还补不上砸出来的窟窿——AI基建豪赌。 英特尔也是类似情况,第三季度营收165.13亿美元,同比增21%,数据中心与 AI 业务同比增长78%,算是15年来最强的增长。但是,CFO预警公司在2027年仍无法实现正自由现金流,何况未来资本投入仍会不断增加。
跌出大棒的难兄难弟 难怪市场不买单,即使业绩增长再爆炸,但也完全跟不上公司在 AI 竞争领域的烧钱速度。 这场冰火两重天背后,是硅谷迎来了大撒币后的大压抑时代! 全面步入AI 时代后,硅谷彻底把烧钱给具象化了。
怎么形容呢?即使真把这些钱拿来用火烧,肯定都会比现在的疯狂用法要慢得多得多。 因为在当下,百亿是上桌要求,千亿是正常水平,万亿是星辰大海。 Alphabet、微软、亚马逊、Meta、甲骨文在2026年的资本开支预计达7692亿美元,这几乎是2025年的两倍,2027年还可能达1万亿。要再算上 SpaceX,根据标普的预估,这些头部公司从2025年至2030年在数据中心等 AI 项目上的资本支出将超过7万亿美元,这真是天文数字了。
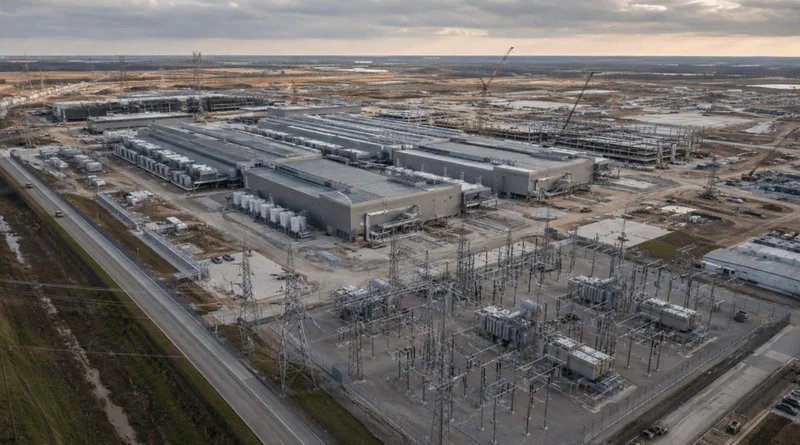
几千亿的“星际之门”数据中心项目说盖就盖,几百亿的算力单元说买就买,众人皆知硅谷群英财大气粗,可纵使家财万贯,也经不住这么花啊,最后地主家也没余粮了...... 先看亚马逊,最新季度虽然赚回了424亿美元的经营现金流,却又花773亿美元去买地、买芯片、盖数据中心,最终自由现金流居然为负335亿美元,比分析师预期的负77亿还差了四倍之多! 缺口怎么补?借!这一季新增长期债务481亿美元,长期债务已从年初的656亿飙到了1731亿。
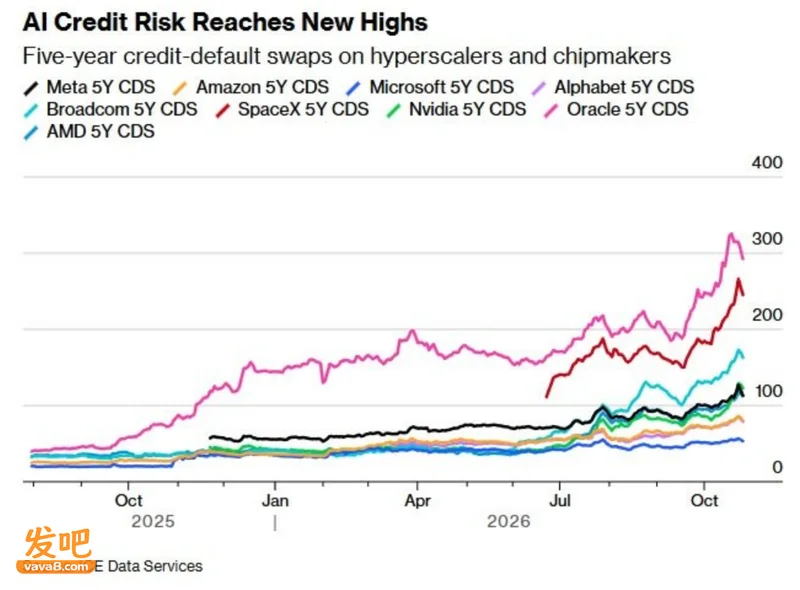
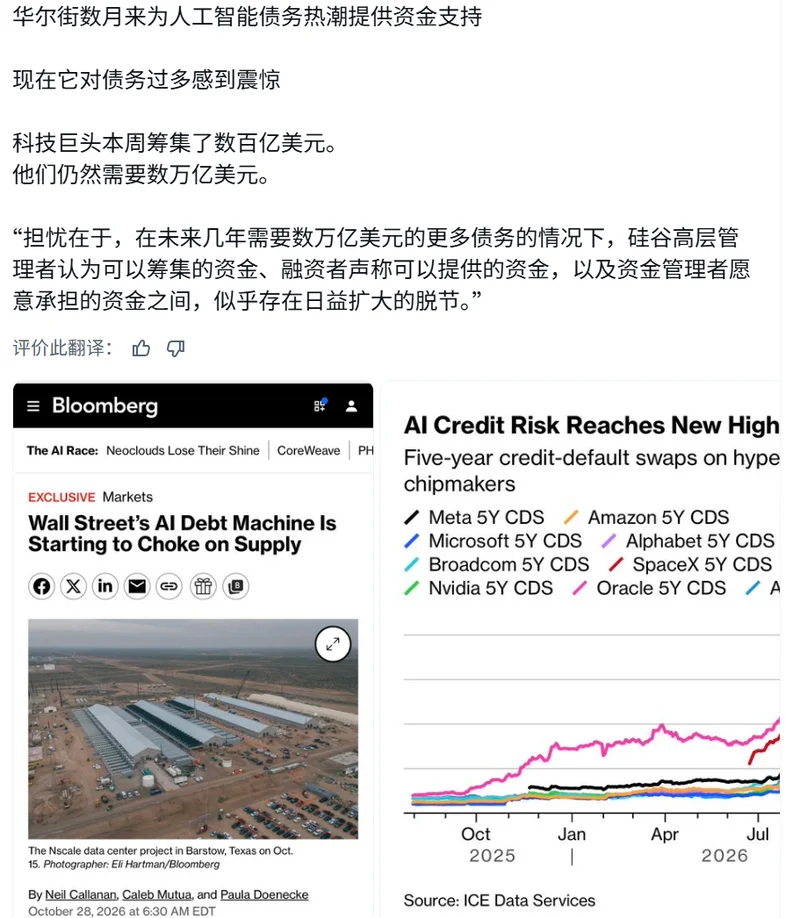
AI信贷风险陡增 Alphabet 同样也是自由现金流为负,同一季度靠卖股票筹了124亿美元,此外又借了290亿美元。 Meta更夸张,单季赚了328亿,就敢花349亿,自由现金流直接干成负21亿美元,这是它上市以来的第一次。 要是把微软、Alphabet、亚马逊、Meta、甲骨文这“御五家”合起来看,前三季度总经营现金流5429亿美元,同比涨 29%,创下历史纪录。但资本开支翻了一倍,达到 5569 亿美元。
疯 狂 发 债 很明显啊,花得比赚得多,这还是 2011 年有数据以来的第一次。 这意味着,“御五家”自由现金流也从去年同期盈余1435亿美元,变成了140亿美元的赤字。 经常是赚的钱还没到账,账上的钱都已经提前花出去了,堪称让“现金奶牛”集体患上“产奶贫血症”。 钱不够的时候,最先被牺牲的自然是股东。
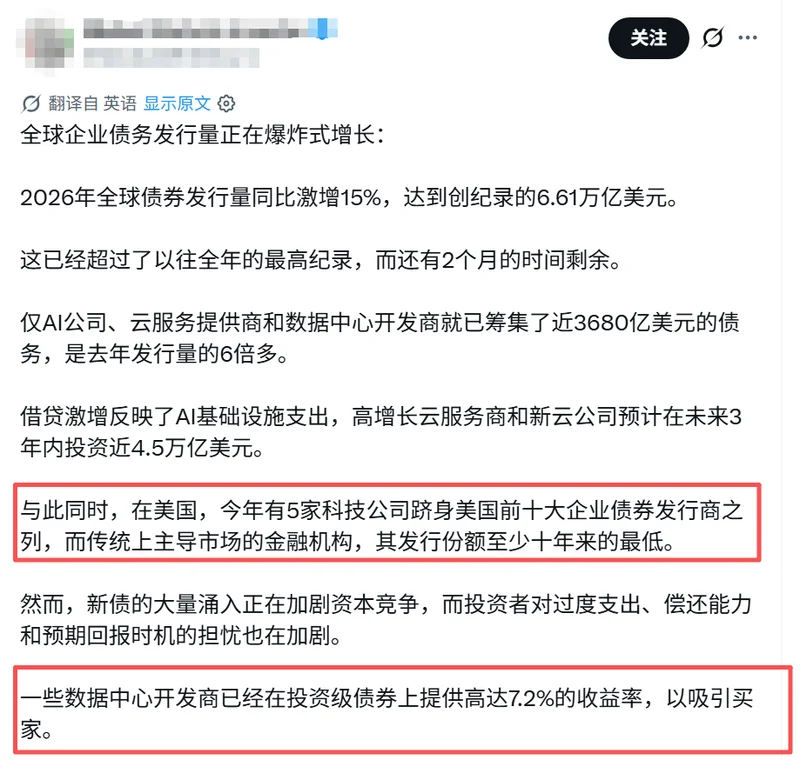
五家公司的回购被砍掉了83%,从818亿降到136亿,像 Alphabet 和 Meta 今年连一股都没回购,而去年同期两家合计买了665亿。如今拿来回馈股东的钱,只占赚到现金的9.3%,去年是 27.4%,这还没算现在花掉的。 过去,科技巨头靠自己赚的钱就能投资,可现在用股东钱祭天后还不够,下一步就是大举发债筹钱。 截至今年,AI领域头部公司发债约2440亿美元,而去年全年才1080亿,摩根大通预计全年科技行业发债将达到 5400亿美元,创历史新高。
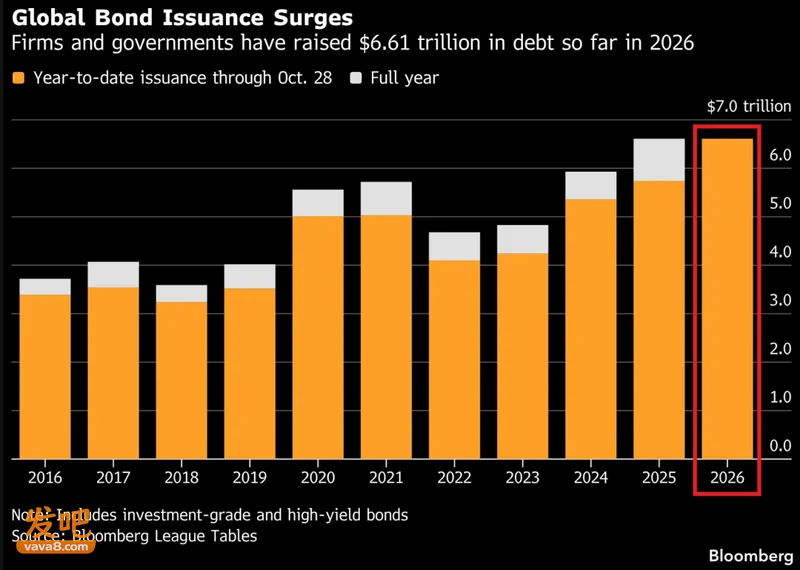
把全球债券发行量都拉高了 市场态度同样也在发生改变,以前花钱是“对建设有信心”,现在花钱成了“坑爹败家子”。 所以,什么业绩好,风风火火搞建设,目前都不能让投资者们放心了。 这份不信任,连大模型明星公司也躲不过。
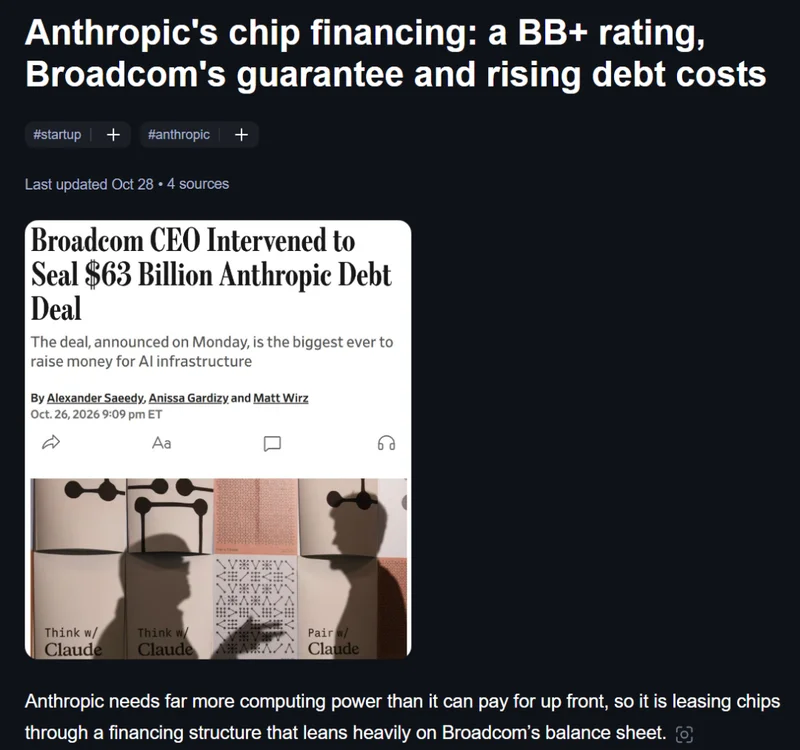
筹钱筹钱还是™的筹钱! 正准备IPO的 Anthropic,其信用评级迎来首次曝光,仅是 BB+,是投机级里最高的一档,距离投资级还差一级。 可以这么说,这样放债券里,基本是很多人眼里的“垃圾债”了。 意味着,资本市场对 Anthropic 的长期偿债能力、现金流稳定性以及商业模式的可持续性,仍然存在明显疑虑。 02:隐形巨影 比发现一堆泡沫更恐怖是,还有更多泡沫被隐藏在阴影之下。 等到见光时分,阳光下的泡沫不会是彩色的,只会惨烈而连环地破裂掉,没有东西会剩下。 去年,有媒体翻遍硅谷五巨头的财报附注,发现了一个反常识的事:它们没列入资产负债表的债务,已经涨到约1.65 万亿美元,比账面上的1.35万亿还多,而且四年里涨了8倍。
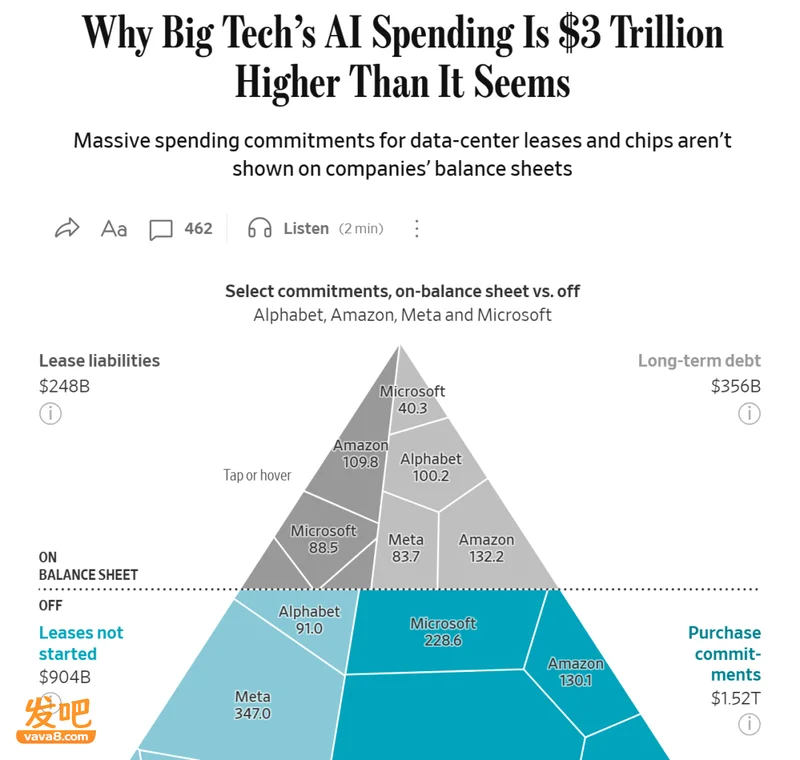
报表外债务惊人 后续媒体报道还把统计范围扩大到了9家公司,该数字则达到了惊人的3万亿美元之巨! 不过话虽这么说,但不等于今天就欠了3万亿。 这些是未来5到10年要兑现的合同承诺,但是,这并不意味着这些硅谷巨头就是什么善男信女了。
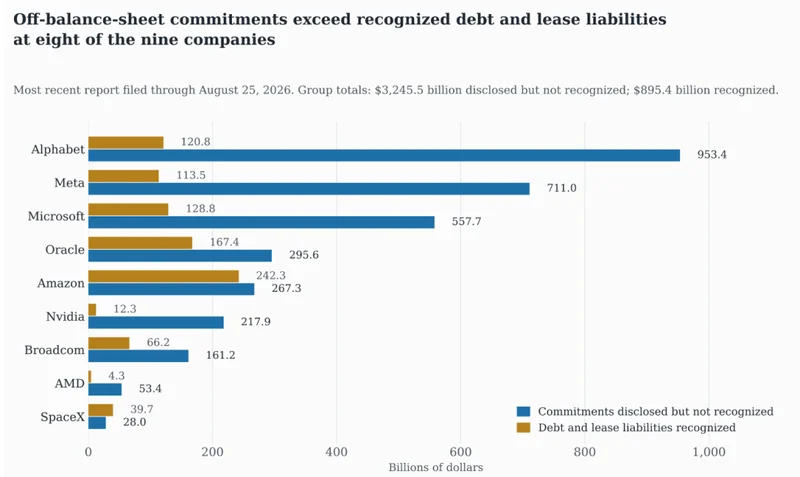
棕色为表内,蓝色为表外 其中大头主要来自两部分:约1.2 万亿美元尚未开始支付的租赁承诺,以及约1.9万亿美元的长期采购承诺,包括芯片、服务器及其他数据中心基础设施的采购。 问题在于,这些未来付款义务,并不会全部以传统债务的形式直接呈现在资产负债表上,而是以部分租赁义务和采购承诺等形式,体现在财报附注的合同承诺、租赁披露等项目中。 换句话说,如果只盯着资产负债表上的负债数字,就可能低估这些科技巨头未来几年真正需要承担的资金压力。 一边花式藏债务,不体现在账面上,一边花式融资,不断把债务越来越大。
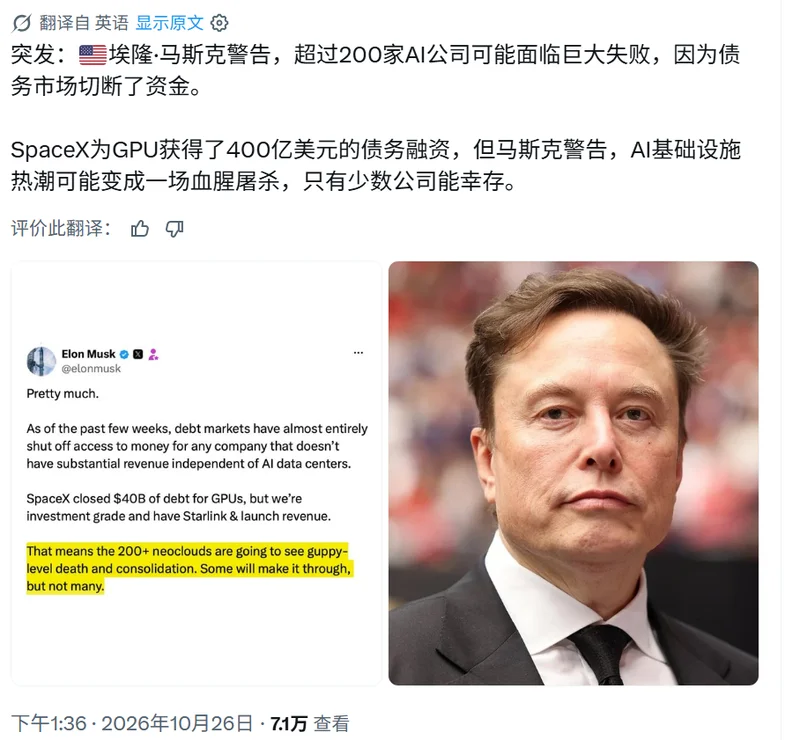
租,不买。 数据中心动辄几十上百亿美元,巨头们没有全靠自己盖,而是大量长期租用。 按现行会计准则,租约开始前不计入负债,只在附注里披露,甲骨文就是最极端的例子。 它给 OpenAI “星际之门”供算力,靠的就是租数据中心,根据最新10-Q披露,它尚未开始的租约承诺就达到了2880亿美元,2022年11月这个数字才71亿,不到四年涨了约40倍!
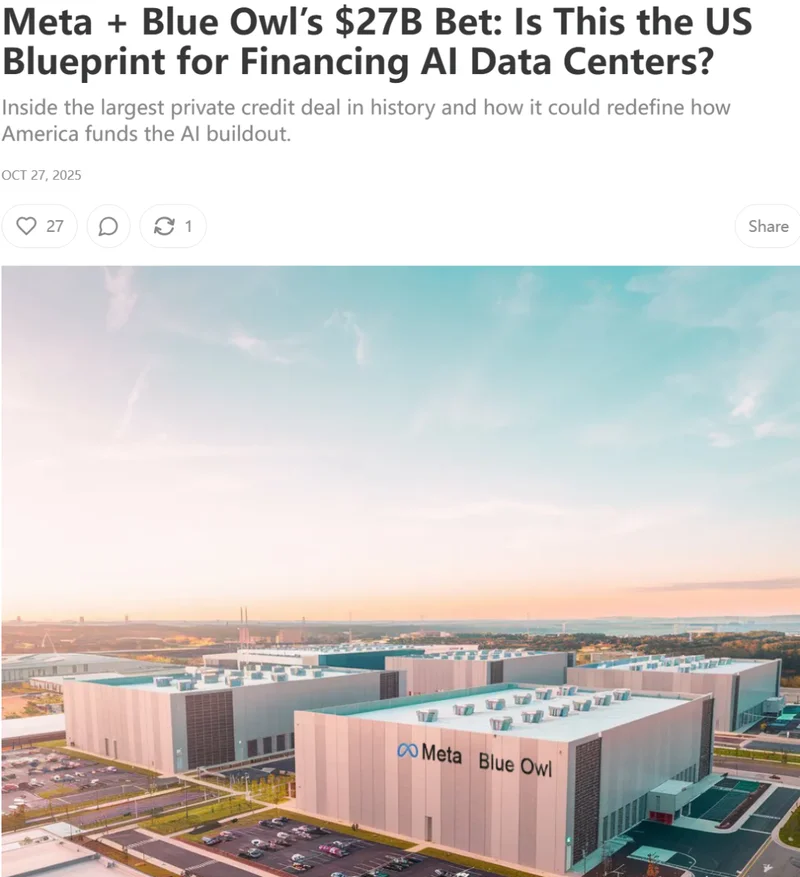
拉人合伙。 Meta 在路易斯安那的 Hyperion 数据中心,找来 Blue Owl 成立合资公司,对方占 80%,Meta 占 20%,开发成本约270亿美元。等 Meta 把建成的园区租回,这笔债务就能不算 Meta 的负债。 目前 Meta 还在盘算用相同招数在德州筹划一个130亿美元量级的新数据中心,可据报道,Meta 现在表外债务约 4200亿美元,几乎是账面债务的3倍。 买,也不立刻算。 还没交付的 GPU 和服务器长期合同,同样不上表。
链条下游:把GPU当抵押品。 除了巨头之外,新云厂商没有大厂的现金流,只能把 GPU 本身抵押出去。 CoreWeave 曾用 H100 作抵押借了约23亿美元,票息约14%,这类 AI 云创业公司的 GPU 抵押融资累计已超百亿美元。
更微妙的,是巨头之间的“内循环”。 《华尔街日报》曾报道英伟达与 OpenAI 谈了一笔约2500亿美元的融资担保。 这主要用来帮 OpenAI 租用软银在俄亥俄州开发的10吉瓦巨型数据中心,项目总投资预计超过5000亿美元。另有消息称,英伟达还在讨论为 OpenAI 买芯片提供最高3500亿美元的融资。
最会玩的三人 假如这样看得有点烧心,不如看看钱的直观路径: 英伟达担保 → 软银建数据中心 → OpenAI 租算力 → OpenAI 拿着担保撑起来的钱,回头买英伟达的芯片 → 英伟达确认收入,再去担保更多项目。 好家伙,卖铲子的,给买铲子的人担保。
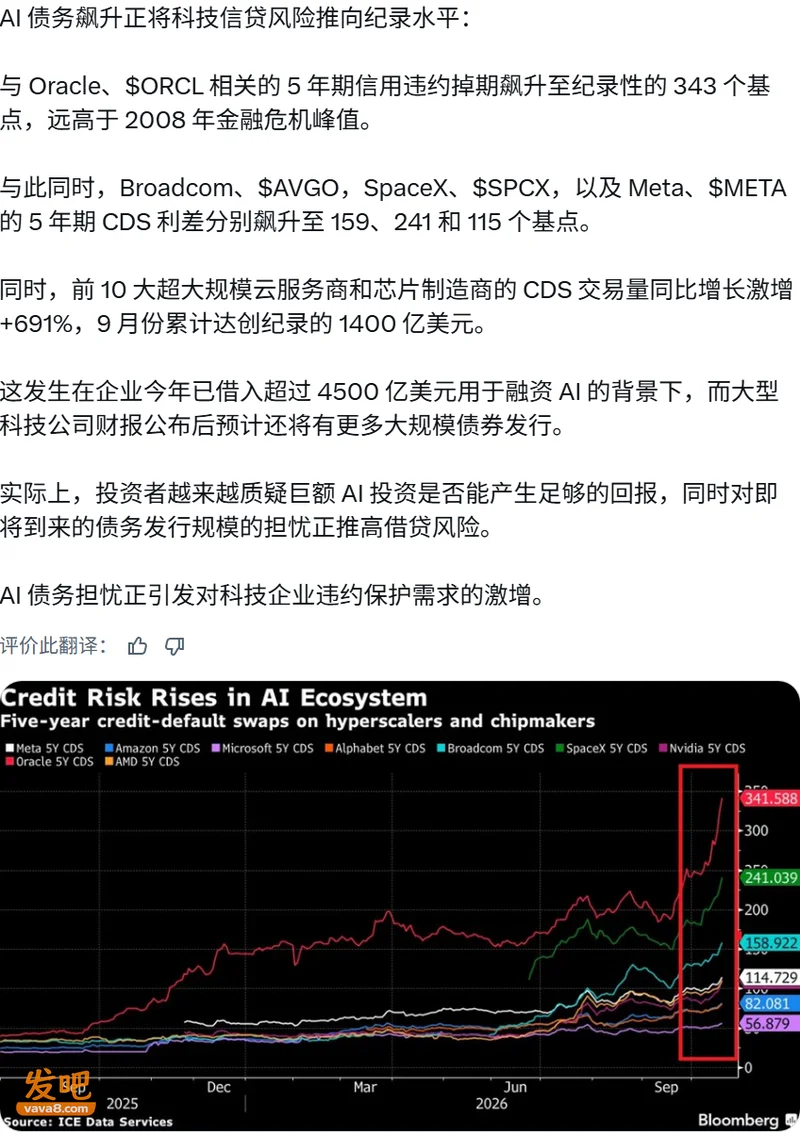
发债就更是脑洞大开了。 Alphabet 发行的英镑世纪债(2126年到期),是自1997年以来科技公司的首例,亚马逊发行的美元债最长到2076年,把还款压力推给几十年后,属实是要“相信后人的智慧”。 摩根大通估算,到2030年AI基础设施总投入将达5.5万亿美元,其中约4.1万亿要靠债务融资。 问题是:这么大的窟窿,谁来填?
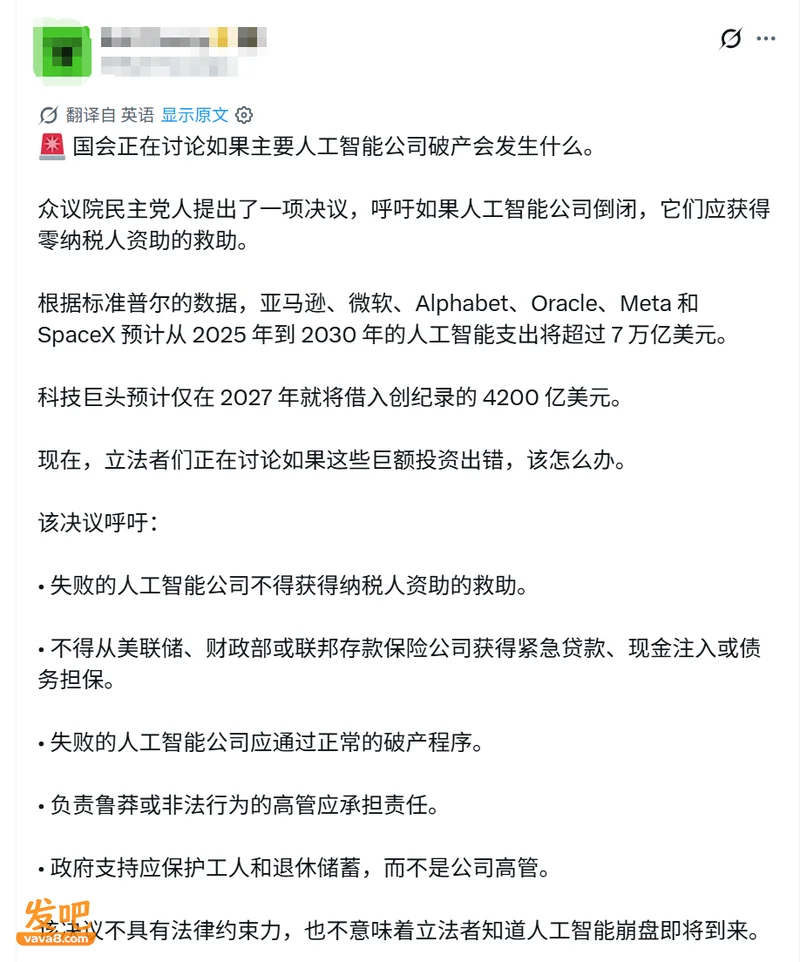
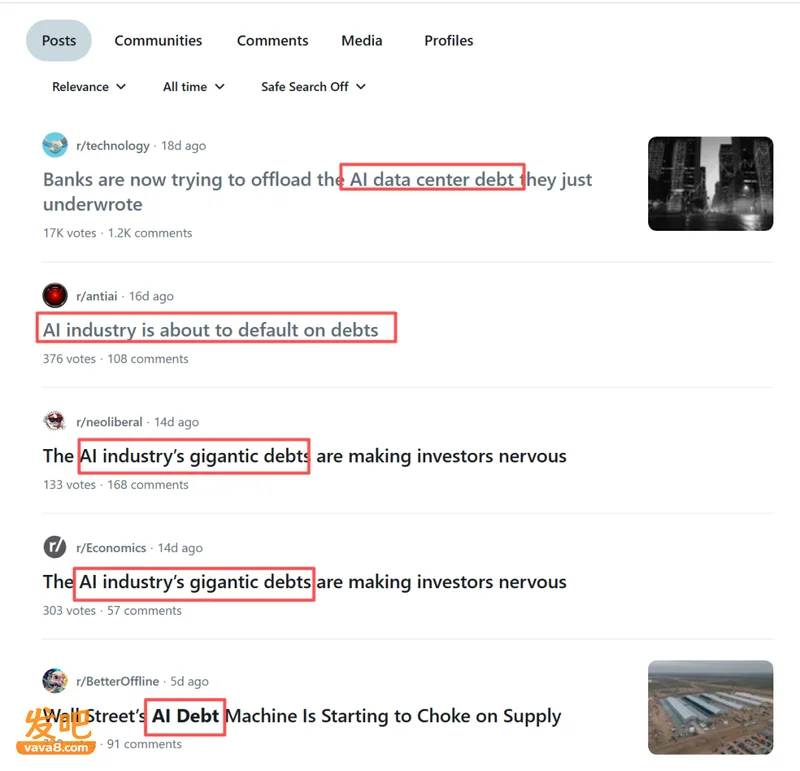
这波相信后人的智慧了 答案是,钱已经从华尔街,流向了主权基金和养老金。 哥伦比亚商学院教授 Van Nieuwerburgh 对此做出过警告,由于这类债务正越来越多地流经养老基金和私募信贷工具,很少有人意识到这种风险已经渗透到自己的退休储蓄和保险储蓄里。 海外论坛上,普通投资者对此的担心可谓是愈加严重。 关于 AI Debt(人工智能债务)词条的相关讨论
新闻天天都在报道各种轰轰烈烈的 AI 大基建,AI 在美国还被特朗普要求改名为 Super Intellingence(超级智能),但背后钱咋来咋用是糊涂账啊??? 尤其是最直观的感受:砸了那么多钱,怎么没听到太大响动呢? 可能有人会说,万一这跟2000年初的电信泡沫类似呢?基建先砸了,后续才能开花结果。 2000年美国上市电信运营商的资本开支约1210亿美元,约占当年 GDP 的1.2%。
按高盛口径,美国 AI 投资占 GDP 的比重预计从 2026 年的 1.8% 升到 2027 年的 2.5%,未来还会继续。 所以这次砸钱实在太猛,根本不是一个数量级。 不怪很多人认为,这可能是“AI 时代的安然时刻?”
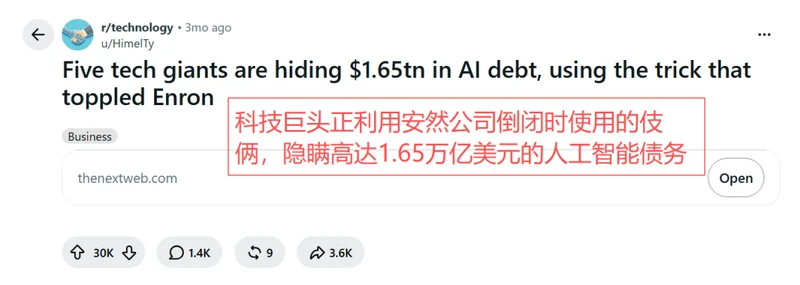
安然丑闻(Enron Scandal)是美国历史上最严重的企业财务造假事件之一,不仅导致数千名员工失业、投资者损失数百亿美元,也使员工的退休储蓄遭受重创。 作为最知名的上市公司财务欺诈事件,其中的复杂融资、表外承诺、对未来收益的高度依赖、真实杠杆不易识别等问题,都与目前的 AI Debt 有相似之处...... 这位获得超过9000赞的 Reddit 老哥更将其形容为“Enron式财务舞弊+2008年金融危机融资模式”的结合。
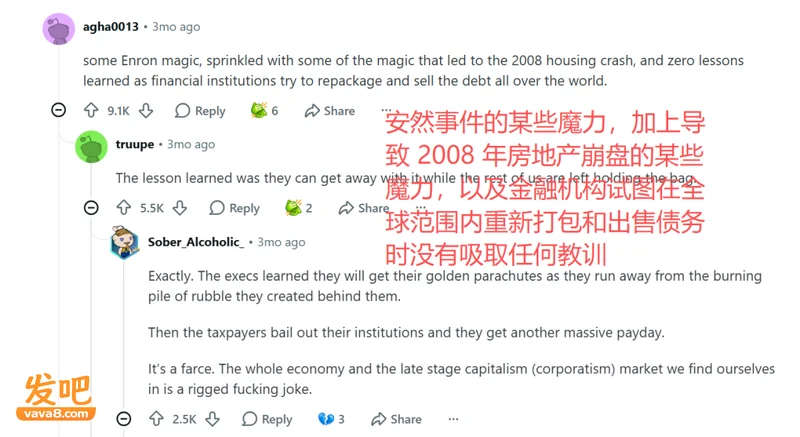
安然式风险——复杂结构让真实财务状况变得不透明。 好比现在,AI 巨头是否正在利用复杂融资结构,把真正的财务风险转移到表外? 2008年金融危机式风险——信用扩张是否超过了最终需求。
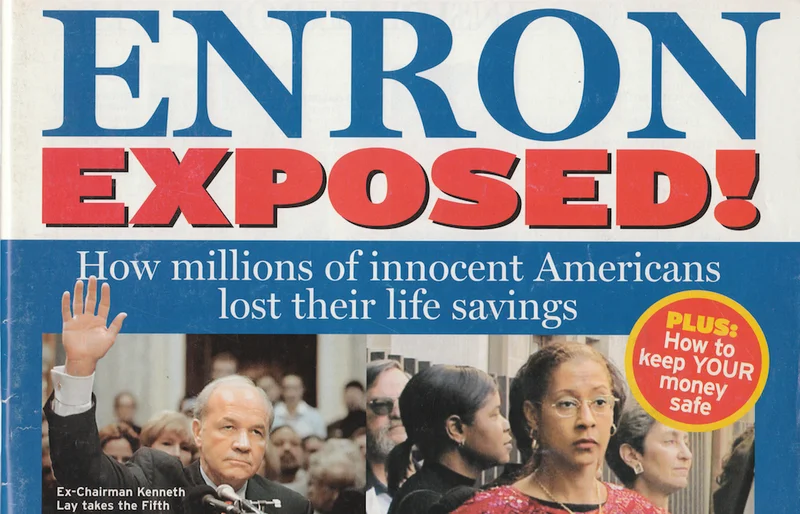
安然事件后依旧出现了2008金融危机 又如,私募信贷机构是否正在重新包装 AI 风险,并将其出售给全球投资者? 尤其是大家更易察觉的问题:是不是把尚未实现的 AI 商业价值提前资本化了? 那么多钱进去了,泡泡有了,响动呢? 03:Ride The Bubble 面对泡沫,大家似乎都想成为那个“乘骑泡沫”的幸运儿。 “Ride The Bubble”——理性的专业投资者(如对冲基金、机构投资者)即使清楚地知道某项资产的价格已经存在严重泡沫、远超其内在价值,他们也不会选择立即做空或卖出,而是选择继续买入或持有该资产,企图在泡沫破裂前的最后一刻获利套现。 但在如今的暴跌面前看来,似乎有人跑掉,有人踏空,正如现在对所谓的“AI泡沫”的看法一样分裂。
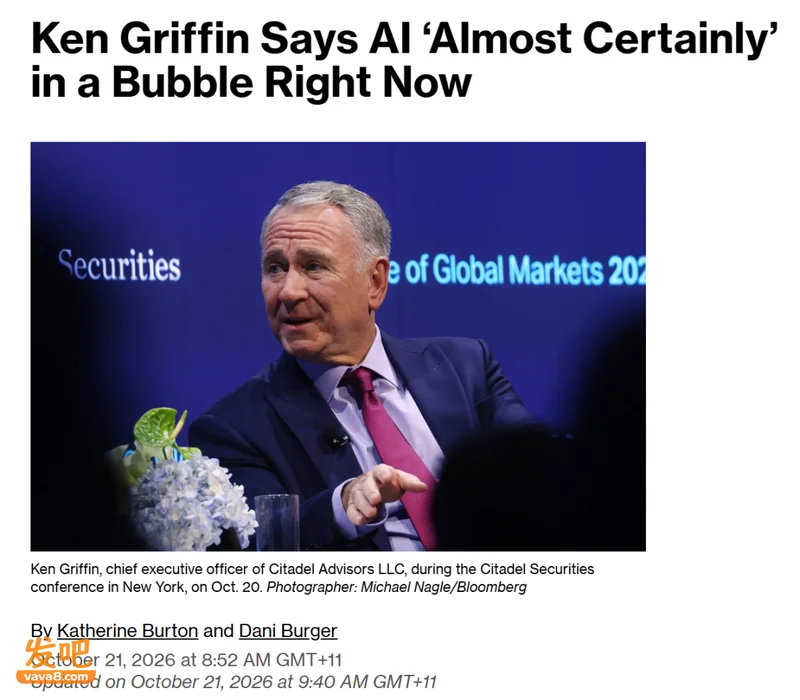
悲观派:如果 AI 需求无法兑现,数据中心、GPU 和长期租赁承诺会形成巨额沉没成本,进而引发信用风险传染。 城堡投资创始人 Ken Griffin 说这轮 AI 热潮「几乎肯定」已形成资本泡沫。 乐观派:AI 的真实需求仍在增长,不能因为负自由现金流就断言泡沫即将破裂。
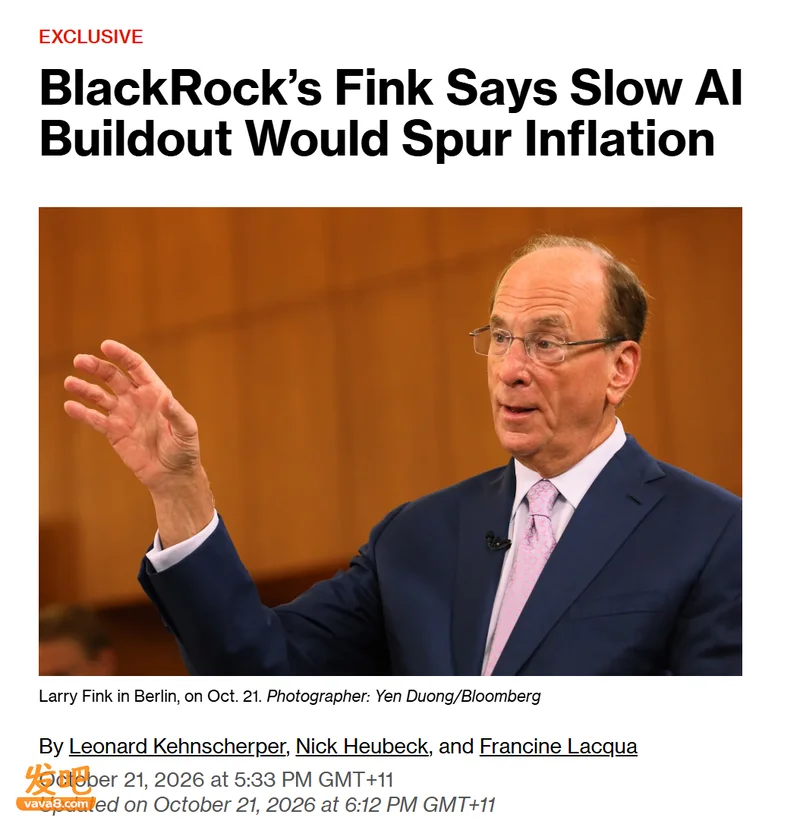
跟前面那位打一架得了 贝莱德 CEO Larry Fink 警告数据中心建设若延迟,可能推高算力成本并威胁经济增长。 每个立场都有大牛与资金站台,不过有一点是确定,在这轮疯狂的AI大基建面前,整个硅谷都在陷入囚徒困境。 投少了,万一需求真的爆发,会把客户和市场份额让给对手;投多了,最坏是折旧、减值和股价承压,对现金充裕的巨头不致命,由于两种错误的代价不对称,只能不断加码不停烧钱。
破裂时刻无人能知 强者靠现金(传承)硬扛,弱者靠杠杆(八字)硬赌。 即使未来股价还会在 AI 热浪下不断蒸腾波动,硅谷也可以继续讨论十年后的超级智能。 但这些AI上市公司,得先证明自己能撑得到那一天。