


“现金为王”的大时代,谁才是真韭菜?
如今的100万,真能顶上2018年的384万吗? 当年被笑“胆小”的存钱族,和满仓买房的人,到底谁才是真韭菜? 想把这笔账算明白,得先弄懂一个词:通货紧缩。 它到底是个啥,又是怎么悄悄改了钱的含金量?
先说说最新情况。 10月19日国家统计局公布的数据显示,一线城市商品住宅销售价格环比继续上涨,二三线城市环比降幅总体收窄。 不过按70城简单平均算,9月全国70城新建商品住宅价格指数的环比指标(-0.1%)和同比指标(-3.0%),房价同比还在往下走。 物价这边,9月CPI同比上涨0.9%,核心CPI同比上涨1.0%。
楼市是在回稳,可手里攥着现金的人,底气一点没少。 通货紧缩被称为经济的“癌症”,治理难度极大。 本文将梳理通货紧缩的原理及其影响。 在经济学家看来,通货紧缩是指商品和服务的普遍价格水平下跌。
其中的关键词是“普遍”,即并非仅指某一领域商品和服务的价格下跌,这是理解通缩的核心。 衡量普遍价格水平的常见指标有CPI、核心CPI、PPI以及GDP平减指数。 首先是CPI,即居民消费价格指数,由国家统计局每月公布。 2021年二季度至2024年三季度的数据显示,进入2023年之后,我国CPI长期在零附近上下波动,始终在通缩边缘徘徊。 CPI中的部分条目波动较大,例如能源和食品价格,因此又有了剔除这些因素的指标,即核心CPI。 核心CPI的走势与CPI基本一致,进入2023年后长期在0.6%上下波动,到2024年三季度已降至过去几年的最低水平,仅为0.3%。 这说明我国当前的通缩压力较大。 通缩的成因多种多样,一种较为常规的解释是:过去各经济主体普遍加杠杆、大量借钱,使货币总量较多;如今在收入没有明显增长的情况下,又进入了还债周期,用于消费和投资的资金越来越少。
在产能十分充足而消费持续下降的情况下,消费品价格自然会普遍下跌。 当然,这只是一种较为简单的理解。 相较于成因,通缩带来的影响更值得关注。 借助一个简单的宏观经济模型,可以将经济拆分为政府、企业、居民和金融四个部门来分析。
通缩意味着价格水平的持续下跌,这会直接影响企业的销售业绩与收入。 企业收入下降后,作为企业员工的居民,其收入难以较快增长,甚至面临被裁员的风险。 在这种情况下,居民会控制自身消费,债务负担较重时更是如此,这是通缩对居民的直接影响。 间接影响则在于,上市公司收入降低后,其内在价值随之下降,股价也会下跌。
这意味着居民持有的金融资产随之缩水,财富效应减弱,居民会进一步控制消费。 在工资性收入和财产性收入双双下降的情况下,压缩消费、增加预防性储蓄便成为十分合理的选择。 而这又会加剧企业的经营困境,使企业收入继续减少,经济由此陷入通缩螺旋。 居民的金融资产尤其会受到冲击,由此形成十分严重的恶性循环,而目前我国正处于这一循环的边缘。
理解这一问题,还需要掌握几个基本原理。 第一,在现代金融经济条件下,负债是刚性的,不会因个人经济状况而发生较大变化,到期就必须还款,且按名义利息计算。 第二,收入是不确定的。 在通缩背景下,企业和居民的收入都在下降。
居民不敢消费,企业便缺乏收入;企业缺乏收入,便不敢投资。 投资决定了整个社会的利润水平,投资不扩张,赚钱就会越来越难。 而收入下降时,实际债务负担会越来越重。 这意味着收入中用于还债的比例越来越高,消费难以增长,进而出现大量企业违约与居民违约。
当违约超过一定比例时,金融危机便会发生。 第三,资产价格是有弹性的。 在通缩背景下,资产价格的跌幅往往超过经济下行的幅度;在通胀和经济较好时,资产价格的涨幅也往往超越经济基本面。 正因为资产价格弹性较大,通缩背景下特别容易出现通缩螺旋,而且难以治理。
仅靠企业和居民的自发行为,这种局势往往需要持续一段时间,直至市场充分出清后才能开启新一轮周期,这正是通缩难以治理的原因所在。 对此,经济学家明斯基的研究提供了重要参考。 明斯基的研究方法,是把每一个经济单位,无论政府、企业还是居民,都视为一家银行,每天都面临流动性风险,需要平衡现金流入与现金流出。 这意味着每个主体都面临生存约束:只有现金流入大于现金支出,即足以覆盖支付承诺时,才能在金融体系中存续。
如果现金流入持续小于支付承诺,就可能面临极大的问题。 此时,经济主体其实没有太多选择。 第一是消耗现金储备,例如暂时失去工作但有存款,便可以用存款偿还贷款。 第二是设法增加收入,这是最好的选择,但在通缩背景下,增加收入十分困难。
第三是借入更多资金。 然而在通缩背景下,资产价格下跌、收入不稳定,想要借到更多资金并不容易,这一点在资本主义国家更为明显。 在我国,金融机构放贷意愿相对较强,但居民借贷意愿不足。 第四是降低支出,但一旦降低支出,就会影响其他人和其他企业的收入,因为一方的支出构成了另一方的收入。
第五,在别无他法时,若手中持有资产,便可能选择变卖资产。 一旦大量主体变卖资产用于还债,就会引发资产价格暴跌,这便是所谓的“明斯基时刻”。 当前股市和房市跌幅较大,部分原因正是过去加了较多杠杆,许多人到了还债时没有其他收入,不得不变卖资产,这是典型的流动性危机。 当大量市场主体为满足支付承诺而不得不变卖资产时,资产价格就会暴跌,这就是明斯基时刻。
这样一个简单的关系,能够解释许多经济现象。 基于上述分析,该作者提出了几点个人启发与建议。 他认为,第一,通缩被称为经济的“癌症”,比通胀更难治理。 如果财政支出没有大幅扩张(扩张规模可能至少需要5万亿元),物价可能会在通缩边缘徘徊一段时间,难以很快走出困境。
因此,能否走出通缩,关键不在于居民和企业,而在于政府的政策发力。 第二,通缩整体上对债务人十分不利,适当降杠杆是一种理性的选择。 第三,在通缩背景下,如果没有确定性的投资渠道,投资现金类资产,包括银行存款、短期债券和债券基金等,都是较好的选择。 这类资产的绝对收益不高,但相对收益较高。
所谓相对收益,是指今年100元能买100个苹果,两年之后或许能买到120个苹果。 虽然名义利息很低,但购买力在增加,这就是相对收益。 第四,在整体经济形势欠佳时,现金流十分宝贵,应当想尽一切办法稳住乃至提高自身的现金流。 目前许多资产的价格虽然不能说绝对便宜,但相对合理,部分资产甚至被低估。
在这种情况下,拥有现金和稳定的现金流,就能在未来的经济周期中掌握主动。 道理讲到这儿,再回头看标题里那个“100万等于384万”,就好懂多了。 时间倒回2018年,楼市热得发烫,一线城市的房子半年涨几十万是常事。 谁揣着100万不买房,亲戚朋友嘴上夸稳当,心里多半笑他胆小、不懂理财。
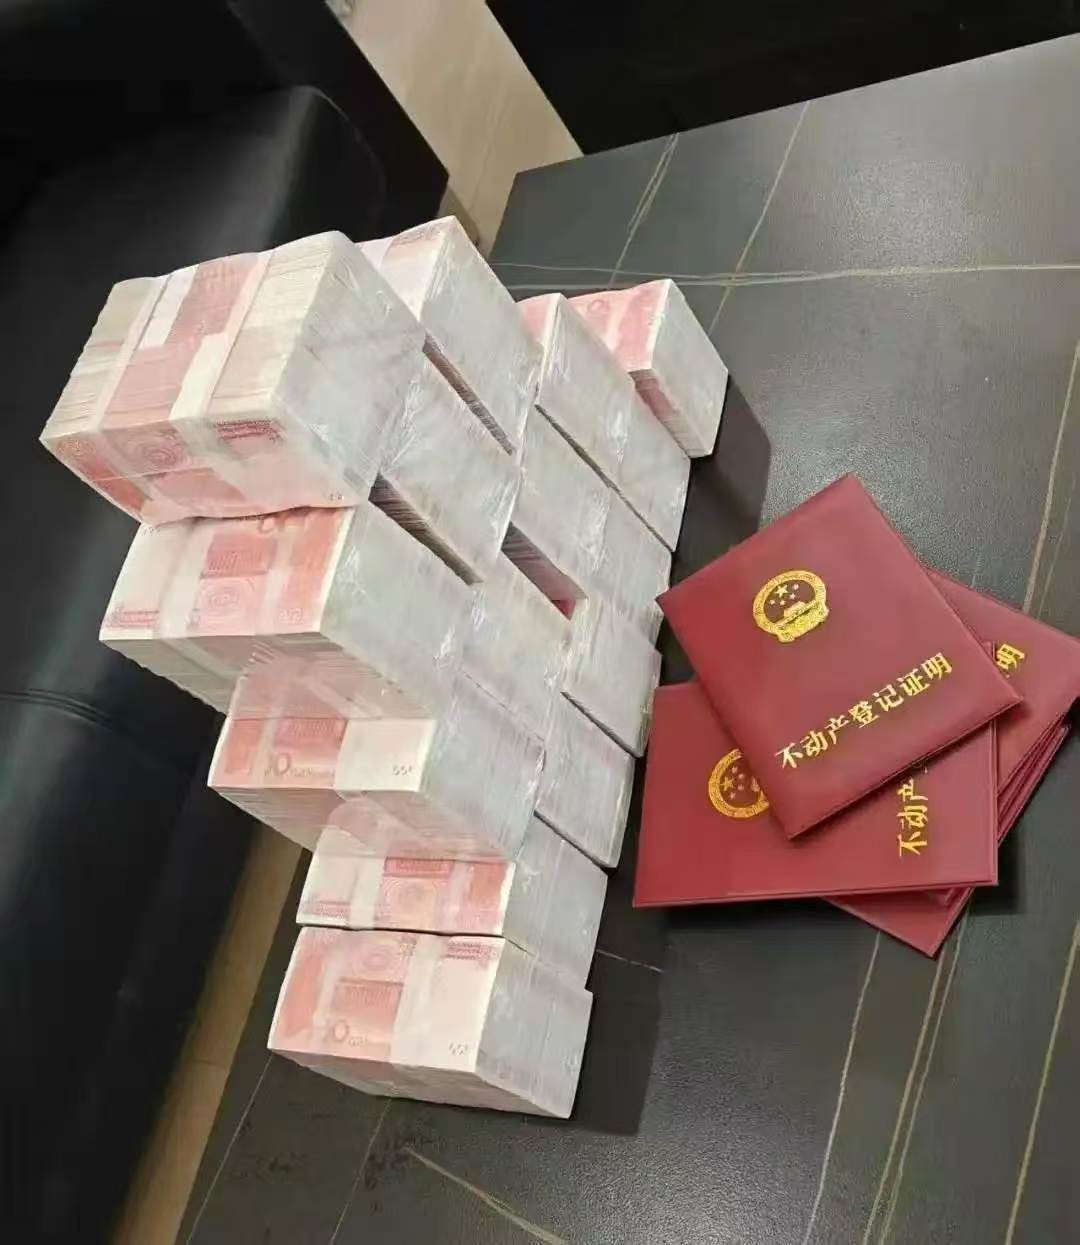
那几年流行一句话:现金是垃圾,负债才是本事。 可账一算就露馅了。 100万付三成首付,再贷将近300万,买下400万的房子。 几年后不少城市房价跌回2016、2017年的水平,房子只值260多万,首付亏光不说,卖了还得倒贴银行。
当年老老实实存钱的人呢? 100万放进大额存单,按3%到4%的利息慢慢滚,如今已经120多万。 拿这笔钱去买当年那套近400万的房子,全款都够,还能剩点零头。 384万的说法就是这么来的,说白了,房价往下走,现金在悄悄变值钱。
再看手握两套房的家庭,日子未必好过。 房贷每月准时扣,物业费、暖气费一样不少。 想卖吧,挂一年没人问,价格降了又降。 账面上几百万,真碰上老人住院、孩子留学,兜里连二十万现金都难掏出来,房子总不能拆一块去交医药费。
有存款兜底的人,心态完全不一样。 老板画饼、职场PUA,人家敢说不干就不干。 没有贷款压身,利息全进自己口袋。 车市打价格战,4S店把现金客户当贵宾供着,酒店、旅游、奢侈品也在变着法打折,同样100万,能买的东西比前几年多得多。
这正好对上前面说的相对收益:名义利息不高,购买力却在涨。 手里有现金,还能慢慢挑别人急着甩卖的好资产。 巴菲特那句老话就是这个意思,别人恐惧时你可以贪婪。 前提是你得先有子弹,而不是被债务追着跑。 存钱的人并不傻,他们守住的是格雷厄姆反复讲的安全边际,凡事给自己留条退路。
塔勒布说的反脆弱也是这个味儿,越动荡,越能从中捞到好处。 想换工作、想去读书、家里出事要撑把伞,靠的都是这份随时能动用的现金。 当然,楼市眼下也在慢慢回稳,一线城市二手房环比上涨0.2%,连续7个月环比上涨。 可经历过这一轮起落,越来越多人明白了:杠杆能放大收益,也能放大窟窿。 潮水退去才知道谁在裸泳,而默默存钱的人,身上还多裹了一件救生衣。
说到底,谁是真韭菜,答案已经很清楚了。 追着涨价、加满杠杆的人,被周期收割了一茬;守住现金、守住底线的人,反倒笑到了最后。 今天的100万能换来什么样的生活,就看怎么理解“安稳”这两个字了。 信息来源: 1.《2026 年 9 月份 70 个大中城市商品住宅销售价格变动情况》国家统计局 2.《坚持扩大内需,推动经济持续回升向好》求是网