


美国的美甲机器人打到“只剩1家”了?
美甲机器人,开始打扫战场了 10Beauty在不到两年内第二次买下自己的直接对手。
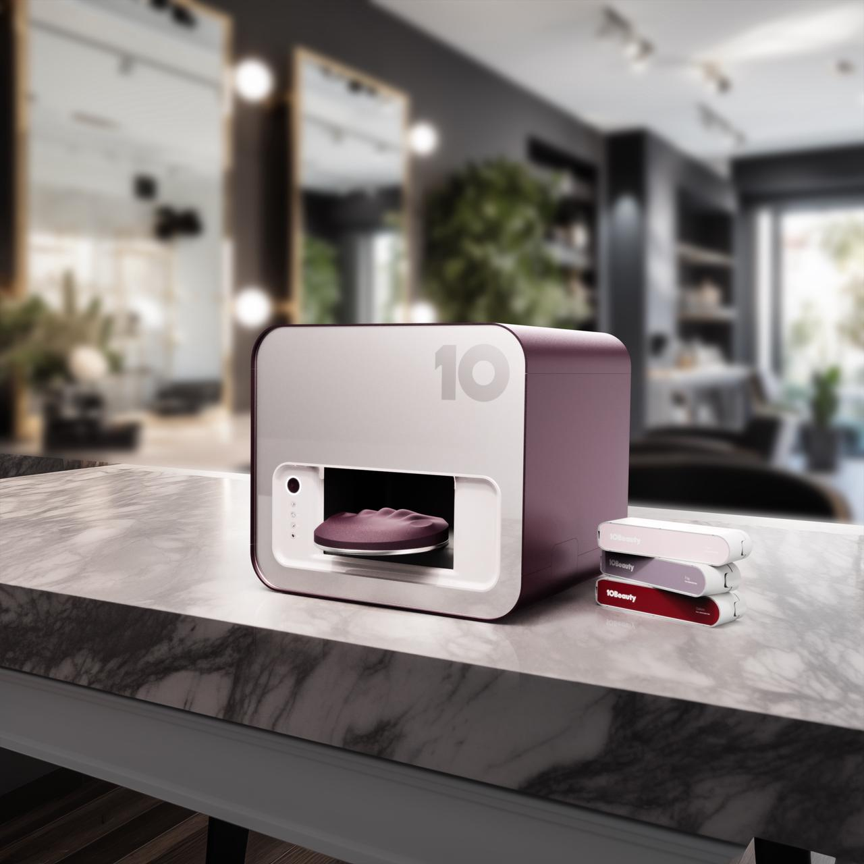
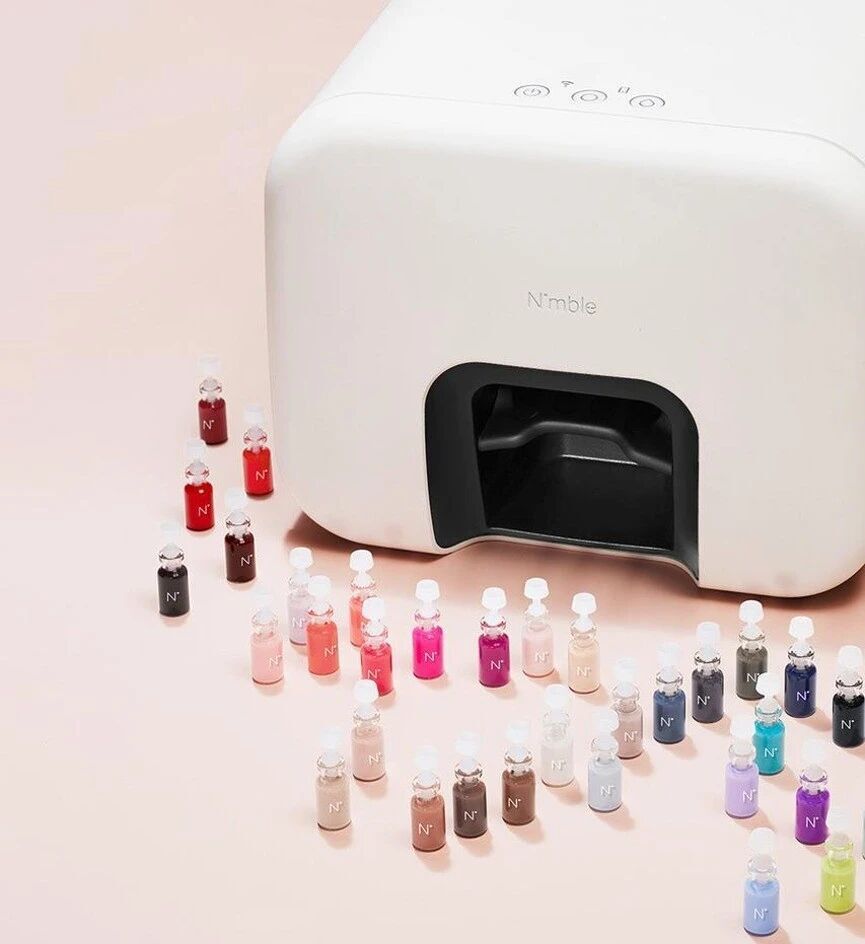
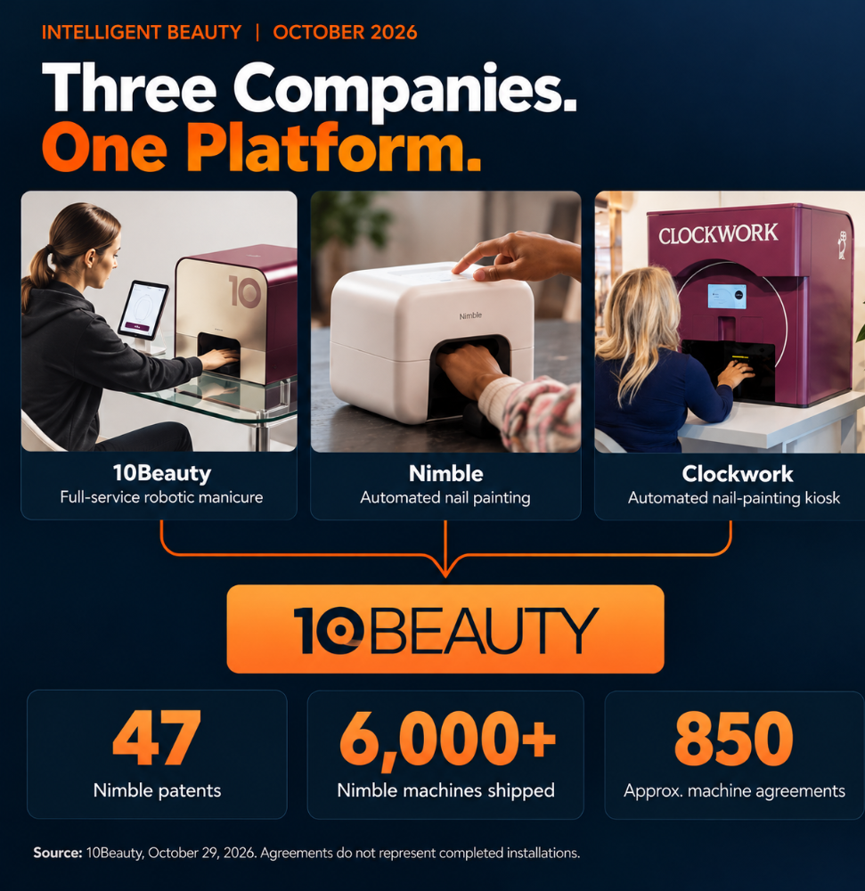
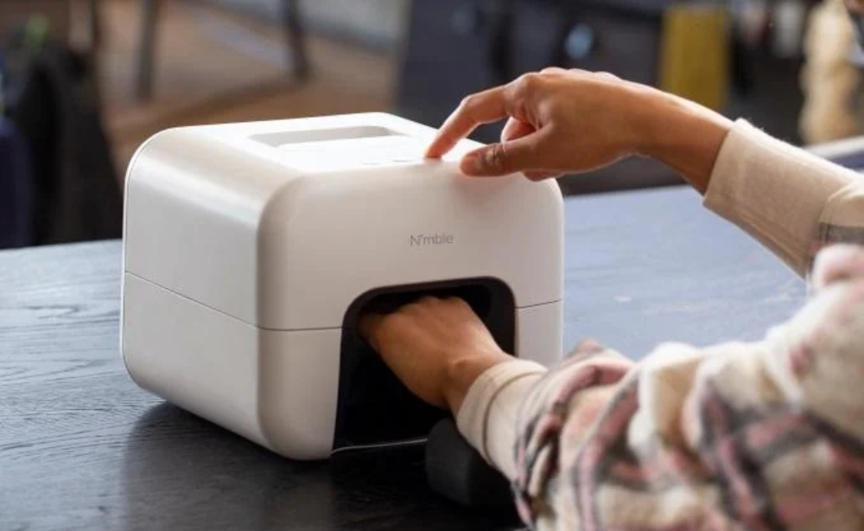
近日,这家波士顿公司宣布收购Nimble,将47项已批专利、超过6000台累计出货的制造经验,以及Nimble的首席技术官、CEO和研发VP一并收入体系。 上一次是2025年2月,被收购方叫Clockwork。那笔交易之后,Clockwork分布在全美的22台设备全部关停,品牌没有活下来,尽管此前已累计完成超过50万片指甲的涂绘。 当整个机器人行业还在争论人形机器人何时走进工厂时,一个更小、更安静的战场,正在完成第一次合并。 至此,美国美甲机器人赛道的三位早期开拓者,从三足鼎立变成了一家独大。 在一个如此之小、如此之新的品类里,吞并同行往往意味着,这个赛道的第一次试错周期结束了,有人开始打扫战场。 而清场,往往是一个行业从讲故事走向算账的真正起点。 01 不到两年,赛道完成第一轮集中 先来回看这三家公司。 2018年,Clockwork创立于旧金山,主打“10美元、10分钟”的迷你美甲(minicure),只解决上色一个环节。它曾在Target等渠道铺下22台设备,融资超过1000万美元,投资人不乏Dropbox联合创始人ArashFerdowsi这样的名字。 但商业上,它始终卡在一个尴尬的位置,既替代不了沙龙的全流程体验,又贵得不像一台自动贩卖机。最终,全部设备关停,公司被10Beauty收编。 Nimble押注的则是家用场景,设想是将桌面级设备卖进客厅,让用户在家里完成上色。截至被收购时,它已出货超过6000台美甲机和60000颗甲油胶囊,RonMiller主导技术开发九年。但家用路线要翻越的,不只是技术高山,还有心理门槛。几百美元的硬件加上被锁定的耗材,赌的是用户“愿意在家美甲”这件事的频次。这个答案,在Nimble被收购时仍然没有公开数据可以支撑。
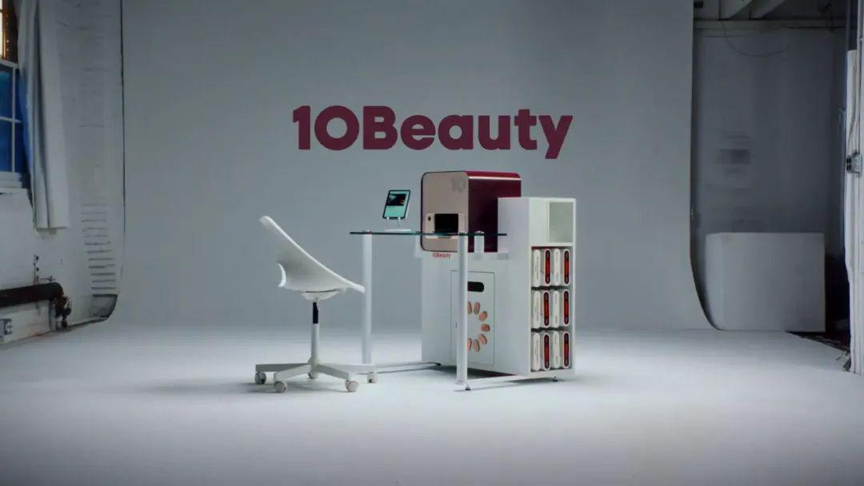
10Beauty的两位创始人在卖掉酒店软件公司Alice后转战美业。他们请来打造过初代Roomba的机器人专家ChrisCasey担任CTO,用四年时间、几十名工程师、数千万美元,做出一台能完成卸甲、修形、护甲、上色、封层的完整设备——The10。 公司将自己称作“美甲机器人界的Nespresso”。设备铺进UltaBeauty、Nordstrom的门店,单次服务25至45分钟、定价约30美元,耗材以一次性胶囊封装、用完即弃。2026年7月,它完成2350万美元新一轮融资,累计融资超过7000万美元。在首批1000台机器的预售阶段,胶囊订阅业务已产生约1300万美元年经常性收入。 三家公司代表三条路线,几乎就是一部微缩的硬件创业编年史。但最终只有10Beauty活了下来。
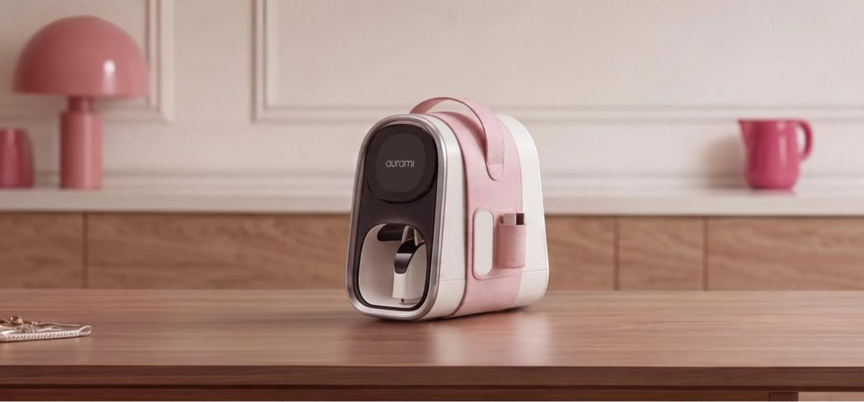
两次收购放在一起看,逻辑并不难拆解。第一次吃下 Clockwork,10Beauty补齐的是计算机视觉、标注工具、数据集与算法管线;第二次吃下Nimble,它拿到的是近十年打磨的机械结构、五轴运动控制方案、全球专利墙,以及一套已经跑通过的家用胶囊耗材体系。 早期赛道的并购,本质上买的是时间。把别人用数年踩过的工程坑、积累的专利和真实场景数据,一次性压缩进自己的产品周期。Clockwork的结构光3D扫描与AI视觉能力,Nimble的家用整机与耗材体系,都是真金白银烧出来的工程资产。 被收购不等于被保留。Clockwork验证过的“极简、低价、高频”路线,在并入10Beauty之后被主动放弃,品牌终止,机器下线。这说明10Beauty的收购逻辑中,“消除竞争性叙事”与“获取技术资产”至少同等重要。毕竟,把别人的失败经验买断,有时比买断成功更便宜、也更致命。 值得注意的是,相关报道称,10Beauty创始人最初想做的,恰恰是家用个人机器,后来才转向B2B,并明确说过“等消费者熟悉了技术,再推出家用版”。所以,此次收购Nimble,其实是重拾初心。在以胶囊耗材为核心的商业模式里,门店和客厅是两个天然的流量入口,而Nimble正是那张现成的家用门票。 更关键的是,两次收购还指向一个更底层的商业结构。设备是流量入口,耗材才是利润来源。10Beauty的胶囊订阅在首批1000台预售阶段产生了约1300万美元ARR,管理层预期铺到3000个点位后胶囊收入可达5000万美元。 同样的逻辑出现在家用新秀Aurami身上。2026年9月在Kickstarter上线,早鸟价459美元、计划零售价899美元,官方明确“不能自行填充耗材”,不到一个月吸引近900名支持者、筹得超过50万美元。美甲机器人赛道的变现共识正在形成。但这个共识有一个隐含前提,入口必须先被高频使用。
02 美甲为什么成了服务机器人最早“算得过账”的场景之一 机器人行业现在缺的是“算得过账”的场景。美甲之所以成为服务机器人最早跑通的垂直品类之一,首先因为它背后是一个规模可观、却长期缺乏技术改造的劳动密集型市场。 根据 Global Market Insights2026年9月发布的行业报告,2025年北美美甲沙龙市场规模约为162亿美元,其中美国市场约143亿美元,占区域总量的88.3%;全球美甲沙龙市场2025年约为388亿美元,报告预计到2035年将以约8%的复合年增长率增长至834亿美元。 与此同时有报告指出,劳动成本占运营成本约50%,美甲师持证上岗的培训周期在200到600小时不等。培训周期、持证门槛与行业从业者结构,共同限制了劳动力供给的弹性;与此同时,社交平台持续制造新的美甲潮流,需求端的热度并不受劳动力短缺影响。 供需之间的张力,最终被价格放大。在美国,一次完整的人工美甲平均耗时约60分钟、定价约50美元;而10Beauty的机器人服务耗时25至45分钟,定价约30美元。对门店与渠道方而言,这意味着设备有可能在压缩服务时长的同时,重新计算单位面积的坪效;对消费者而言,价格与时间的双重节省,构成了尝试自动化服务的基本动机。 供给端的刚性约束是真实的,自动化替代的经济动机也是真实的。 当然,10Beauty此次整合解决的是供给侧的能力集中问题,它并不自动解决需求侧的接受问题。Business ofFashion在2026年初的报道中记录了美甲师群体的抵触。
纽约美甲师Anna Miles对机器人所隐含的“美甲师是可抛弃的”这一预设感到沮丧。消费者的分化则更为微妙。在UltaBeauty门店,机器的使用率并不低,赶时间的上班族和学生党是主要使用者;但与此同时,有华人消费者明确表示“不相信机器人,还是更愿意花钱去找我的美甲师”。 FastCompany记者2026年2月在Ulta门店的独立实测记录了一个更具体的细节:死皮护理环节“几乎跳过了任务”,涂色步骤在部分指甲边缘留有缝隙,现场仍有真人美甲师站在机器旁修正错误。 美甲作为一种服务,同时承载着效率诉求和关系体验。10Beauty的30美元、30分钟,击中的是前者;而美甲师所提供的触觉反馈、审美协商和社交在场,属于后者。 机器人可以在这两条轴上同时推进,但它的推进速度是不对等的。效率端可以靠工程迭代快速逼近甚至超越人工,体验端却需要重新定义“机器如何提供关系感”,这远比增加一个机械臂的自由度要困难。 10Beauty连续收购的意义因此需要被重新评估。它在北美的“统一”,统一的是技术供给侧的路线,而不是需求侧的价值共识。当赛道里只剩下一种主流叙事时,被压抑的分歧反而更容易在运营数据中暴露出来。 03 中国选手的集中入场 美国市场之外,中国赛道的布局在2026年明显提速。 当然,国内并非没有先行者。由A股上市公司星徽股份孵化的美甲涂涂,自2017年启动研发,搭载甲面智能识别算法与三维建模技术,可在数十秒内完成高精度图案打印,设备已进驻多地美甲店,并配套云端图库与AR虚拟试戴功能;深圳的由甲则从门店效率痛点切入,自研生物三色墨水打印方案,单指彩绘约20秒;杭州的云甲智能则把设备做成商场、KTV等高流量场景中的无人自助终端。 这些早期玩家大多围绕“打印图案”而非“替代完整服务”展开,与美国同行的起点并不相同。
2026年初,大疆、华为、影石、安克背景的硬件高管几乎同时扎进美甲赛道。元启姝辰、己印科技、刘昂团队接连入场,天使轮接连落地。 元启姝辰首代产品聚焦家用桌面级自动美甲打印设备,方向上偏向喷墨打印;己印科技定位3D美甲打印设备,更接近“个人创意工具”的品类;刘昂团队旗舰产品R3定位桌面级全自动美甲设备,走高精度三维视觉识别加微米级运动控制的精密涂刷路线,宣称单指操作约8分钟。 美甲机器人的集中爆发,本质上是AI能力在服务业垂直场景的一次落地:视觉理解方式的改变、运动控制与供应链成本的下降、数据飞轮开始转动。机器人提供物理执行的躯体,AI提供理解与判断的大脑,而美甲只是二者结合后找到的一个付费场景。 04 结语与未来 收购Nimble与Clockwork之后,美甲机器人赛道的第一次试错周期正式落幕。留下的,是一家公司、一条跑通了的胶囊生意,以及两个悬而未决的问题。 门店的开机率能否撑起耗材复购?家用机的心理账户能否被撬开? 把视线从指甲上移开,会发现餐饮、洗护、修眉、足部护理、皮肤管理……大量手艺服务都具备类似的结构。美甲只是最先验证了机器人在服务业是否能够成立。 今天它站在指尖上试水,明天这套被打磨成熟的能力,就可能迁移到下一个被技术冷落了几十年的手艺市场。