


医保计画,部分低收入户适用零保费
AI摘要 文章摘要整理: 加州全保2027年开放投保期启动,州级补助扩大后,部分低收入户仍可取得零保费或更佳医保,但仍须依收入、地区与实际医疗需求慎选计画。
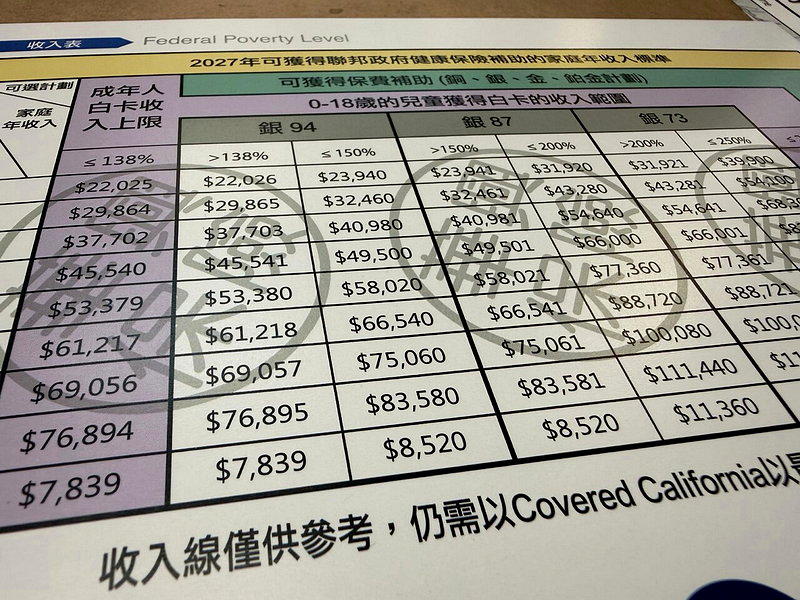
家庭收入在联邦贫困线150%以内的投保人,可选择月保费零元的银计画。此表格是加州全保2027年可获补助的家庭年收入表。(记者邵敏/摄影) 「加州全保」(Covered California)投保开放期11月1日正式开始。尽管部分投保人的保费补助将被取消,仍有符合条件的民众可获得「零保费」计画。一些低收入家庭还可选择福利较佳的医保计画,看家庭医生自付额最低5元,专科医生门诊8元,药品自付额为零元。 华兴保险个人健保经理Jasmine Hung介绍,加州全保2027年州级保费补助预算提高至3亿元,并将补助收入资格上限从联邦贫困线(FPL)的165%扩大至200%。家庭收入不超过贫困线150%的投保人,可选择月保费为零元的银级计画。至于具体可选计画及实际保费,仍须依投保人的资格和所在地区确认。 加州全保预估,2027年将有超过50万加州居民获得州级补助,新增补助资格让20万原本不符合资格的居民取得补助,并帮助9万人避免失去健保。但州级补助增加,仍不足以完全填补联邦「增强型保费税收抵免」(EPTC)到期留下的缺口。
Jasmine Hung提醒,不要只看「零保费」,也应考虑看病频率、以及其他自付费用,综合评比。(图/华兴保险提供) Jasmine表示,民众看收入表时,可先确认家中几口人,再看全家一年总收入落在哪个范围。符合收入条件后,还须根据个人资格确认可以选择哪一种健康计画。以一人家庭为例,年收入2万2026元至2万3940元者,落在银94(Silver 94)计画的收入范围;年收入2万3941元至3万1920元者,则在银87(Silver 87)的收入范围。 两人家庭,年收入2万9865元至3万2460元,落在银94的收入范围;年收入3万2461元至4万3280元,则是银87。三人家庭,年收入3万7703元至4万980元,落在银94的收入范围;年收入4万981元至5万4640元,则是银87。上述金额依收入占联邦贫穷线的比率换算,供了解不同家庭人数的收入区间参考。但这些区间不代表符合收入条件者一定能取得指定计画,实际资格仍须由加州全保审核确认。 Jasmine表示,收入符合条件后,选择哪个计画也很重要。以银94计画为例,看家庭医生一次自付额为5元,专科医生8元,药品自付额零元。银87计画,家庭医生一次自付额15元,专科医生30元。至于银70计画,家庭医生一次自付额50元,专科医生则为100元。 不同计画的看诊自付额有所差异,民众应依自身资格、医疗需求及预算选择合适的计画。Jasmine提醒,民众不要只看计画是否「零保费」,也应考虑自己平时看病的频率、是否需要专科诊疗,以及计画的其他自付费用。即使每月保费相同,实际看病时需要支付的费用也可能不同。 据悉,加州全保现有投保人自10月1日起可续保或更改计画,2027年开放投保期从11月1日至2027年1月31日。民众可透过加州全保官方网站(https://www.coveredca.com/)查询最新投保条件。 精华 FAQ ▪︎ Q1:加州全保今年有哪些投保与补助上的主要变化? 2027年州级保费补助预算提高至3亿元,收入资格上限由FPL 165%扩大到200%。部分低收入家庭仍可申请零保费或较优惠的银级计画,但须依资格与所在地区确认。 ▪︎ Q2:哪些收入区间的民众可能适用零保费或银94计画? 家庭收入不超过FPL 150%的投保人,可选月保费为零元的银级计画;一人家庭年收入2万2026元至2万3940元,约落在银94范围,但仍需通过加州全保审核。 ▪︎ Q3:为什么不能只看零保费,还要比较其他自付费用? 因为不同计画的看诊与用药自付额差很多,例如银94家庭医生5元、专科8元、药品0元,银87与银70则更高。若就医频率高,总支出可能比保费更重要。