


车子这么难卖,为什么不降价?
现阶段降价促销,无异于饮鸩止渴。 坊间常说,没有卖不出去的车,只有卖不出去的价格。但此时的市场很诡异,即便车子没有卖出量,竟也没人想着降价卖车了。 10月18日,乘联会秘书长崔东树发文称,9月乘用车均价17.1万元,均价较同期提升了0.58万元。 其中,新能源车均价16.4万元,涨价0.9万元;豪华车均价33.8万元,升0.8万元;合资品牌均价17.0万元,基本持平;自主品牌均价12.7万元,较同期增0.8万元。 虽然9月全国乘用车市场零售161.8万辆,同比下降28.0%,创下今年车市最大跌幅,但车市的平均车价,却实现了不同程度的上涨。 一边销量萎靡,另一边均价上升。是好事?还是坏事? 销量下跌,必定不好。按照此前的经验,只要卖不好车,后面一定会连着一串的降价促销政策,短期冲一波订单,避免市场表现太难看。 但另一方面,相比于打肿脸充胖子的降价促销,现在的车企,反而更愿意坚守价格底线,硬抗一波市场波动。这或许也是如今车市均价有所上涨的原因。 车企苦价格战久矣! 好不容易成长起来的中国汽车市场,终归不能毁在无休止的内卷、价格战之中。
01 以价换量失效 越降价越观望 降价是促进销量最直接、最无脑的一种方式,尤其是在竞争激烈的中国汽车市场,车子不好卖就降价,基本上是惯性思维。 但是现在,以价换量的策略正在失效。并不是因为降价卖车没有用,而是在车企看来,现阶段降价的副作用实在太大:越降价,消费者越观望;经销商卖一台,亏一台;二手车直接崩盘…… 前两年市场连续多轮大降价,尤其是新能源汽车的频繁更新换代,把消费者彻底调教成了“等等党”。 2026年初宝马一次性下调30多款车型售价,多款车型降幅超10%;随后奔驰C/GLC跟进降价,沃尔沃插混车型直接从41万指导价,打到19.99万起的落地价。 消费者看到BBA连续降价,直接就选择了持币观望。销售们也反馈称:到店客流量虽然涨了三成,但下单的人却变少了。 后面的结果显而易见,以价换量行不通,反而导致豪华车的价格体系快速崩盘。而这并非个例,合资新能源汽车,也深受降价内卷之害。
2025年末,bZ3从16.98万指导价下调至10.98万,一次性直降6万。新车价格腰斩之后,二手bZ3行情快速崩塌,准新车折价极其惨烈。 事实上,这样的事情,在造车新势力与自主品牌身上也时有发生。 对于消费者来说,在保证产品质量的情况下,降价越多,越令人开心。但是对于行业市场而言,如果只顾着一个劲地降价卖量,反而忽略了一家公司正常运转的利润,并不是什么好事。 行业整车利润率已经压到了3.2%,远低于普通制造业6%左右的水平。这种情况下,降价促销早已不再是“解药”,而是饮鸩止渴。 更尴尬的是,车企即便知道价格战的代价,也很难说停就停。只要竞争对手还在降价,自己就有丢失订单、被抢占市场份额的风险。 而当所有人都在降价,所谓的价格优势,也就变得越来越短暂。以至于大部分消费者逐渐摸清了规律,买车前先等一等、看一看、观望一下,等等党由此诞生。 02 促销没有消失 只是换了形式 2026年2月,市场监管总局发布《汽车行业价格行为合规指南》,进一步规范汽车生产企业和销售企业的价格行为,对以排挤竞争对手为目的的低于成本销售等行为,划出红线。 需要注意的是,这并不意味着汽车不能降价,而是行业开始更加重视降价的边界,以及价格竞争对整个产业链的影响。 有形的手和无形的手共同作用下,中国汽车市场的风气有所改变;但归根结底,企业经营的压力,并没有消失。 当中国汽车市场进入存量竞争,每一位消费者的购车需求,都尤为可贵。以至于车企都不愿意率先“停火”,毕竟,一旦对手通过促销抢走了客户,丢掉的可能不只是当月销量,还有后续的市场份额。 也正是因为这一原因,价格战很难真正退场,而是从公开的裸车降价,转向更为复杂的购车权益:0息贷款、置换补贴、送保险、保养礼包、选装券、地方消费券……
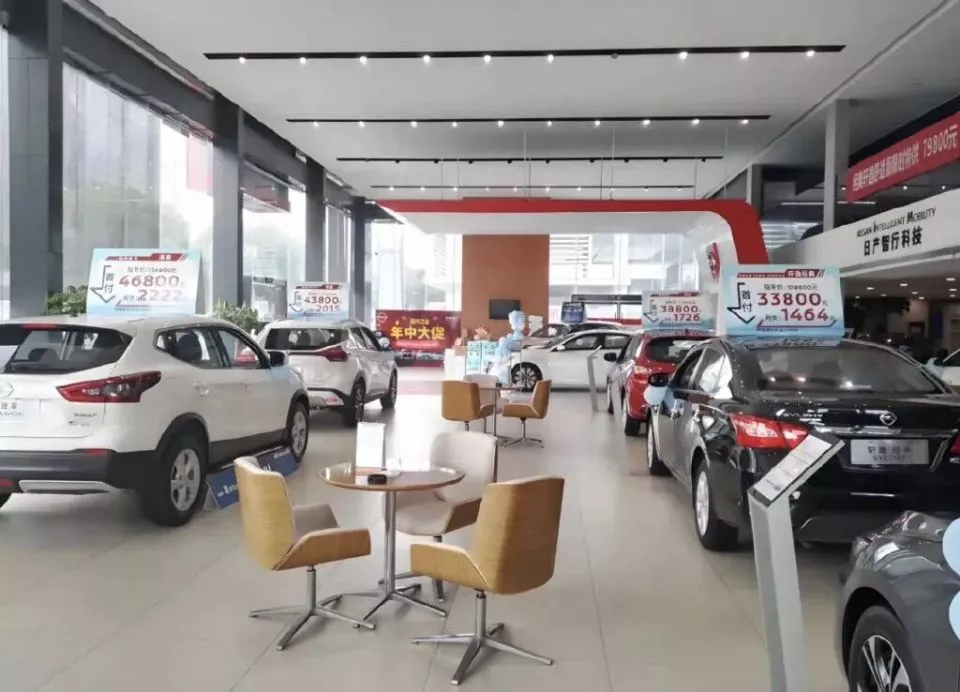
“今年的优惠力度,补贴啥的,确实没有去年大,毕竟车企的利润也薄,再降下去我们4S店就要贴钱了。如果贷款的话,还能再谈谈优惠。” 不少销售声称“降无可降”,但也表示可以从别的地方“找补”,争取同样的价格,给到更多的附加价值。 这种话术并不新鲜,车企也愿意用“卷价值”来表明自己的立场。 只不过落在消费者自己身上,需要计算的就不再只是指导价,还需要把金融成本、置换条件,以及各种附加权益等,计算在内,繁琐复杂。 当然,这样换一种形式的促销,也并不意味着成本消失。比如零息贷款,就需要承担相应的资金成本,置换补贴也需要有人买单,赠送保险和售后服务同样有实际支出。 可这种形式,终归是比直接降价,伤害小点儿;更不至于被老车主集体“讨伐”,背上一个割韭菜的名头。 所以最后,让我们重新回到一开始的问题,既然车子难卖,为什么不降价促销呢? 答案已经跃然纸上。 03 降价能抢订单 却赢不了市场 没有车企能够靠降价真正赢下来。 9月乘用车均价上涨,或许是一个值得关注的信号。它未必意味着价格战已经结束,但至少说明车市的竞争,正在出现新的变化——当价格越来越难成为差异化优势,企业开始寻找新的竞争支点。 过去,新能源汽车市场处于高速增长期,车企只要把价格打下来,就有机会迅速扩大用户规模。但随着产品越来越丰富,消费者的选择也越来越多。 同样的预算,既可以购买配置更高的车型,也可以选择技术、品牌和服务更有优势的产品。单纯把价格压低,已经很难长期建立竞争壁垒。 很显然,中国汽车行业正在从价格竞争,走向综合能力竞争。谁能把技术优势转化为真实用车体验,谁就能让产品形成清晰的差异化;谁能在销售之外建立稳定的服务和用户体系,谁就更有机会获得消费者的持续认可。 因此,车企开始守住价格,并不意味着市场竞争会变得更加温和。 恰恰相反,当价格不再是最容易使用的武器,产品、技术、品牌和经营效率之间的较量,只会更加直接,也更加激烈。 汽车市场终究需要竞争,但竞争不能永远停留在谁卖得更便宜。 只有让消费者愿意为产品价值、品牌价值而买单,才是更长久的竞争力。