


美联储疯狂加息,全球资产大洗牌
2026年9月,美联储以12:0全票将联邦基金利率上调25个基点至3.75%—4.00%。 这是2023年7月以来首次加息,也是凯文·沃什出任美联储主席后的首次利率上调。 点阵图显示,18名与会者中16人预计年内至少还需加息一次,年底政策利率可能升至4%以上。 就在美联储加息之前,欧洲央行几乎同步加息,而日本央行今年已经加息两次。 三大央行同步加息,预示全球新一轮加息周期的正式开启。 当十年期美债收益率已经超过5%的时候,全球资产价格将迎来大洗牌。
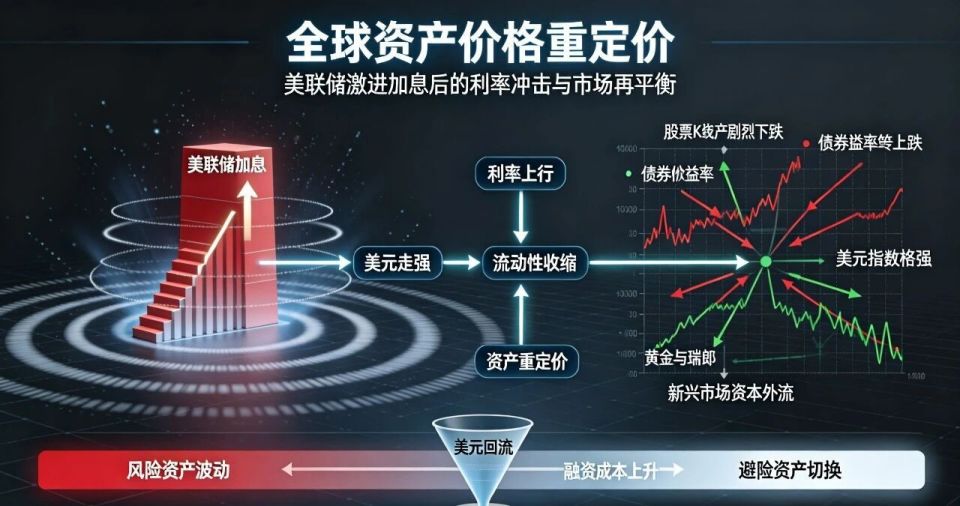
一、美联储为什么在此时重启加息 理解这次加息的关键,不在于通胀数字本身,而在于美联储为什么不再能继续容忍通胀高于目标。 沃什2026年5月上任时,美国年化通胀率已远高于2%目标,关税推升进口价格,美伊冲突引发的能源冲击进一步向各类商品与服务价格传导。更根本的问题在于,2024—2025年的降息建立在“劳动力市场可能恶化”的假设之上,但失业率反而从4.5%回落至4.1%,新增就业持续超过吸收新增劳动力所需的速度——降息的前提没有兑现,通胀却没有如期回落,经过通胀调整后的实际政策利率反而低于降息周期启动时的水平。 因此,这次加息的核心功能是修复货币政策公信力,打破市场对通胀长期停留在高位的预期。 点阵图传递的信号比25个基点本身更重要:美联储不是在微调,而是在重新锚定政策方向。 沃什在后续表态中明确将AI投资热潮推升的需求列为推高通胀的因素之一,这意味着美联储对“供给端结构性变化”的容忍度在下降,利率路径的鹰派底色比单次加息所显示的更深。
二、全球同步加息:日本加息的特殊分量 除了美联储,欧洲央行、日本央行在相近窗口内同步加息。上一次三大央行如此紧密地先后启动加息,要追溯至2004—2006年。 与美联储同月加息,则是欧央行成立以来的首次。 三大央行加息共同驱动力是输入性通胀: 地缘冲突扰动能源与大宗商品供给,供应链重构与贸易壁垒持续推升价格,劳动力市场偏紧使薪资上行,通胀黏性大幅强化。 但各央行的加息逻辑并不相同:美联储在修复公信力,欧央行在抵御能源冲击向工资和服务价格的二次传导,日本则侧重应对日元贬值压力。 尤其特别需要关注的是日本加息。 日本加息之所以分量最重,不在于幅度,而在于它触动了全球套利交易的根基。 因为日元长期低息,甚至负利率,催生了大量的“套息交易”,日元也间接充当了全球的影子货币: 很多国际投资机构借入低息的日元,再换成美元欧元去投资欧美股市、债市、新兴市场、加密货币等,构成套息交易。 2026年6月,日本央行将政策利率从0.75%上调至1.0%;9月18日,9月18日将政策利率上调0.25个百分点至1.25%,创下31年来的最高水平。 当日元进入加息周期,这些做套息交易的,尤其是高杠杆套息交易的,不得不减仓权益,换回日元,甚至进入恶性循环,带来流动性冲击! 不过,日本央行也比较谨慎,采取了一次“鸽派加息”: 日本央行同时宣布从2027年4月起暂停缩减购债,维持每月约2万亿日元的国债购买规模。 其政策逻辑是“利率上迈进一步,资产负债表上退回半步”——通过小幅加息传递正常化信号,同时购债压制长期利率过快上升,保护金融机构的债券持仓。 这一组合的根本限制在于:日美利差收窄的幅度极为有限,日元作为套利交易融资货币的吸引力并未被实质性削弱。 日本央行以“加息+暂停缩表”的方式推进正常化,意味着日元供给仍在扩张,利差结构不会迅速逆转,套利交易不会因为一次25个基点的加息而集体平仓。 真正需要担心的情景,不是日本加息本身,而是日本央行在未来某个时点同时加速加息并恢复缩表——那将是对全球套利交易头寸的“双重挤压”,而目前的市场定价并未为这一情景充分准备。 三、对全球资产价格的影响:是否会造成金融危机 金融危机概率虽然不高,但“钝刀子”比“崩盘”更值得警惕。 先看已经发生的资产价格重定价。 美债是核心变量。10年期美债收益率一度突破5%,30年期突破5.3%,创2007年以来新高。30年期抵押贷款利率接近7%,而美伊冲突前约为6%。长端收益率上行并非单纯由通胀预期驱动——AI基础设施建设的巨额融资需求在争夺资金,投资者同时在重新评估美联储究竟需要把利率提到多高才能重新控制通胀。 IMF总裁格奥尔基耶娃在秋季年会上明确表示,高利率时代“不仅远未结束,甚至持续时间会更长”,IMF预计2026年全球总体通胀率将从2025年的4.1%回升至4.7%。 黄金处于多空交织的夹缝中,加息推升实际利率和美元,压制黄金的金融属性;但美债收益率居高不下反向支撑黄金的货币属性,全球央行持续减持美债、增持黄金,反映的是对美元信用和财政可持续性的深层担忧。短期金价更可能呈现震荡格局,中长期方向取决于西方国家债务问题最终以“紧缩削减”还是“货币化”方式解决——后者的概率更高,对黄金构成结构性支撑。 美股的分化逻辑清晰,加息落地后短期承压是历史规律,但随时间推移,权益资产表现与加息的关联度会逐步走弱,“经济好—能加息—盈利佳”的链条仍在为结构性机会提供支撑。真正的压力集中在长久期、高估值资产上——无风险收益率每上行一步,依赖“遥远未来才赚钱”的资产就要经历一次折现率的重估。 新兴市场的处境好于以往加息周期。美元资产长期大幅跑赢全球的“美国例外论”正在松动,美元资产在机构配置中的占比在下降,这意味着美联储加息对新兴市场的“抽水效应”虽然仍然存在,但边际冲击弱于历史可比时期。 系统性金融危机的概率仍然不高,但正在上升,更可能的情景不是2008式的骤然崩盘,而是“长期高利率的钝刀子”——借贷成本系统性抬升,持续压制增长,主权信用和私人信用的定价逻辑被缓慢重写。 当前风险的结构性特征在于: 美国联邦债务已突破40万亿美元,净利息支出首次超过国防开支;AI相关企业债务发行规模激增,分流了主权债的长线资金;财政失控、通胀反扑、央行预期逆转与AI融资抽血四股力量首次同时共振。但缓冲垫尚未破裂:美债拍卖投标倍数未见恶化,央行工具仍然充足。真正需要盯住的警报信号是:美债拍卖是否出现失败、美联储是否被迫转向“财政主导”、是否出现杠杆头寸的连环爆仓、日本买家是否持续撤离美债。 法兴策略师在近期研报中指出,若十年期美债收益率升至6%、布伦特原油涨至每桶150美元,同时科技巨头现金流持续承压,标普500明年跌幅可能超过20%。 四、对当前AI浪潮的影响:从“算力叙事”切换到“谁来买单” AI交易并非铁板一块,资金已在悄然撤离。 加息对AI浪潮的冲击,不是否定AI的产业趋势,而是改变AI扩张的融资条件和估值逻辑。 AI热潮的本质,越来越接近一场资本密集型基础设施周期,而非轻资产的软件创新周期。数据中心、芯片、电力与网络设备需要巨额前期投入,而超大规模科技企业的经营性现金流覆盖资本开支的能力正在持续减弱。META、谷歌、亚马逊和甲骨文在2026年均选择以债务融资缓解短期现金流压力;仅超大规模科技企业2026年的投资级债券发行预计就将接近2500亿美元,AI相关美元债务发行规模远超此前全年预测。 加息直接作用于这条链条的两个关键节点。 第一,融资成本上升:2026年前7个月AI相关美元债务融资已是2025年全年的1.65倍,而月度发行规模从6月的889亿美元骤降至7月的410亿美元,9月科技巨头美元债发行为零——信用的边际收缩已经在发生。 第二,估值折现率上升:软件行业的加权平均资本成本已攀升至10.66%,高市盈率AI股的估值对利率变动极为敏感。 摩根大通资产管理投资人Bill Eigen的警告切中了要害,真正值得关注的不是AI营收或资本支出有多高,而是这些数据的加速度是否开始放缓。一旦成长与资本支出的“二阶导数”转负,建立在持续扩张预期上的金融架构就会承受压力。 当前AI产业仍有真实资本开支和盈利支撑,估值风险在抬升但尚未进入2000年式的崩塌,因为“通胀失控—政策被迫收紧—融资条件急剧恶化”的完整链条尚未闭合。但市场的定价核心已经发生了根本性转移:从“算力需求有多大”,变成了“谁来为高昂的资本成本买单”。加息不会杀死AI,但它会淘汰那些依赖廉价债务维持扩张、而自由现金流始终无法转正的高杠杆参与者。