


大学教授为什么“不香了”?
近年来,中国生物医药一级市场对高校教授创业项目的评价趋于审慎。这一变化并不意味着高校科研人员或源头创新的重要性下降,而是反映了创新药产业所面对的核心问题正在改变。在 biosimilar、me-too 和 fast-follow 占比较高的发展阶段,海外已验证的靶点、分子形式和临床路径在一定程度上降低了前端科学风险,企业的竞争优势更多来自工程化开发、临床执行、注册申报、成本控制与商业化效率。随着产业向 First-in-Class(FIC)、原创机制和全球竞争转移,研发活动越来越依赖对未验证生物学机制的判断、对失败信号的识别,以及在高度不确定条件下配置资本和人才的能力。
在这一背景下,科学发现能力、药物研发能力与企业经营能力之间的差异更加突出。高校教授仍是源头创新的重要供给者,但学术声誉、论文和专利并不能直接等同于成药价值、商业价值或公司治理能力。本文据此讨论高校教授创业项目中常见的角色错配、人才定价偏差与治理问题,并提出一种更接近专业化 venture creation 的组织方式:由科学家提供源头创新,由具备产业能力的资本和职业团队共同完成项目筛选、公司组建、研发决策与资本配置。高校成果转化的政策与实践重点,也应由“鼓励更多教授创业”转向“提高优质科学发现进入产业并最终形成药物的概率”。
关键词: First-in-Class;高校成果转化;教授创业;venture creation;公司治理;创新药研发
一、问题的提出
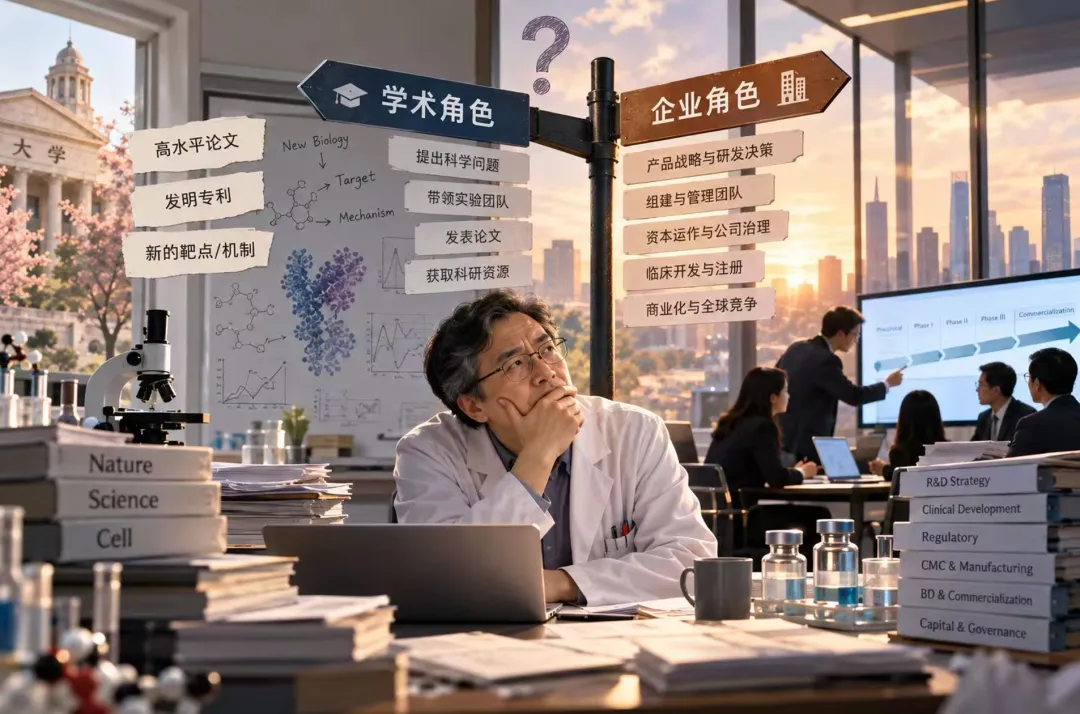
在上一轮生物医药融资扩张期,高校教授一度成为一级市场争夺的重要资源。创新药融资活跃时,投资机构频繁进入高校、医院和科研院所寻找项目。知名教授、高水平论文、发明专利和一组具有吸引力的动物实验数据,常常构成一家早期 Biotech 的初始要素。
这一现象有明确的供需基础。随着成熟项目价格上升,投资机构为了获取更高的潜在回报,逐步将投资环节前移。市场的关注对象由临床期资产延伸到临床前公司,继而进入高校实验室,甚至触及尚未完成转化验证的科学发现。高校掌握新的 biology、靶点、技术路线及尚未充分定价的知识产权,教授因此成为资本接触源头创新的重要入口。
由此形成了一条常见路径:科学发现、高水平论文与专利构成项目基础,教授参与创立公司,风险资本提供融资,公司再组建研发团队并推动资产进入临床。这一路径并无原则性问题。真正的问题在于,市场高热度容易使若干性质不同的概念被混为一谈,即将 scientific novelty、drug innovation、commercial value 和 investment value 视为近似等价。机制新颖被解释为具有成药价值,论文质量被视为开发风险已经显著下降,教授的学术地位又被延伸为经营 Biotech 的能力。
产业实践逐渐表明,上述推论缺少稳定的因果基础。近几年,投资机构虽然仍然重视早期项目和高校创新,却不再轻易因“知名教授”“CNS 论文”或“全新靶点”等标签作出投资判断。变化的并不是教授的科研能力,而是中国 Biotech 的竞争环境和评价标准。
二、产业阶段对教授创业模式的塑造
将上一轮教授创业项目的问题简单归因于资本过热,并不能充分解释当时的选择。中国生物医药产业此前的快速成长,很大程度上发生于 biosimilar、me-too、fast-follow,以及海外验证靶点和技术路径向国内转移的阶段。
这类项目同样需要较强的研发能力。细胞株、生产工艺、CMC、临床执行、注册申报和商业化均有较高的专业门槛。但与真正意义上的原创药相比,其部分前端科学风险已经由先行者承担。如果某一靶点已在海外产品中获得人体概念验证,甚至已有成熟产品上市,创业团队面对的首要问题通常不再是该 biology 是否成立,而是能否制备出合格产品,能否形成差异化优势,能否完成临床与注册,能否控制成本,以及能否获得市场份额。
这类问题主要属于 development problem。在靶点、分子形式、临床终点、患者人群和监管路径相对清晰时,组织规模、工程能力和执行效率能够显著影响结果。更充足的人力、更快的实验节奏、更好的工艺优化和更有效率的临床执行,都可能转化为竞争优势。具有扎实科研背景的教授带领年轻且执行力较强的团队,再引入部分产业人才,确有可能持续推进项目。
这一时期的成功经验容易固化为一种认识:只要方向大体正确,增加人员投入并加快实验,项目就能持续向前。该认识在当时并非全无依据,但其适用范围有限。当产业转向原创机制和 FIC 项目后,原有方法难以覆盖最关键的风险。
三、从执行优势到不确定性判断
原创药开发并不是在既定道路上提高速度。对于真正早期的 FIC 项目,首先需要确认这条道路是否存在。研发团队必须连续回答一系列相互关联的问题:靶点与疾病机制是否成立;动物模型能否代表人体;human genetics 和患者组织证据是否提供支持;药物能否到达目标组织与细胞;足够的 target engagement 能否带来临床获益;安全窗口是否存在;患者与 biomarker 应如何选择;若项目最终成功,其相对于未来标准治疗(SOC)是否仍具备临床价值。
这些问题无法主要依靠增加实验人员来解决。二十名研究人员并不必然比五名研究人员更早发现一个错误的 target hypothesis。若上游判断有误,执行能力越强,企业甚至可能越快消耗资本。因此,从 biosimilar 和 fast-follow 走向原创药,变化不仅表现为研发难度上升,更表现为核心生产要素由 execution 向 judgment 转移。
这一转变也改变了产业人才的价值结构。在已验证的开发路径上,优秀团队的主要任务是高质量地完成正确的事情;面对未验证机制时,首要任务则包括识别哪些事情不应继续。优秀的药物化学负责人可能在审查一个化合物系列后判断某一 chemical space 不值得再投入一年;转化医学负责人可能在临床前阶段指出某个 biomarker 无法支持患者选择;临床开发负责人也可能通过重新评估适应证,避免项目进入错误的临床路径。
此类判断所需时间未必很长,却可能帮助公司避免两年研发和数千万元乃至更高规模的资本损失。创新药关键人才的价值因而不能按劳动时间或实验产出作线性估计。其核心贡献往往来自经验、判断质量、决策能力与失败规避。
四、高校实验室与企业组织之间的认知差异
高校实验室运行于一种较为特殊的人力资源体系。研究生、博士生和博士后承担大量实验工作,其直接人力成本通常低于成熟产业人才。PI 长期管理此类组织后,可能倾向于将人员价值与工作时间、工作量和实验产出联系起来。
这一劳动价值观进入企业后,可能造成关键岗位的定价偏差。部分教授愿意组建二三十人的研发团队,却难以接受一名优秀的药化、CMC、转化医学或临床开发负责人获得较高薪酬。其隐含问题是,一名年薪一百万元的人是否能够完成五名年薪二十万元员工的工作。
然而,关键产业人才并不需要完成五个人的工作。他的价值可能在于阻止五个人用两年时间完成一项方向错误的工作。这一区别说明,知识密集型企业中的人才价值并非简单由劳动投入决定,还取决于其对研发方向和资源配置的影响。
高校 PI 与企业管理者的权力结构也存在差异。PI 通常同时是课题提出者、资源获取者、团队领导者和科学判断核心,这种结构适合部分科研活动,却不能直接复制到公司。Biotech 的 CEO、CSO、药化负责人、CMC 负责人、转化医学负责人、临床负责人和 BD 各自掌握不同领域的专业知识。科学创始人可能是最了解某一靶点的人,但未必是最了解如何将该靶点转化为药物的人。
因此,企业所需的合作并不只是态度友好或愿意参加会议,而是在专业边界清晰时让相应负责人拥有实质判断权。如果科学创始人始终认为核心科学判断只能由自己完成,产业团队仅承担执行职能,薪酬、股权、研发路线和公司治理中的冲突便很容易出现。例如,他可能质疑职业经理人的薪酬与股权,难以接受临床负责人调整开发计划,反对药化团队否定原有技术路线,或者无法接受董事会终止项目。
这些冲突表面上分属不同管理领域,实质上都涉及同一个问题:科学创始人是否承认其他专业知识具有独立价值。若答案是否定的,公司容易演变为教授实验室的产业延伸,而不是以成功开发药物为目标的企业。
五、由科学尽调扩展到创始人尽调
高校仍然是早期投资无法绕开的创新来源。新的 biology、作用机制和 enabling technology 往往首先出现于大学、医院和科研院所。需要调整的是投资方法,而非放弃高校项目。传统的“寻找教授、审阅论文、确定估值、成立公司”不足以应对原创药开发的不确定性。
除 Science DD 外,投资机构有必要对科学创始人开展系统的 Professor DD。前者主要判断科学假说是否值得验证,后者则评估创始人能否在企业环境中与其他专业角色共同工作。具体问题至少包括以下方面:他是否接受核心 hypothesis 被证伪;能否区分 scientific novelty 与 product value;产业团队提出路线调整时能否据证据改变判断;是否理解药化、CMC、临床和转化医学人才的价值;是否愿意为少数关键人才提供有竞争力的薪酬和股权;若他人更适合经营公司,是否接受由职业经理人担任 CEO;实验室利益、个人利益和公司利益发生冲突时,如何确定优先顺序。
这些问题不属于狭义技术尽调,但对于新设 Biotech 的长期结果,其重要性可能不低于靶点本身。越是早期的项目,资产价值越依赖未来团队的判断与协作,创始人的角色认知也越会影响公司能否及时纠错。
六、教授角色应实行差异化配置
过去常见的一项误区,是在发现优秀科学家后,随即尝试将其塑造为企业家。科学能力与经营能力并不必然同时出现。教授可以是世界级科学家,同时不适合管理公司;这属于专业分工,不构成对其学术能力的否定。
高校成果转化应允许教授承担不同角色,包括 Scientific Advisor、Scientific Founder、Operating Founder 和 CEO。不同角色对科学判断、产品意识、组织管理、人才配置和资本运作的要求并不相同。
部分教授更适合继续留在高校,通过科学顾问委员会(SAB)和合作研究长期支持公司。部分教授可以作为 Scientific Founder 深度参与早期科学方向,但不负责日常经营。只有少数同时具备科学判断、产品意识、组织能力、人才观和资本意识的科研人员,适合担任 Operating Founder 或 CEO。
资本和高校技术转移体系的职责,不是强迫科学家成为企业家,而是根据能力与意愿配置角色。制度化分工也比依赖同时具备世界级科学能力、企业管理能力、融资能力与商业化经验的“超级教授”更具可复制性。
七、Venture creation 的组织逻辑
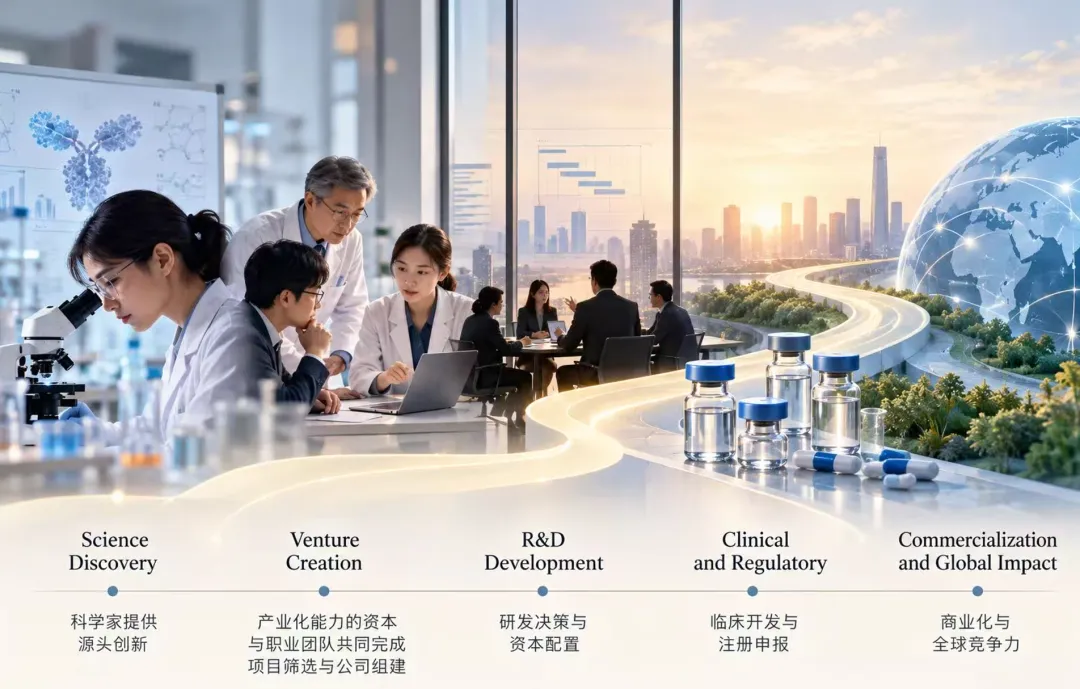
美国部分成熟的 biotech venture creation 模式,为上述问题提供了一种制度化处理方式。这类模式通常不预设“技术由教授发现,因此公司应由教授控制”。其基本逻辑是,科学家提供源头创新,专业资本和产业团队负责将科学机会组织为一家公司。
在该模式下,投资机构寻找高校中的新机制、新技术和潜在资产,完成初步科学与转化判断,围绕知识产权设立 NewCo,并为公司配置 CEO、CSO、药物研发、临床开发和 BD 人才。Scientific Founder 仍然可以拥有创始股权,进入 SAB,长期参与科学决策,并在适当情况下担任董事,但发现科学机会并不自动带来公司的经营控制权。
原因在于,发现科学机会与配置未来数亿美元资本是两个不同的问题。资本的工作也由“找到一个好教授并提供资金”,扩展为“找到值得成立公司的科学机会,并围绕该机会配置合适的人才、资本与治理结构”。这意味着风险投资的功能由单纯 financing 转向 company building。
需要说明的是,资本主导并不等于由投资人取代科学家作出所有研发判断。成熟治理的目标不是确定单一的最高权威,而是使决策权与专业能力相匹配。Scientific Founder 对 biology 保持重要话语权,药化负责人判断 molecule,临床负责人判断 clinical development,CEO 负责组织、战略和资源配置,董事会负责重大事项、资本配置以及 CEO 的选择与监督。专业投资机构则通过董事会、后续融资和人才配置参与公司建设。
这一结构试图回答的不是“谁的权力最大”,而是“哪些事项应由谁决定”。公司由此不再围绕某一个人的权威运行,而是围绕提高科学发现最终转化为药物的概率进行组织。
八、资本主导模式的能力边界
Venture creation 对投资机构提出了高于传统财务投资的要求。如果资本不具备产业能力,所谓资本主导只会把“教授不懂产业却控制公司”替换为“投资人不懂研发却控制公司”,无法解决原有问题。
具备 company-building capability 的基金,需要逐步形成接近“虚拟药厂”的能力体系,包括 science sourcing、translational DD、IP strategy、NewCo formation、team building、development strategy、financing 以及 BD 或退出安排。投资机构需要判断哪些 biology 值得验证,理解 drug discovery 的关键环节,知道何时应停止项目,能够建立产业人才网络,并具备持续融资能力。
因此,董事席位本身不会自动创造产业能力。只有当资本能够在科学、转化、人才、治理和融资之间形成连续的组织能力时,其主导作用才可能转化为公司价值。
九、由开发思维转向证伪思维
上一阶段的成功经验可能成为当前转型中的认知负担。在 biosimilar、me-too 和高度验证靶点的 fast-follow 环境中,一套有效方法是确定方向、组建团队、增加人员、开展实验、推进管线并完成下一轮融资。这套方法主要回答 how to make it work。
早期 FIC 项目还需要回答另一个问题,即 how to prove it wrong。前者可称为 Development Mindset,后者可称为 Falsification Mindset。原创药研发需要二者同时存在。对于未经验证的新机制,公司不应仅以尽快推进至 IND 为目标,还应在项目启动时明确停止标准:哪些证据一旦出现,就说明原有假说不成立或项目不再值得继续。
缺少证伪机制时,企业容易把项目推进速度误认为价值创造速度。一个错误项目由候选化合物(PCC)快速推进到 IND,并不意味着价值同步增长,只是使错误更快进入临床。相较于晚期失败,在早期识别错误并停止投入,往往更能体现组织的研发能力。
十、高校成果转化目标的重新界定
基于上述分析,高校成果转化的核心问题不宜继续限定为“如何鼓励更多教授创业”,而应转向“如何使更多优质科学发现进入产业”。二者并不等价。教授亲自经营公司只是成果转化的一种形式,而非必要条件。
更专业的转化生态可以由明确分工构成:教授继续开展其擅长的科学研究;高校以合理方式完成知识产权转化;专业资本识别值得产业化的科学机会;职业团队负责将科学发现转化为候选药物并推进临床;董事会承担治理和资本配置责任;各参与方通过股权安排分享长期价值。
这种制度设计无需假设一名从未经营企业的 PI 在获得融资后,可以迅速掌握招聘、组织管理、药物研发、临床开发、融资和商业化。它承认能力差异,并通过角色分工和治理机制降低对个人全能性的依赖。
大学教授并未失去在中国 Biotech 创新体系中的价值。发生变化的是资本对“教授身份”本身的溢价。论文、学术头衔和科研成果能够证明一定程度的科学能力,却不足以单独证明某项发现值得据此成立公司,也不能证明该教授适合经营这家公司。
在以 biosimilar、me-too 和 fast-follow 为主的产业阶段,企业更多解决如何把已验证的东西开发出来。随着中国 Biotech 走向源头创新,企业需要在更大的不确定性中判断什么值得开发、何时应当继续,以及何时应当停止。相应地,产业需要不同的人才结构、组织方式和资本能力。
早期投资的对象也应由“有成果的教授”转向“值得围绕其科学发现建立公司的机会”。过去的路径可以概括为 Find a Professor and Fund Him,下一阶段则更接近 Find the Science, Build the Company。二者的差异不只在于投资对象的表述变化,还涉及从 biosimilar 到 FIC、从 execution 到 judgment、从教授个人创业到专业化 company creation 的系统转型。中国生物医药早期投资能否完成这一转型,将取决于其是否真正形成公司创造能力,而不仅是项目投资能力。