
黄金,不再避险?
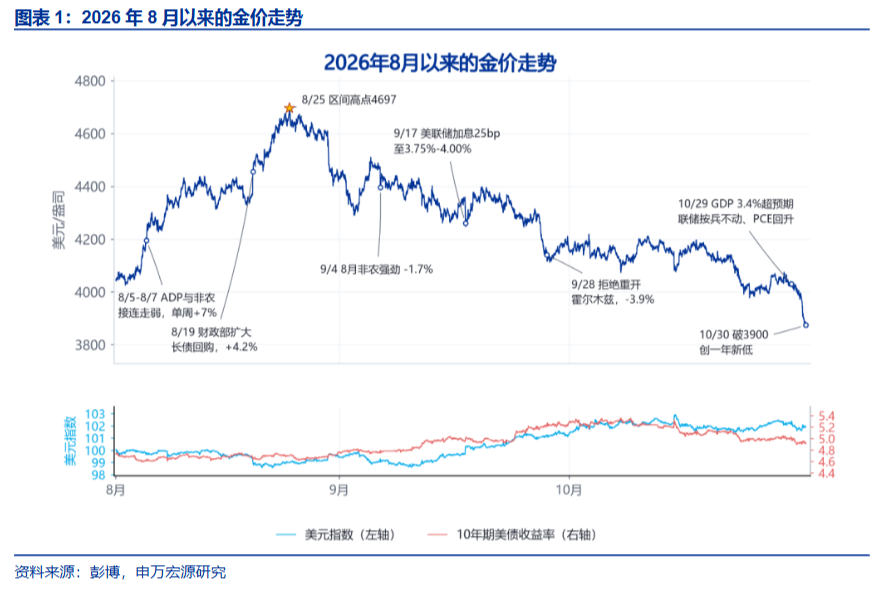
申万宏源认为,两大驱动力对金价形成压制:权益市场大跌通过波动溢出与流动性冲击传导至黄金,以及市场对美联储独立性重塑与财政整顿预期升温带来的"美元信用重振"预期。短期内随着中期选举、美股三季报落地,压制因素或边际缓和;但中期加息路径不确定性与股金高度正相关格局带来的风险仍未出清,金价企稳尚需时日。 黄金的避险属性正面临系统性挑战。 10月以来,在全球黄金ETF持续增持、10年期美债实际利率快速回落、美元仅呈震荡走势的背景下,金价依然加速下行,10月30日跌破3900美元/盎司、创年内新低。 11月2日,申万宏源证券首席经济学家赵伟团队撰写报告指出,上述组合在历史上从未出现过,标志着当前金价走势已明显偏离传统定价框架。 驱动本轮"反常"下跌的核心力量来自两个方向:权益市场大跌通过"波动溢出"与"流动性冲击"向黄金传导,以及市场对美联储独立性重塑与美国财政整顿预期升温所带来的"美元信用重振"预期。两者叠加,构成了对金价的双重压制。 申万宏源认为,短期内随着美国中期选举、美股三季报及四季度财政再融资会议陆续落地,前期压制因素或边际缓和;但中期来看,加息路径的不确定性与股金高度正相关格局带来的潜在风险仍未出清,金价企稳尚需时日。 两大"异象":传统定价框架全面失效 8月25日以来,黄金价格持续走低,申万宏源将本轮下跌分为三个阶段: 8月25日至9月29日,黄金在美联储鹰派转向背景下持续下挫; 9月30日至10月21日进入横盘震荡; 10月22日以来亚盘与美盘共振走弱,金价加速下跌幅度达6.2%。
报告指出,本轮急跌呈现出两大历史罕见的"异象"。其一,金价大跌发生在10年期美债实际利率快速回落的背景下。
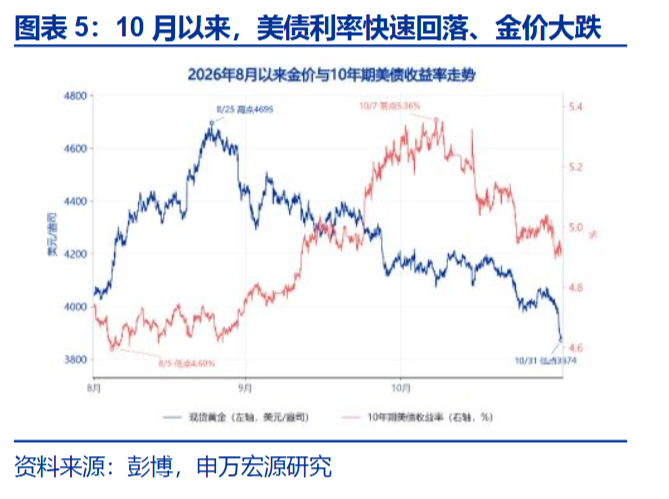
历史回溯显示,仅2013年10月和2022年7月曾出现美债实际利率快速回落超过25个基点、同时黄金跌超5%的情形——2013年彼时的核心驱动是美联储9月未缩减QE的"利多兑现"引发ETF大规模赎回;2022年7月则是衰退担忧下美元大幅走强近3%、对冲了利率下行的利多。
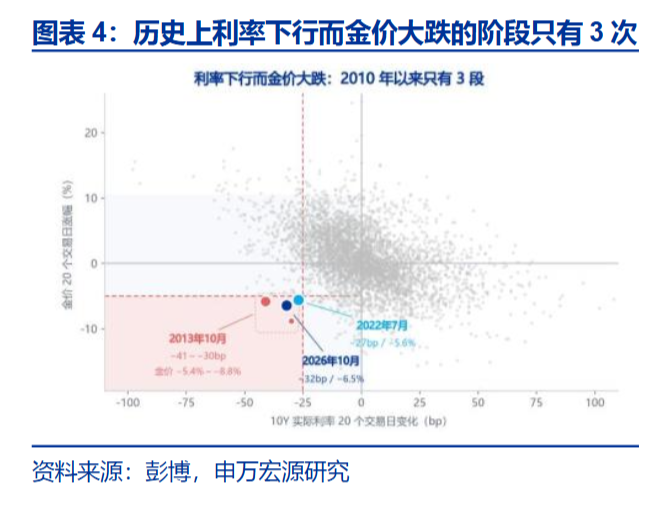
而此番美债实际利率同样大幅回落,美元却仅在震荡,驱动力无从套用历史经验。 其二,全球黄金ETF并未减持,金价却大幅下跌。
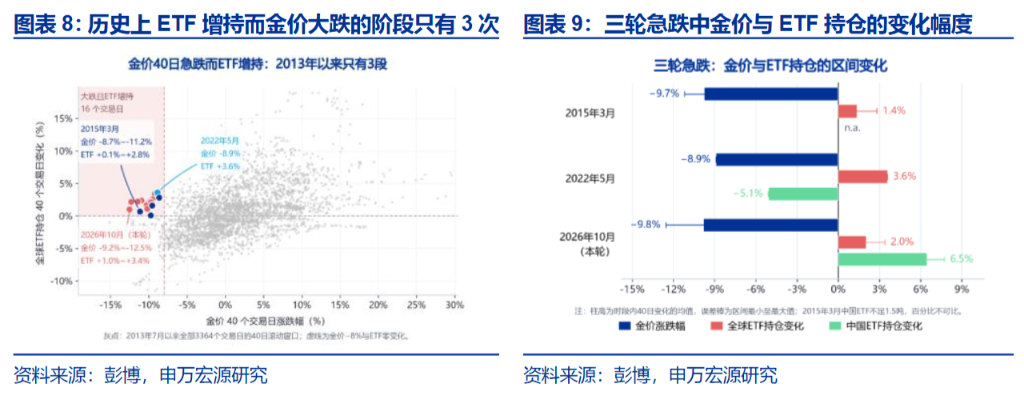
历史上,仅2015年一季度和2022年3月至5月出现过黄金跌超8%、同期ETF仍在增持的现象,彼时美元指数急升是共性驱动。 但本轮金价大跌、美债利率回落、黄金ETF增持三者同时出现,且美元并未对金价构成明显压制,属于历史上的首次。 "反常"根源:权益溢出冲击与美元信用重振 申万宏源研究分析,两条传导路径可以解释本轮金价的异常走弱。 第一条路径:权益市场的"外溢效应"。2026年4月以来,黄金与美股的相关性持续处于高位,显著高于与美债、美元、布油的相关性。
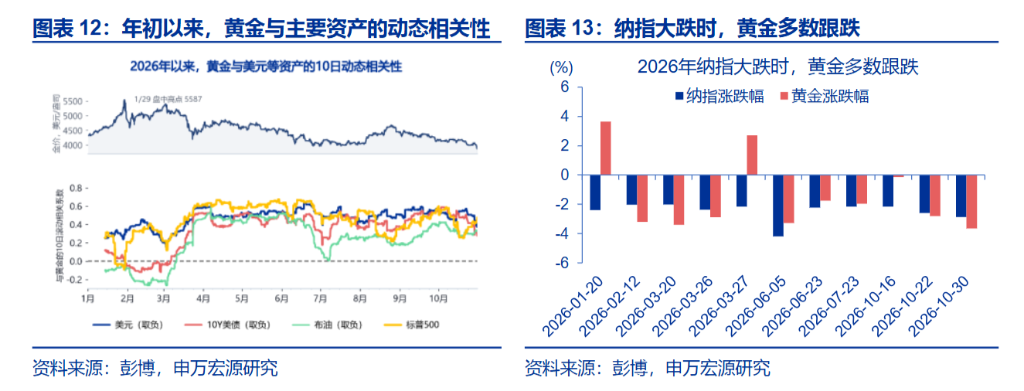
年内纳斯达克指数共出现11次单日跌幅超过2%的情形,其中8次黄金当日跌幅均超过1.7%。这与市场对黄金"避险属性"的传统认知存在明显冲突——实际上,历史数据表明,在VIX飙升阶段金价往往下跌,美债才是权益风险的主要对冲资产。
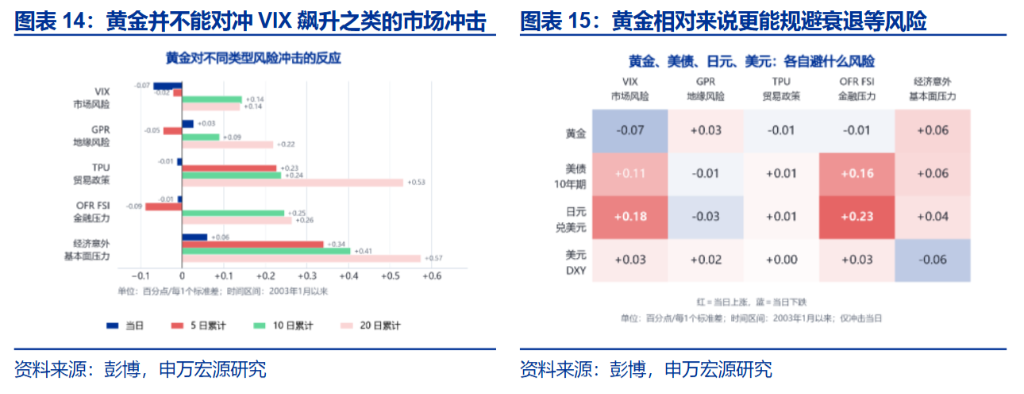
近期"股金同跌、美债大涨"的格局,正是高相关度下权益波动外溢至黄金、资金切换至美债避险的结果。 流动性冲击渠道亦有迹可循。2025年以来美股保证金交易占比持续上升,权益市场大跌导致部分机构面临流动性压力时,或有投资者通过黄金抵押租赁或直接抛售变现。
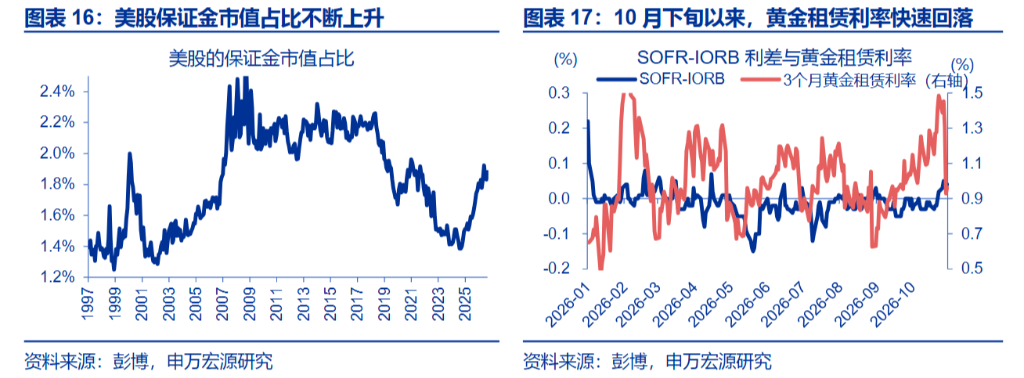
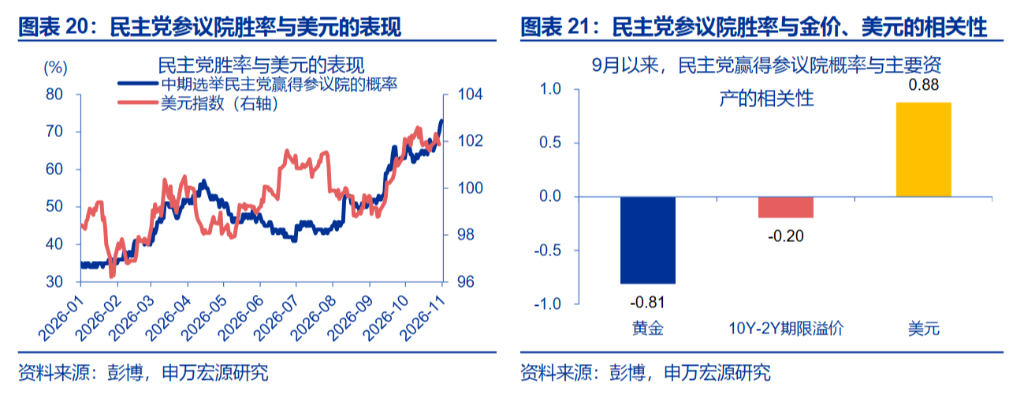
数据显示,10月22日以来3个月黄金租赁利率快速下降45个基点,SOFR-IORB同期上行4个基点,与上述行为逻辑吻合。 第二条路径:美元信用预期的重振。美联储主席沃什的表态与加息举措在一定程度上捍卫了此前曾遭市场质疑的"美联储独立性";美国经济韧性也缓和了市场对美元的担忧。 与此同时,随着市场对中期选举的关注升温,民主党赢得参议院并推动"财政整顿"的预期走高,部分投资者开始重新审视美元信用前景。 数据显示,9月以来民主党赢得参议院的概率与黄金负相关性高达0.81,与美元相关性高达0.88,在一定程度上佐证了"美元信用重振"的市场叙事。
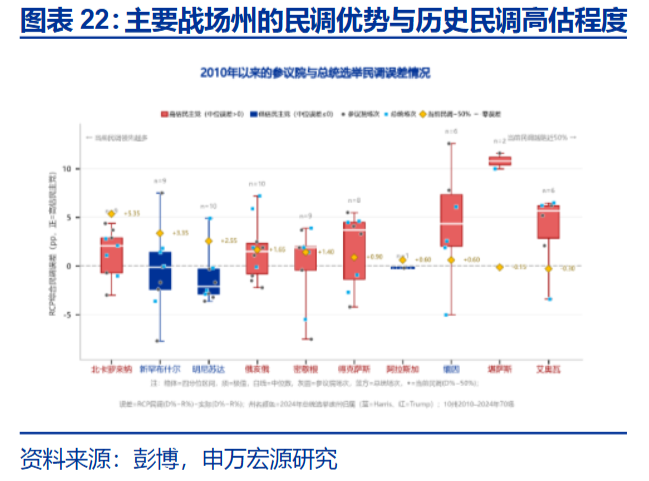
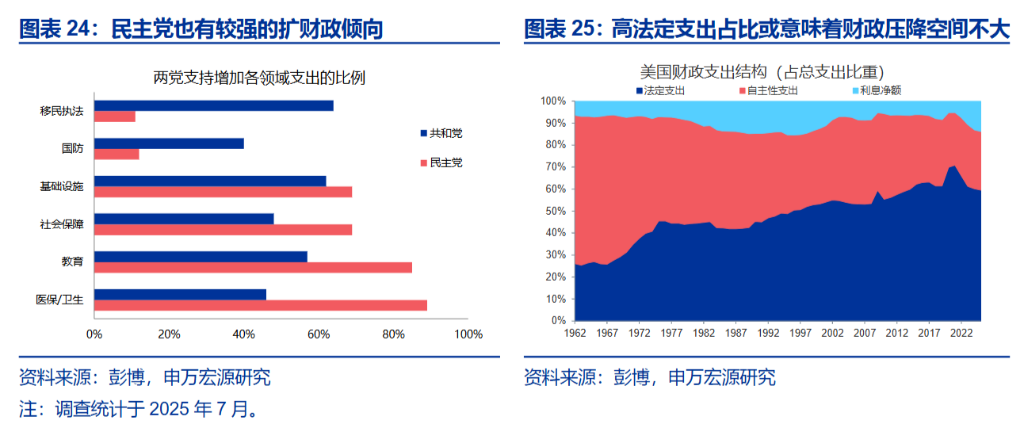
短期压力或边际缓和,中期风险仍存 申万宏源研究认为,随着多个关键事件陆续落地,前期对金价形成压制的因素有望在短期内边际缓和。 其一,市场对"财政整顿"的预期或存在高估。当前民调容易高估民主党胜率;即便民主党拿下两院,其自身的宽财政倾向,以及居高不下的法定支出和利息支出,均是实施实质性财政整顿的重要阻碍。
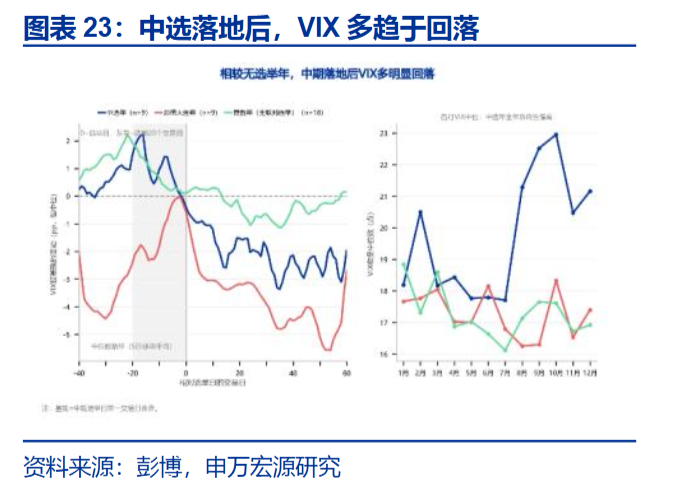
其二,中期选举落地叠加美股三季报行情结束,市场波动率历史上多趋于回落,权益对黄金的"溢出效应"料将边际减弱。
其三,四季度财政再融资会议有可能重新引发市场对长端美债供给与美国财政可持续性的担忧,或反而对黄金形成一定支撑。
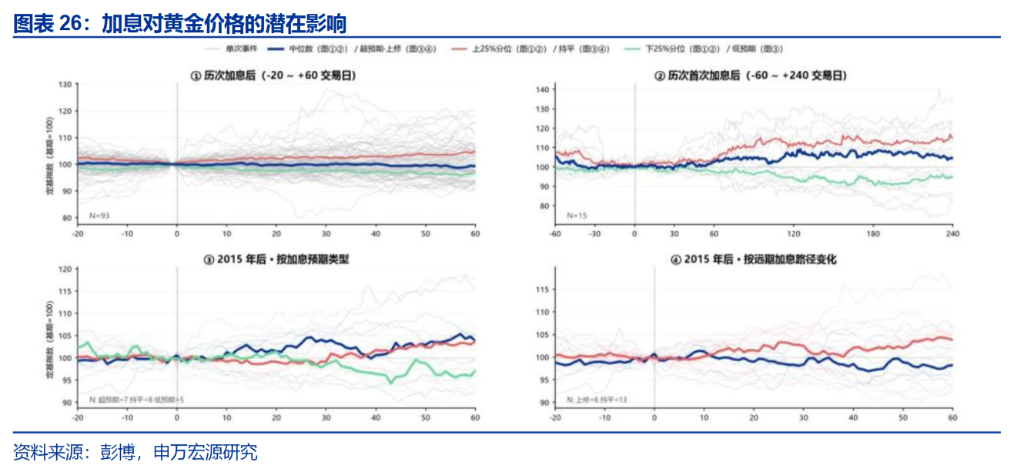
但中期维度的压力不容忽视。 首先,在通胀仍具粘性、经济保持韧性的背景下,市场对多次加息路径的担忧依然存在,且历史数据表明低于预期的加息往往引发市场对后续更大幅度加息的担忧,对金价中期走势的压制更为持久。
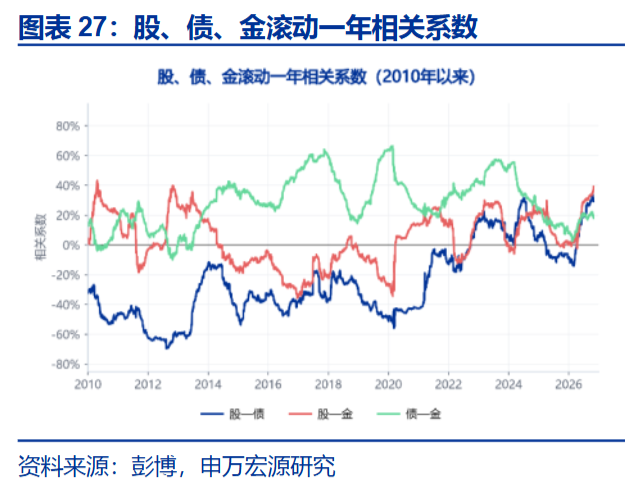
其次,当前股金滚动一年相关性已创近10年新高,这不仅意味着权益波动更易传导至黄金,也令黄金在投资组合中的对冲价值受到冲击,可能导致配置力量的边际减弱。