

70GW“电力缺口”,天量资本开支“无法落地”
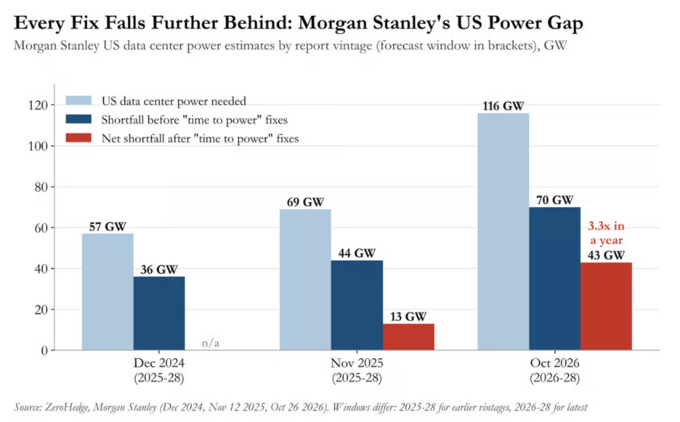
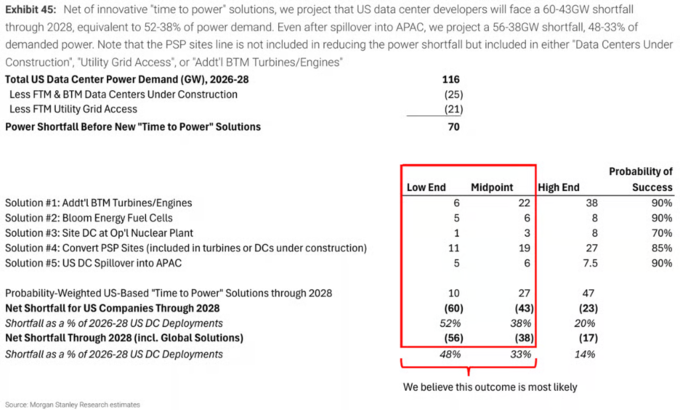
摩根士丹利测算显示,即便穷尽核能、燃料电池等所有解决方案,净缺口仍达43GW。更棘手的是,燃气轮机价格已飙升至三倍,大型变压器交货期长达四年,劳动力短缺将2030年IT容量部署上限锁死在142GW。与此同时,2023年已有逾1560亿美元数据中心项目被取消或延期,70%美国人反对在社区建设数据中心,政策阻力正将天量AI资本开支推向搁浅边缘。 人工智能的爆发式增长正与美国电网的物理极限发生激烈碰撞,由此产生的巨大电力缺口,正对全球科技巨头的基础设施扩张计划构成实质性威胁。需求与供给之间的严重错配意味着,市场预期的天量AI资本开支正面临“无法落地”的严峻风险,而电网、民众与科技巨头之间的博弈已进入白热化阶段。 据摩根士丹利分析师Stephen Byrd的最新测算,美国数据中心开发商在2028年前面临高达70GW的电力缺口。即使穷尽所有潜在的解决方案,包括核能、燃料电池以及将部分需求转移至亚洲,净电力缺口依然高达43GW。这一数字在短短一年内激增了超过两倍,凸显了物理基础设施对AI产业发展的硬性制约。
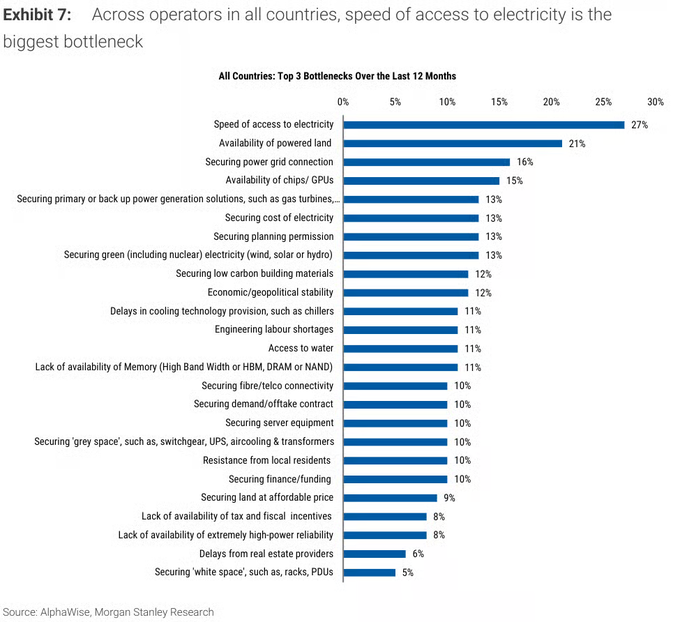
这一供需失衡正在迅速重塑市场定价与资本流向。一方面,能够提供“电力交付时效”(time to power)解决方案的设备供应商正获得极高的溢价,燃气轮机等核心设备价格已飙升两倍;另一方面,随着电力成本上升和地方反对声浪加剧,信贷市场对AI相关债务的态度正变得挑剔。投资者愈发担忧,部分庞大的数据中心建设计划最终将被迫延期或取消。 在电力成本飙升的背景下,美国民众对新建数据中心的反对情绪日益高涨,多州政府已开始实施项目审批冻结。市场正面临一个冷酷的现实:要么科技巨头被迫削减其宏大的产能规划,要么在获取电力的过程中承担前所未有的延期与成本代价。 尽管美国能源信息署(EIA)的最新数据显示,美国电网在9月份实现了十年来最强劲的产能增长,但这掩盖了深层次的结构性危机。新增产能的类型、地理位置和并网时间,完全无法匹配数据中心全天候运转的严苛需求。整个行业正陷入由设备短缺、劳动力断层和政策阻力交织而成的多重瓶颈之中。 70GW缺口:最重要的约束仍是电力 摩根士丹利的AlphaWise调查清晰揭示了这场危机的核心症结所在。 调查显示,"电力接入速度"是全球数据中心运营商反映的首要瓶颈,占比27%;在美国,这一比例高达45%,远超其他任何国家。"已供电土地的可用性"排名第二,美国同样以26%居全球首位。
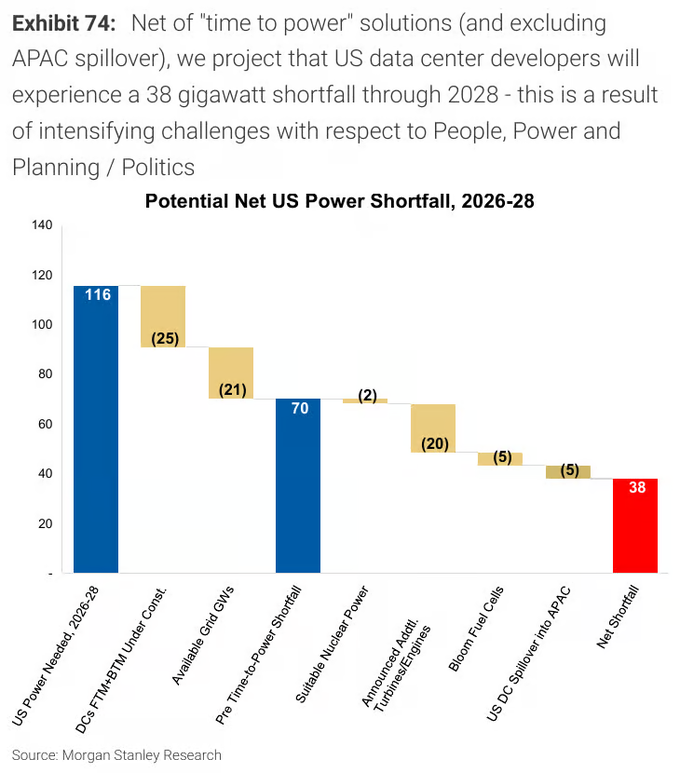
摩根士丹利的测算框架如下: 美国数据中心开发商到2028年合计需要116GW电力。在建数据中心(含独立供电项目)覆盖25GW,可用电网接入覆盖21GW,由此产生70GW毛缺口。加计"快速供电"解决方案——合适的核电站选址(2GW)、已公告的涡轮机和发动机(20GW)、Bloom燃料电池(5GW)、美国需求向亚洲溢出(5GW)——净缺口仍达38GW,约为所需电力总量的33%。
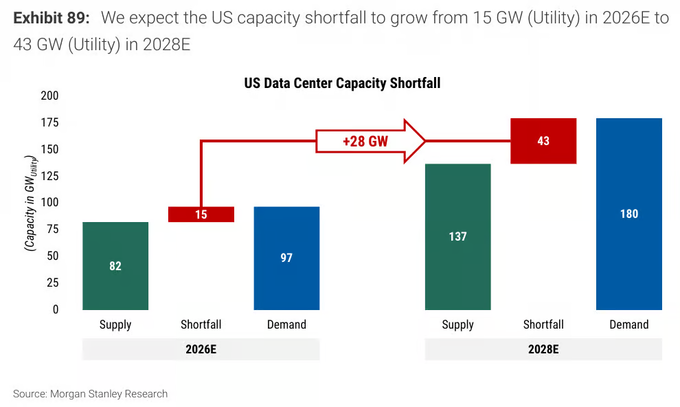
摩根士丹利的美国数据中心团队以电力公司口径重新表述:2028年需求180GW对阵供给137GW,43GW的缺口较当前的15GW近乎扩大三倍。
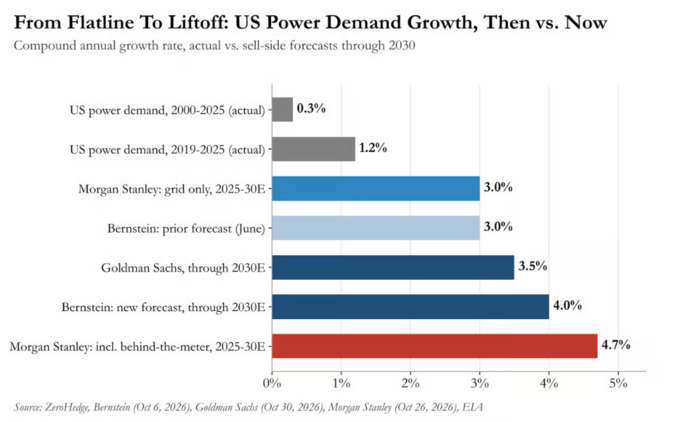
需求激增与“无效”供给:电网结构的错配 华尔街投行正以前所未有的幅度上调电力需求预期。 Bernstein分析师Sunaina Ocalan将其对2030年前美国电力需求的复合年增长率(CAGR)预测从3%上调至4%。
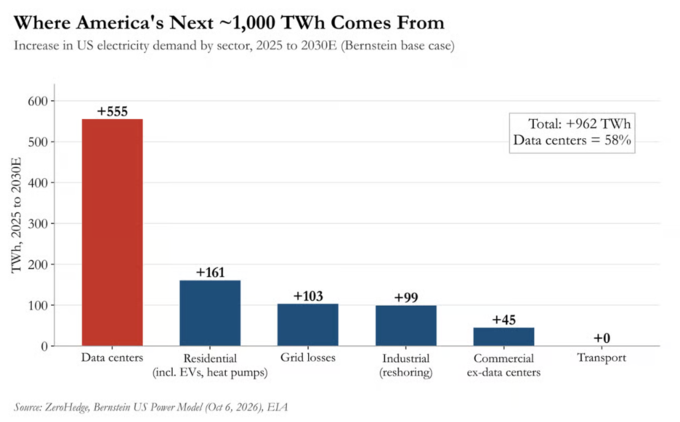
该机构预计,2025年至2030年间,美国将新增约1000太瓦时(TWh)的电力需求,其中超过一半由数据中心贡献。
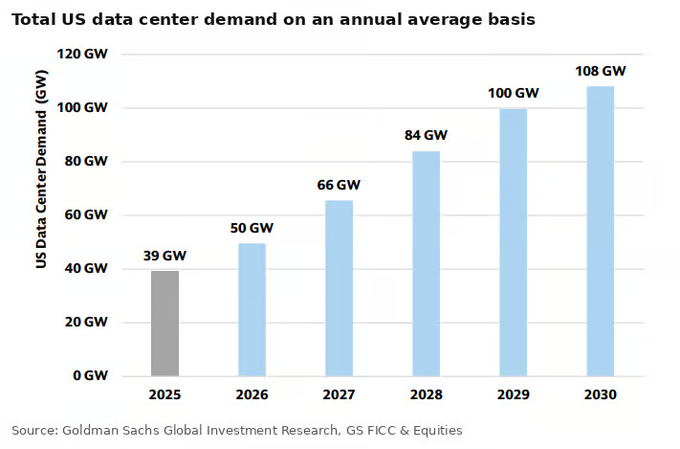
高盛的模型同样显示,到2030年,美国数据中心的电力需求将从2025年的39GW攀升至108GW。
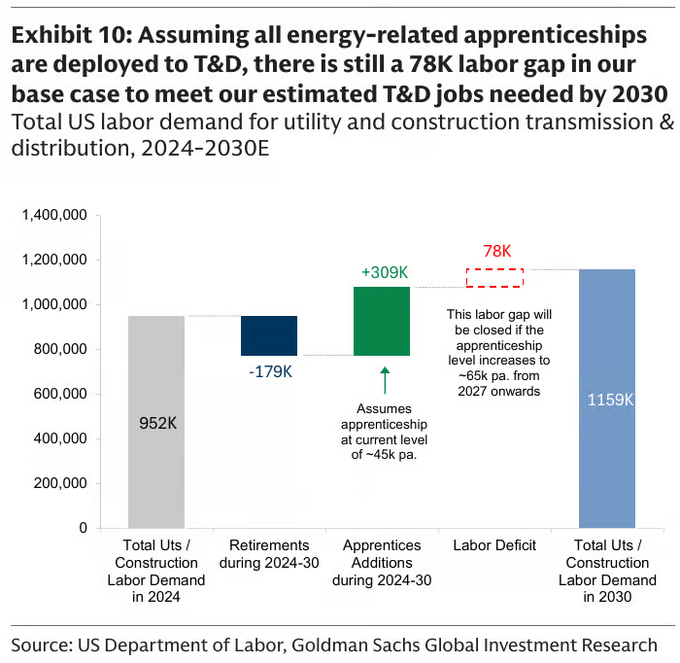
然而,供给端的结构性错配令这一需求增长显得岌岌可危。高盛的数据显示,9月份美国电网净增5.6GW发电能力,但主要由太阳能(3.0GW)和电池储能(1.6GW)构成。对于需要24小时不间断运行的数据中心而言,太阳能的容量系数仅约为25%,无法提供稳定的基载电力。 能够满足这一需求的天然气发电产能建设则严重滞后。9月份,作为基载主力的联合循环燃气电厂新增产能为零。高盛指出,天然气发电项目的集中交付期要到2028年至2030年才会到来,这恰好错过了摩根士丹利预测的电力缺口高峰期。这种时间上的错位意味着,在未来几年内,电网根本无法提供足够且合适的电力来支撑AI的扩张。 供应链与劳动力的双重枷锁 即使资金充裕,物理世界的供应链和劳动力短缺也构成了难以逾越的障碍。 在设备端,摩根士丹利指出,GE Vernova的燃气轮机订单已排至2029年,其价格已从2020年代初的每千瓦1000美元飙升至3000美元。大型电力变压器的交货期长达3至4年,开关设备也需要1至2年。设备成本的全面上涨导致数据中心的建设成本大幅攀升,预计到本年代末,每GW的建设成本将从2022/23年的300亿美元增至500亿至600亿美元。 比设备更棘手的是人力资源。高盛估计,到2030年,美国电力行业将需要超过50万名新工人。即使在最乐观的学徒培训假设下,输配电领域到2030年仍将面临78000人的劳动力缺口。
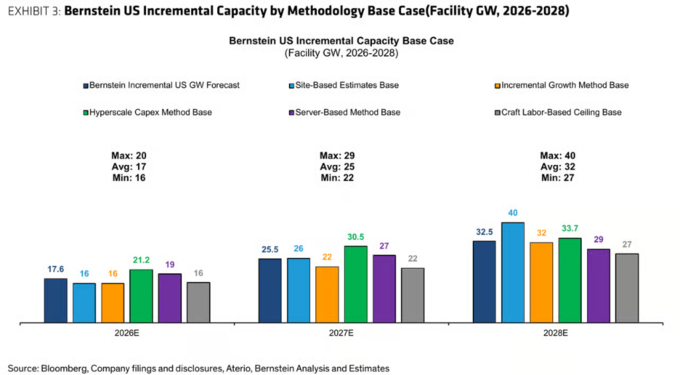
Bernstein分析师Chad Dillard基于现有电工、管道工和暖通空调技术人员的物理建设能力建立的模型显示,劳动力短缺可能成为最坚硬的制约因素,将2030年的IT容量部署上限锁定在142GW,远低于市场的乐观预期。
巨头的自救与“电表后”发电的兴起 面对电网的迟缓,科技巨头正在采取绕过传统电网的自救措施。高盛预计,到2030年,独立供电(Behind-the-Meter,BTM,即不经过公共电网直接为用户供电)将为25%的数据中心提供动力。摩根士丹利则更为激进,预测到2030年美国BTM需求将达到47GW。 摩根士丹利基准情景假设2028年前将新增约20GW的BTM燃气涡轮机和发动机(区间6至38GW),叠加约6GW在建装机及6GW Bloom燃料电池。其美国数据中心团队追踪到2026至2028年制造商订单达25至30GW,并预计开发商从2028年起每年可新增15GW以上BTM产能。但即便是最乐观的"快速供电"组合方案,仍将留下17GW的净缺口(基准情景下为38GW)。
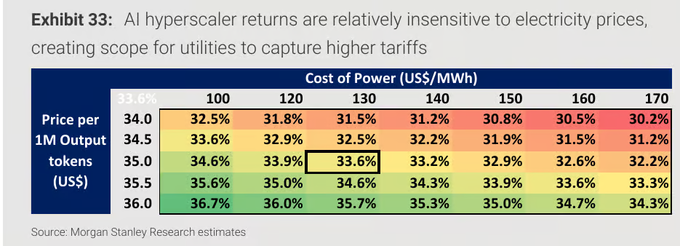
核能成为了另一个备受追捧的选项。谷歌、亚马逊等巨头近期频繁与Constellation等核电运营商达成协议,试图通过重启现有反应堆或提升现有产能来获取电力。然而,远水难解近渴。摩根士丹利指出,新建大型核电站的交货期长达约15年,而小型模块化反应堆(SMR)的商业化部署要到2030年代中期才能实现,完全无法填补2028年的缺口。 在这一过程中,科技巨头对电价几乎不敏感。摩根士丹利的分析显示,即使电价上涨17%(从120美元/兆瓦时升至140美元/兆瓦时),一个100MW的AI数据中心的股本回报率(ROE)仅会下降约60个基点,依然能保持在30%以上。这种对价格的不敏感,正将压力转嫁给普通纳税人和电网系统。
民众反弹与政策阻力:谁来买单? 科技巨头愿意支付高昂的电价,但普通民众和选民却不愿为此买单。摩根士丹利估计,今年全球电价上涨了约20%。在PJM(美国最大的区域电网运营商)的最近四次容量拍卖中,数据中心占据了46%的成本。 电费的飙升引发了强烈的政治反弹。盖洛普的最新民调显示,70%的美国人反对在当地社区建设数据中心,且这种反对跨越了党派界限。各州政府已开始采取行动:德克萨斯州在9月份下令暂停新建数据中心,并对ERCOT(德州电网)互连流程中的所有项目展开审计;宾夕法尼亚州取消了快速审批通道;纽约州则暂停了50MW以上数据中心的环境许可。
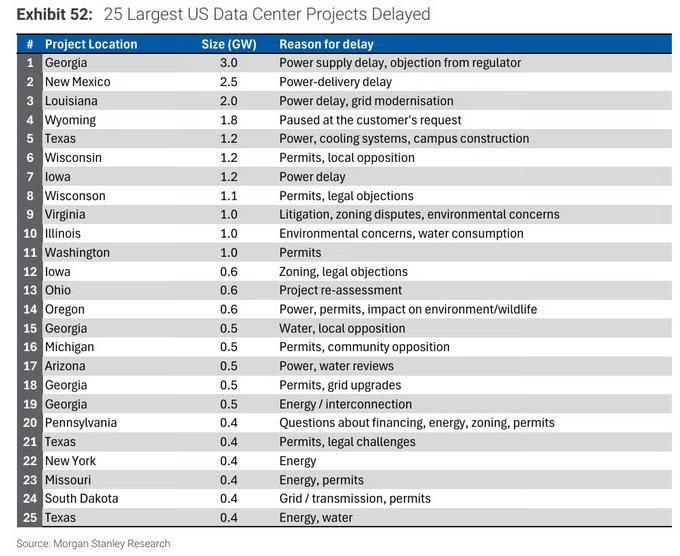
政策阻力直接导致了资本开支的停滞。摩根士丹利的数据显示,2023年有约1560亿美元的数据中心项目被取消或延期,2024年第一季度这一数字达到1300亿美元。随着AI相关债务发行量在今年达到4710亿美元,信贷市场正变得愈发谨慎。 如果物理电力无法到位,天量资本开支计划面临被迫搁置的风险。在2030年数据中心预计将消耗美国七分之一电力的背景下,电网、民众与AI巨头之间,注定将有一方必须做出妥协。