

中国10月RatingDog制造业PMI为52
RatingDog创始人Yao Yu表示,产出已连续第11个月增长,且增速为今年4月以来最快,背后是客户需求强劲及产能改善的共同支撑。成本压力、价格竞争与信心趋弱三重因素值得持续关注,预计制造业PMI近期仍将维持在扩张区间。
中国制造业在2026年第四季度开局保持稳健扩张势头,价格竞争加剧与成本压力并存,企业信心小幅回落。 11月2日,标普全球与RatingDog联合发布中国最新采购经理人指数(PMI)显示,RatingDog中国制造业采购经理人指数(PMI)10月录得52.0,较9月的52.1微降0.1个百分点,连续11个月站稳荣枯线上方,为2021年中期以来最长连续扩张周期。产出增速加快至六个月最高,新订单连续第17个月扩张,支撑整体景气维持积极态势。
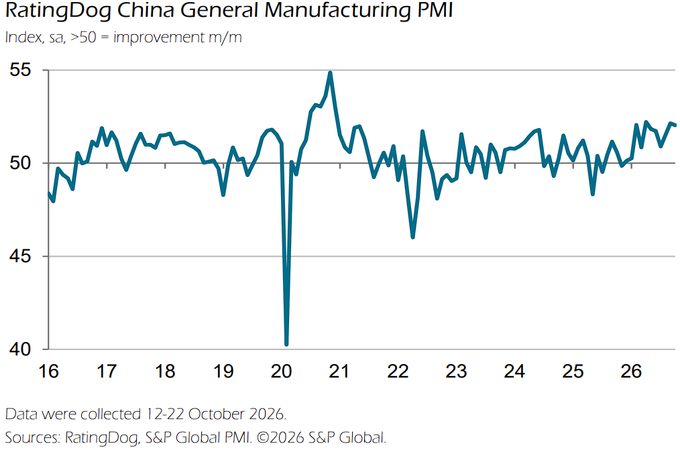
RatingDog创始人Yao Yu表示,产出已连续第11个月增长,且增速为今年4月以来最快,背后是客户需求强劲及产能改善的共同支撑。 与此同时,数据还显示,出厂价格时隔一个月再度下滑,出口价格为近一年来首次环比下降。企业信心虽仍处正区间,但降至九个月低位,成本上升与竞争加剧成为主要隐忧。 PMI连续扩张,产出提速至六个月高点 10月制造业产出增速在所有三个细分子行业中均实现扩张,为连续第三个月呈现全面增长态势,其中资本品行业增速最为突出。 新订单方面,总量连续第17个月实现增长,增速与9月大体持平,新产品推出、产能提升及业务拓展是主要驱动因素。新出口订单连续第四个月增长,来自亚洲、欧洲和非洲客户的订单量有所提升,消费品和中间品制造商增速有所收窄,资本品企业则逆势加速。 积压工单连续第九个月增加,步伐平稳,表明产能压力尚未得到有效缓解。企业虽在10月小幅增加招聘,但就业增速仅属边际改善,对消化积压订单的实际作用有限。 采购与库存双双积累,供应链趋于改善 为应对新订单与产出的增长,企业采购活动明显提速,增速加快至8个月高点,采购库存连续第11个月上升,本月积累幅度为5个月来最大。 供应链方面出现积极信号。供应商交货时间自今年2月以来首次缩短,Yao Yu指出,供应商效率提升及货源可及性改善是交货加快的主要原因。产成品库存变化微乎其微,企业通过动用现有库存满足订单需求,总体库存水平保持基本稳定。 出厂价格再度下滑,竞争压力与成本上行并存 价格走势呈现分化。出厂价格在三个月内第二次出现下降,企业为支撑销售主动降价,原因在于竞争激烈叠加投入成本涨幅趋缓。出口价格亦录得近一年来首次下滑。 然而,投入品价格已连续第16个月上涨,金属等原材料及燃料成本上行是主要驱动,尽管10月通胀幅度较9月有所收窄,且低于年初至今均值。 Yao Yu指出,成本压力、价格竞争与信心趋弱三重因素值得持续关注,预计制造业PMI近期仍将维持在扩张区间。 企业信心降至九个月低位 尽管整体商业信心维持正区间,但10月信心指数已滑落至九个月低点。部分受访企业对原材料价格持续高位及竞争态势加剧表示担忧,这在一定程度上抵消了新订单稳健增长带来的乐观情绪。 Yao Yu总结称,制造业在第四季度开局实现了稳健扩张,产出提速与订单持续流入提供了基本面支撑,但售价下行与信心走软提示,行业内部分化与压力不容忽视。