


人民币升值近10%,中国货越贵越抢?
数据显示,9月我国货物贸易进出口首次突破5万亿元,达到5.16万亿元,增长27.5%。要知道,我国单月进出口突破4万亿元是在2024年12月,而突破2.5万亿元是在2020年6月。 今年前三季度,我国货物贸易进出口总额39.94万亿元,同比增长18.8%;其中出口23.2万亿元,增长16.4%。 更值得关注的是,这轮出口高增长建立在人民币持续升值的基础上。
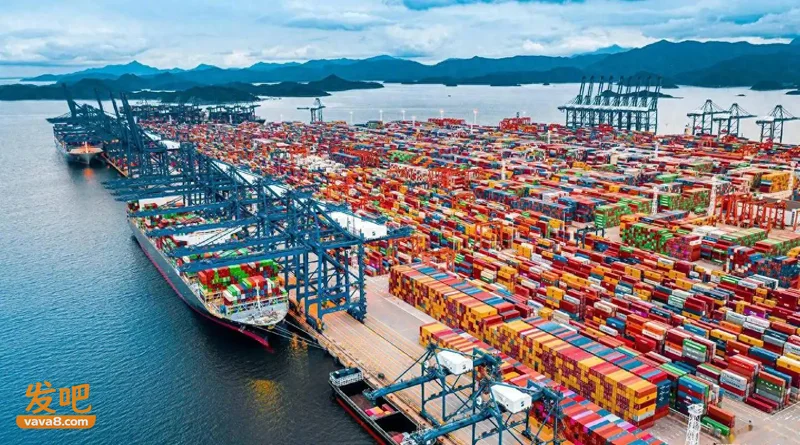
人民币兑美元汇率从去年4月最低点7.42一路稳步升值到现在的6.7左右,一年半升值近10%。 按常规逻辑,本币升值意味着本国产品以外币计价变贵,竞争力应下降,出口应承压。但现实是,人民币升值,出口依然强劲。 为什么中国货越卖越贵,买家反而越买越多? 单月破5万亿:完整产业链形成“没得选”的优势 看细分数据,原因并不复杂:中国产业链规模大、门类全、响应快,能够精准迅速适应全球消费需求。 无论市场需要什么,中国都能在较短时间内组织生产并交付。其他制造业国家的产业链还在切换生产,中国这边已经交货。这已不只是价格问题,而是买家在效率和配套上“没得选”。 前三季度23.2万亿元出口中,装备制造业贡献了将近九成的出口增量。
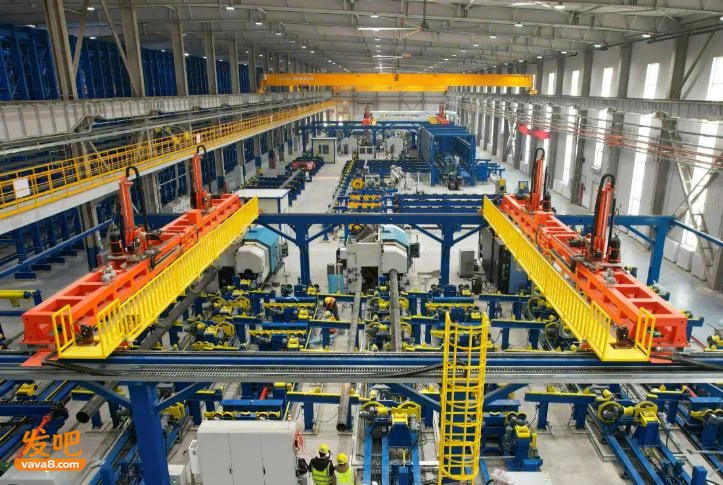
工业机器人、电子元件、电脑零部件、电工器材等产品进出口合计超过10万亿元,同比增长58.9%,拉动整体进出口增长11.3%。 出口产品中,集成电路增长99.1%;电动汽车、锂电池、风力发电机组及零件等绿色产品分别增长72.3%、36.4%和22.4%。 船舶出口超过3500亿元,增长24.6%,其中大型邮轮、大型液化石油气船和液化天然气船实现成倍增长。 凡是有一定科技含量的产品出口,几乎都呈现快速增长。 高端在升级,低端也没丢 中国在高端产业迅速升级的同时,低端产业并没有被轻易放弃。 9月份,箱包鞋帽、衣服玩具、塑料制品、纺织纱线等传统低附加值商品,同样实现两位数出口增长。 过去不少人认为,这些“踩缝纫机”的产业会转向东南亚、孟加拉国,但现实是,中国依然在承接并保持竞争力。 这说明中国制造不是单点突破,而是体系性优势:高端产品向上突破,传统产品守住基本盘。
产业链完整、基础设施齐全、工人和工程师供给充足、物流效率高,使得高低端产业能够同时运转。 外部环境无论变好、变差还是一成不变,都会进一步强化中国作为全球物质生产核心的地位。这条路径,已经在现实中被反复验证。 汇率与通胀的错位:真正的问题在欧美 研究中国出口,不能脱离汇率和通胀。 人民币近期缓缓升值,出口却依然强劲,原因在于人民币升值的幅度,相对中国当前竞争力而言并不算大。 更深的根源在于,过去六年欧美等国内部货币超发严重,物价飞涨,货币购买力下降。 正常经济周期下,2020年前后全球经济本应有一次回调,资本市场泡沫也该出清。但美国选择无限量化宽松,大量印美元、发美债。 2020年初美债总额约23万亿美元,到2026年已突破41万亿美元,几乎翻番。
大量美元涌向资本市场,原本该倒闭的企业没有倒闭,反而又繁荣了一波。但世界是物质的,物资供应不会随印钱自然增加,钱多物少,物价必然上涨。 2019年至2025年,美国消费者物价指数累计上涨约26%,到2026年进一步升至32%。 欧洲同样大放水。2019年至2025年,各国物价涨幅大多在20%至40%;波兰、立陶宛、捷克、匈牙利等东欧国家通胀更严重,食品价格涨幅尤为惊人。 反观中国,2019年至2025年总通胀只有5%左右,还不如银行利息高,食品价格涨幅更低。 中国按部就班生产,维持货币稳定,生产力旺盛,人民币购买力始终坚挺。
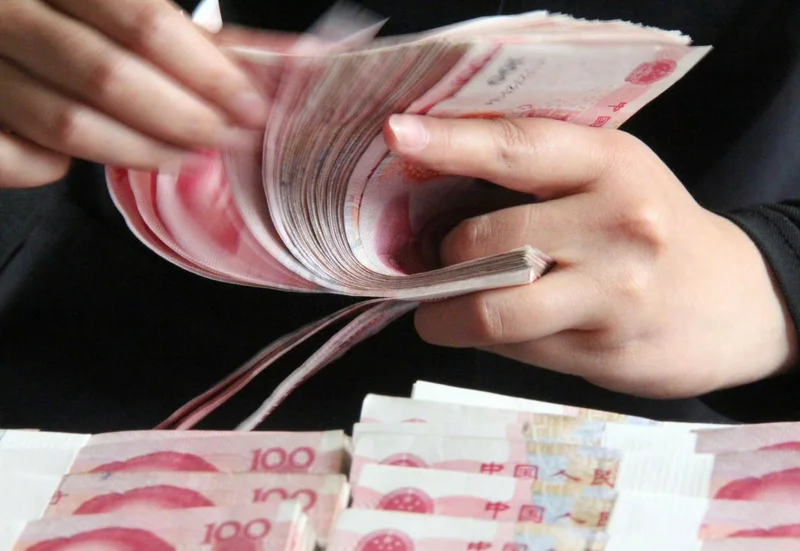
于是出现一个反常现象:人民币利率低,美元和欧元利率高,顶着约3%的利差,人民币还能稳步升值;同时,中国出口依然强劲。 欧美一方面享受超发货币带来的短期繁荣,一方面又指责中国低估人民币汇率,这相当于自己生病却让别人吃药。 欧洲尤其典型。以当今欧洲的物价和财政状况,如果愿意推动欧元大幅贬值,欧洲工业品在国际上或许还能拿回一点竞争力,就业或许还有一点希望。 但代价是欧洲高收入、高福利的神话被击碎。欧洲人的收入换算成其他货币将显得很低,不能再靠一点点钱换成别人的一大堆钱去全球度假,奢侈品也将失去炫耀属性和情绪溢价。 换句话说,欧洲人得真正上班、真正进厂、真正生产产品,而不是在旧日荣光中维持体面。所以他们不愿贬值,只愿在旧秩序里拖延。
总而言之,中国出口和人民币汇率,说到底既不是人民币的课题,也不是中国的课题,而是现有秩序下的部分发达国家,究竟什么时候能够面对自身货币超发、产业空心化和竞争力下降的现实。 中国只是按部就班做好生产、保持稳定、推动升级。真正需要回答问题的,不是中国为什么出口还这么强,而是欧美什么时候愿意承认:世界是物质的,货币不能凭空变出面包,高福利和高溢价也不可能永远建立在别人的生产之上。