


胜宏科技Q3净利润同比下降52.2%
胜宏科技2026年三季报呈现出明显的“两条线”:经营层面仍保持较快增长,但表观利润被单季大额非经常性损益明显扰动。
前三季度,公司实现营业收入184.61亿元,同比增长30.77%;归母净利润33.84亿元,同比增长4.28%;扣非归母净利润36.94亿元,同比增长13.74%。 单看第三季度,公司收入68.31亿元,同比增长34.30%,延续高增长态势;但归母净利润仅5.27亿元,同比下降52.17%,环比下降66%。与之形成反差的是,第三季度扣非归母净利润达到12.76亿元,同比增长16.16%。这意味着,胜宏科技Q3利润下滑主要不是主业盈利骤降,而是非经常性项目造成了显著拖累。
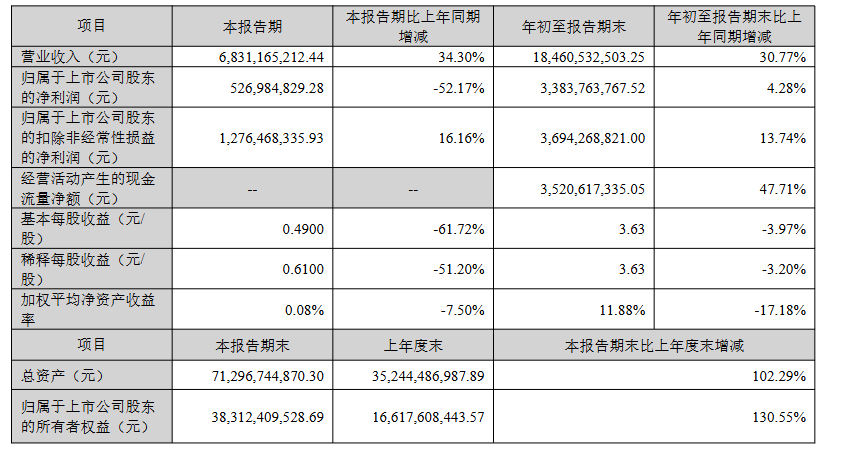
本季度最关键的变量来自非经常性损益。第三季度,公司非经常性损益合计为-7.49亿元,其中,非金融企业持有金融资产和金融负债产生的公允价值变动损益及处置损益为-6.90亿元,成为拖累单季净利润的最大因素。此外,其他营业外收入和支出为-1.99亿元,也对利润造成冲击。 资产负债表的变化同样剧烈。受H股发行上市影响,公司期末总资产达到712.97亿元,较上年末增长102.29%;归属于上市公司股东的所有者权益383.12亿元,较上年末增长130.55%。公司货币资金增至102.76亿元,交易性金融资产增至85.34亿元,但与此同时,存货、应收账款、在建工程和长期资产预付款也大幅增加,显示公司正处于高强度扩产和备货阶段。 收入维持高增长,但利润增速明显落后于营收 前三季度,胜宏科技营业收入184.61亿元,同比增长30.77%。第三季度单季收入68.31亿元,同比增长34.30%,单季收入增速高于前三季度整体增速,显示公司订单或交付仍保持较强动能。 不过,利润端表现明显弱于收入端。 前三季度,公司归母净利润33.84亿元,同比增长4.28%;扣非归母净利润36.94亿元,同比增长13.74%。无论是归母净利还是扣非净利,增速都明显低于收入增速,说明公司在规模扩张过程中面临成本、费用及非经常性损益等多重压力。 从利润率看,前三季度公司归母净利率约为18.33%,低于上年同期约22.99%的水平;扣非归母净利率约为20.01%,也低于上年同期约23.01%。核心盈利能力仍然较强,但边际上已有所回落。 第三季度这一特征更为明显。Q3公司扣非归母净利润12.76亿元,同比增长16.16%,但同期收入增长34.30%,扣非净利率约18.69%,较上年同期有所下降。 Q3表观净利大降,核心原因是非经常性损益拖累 胜宏科技第三季度归母净利润同比下降52.17%,看上去压力较大,但若剔除非经常性损益,公司主业盈利仍保持增长。 第三季度,公司归母净利润为5.27亿元,扣非归母净利润为12.76亿元,两者相差约7.49亿元,正好对应当季非经常性损益的负向影响。 具体来看,第三季度非经常性损益主要包括: ▪︎ 非流动性资产处置损益:-0.14亿元; ▪︎ 政府补助:0.08亿元; ▪︎ 金融资产及金融负债相关公允价值变动和处置损益:-6.90亿元; ▪︎ 委托投资或管理资产损益:0.04亿元; ▪︎ 其他营业外收入和支出:-1.99亿元; ▪︎ 所得税影响:正向1.41亿元; ▪︎ 合计非经常性损益:-7.49亿元。 这意味着,第三季度胜宏科技利润表的主要扰动并非来自主营业务,而是来自金融资产公允价值波动、资产处置及营业外支出等项目。 放到前三季度看,公司非经常性损益合计为-3.11亿元。其中,金融资产相关损益为-1.02亿元,其他营业外收入和支出为-2.17亿元,非流动资产处置损益为-0.78亿元。Q3单季金融资产损益大幅为负,但前三季度累计负面影响相对较小,说明上半年相关项目曾有一定正向抵消。 毛利率承压,成本增长快于收入增长 前三季度,胜宏科技营业成本122.63亿元,同比增长35.42%,高于同期收入30.77%的增速。由此测算,公司前三季度毛利率约为33.57%,较上年同期约35.85%下降约2.3个百分点。 这说明,虽然收入规模扩张明显,但产品成本、产能爬坡、原材料、人工或制造费用等因素对毛利率形成压力。 费用端也出现分化: ▪︎ 销售费用1.75亿元,同比下降8.69%; ▪︎ 管理费用5.08亿元,同比增长47.76%,主要因职工薪酬增加; ▪︎ 研发费用6.69亿元,同比增长约10.11%; ▪︎ 财务费用4.76亿元,同比增长482.92%,主要因汇兑损失增加。 其中,财务费用是期间费用中变化最剧烈的一项。前三季度财务费用从上年同期的0.82亿元增至4.76亿元,增加约3.94亿元。公司解释称主要是汇兑损失增加,这对利润形成了明显侵蚀。 前三季度,公司营业利润41.77亿元,同比增长约11.15%;利润总额39.16亿元,同比增长约4.64%。营业利润增速高于净利润增速,也反映出营业外支出等项目进一步压低了最终利润表现。 营业外支出大增,捐赠学校支出影响利润 前三季度,胜宏科技营业外支出2.64亿元,同比大增1441.43%。公司称主要原因是捐赠学校支出增加。 这部分支出直接影响利润总额,也是前三季度归母净利润增速低于扣非净利润增速的重要原因之一。 从利润结构看,前三季度扣非归母净利润36.94亿元,高于归母净利润33.84亿元,说明非经常性损益整体对净利润是负贡献。相比之下,上年同期归母净利润和扣非净利润基本接近,今年非经常性损益拖累显著扩大。 经营现金流改善,销售回款增长明显 现金流是这份三季报中相对积极的一面。 前三季度,胜宏科技经营活动产生的现金流量净额35.21亿元,同比增长47.71%,增速高于收入和利润增速。公司称主要原因是销售回款增加。 经营现金流入方面: ▪︎ 销售商品、提供劳务收到的现金158.54亿元,同比增长约43%; ▪︎ 收到的税费返还19.06亿元,上年同期为7.27亿元; ▪︎ 收到其他与经营活动有关的现金6.11亿元,上年同期为0.99亿元。 经营现金流出方面: ▪︎ 购买商品、接受劳务支付现金110.60亿元; ▪︎ 支付给职工及为职工支付的现金23.18亿元; ▪︎ 支付各项税费5.43亿元; ▪︎ 支付其他与经营活动有关的现金9.30亿元。 前三季度公司经营现金流净额与归母净利润大致相当,经营现金流/归母净利润约为104%,显示利润现金含量较好。即便与扣非归母净利润相比,经营现金流覆盖率也接近95%。 投资现金流大幅流出,扩产投入强度显著提升 与经营现金流改善相对应的是,公司投资活动现金流大幅流出。 前三季度,胜宏科技投资活动产生的现金流量净额为-209.61亿元,上年同期为-36.39亿元,净流出规模扩大近5倍。公司解释称,主要原因是购建长期资产支出增加。 具体来看: ▪︎ 购建固定资产、无形资产和其他长期资产支付现金117.24亿元; ▪︎ 投资支付现金8.88亿元; ▪︎ 取得子公司及其他营业单位支付现金净额2.86亿元; ▪︎ 支付其他与投资活动有关的现金82.48亿元。 这意味着,公司一方面在大规模扩建产能,另一方面也将部分资金投向理财或其他金融资产。前三季度投资活动净流出规模约为经营现金流净额的6倍,资金需求主要依靠外部融资和H股募资覆盖。 H股发行显著改写资产负债表 本期资产负债表最大的变化来自H股发行上市。 公司公告显示,因完成发行H股并在香港联交所上市,公司股份总数由8.73亿股变更为9.83亿股,注册资本由8.73亿元变更为9.83亿元。2026年9月,公司已完成工商变更登记及章程备案。 财务报表中,前三季度公司吸收投资收到现金200.88亿元。期末资本公积达到253.25亿元,较上年末增长370.09%,主要系境外发行上市股份所致。 受此影响,公司资产和权益规模大幅跃升: ▪︎ 总资产712.97亿元,较上年末增长102.29%; ▪︎ 归母所有者权益383.12亿元,较上年末增长130.55%; ▪︎ 货币资金102.76亿元,较上年末增长213.34%; ▪︎ 交易性金融资产85.34亿元,较上年末增长6129.00%。 货币资金和交易性金融资产合计约188.10亿元,显示公司H股募资后账面流动性显著增强。 不过,募资也带来摊薄效应。前三季度公司归母净利润同比增长4.28%,但基本每股收益为3.63元,同比下降3.97%;加权平均净资产收益率为11.88%,较上年同期下降。这主要与股本和净资产基数大幅扩大有关。 存货、应收账款大幅增加,备货和回款仍需跟踪 在收入高增长和扩产背景下,胜宏科技营运资产也明显膨胀。 截至三季度末: ▪︎ 应收账款82.42亿元,较上年末增长40.38%; ▪︎ 存货92.49亿元,较上年末增长192.49%; ▪︎ 预付款项1.67亿元,较上年末增长113.51%; ▪︎ 其他流动资产11.54亿元,较上年末增长208.59%。 公司称,应收账款增加主要系销售增加;存货增加主要系备货增加。 其中,存货增长幅度显著高于收入增速,也远高于应收账款增速。对于高速扩产企业而言,备货增加通常意味着对后续订单和交付的准备,但也会带来库存周转、价格波动和需求兑现的压力。 尽管应收账款和存货大幅增加,公司经营现金流仍同比明显改善,说明回款端目前尚未恶化。但后续若收入增速放缓,库存消化效率将成为观察公司经营质量的重要指标。 固定资产和在建工程同步扩张,产能建设仍在加速 长期资产端同样体现出明显扩张。 截至三季度末: ▪︎ 固定资产128.13亿元,较上年末增长39.81%; ▪︎ 在建工程63.07亿元,较上年末增长74.73%; ▪︎ 其他非流动资产77.17亿元,较上年末增长134.07%; ▪︎ 长期待摊费用3.14亿元,较上年末增长49.09%。 公司称,固定资产增加主要系采购机器设备增加和工程项目完工;在建工程增加主要系扩大产能资产投入增加;其他非流动资产增加主要系预付的长期资产款项增加。 固定资产、在建工程和长期资产预付款同步上升,说明公司并非单纯保留现金,而是在大规模推进产能建设。未来这些投入能否转化为收入和利润增长,将取决于产能释放节奏、客户需求强度以及产品盈利水平。 有息负债同步增加,但资产负债率下降 虽然公司完成H股募资、现金储备大幅增加,但负债端也在扩张。 截至三季度末: ▪︎ 短期借款45.87亿元,较上年末增长205.89%; ▪︎ 长期借款70.53亿元,较上年末增长82.36%; ▪︎ 一年内到期的非流动负债11.36亿元; ▪︎ 应付票据58.28亿元,较上年末增长72.21%; ▪︎ 应付账款116.44亿元,较上年末增长63.04%。 公司解释,短期借款和长期借款增加主要系借款增加;应付票据增加主要系使用票据支付货款增加;应付账款增加主要系应付材料款增加。 期末公司负债合计329.84亿元,较上年末的186.27亿元明显增加。不过,由于权益规模因H股募资大幅提升,公司资产负债率反而下降:期末资产负债率约46.26%,低于上年末约52.85%。 从流动性看,期末流动资产382.82亿元,流动负债251.52亿元,流动比率约1.52倍,较上年末明显改善。H股募资后,公司短期偿债压力相对缓和。 股东结构:H股上市后境外持股平台进入前列 截至三季度末,胜宏科技普通股股东总数为279,289户,其中A股股东279,285户,H股股东4户。 前十大股东中: ▪︎ 深圳市胜华欣业投资有限公司持股13.72%,为第一大股东; ▪︎ 胜宏科技集团(香港)有限公司持股13.37%; ▪︎ HKSCC NOMINEES LIMITED持股11.22%; ▪︎ 香港中央结算有限公司持股2.05%。 公司披露,深圳市胜华欣业投资有限公司、胜宏科技集团(香港)有限公司和刘春兰为一致行动人,合计持股比例约27.48%。 此外,公司2026年第一期A股员工持股计划已获董事会和股东会审议通过,并已在中国证券登记结算有限责任公司开立证券账户。截至报告披露日,该员工持股计划尚未购买公司股份。