


35元一杯的星巴克,凭什么养“白嫖党”?
中产最爱的咖啡店不让“坐”了?
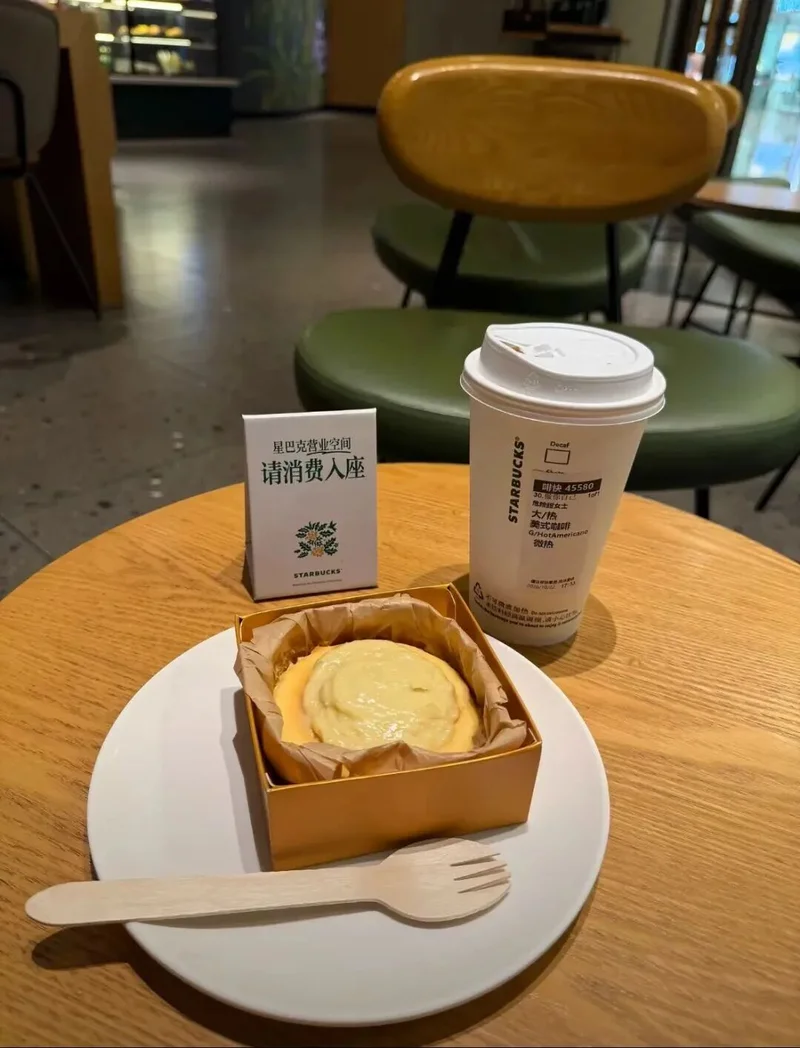
自10月22日起,星巴克中国在多滴门都开始实行“消费入座”,门店也陆续摆放相关提示牌。
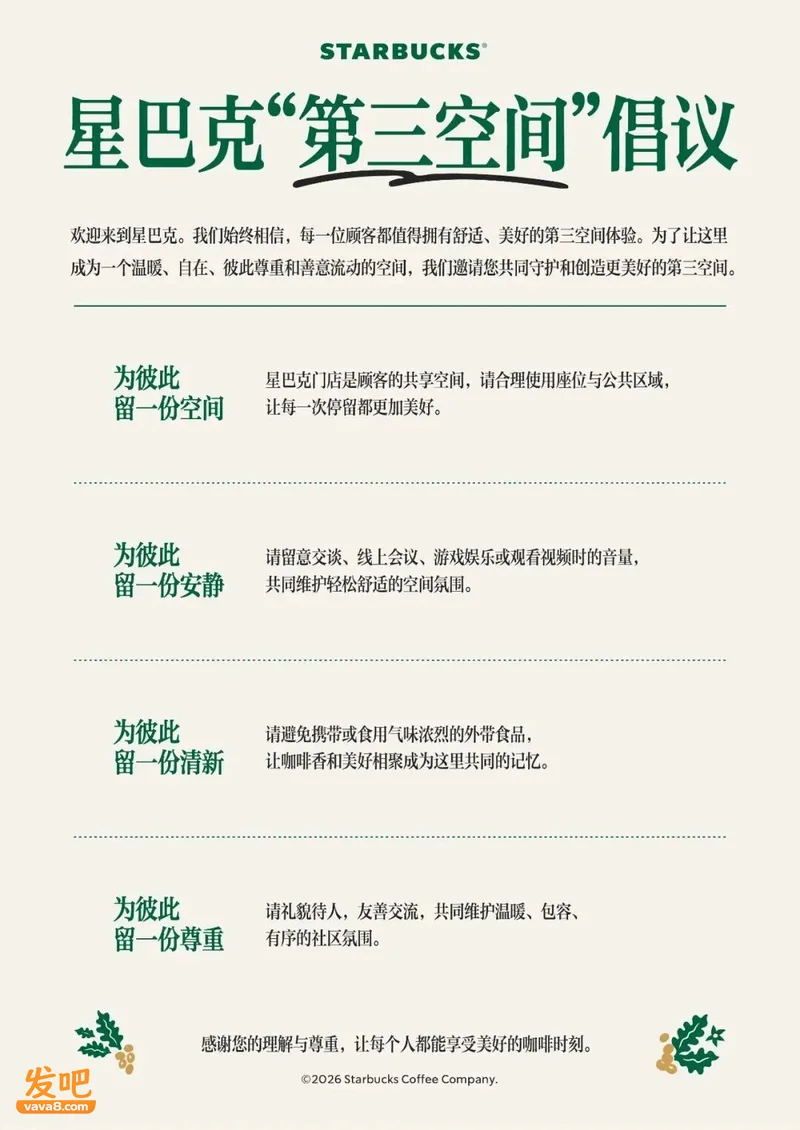
图源:星巴克中国 相关话题此前早已冲上微博热搜,当店员开始执行规则时,舆论也再度掀起波澜。 有部分网友认为,星巴克是商业主体,门店需要承担租金、人力成本,追求盈利本就是本分;消费入座是绝大多数线下门店的通行规则,无可厚非。
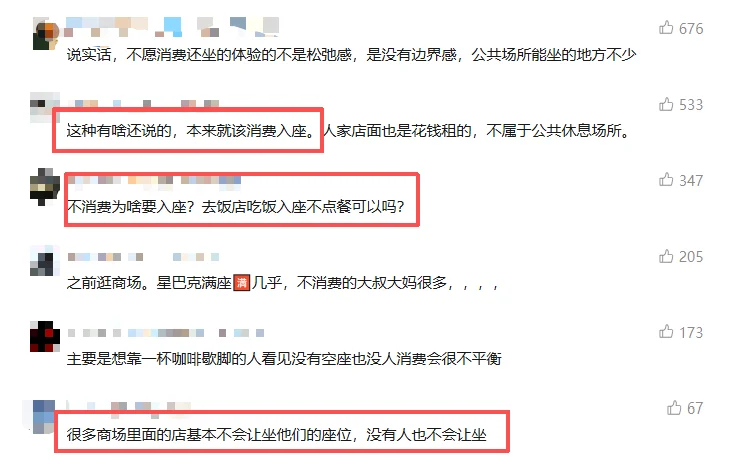
图源:网友评论 也有不少网友觉得,品牌此番做法“吃相难看”。 星巴克的定价本就偏高,长期以来的商业模式,也并不主打高翻台率,如今收紧入座规则,难免有强制引导消费的嫌疑。
图源:网友评论 各方观点争执不下之际,人民日报客户端刊发评论:消费者可以表达失望,但也不宜把企业的自愿提供,当成必须履行的义务。
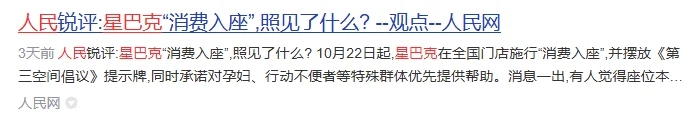
图源:人民网 换而言之,门店免费提供休憩空间,是情分,不是义务,消费者应当理解企业经营策略的调整。 10月23日,有顾客称在星巴克开会1.5个小时,被提醒点单5次,相关话题也再次冲上热搜,又一次将“消费入座”的话题引爆了。
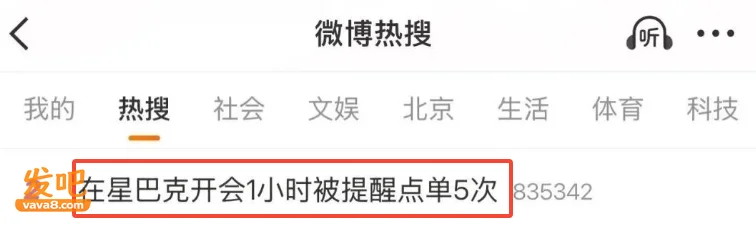
图源:微博热搜 其实,还是有不少网友是支持“消费入座”的,坐1.5小时不点单,把星巴克当成会议室,确实有点说不过去。
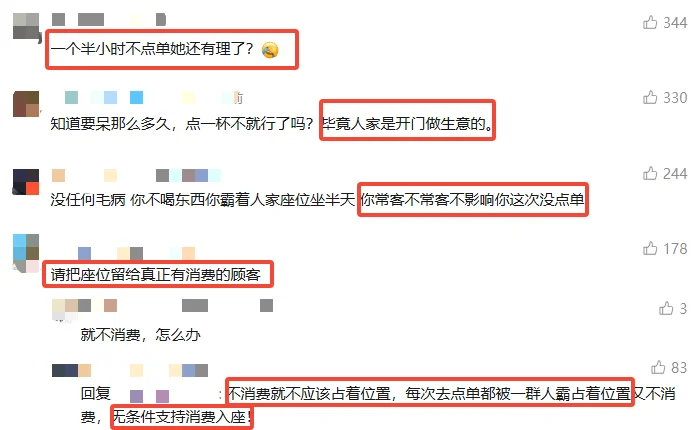
图源:网友评论 说到底,星巴克中国是一家连锁咖啡品牌,并不是一家公益机构,没有为消费者提供免费入座的义务。 而之所以引起这么大的争议,背后藏着的是星巴克当下遇到的市场困境。 1 一杯35元的星巴克 凭什么养“白嫖党”? 自1999年1月起,星巴克在北京国贸开设中国第一家门店,算下来,星巴克扎根中国市场已有27年的历史。
图源:网络 很长一段时间,这个定位高端的外来咖啡品牌,深受外企白领、职场精英等中产的喜爱,人手一杯星巴克被视为中产精致生活的标配。 星巴克的产品定价,主要集中在30元以上的价格区间,而同期本土品牌的主力价格带集中在10—20元。
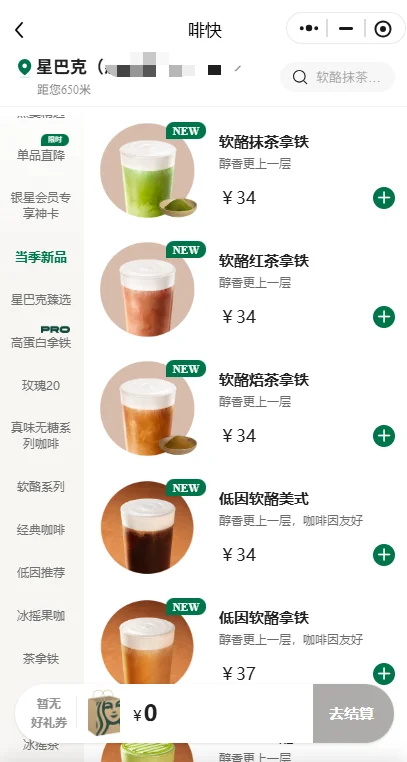
图源:星巴克小程序 在本土咖啡品牌中,瑞幸推出了9.9元一杯的活动,库迪有8.9元一杯的咖啡,幸运咖甚至还有6.9元一杯的咖啡,对比之下,星巴克的性价比就不高了。 国内咖啡氛围浅,大部分人喝咖啡看重好喝、提神,并不追求所谓咖啡文化。 单拼产品价格,星巴克并没有太多优势。 而消费者之所以能接受产品的溢价,很大程度上,是因为星巴克围绕“人文精神”,为品牌打造了一整套价值观和叙事——第三空间。
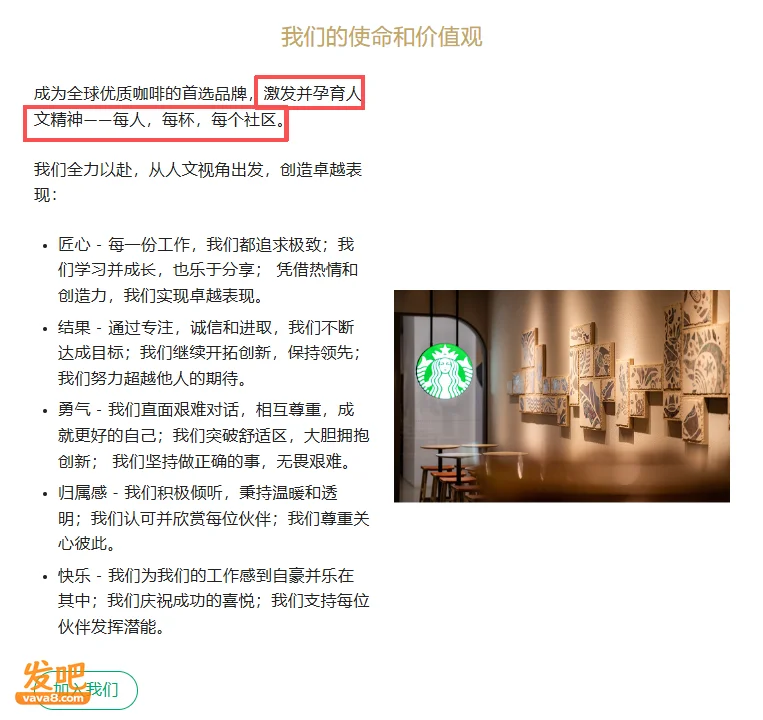
图源:星巴克官网 在当年,国内几乎没有同类选择。 星巴克打造一个可以免费停留、办公、会客的空间。拿着电脑坐一下午,是很多人心中都市生活的符号。 溢价里,买的不只是咖啡,还有这一份松弛的空间体验,也有中产消费者对“精致生活”的想象。
图为星巴克中国门店 当初品牌主动把 “免费第三空间” 作为卖点,现在收回福利,不是不能收费,是品牌自己曾经把免费座位打包进溢价价值里。 即便是被吐槽“交智商税”,也不乏很多人愿意为这份氛围感和“体面”买单, 但当星巴克开始实行“消费入座”时,“免费落座”这个福利收回,第三空间的独特性也就开始大打折扣了。 当星巴克也和其他咖啡、奶茶店一样,必须消费入座,还会有那么多人愿意花三四十买一杯咖啡吗?
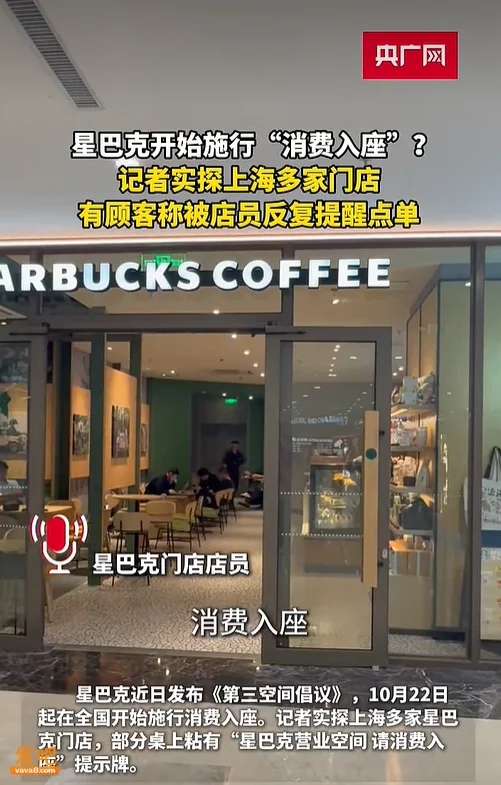
图源:央广网 先消费后入座,本质上是商业场所的通行规则,毕竟星巴克也要赚钱,品牌没有义务让一些“白嫖党”免费入座。 但随着国产咖啡品牌的崛起,星巴克近几年也被逐渐拉下“神坛”。 2 本土化进退两难 星巴克在华的日子也不好过 国内消费者偏爱奶咖、甜口咖啡,和海外传统咖啡消费习惯不一样。 瑞幸们的爆火,踩中了本土人的口味偏好,上新快、价格亲民,不断分流用户。 外国品牌如果不愿意本土化,反而只想着教育消费者心智,那消费者很有可能就转为选择本土品牌了。
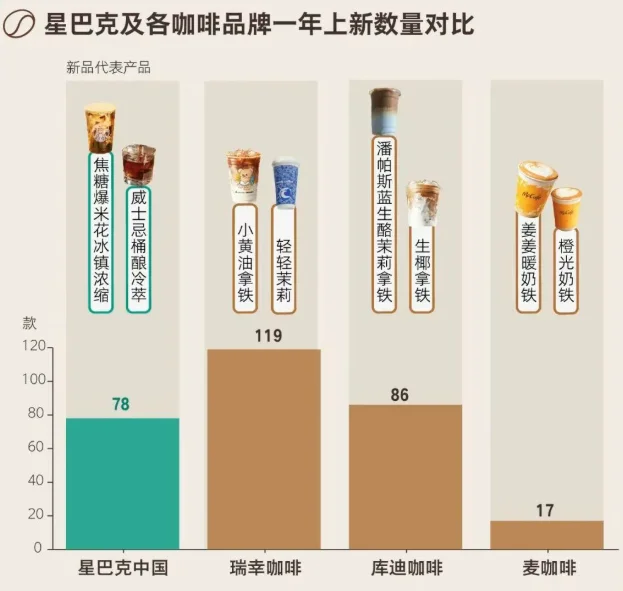
图源:界面新闻 西方的咖啡馆,天然适配社交、轻办公;但放到国内,场景慢慢变味。 不少门店嘈杂拥挤,付费顾客找不到位置,体验持续下滑。大家愿意支付溢价的核心——体验感,正在流失。 因此,国际品牌进入中国市场,往往都要进行一整套“大刀阔斧”的改造。
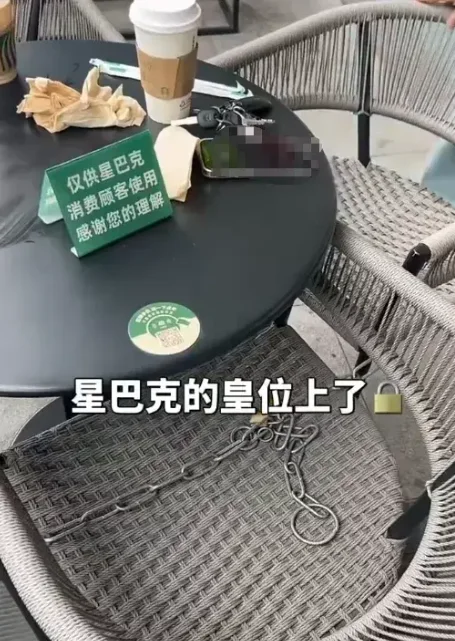
图源:小红书 外资品牌想要活下去,本土化是必答题。麦当劳变身金拱门、肯德基靠疯狂星期四出圈,都是顺着国内市场调整打法。 当然,星巴克也迈出了关键一步,2025年11月,星巴克宣布与博裕设立合资公司。 今年4月,双方交割完成,博裕持股60%,拿到华东业务控股权,星巴克保留40%股份和品牌授权。 这也被业内视为星巴克进入中国26年来,首次交出中国大部分业务控制权。 这笔交易,预计会将品牌的中国零售业务总估值推上130亿美元,约合人民币867.1亿元。
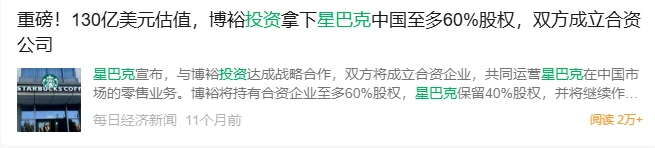
图源:每日经济新闻 而这背后,是星巴克中国业绩增长乏力的现实。 国内咖啡赛道还在高速扩容,市场蛋糕持续变大,但星巴克的增长速度就显得有点慢了。 企业去年的财报显示,在2023、2024、2025三年间,星巴克中国区的营收分别约30.82亿美元、30.08亿美元以及31.61亿美元。
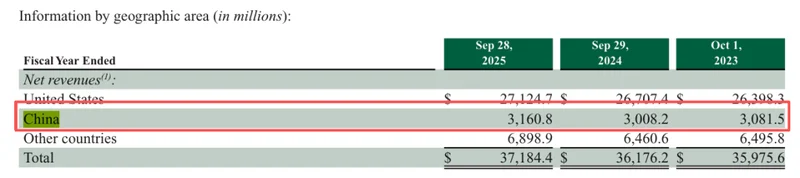
图源:企业2025年年度报告 2023——2024年企业利润不升,反降就不必说了;而一年1.53亿美元的增长看似不赖,但对星巴克这种巨头来说,实在是少了点。 《2026中国咖啡品类发展白皮书》显示,去年我国现制咖啡市场规模高达2177.9亿元,同比增长13.4%,且远高于餐饮行业平均水平。 尽管净利润和市场规模不能直接比较,但从中也可以看出,星巴克的增速,远远低于大盘。
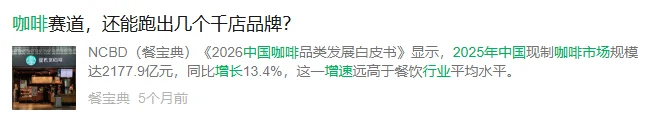
图源:餐宝典 与此同时,星巴克主打的“第三空间”也开始在中国水土不服,不少消费者反馈,星巴克开始变得越来越吵,自己不再愿意在门店停留。
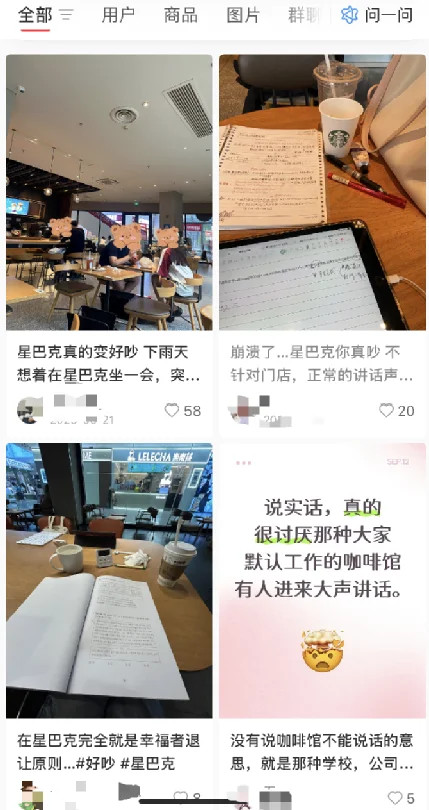
图源:小红书 “第三空间”之所以在中国遭到挫败,和东西方文化中对公众场合的定义有所不同有一定关系。 在西方,星巴克可以将办公、社交与公众空间结合在一起,背后不仅是企业的努力,更是因为社会本身有的习惯和文化背景。 但这种结合并不能在中国市场跑通,星巴克消费者的需求和企业本身的理念就开始出现了分化。 这种分化并不是什么好事,毕竟消费者愿意给星巴克花溢价,为的就是说线下消费的那种“体验感”。
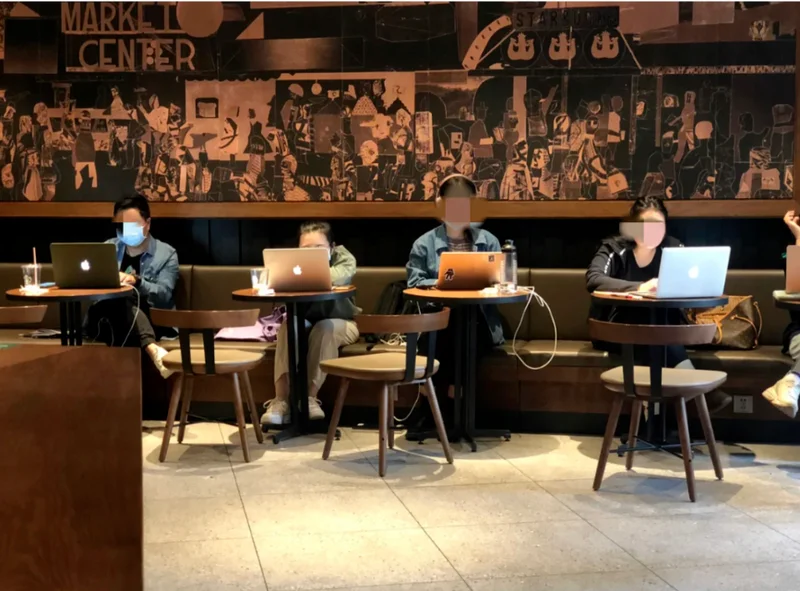
图源:网络 没有“体验感”的咖啡店,外面一抓一大把,即便星巴克理念不变,消费者也会“用脚投票”,逐渐流失到其他品牌。 产品不合口味,理念无法简单粗暴平移,线下消费场景日渐失去体验感,在本土化困境之中,星巴克决定还是让中国公司做中国的生意。 而在博裕资本执掌下的星巴克,显然打算重拾“体验”,以线下消费为主要抓手,优先保障付费顾客。 而消费入座,就是转型的第一刀。 3 城市休憩空间 不该由商家兜底 值得一提的是,星巴克的“消费入座”能引来官媒的发声,不只是咖啡生意的矛盾,还戳中一个很现实的民生痛点。
图源:小红书 很长一段时间里,干净、有空调、有格调、能歇脚的星巴克,被动承担起城市临时休憩点的功能。 但话又说回来,星巴克毕竟不是公益机构,企业终究是盈利主体,这份便民是额外善意,不是与生俱来的责任。 近年来,城市化快速推进,商圈公共卫生间、免费休息区供给不足。不少人把星巴克当成临时落脚、等人、避雨、休整的地方。
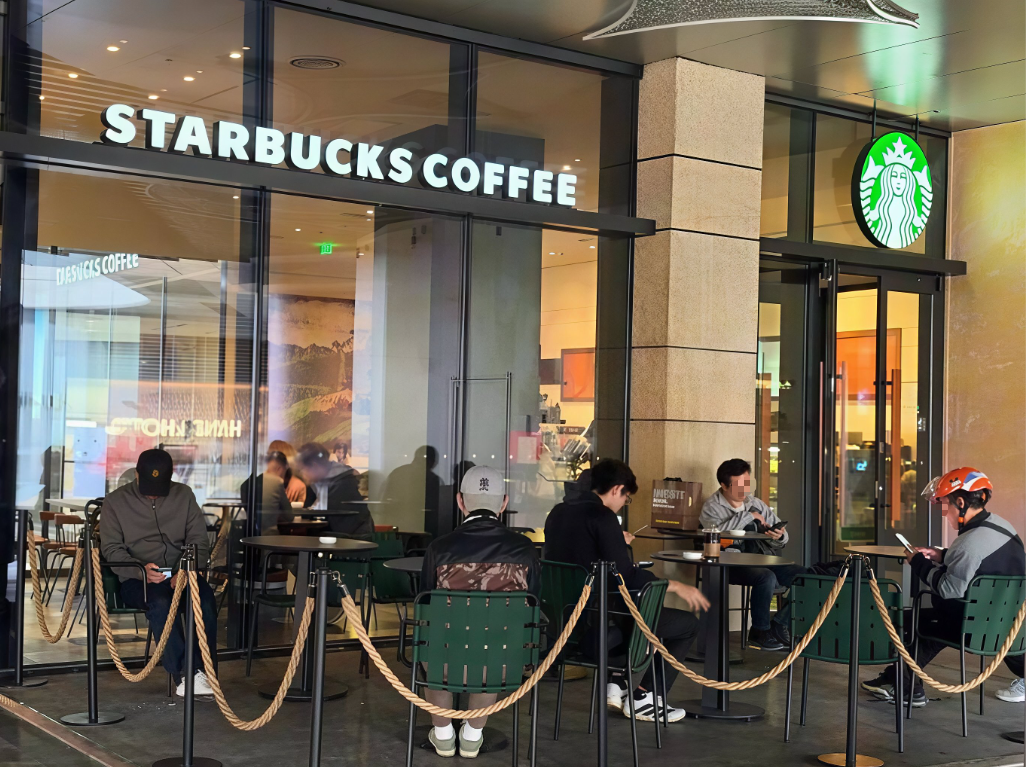
图源:网络 商家免费开放座位,一定程度补上了公共配套的缺口。 在这样的背景下,如星巴克的一类企业,就成为了缓冲民众需求的中间带,拥有的时候可能没什么感觉,一旦失去,确实会造成部分影响。 但公众设施的成本,不应当一直寄希望于企业来承担,官媒发声,也正表达了有关方面对这个议题的关注。 公共空间的供给,本就不该长期依赖商业门店来填补。今年7月,市监总局出台《城市公共设施管理 通用要求》,也正是对这类需求的回应。
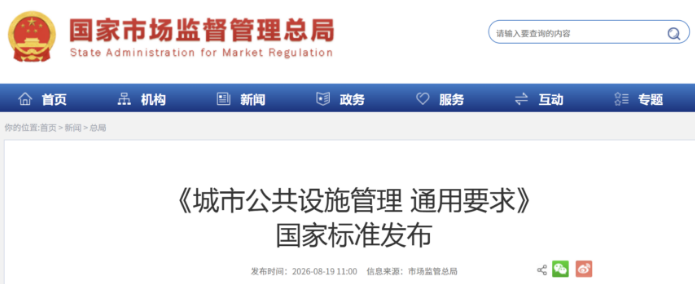
图源:市场监督总局 无论是“人文精神”也好,“品牌叙事”也好,企业真正能打动市场的核心,是把产品、消费者体验做好,保证产品“物有所值”。 商家有权调整经营规则,大众有寻找休憩空间的需求,两件事不能混为一谈。把公共配套的缺口绑架给品牌,本身并不合理。
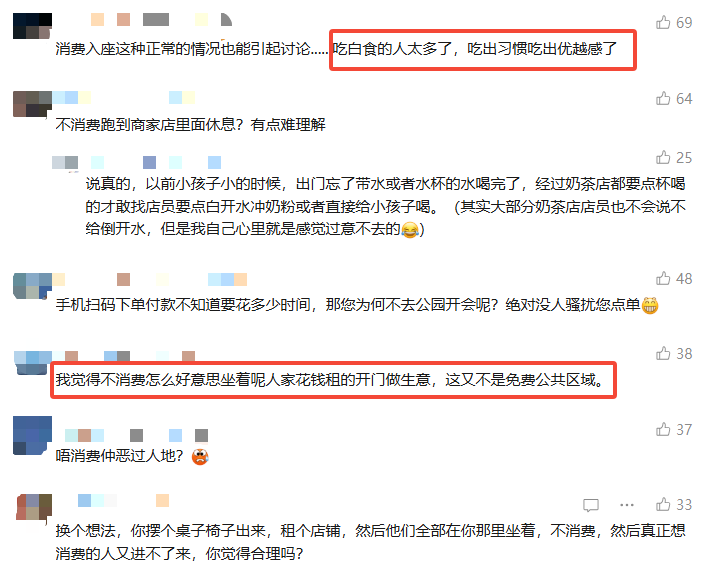
图源:网友评论 企业的“自愿提供免费入座”应该是锦上添花,不能是永远的雪中送炭,商家也不应该被一些人道德绑架。 4 写在最后 消费入座新规,是星巴克释放本土化转型的信号。 它放下过去 “包容开放”的浪漫叙事,优先回归商业逻辑,优先服务付费消费者,这无可厚非。 天底下没有免费的午餐,没有哪个商家会一直愿意做那个无私奉献的人,消费入座,是商家合理的经营选择! 只是当下咖啡赛道内卷到极致,低价选择层出不穷。 当第三空间的光环慢慢褪去,星巴克还能不能继续说服消费者,为三四十元一杯的咖啡买单?