


对中企双反12年,欧盟产业全没了
2014年,欧盟对中国太阳能玻璃抡起双反大棒,最高税率干到84.2%,要把中国产品彻底挡在门外,这一挡就是十二年。 十二年后,2026年10月,欧盟正式废除了这套关税,连复审期间已经收上来的税都退给中企,不计利息。
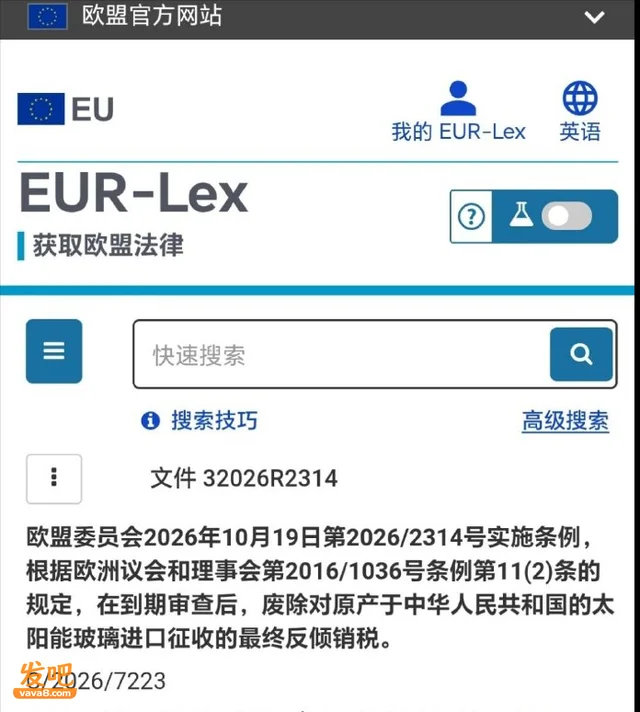
十二年双反,欧盟自家产业归零 为什么退?因为欧盟委员会自己在复审里发现,欧盟境内已经没有一家活着的太阳能玻璃生产商了。最后两家,GMB和AGC,2025年第一季度就停了产,连一份像样的复产计划都拿不出来。 与此同时,中国产品在欧盟市场的份额只剩下约3%,你对着一个几乎不存在的“威胁”继续收税,法律上连“产业损害”的基础都找不到了。 简言之,欧盟花了十二年,用关税把中国玻璃挡在外面,结果把自己家最后一点产能给“保护”死了。 太阳能玻璃这东西,听上去不性感,但它是个能源密集型买卖。把玻璃熔了、钢化、镀膜,一路下来烧的是电,拼的是能源成本。
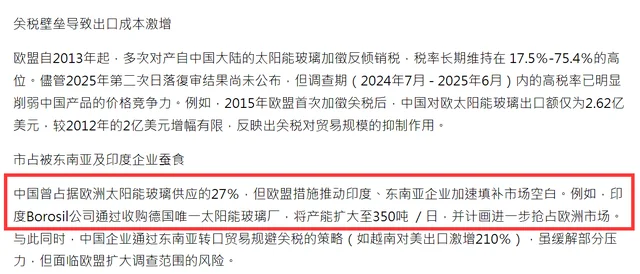
欧洲的电价什么水平,搞制造业的都清楚。你用关税把便宜的进口货拦住,本土企业确实没了竞争压力,但也没了活下去的动力——成本下不来,规模上不去,下游客户用不起,最后就是温水煮青蛙。 等到中国产品被挡得只剩3%,欧洲本土的“替代者”也没长出来,因为这3%的份额背后,是整条产业链的竞争力差距,不是靠一堵关税墙能填平的。 中国曾占欧洲太阳能玻璃供应的27%,但欧盟措施推动印度和东南亚加速填补市场空白,印度Borosil公司甚至跑去收购了德国那家太阳能玻璃厂GMB,想接盘欧洲最后一点产能。 结果呢?GMB在2025年照样申请了破产,Borosil转头把重心撤回印度本土。欧洲连被“接盘”的资格都没保住。
印度本土龙头Borosil的财报中,特意提到印度对从中国和越南进口的太阳能玻璃加征反倾销税,因为越南产品已经对印度本土产业构成了实质性竞争。 马来西亚也是重要来源,甚至有贸易数据追踪到从马来西亚发往意大利的太阳能玻璃货流。 在印度和东南亚之外,土耳其正在成为欧盟太阳能玻璃供应的一个新兴战略节点。 土耳其玻璃巨头Şişecam投资2亿欧元,在塔尔苏斯启动了日产能800吨的光伏玻璃生产线,目标市场明确包括欧洲。 土耳其的优势在于其与欧盟之间的关税同盟关系,以及作为欧亚大陆桥的物流便利性,使其对欧出口享有显著优势。 所以欧盟这次退税背后,是自家已经没人做这门生意了,关税的唯一效果就是让欧洲下游的光伏组件厂买不到足够便宜、足够多的玻璃,反而卡死了自己人搞能源转型的成本。
取消关税,至少还能留住中国供应商的渠道,防止印度和东南亚在玻璃环节也形成垄断之后,欧盟连议价权都没有。 教会徒弟饿死师傅,印度白白捡了便宜 在这其中,印度在太阳能板领域异军突起,值得中企反思。 印度光伏组件产能从2018年的不到10吉瓦,飙到2026年的172吉瓦,甚至摸到200吉瓦的门槛。 但拆开看,这172吉瓦背后,超过90%的硅料和硅片要从中国进口。 电池片环节呢?到2025年底印度电池产能大概27吉瓦,但组件产能已经两百吉瓦上下了,中间那个巨大的缺口,靠的是从中国进口电池片来填。
设备更不用说了,扩散炉、PECVD、丝网印刷机、层压机,走进印度光伏厂,清一色的中国货。迈为、捷佳伟创这些中国设备商,连安装带调试,手把手教会。
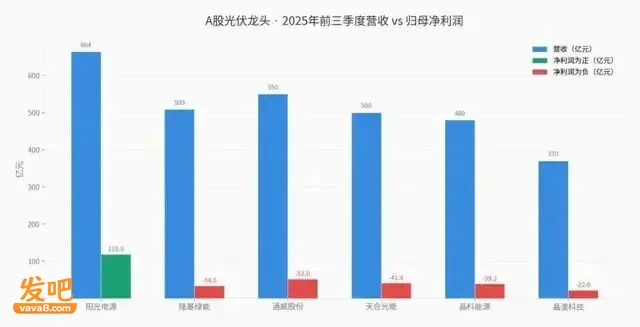
印度政府是先用关税把成品挡在外面,再用PLI补贴把组装环节引进来,逼着你把厂建在印度。 客观来看,目前印度在光伏核心技术层面上,它离替代中国还差好几条街,但真正值得反思的,是中国光伏为什么会把这么大一块组装环节“送”出去,而且送得如此便宜。 答案就两个字:内卷。 2025年,中国光伏全产业链名义产能突破1100吉瓦,全球实际装机需求满打满算600吉瓦左右,开工率普遍不到六成。价格踩踏到什么程度?组件售价低于现金成本,卖一块亏一块。 九家龙头2025年合计预亏超过435亿,通威一家就预亏90到100亿。在这种绞肉机式的竞争里,设备商要活命,就得找海外买家;组件厂要活命,就得把产能往外挪。
印度恰好张开双臂,给补贴、给市场、给“交钥匙”的机会,于是技术、设备、产线,一起打包出去了。 中国向印度输出的,是整条生产线和背后的“操作手册”。拉晶炉、镀膜机、整线设备打包运过去,连同工艺参数包、良率控制方法、驻场工程师培训一起交付。 印度光伏产线85%的设备来自中国。中企早在2021年就与印度Gold Plus公司签署了300t/d超白压延光伏玻璃生产线的总承包合同。 目前印度本土光伏玻璃产能大约在1600吨/日到2600吨/日之间,很大程度是中企手把手教出来的。 这就是“教会徒弟,饿死师父”的现代工业版。
好在这件事已经踩了刹车。2026年1月1日起,光伏相关设备被纳入两用物项出口许可管理,未经许可不得出口。 2026年4月,光伏产品增值税出口退税正式取消,目的是整治“内卷式”竞争,防止财政资金变相补贴海外市场。说白了就是,别再拿自己的血去喂别人的肌肉了。 取消双反,中企该收复失地了 欧盟那堵墙倒了,是因为墙后面已经没人了。印度那堆产能立着,但地基里浇的是中国的混凝土。 中国光伏现在要思考的,自己能不能停止用自杀式价格战,把技术代差和产业链控制权守住。 欧盟取消关税,本土产能归零,下游组件厂还要活,再把那3%的中国货挡在外面,欧洲能源转型的账单只会更贵。它需要中国玻璃重新进来,哪怕只是为了让鹿特丹港的报价单上多一个选项。 对中国企业来说,这是收复失地的机会。从27%跌到3%,这二十多个百分点是被关税硬压下去的,不是被竞争打下去的。 技术在中国手里,成本曲线在中国手里,印度Borosil连德国那个厂都养不活,东南亚那点转口产能没有中国母厂供料就是空壳。现在关税墙拆了,直接出口的通道重新打开,该做的是把失去的份额一分一分抢回来。 窗口不会一直开着。中国光伏要做的,不是继续在自家院子里互相砍价,而是把丢掉的阵地拿回来。 印度没接住的盘子,土耳其刚端起来的碗,东南亚贴牌转口的通道,该收的收,该争的争,失去的东西,该拿回来了。