


美财长首谈法国债市动荡
美国财政部长贝森特首次就法国债市动荡公开表态,一面强调预期不会外溢,一面确认资金正从法国等风险国家避险涌入美国国债。这一表态首次从美国官方层面,把法国主权信用风险与美债收益率回落直接关联起来。
美东时间20日周二,贝森特在互动直播视频媒体平台2Way表示,“我预计法国正在发生的事不会产生外溢”,并评价,法国的确面临严峻挑战,而法国总统马克龙的经济团队水平“是一流的”,他很熟悉这个团队。 但贝森特同时承认避险的迹象,说:“我们确实观察到,资金正从一些令人担忧的国家流出,涌入美国国债寻求避险,这是我们始料未及的。” 媒体也提到债市呈现了上述贝森特提及的避险信号,比如,基准10年期美国国债的收益率已自10月初的高点回落约20个基点,以及同在10月,法德10年期国债的利差一度逼近160个基点。
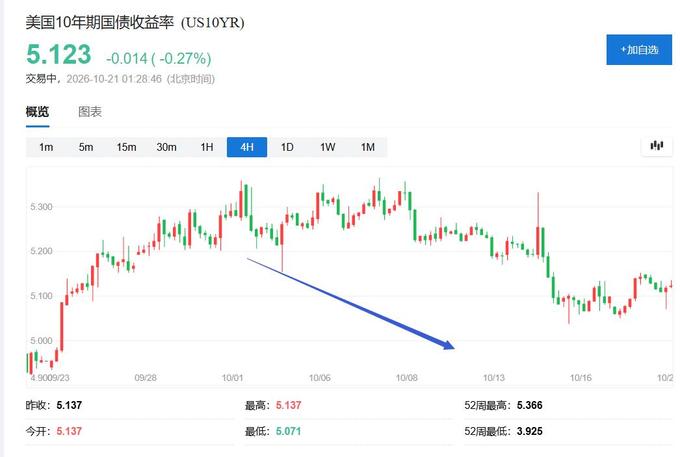
因此,这轮美国国债的价格上涨不能仅用美国国内通胀或美联储的政策路径前景来解释,全球避险需求同样是重要推手。因为法国债市的动荡正通过资本再配置渠道,间接作用于美债定价。 法国债市压力持续累积 法国债市近期的动荡并非孤立事件,而是数月来主权信用风险持续重定价的延续。法国10年期国债收益率此前一度升至4.963%,为2002年以来最高;法德10年期过闸利差10月内最高扩大到159个基点。更引人注目的是,法国借债成本一度超过意大利——尽管法国评级比意大利高三到五档、GDP规模大40%。 市场对法国主权信用的定价已出现结构性变化。法国银行业发行的担保债券收益率一度较10年期法国国债低近30个基点,出现主权债与担保债收益率倒挂。 这种倒挂意味着,投资者认为持有法国政府债务的风险已高于持有法国银行抵押资产的风险。 近期法国国内抗议活动升级,暴力程度在周末超出政府预期,进一步加剧市场对政府控制预算赤字能力的担忧。日本投资者今年迄今净卖出约3560亿日元法国国债,欧元走弱至1.1161美元附近,均反映国际资本对法国资产态度的转变。 美债成为避险目的地 法国外溢风险仍待观察 贝森特的讲话将美债收益率回落置于全球资金流动的框架下解读。当法国等欧元区国家的政治与财政不确定性上升时,美国国债作为全球流动性最强的避险资产,成为资金再配置的首选目的地。 法国政治僵局削弱了投资者对欧元区风险资产的信心,部分资金撤离欧洲主权债市场、转而增持美债,美债收益率自10月初高点回落约20个基点正是在这一背景下发生。 虽然贝森特明确表示不预期外溢,但法国作为欧元区第二大经济体,其债市动荡对区域风险溢价的潜在传导仍不容忽视。意大利10年期国债收益率同步上行11个基点至4.58%,显示市场已在重新评估欧元区外围国家的信用风险。 贝森特对法国经济团队能力的认可,更多是外交层面的安抚;市场真正关心的是法国政府能否在政治僵局中拿出可信的财政整顿方案。在此之前,法国国债的波动仍将是全球固定收益市场的重要变量。