


第一批机器人独角兽,排队破产
223亿独角兽倒下,宇树却在赚钱:人形机器人的淘汰赛已经不讲情面了。
先看一组对比。 2026年上半年,全球人形机器人出货量接近2.5万台,同比增长432.1%,市场规模7.4亿美元,同比增长322.7%。 同一个时间段,估值一度冲到223亿元的达闼机器人被裁定受理破产清算,硅谷的K-Scale Labs烧光625万美元后关停,背靠吉利的一星机器人成立不到半年团队解散。 出货量在翻倍,独角兽在倒下。 这两件事同时发生,说明的只有一个问题:人形机器人不是没有需求,是需求落地的速度和公司烧钱的速度对不上。 01 倒下的,死因高度相似 达闼不是小角色。累计融资超过50亿元,软银愿景、阿里、华登国际都进过股东名单,估值最高到223亿元。 但它被申请破产审查时,司法口径下的被执行总金额只有3530万元。 一个估值两百多亿的公司,被三千万的债务压垮,听起来荒诞,实际上是现金流断裂的典型样本:估值挂在半空,收入撑不住运营,下一轮融资一卡,整条链就断了。 K-Scale更轻量。成立一年,靠“低成本人形机器人”的概念拿过融资,但新一轮1000万到1500万美元的钱没到位,账面只剩40万美元,CEO直接宣布解散团队、全额退款。 一星机器人的问题则出在另一头:有吉利做靠山,有钱有人,但产品定义和商业路径没跑通,团队在极短时间内被收缩。 三家公司体量不同,死法却指向同一个病灶:在真实收入成为主业之前,把融资当成了主业。
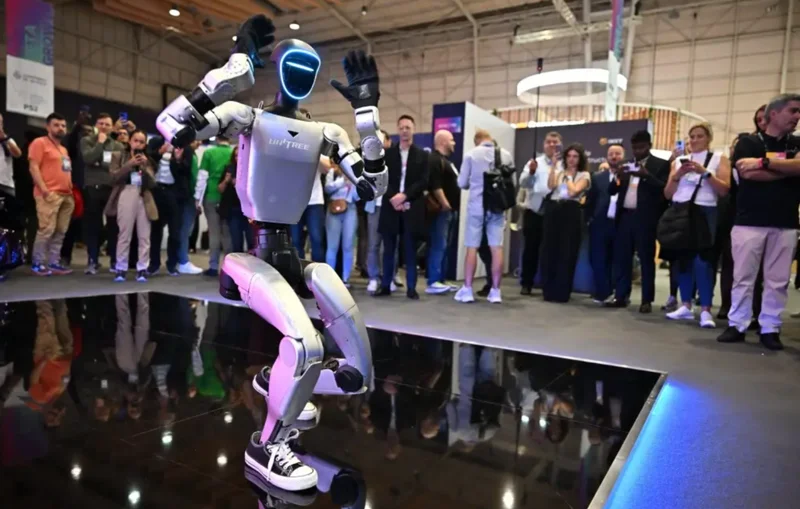
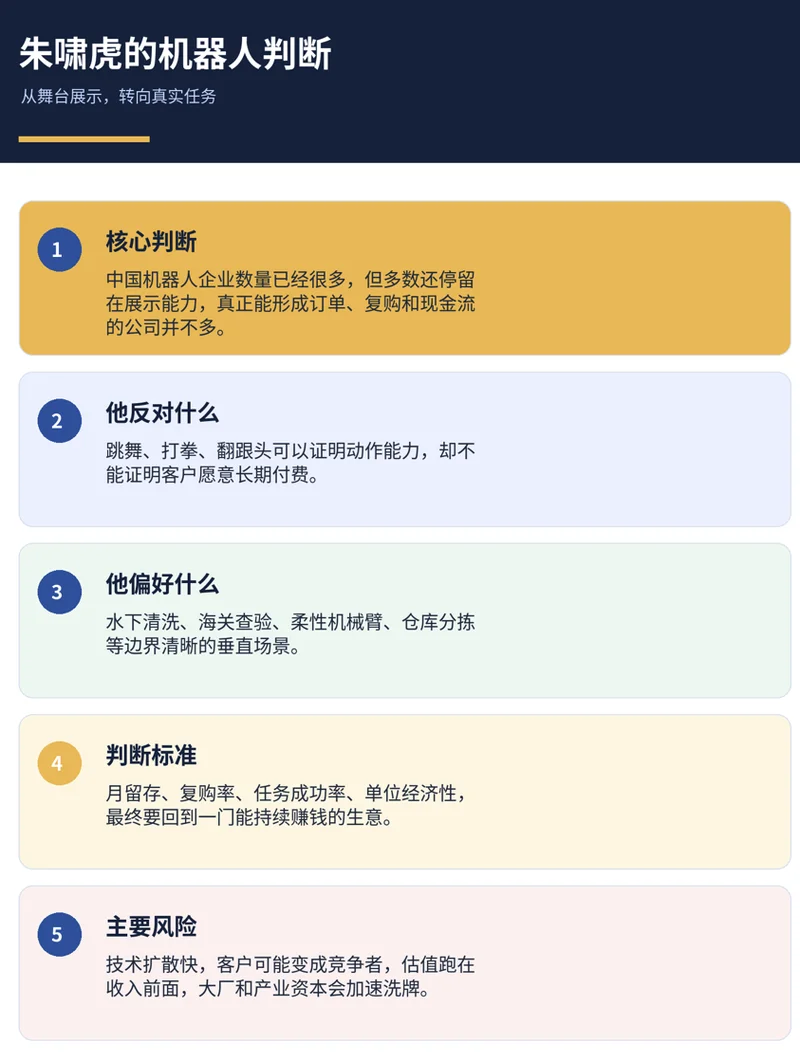
这个行业最扭曲的地方,不在技术,在收入结构。 出货量涨得确实猛,但把出货拆开看,真正在“干活”的机器人少得刺眼。 中国信通院2026年10月发布的《具身智能发展报告》给出了一个很直白的结构:2026年上半年,文娱商演和科教数采合计占全球出货量的60%以上,导览导购约19%,智能制造约13%,仓储物流只有5%。 弗若斯特沙利文的口径更尖锐:2025年全年,全球用于“生产作业”的人形机器人销量只有0.07万台,收入0.47亿美元;2026年上半年是0.12万台,收入0.78亿美元。 0.12万台是什么概念?同一时期全球人形机器人总出货量是2.2万到2.5万台。也就是说,真正被放到产线或仓库里创造直接经济价值的,占比不到6%。 剩下的九成多,卖给了商演、科研、数据采集和导览。这些是真实需求,不是造假,但它们撑不起“万亿劳动力替代”的估值叙事。 朱啸虎2025年说过一句让行业很不舒服的话,原话是:“现在是个人形机器人就会翻跟头,但商业化在哪里?”这句话在当时被很多人反驳。
一年之后再回头看,达闼和K-Scale的结局,至少证明他指出的裂缝是真实存在的。
02 灵巧手是一个被低估的结构性麻烦 如果只是“场景还没起来”,这个行业的问题倒简单了:等就行。麻烦在于,人形机器人身上有一个核心部件的成本逻辑,和过去十年中国制造业熟悉的“量产降本”路径不太一样。 摩根士丹利拆解特斯拉Optimus的数据显示,灵巧手占整机BOM成本的17.2%,是最贵的单一组件。 行业内的普遍估算在14%到18%之间,单只灵巧手的价格已经从早期的十万元级降到了万元以内,但降价的代价是配置和自由度的取舍。 更关键的是良率和装配。 灵巧手要在极小的空间里塞进电机、减速器、触觉传感器和精密布线,装配工时和标定复杂度决定了它的成本曲线不会像电池、光伏那样随着产量翻倍就自动往下走。 有产业研究直接指出,这个品类的规模化摊薄效应比大多数人预期的要平缓得多。 这意味着,靠“先亏钱抢量、再靠量产把毛利拉回来”的互联网式打法,在灵巧手这个环节未必成立。整机厂如果按这个逻辑做产品定义,规模越大,亏损可能越深。 03 活下来的头部,用财报划出了分界线 宇树、优必选、智元三家,2025年的财务数据放在一起,几乎是三种商业原型的对照。 宇树2025年营收16.99亿元,扣非归母净利润5.91亿元,主营业务毛利率60.13%,人形机器人出货超过5500台,全球第一。 它的底子不是人形机器人,是四足机器狗先跑出了现金流,再把运动控制、关节模组和供应链能力迁移到人形上。 2025年人形机器人收入8.67亿元,首次超过四足,但四足仍然贡献了超过四成的收入底盘。宇树赚钱的方式很“老派”:卖硬件,控成本,留利润。 优必选2025年营收20.01亿元,全尺寸人形机器人收入8.2亿元,同比增长超过22倍,销量1079台,毛利率54.6%。但同期归母净亏损7.03亿元,经营现金流仍然是负的。 优必选赌的是工业场景的入口,用亏损换交付经验和客户关系。这条路的战略逻辑没有问题,但它对融资节奏的依赖比宇树高出一个量级。 智元2025年营收10.5亿元,估值已经摸到500亿元,市销率大约48倍。宇树上市时的PS大约24倍,智元是它的两倍。高PS本身不是罪,问题在于智元的收入结构和生态伙伴高度绑定,独立性和可持续性需要后续财报持续回答。 三种路径都能走。但宇树的容错空间最大,因为它的利润是自己挣出来的,不是融资账户里转过来的。
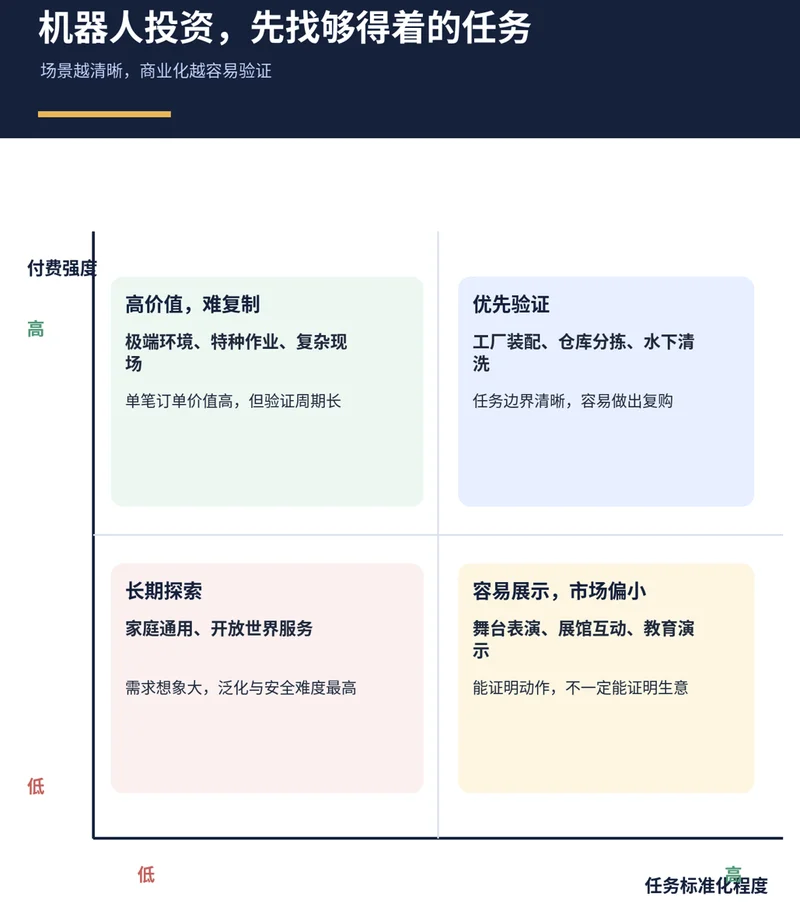
04 冰火两重天 行业还有没有空间?有。 IDC把2030年全球人形机器人出货量预测上调到了75万台以上,比之前的估计高了50%。从2.5万台到75万台,三十倍的量级,中国供应链在电机、减速器、关节模组上的迭代速度也是全球最快的。 但“行业有空间”和“这家公司有空间”之间,隔着一道越来越窄的筛子。2025年全球超过20家机器人企业遭遇破产、裁员或业务剥离,这个数字只会继续增加。 接下来能留在牌桌上的本体公司,至少要同时做到三件事:有正毛利的量产交付,有不依赖下一轮融资的现金流入,有一个场景的客户在持续复购。三样缺两样,故事讲得再完整,也只是在等钱到账。 达闼倒下之前,没有人觉得它会倒。 这才是这个行业眼下最真实的风险:淘汰赛不看估值,看账单。 对这个话题,您怎么看?