


韩国股市今年第三次急跌
韩国综合指数上周5个交易日累计下跌超15%,摩根大通指出,此轮急跌的关键变化是三星电子回购结束、SK海力士回购接近尾声,市场失去重要买盘支撑。当前市场呈现出明显的"卖方主导、买方观望"格局。尽管外资抛售、杠杆ETF加剧波动,该行认为剔除存储板块后KOSPI前瞻市盈率仅8.4倍,估值已处历史低位。摩根大通维持中期看多立场,但预计10月底前风险偏好仍受压制。 韩国股市再度遭遇重挫,但这一次,此前支撑市场的最重要买盘已经走完。 据追风交易台,摩根大通2026年10月19日发布的韩国股票策略报告,韩国综合指数(KOSPI)上周录得5日跌幅超过15%,为年内第三次触及这一阈值,前两次分别发生在3月和7月。与前两轮不同的是,三星电子的股票回购计划已告完成,SK海力士的回购也接近尾声——自8月底以来一直充当市场最稳定边际买家的企业回购力量,正从放缓走向退场。
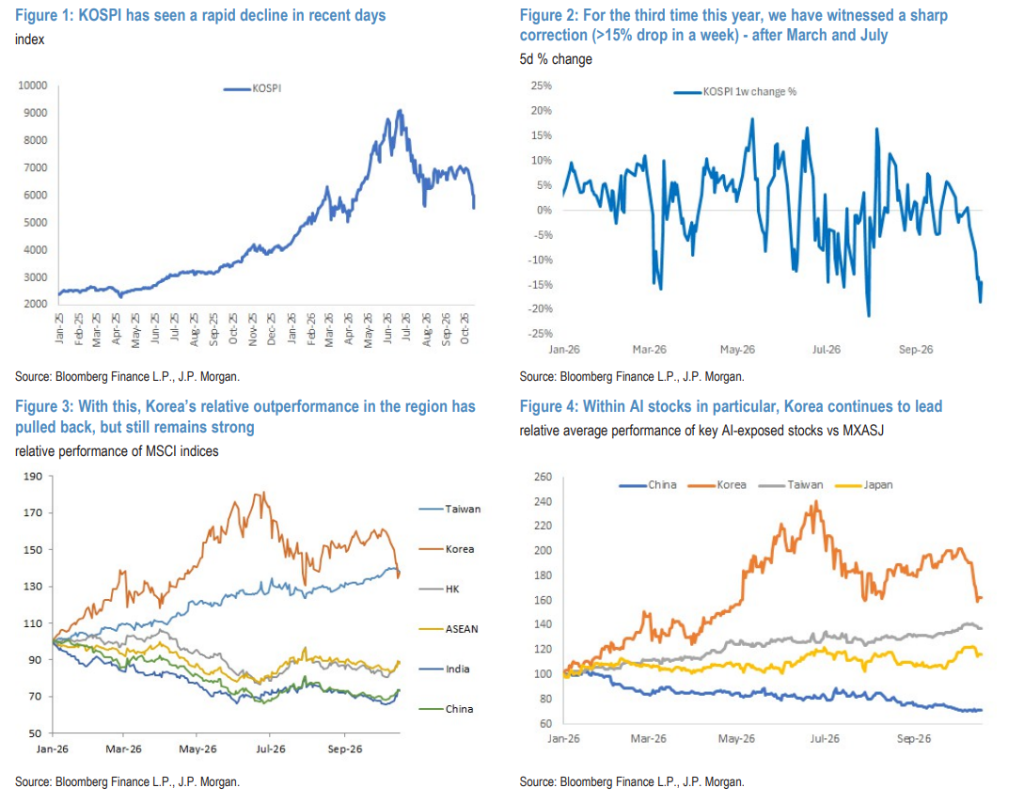
摩根大通指出,目前KOSPI前瞻市盈率处于纪录低位,剔除存储板块后仅为8.4倍,位于历史第11百分位,技术面亦显示14日RSI降至光复节以来最低,超卖个股比例扩至极端水平。 该行维持对韩国股市6至12个月的结构性看多立场,但同时指出,资金失衡与全球风险规避情绪的修复仍需时间,战术上在10月底前维持谨慎。 回购退场:这次急跌与前两次的根本差异 三次急跌,表面相似,内在逻辑却已发生关键变化。 3月和7月的两轮下跌中,企业回购提供了持续的托底支撑。自8月底以来,三星电子和SK海力士的回购计划是市场最主要的流量来源。然而此轮下跌恰逢这一支撑的消退节点——三星电子回购计划已完成,SK海力士亦接近完成。 摩根大通报告指出,本轮下跌最初正是伴随企业回购放缓而启动,随后因全球AI情绪波动而加速,并在KOSPI跌破200日均线后进一步触发技术性抛售。三重因素叠加,而此前最稳定的边际买家已无力接盘,这是本轮与前两次最本质的区别。 资金地图:谁在卖,谁在等 从资金结构来看,当前市场呈现出明显的"卖方主导、买方观望"格局。 外资方面,摩根大通观察到外资在区域层面持续卖出AI相关股票,中国台湾市场的资金流出规模甚至更大;趋势跟随型投资者则从年内极端多头仓位大幅转向,对韩国市场的敞口已显著压缩。 散户方面,随着KOSPI跌破年内净买入的估算平均成本,散户投资者情绪极度脆弱,构成潜在的持续抛压来源。 杠杆ETF方面,尽管管理规模较高峰已大幅缩水,但存量仍未出现明显赎回,且在大幅下跌日仍会放大卖出压力——尤其是在当前成交量远低于6月高位的背景下,这一效应被进一步放大。 机构方面,养老金和券商的国内机构资金流入均较为有限;长线机构(LO investors)虽有买入意愿,但明确表示需等待波动率回落后方会入场。 非存储板块为何同步下跌 资金问题的根源集中于存储板块——回购结束、情绪转差、杠杆ETF调仓——但剔除存储后的韩国股票同样出现下跌,只是跌幅相对温和。 摩根大通认为,这部分下跌与全球AI情绪并无直接关联,反而构成独立的投资机会。剔除三星电子、SK海力士、SK Square、SK Inc及三星物产后,KOSPI的前瞻市盈率仅为8.4倍,处于历史第11百分位,估值已处于极度低估区间。 更重要的是,剔除存储后的EPS预估仍在持续上修,工业、金融和医疗为大板块中领先的方向。这意味着非存储板块的下跌更多是资金结构性失衡的"误伤",而非基本面恶化的反映。 战术谨慎,中期看多 摩根大通在报告中维持此前自9月中旬以来的战术谨慎立场,并重申了对10月底前风险偏好的判断:"从9月中旬到10月底,加息周期启动、长端利率偏上、日元走强压制套息交易、油价偏高,以及美国中期选举前的季节性疲软,将持续压制风险偏好。Quality因子和金融板块是这一阶段最佳的对冲选择。" 然而在6至12个月的维度上,该行维持对韩国股市的结构性看多,理由包括:AI资本开支持续扩张、安全与韧性支出增长、公司治理改革推进,以及流动性盈余支撑。 摩根大通列出的近期关键催化剂包括:存储公司三季报及股东回报方案更新(验证窗口为2026年10月31日前)、VKOSPI波动率回落、超大规模云计算企业财报,以及美国中期选举后全球风险偏好的修复。 该行同时提示反证风险:若外资净卖出从存储板块扩散至非存储板块,或剔除存储后的EPS上修趋势转为下修,则当前资金失衡的解释框架将被削弱,结构性看多立场亦需重新评估。完整验证窗口定于2026年11月15日,届时存储三季报、10月出口数据及外资流向数据将全部落地。