


金店遭遇“关店潮”
如果你最近逛商场,可能会发现,曾经占据一楼黄金铺位的珠宝店,正在变少。取而代之的,是新能源汽车、无人机、机器人,以及各种体验型业态。 这不是错觉。2026年上半年,周大生净减少473家门店,老凤祥净减少439家,周六福净减少226家。仅三家头部品牌,半年时间合计净关店就超过1000家。
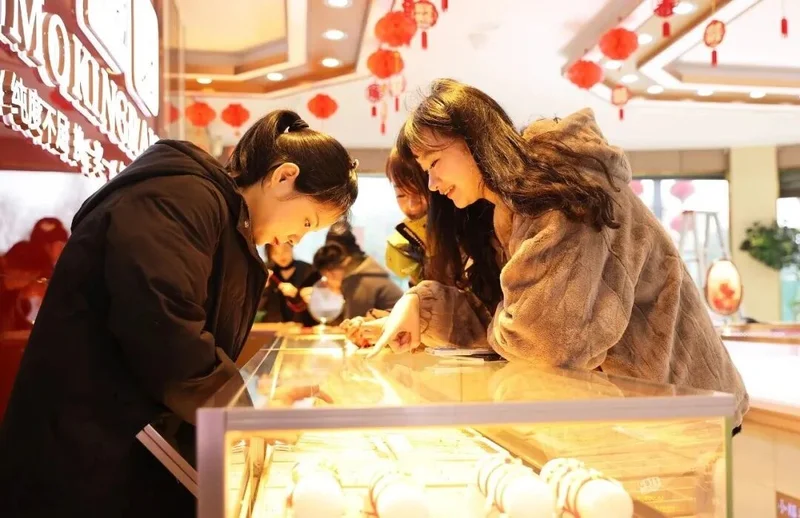
把时间维度拉长到一年,周大福、老凤祥、豫园股份等9家上市黄金珠宝公司的门店总数,已经从33828家下降到29047家,一年减少了4781家。 曾经“一条街十几家金店”的盛景,正在退潮。 关店潮背后,或许并不仅仅是中国人对黄金的需求变化,而是黄金的投资需求和首饰需求正在分道扬镳。这也让过去十几年支撑中国黄金珠宝行业高速扩张的一套商业模式,第一次遭遇系统性挑战。 天下网商 品牌还在赚钱,加盟商先扛不住了 加盟店是这一轮退潮中最受伤的部分。周大生减少的473家门店中,454家来自加盟体系;老凤祥关闭的低效门店,也大量集中在三四线城市。 过去十几年,开店是中国黄金珠宝行业最有效的增长方式。 黄金是一种高度标准化的商品。对大多数消费者来说,同样是足金首饰,不同品牌之间很难形成像奢侈品那样巨大的认知差异。于是,渠道就是竞争力。谁的店更多,谁离消费者更近,谁就更容易在婚庆、送礼等刚性需求发生时拿到订单。 这催生了中国黄金行业庞大的加盟体系。头部品牌加盟店占比普遍在九成左右。品牌方提供招牌、供应链和信用背书,加盟商负责出钱开店、进货和经营。 过去很长一段时间里,黄金珠宝行业形成了一套简单粗暴的增长公式,开更多店、铺更多货、卖更多黄金。 但金价的强烈震荡让这套公式正在发生变化。
2026年上半年金价走了一趟“过山车”。1月底国际金价冲上约5600美元/盎司的历史高点,到6月底跌至3942美元/盎司,最大回撤约30%;国内品牌金饰克价也从年初的1700元以上一路跌到如今的1250元附近。 金价高位震荡也在改变消费者的买金预期,一部分人观望等“安全价”,一部分人推迟购买,需求的变化沿加盟链条把库存和现金流风险集中压到最末端。 对品牌方来说,只要体系还在运转,每卖出一克黄金,都可以收钱。但对加盟商来说,需要担心的是货卖不卖得出去,以及库存还能不能压得起。 金价越高,同样重量的黄金需要占用的资金越多。与此同时,消费者又在主动降低克重。据《杭州日报》等媒体走访观察,年轻人一代消费者将轻克重、高颜值的金饰,作为如今的首选。 不少价格敏感型消费者开始绕开品牌金店,直接去水贝或者寻找低工费渠道;愿意支付高溢价的人,则涌向老铺黄金等具有强设计、强文化属性的品牌。 传统加盟店则卡在了最尴尬的位置:论价格,没有供应链优势;论产品,没有设计差异;论品牌,又不足以支撑高溢价。 行业里传统金店15%—25%的毛利率,在过去高速周转和持续开店的时代尚能维持,一旦销量下降、库存成本上升、租金人工刚性存在,利润很快就会被吃掉,因此高度同质化的传统加盟店在这轮周期中最先退场。 于是,那些依赖批发、加盟和传统按克黄金销售的品牌受到的冲击最明显。 2026年半年度财报显示,老凤祥营收199.87亿元,同比下降40.08%,归母净利润7.16亿元,同比下降41.34%;周大生营收36.41亿元,同比下降20.79%,归母净利润4.5亿元,同比下降24.24%;周六福收入23.65亿元,同比下降24.9%,净利润3.78亿元,同比下降8.9%。这些品牌并没有亏损,但增长引擎明显失速。 天下网商 消费者“买得少,花得多”,黄金行业谁在赚钱? 金店正在不断关,但其实年轻人花的钱并没有变少。2026年上半年,黄金首饰消费量下降约30%,但消费金额反而增长5%,达到1440亿元。 金价消费“量降额增”背后,是行业正在发生的“K型分化”。 过去黄金首饰最重要的消费场景是婚嫁和送礼,消费者买的是“多少克”。现在,“自戴”正在成为越来越重要的需求。据世界黄金协会《2026年中国金饰零售市场洞察》报告显示,“自戴”需求占比已经从2024年的27%上升到2025年的37%,44%的消费者表示购买金饰以悦己为目的。 当消费者从“为了买一件黄金”变成“我想买一件自己喜欢的首饰”,黄金行业的竞争规则也随之改变。在K型两端的商家在其中变得更游刃有余。 一端是轻量化。小克重、硬足金、高设计感,把原本几千甚至上万元的购买门槛降到年轻人可以接受的范围,同时通过工艺和设计提高毛利率。 潮宏基是其中的典型代表。相比传统按克销售的黄金,其自营渠道高设计感时尚珠宝毛利率可达40%左右,远高于传统按克素金。因此即便行业首饰消费量下滑,它依然能够实现收入和利润增长。
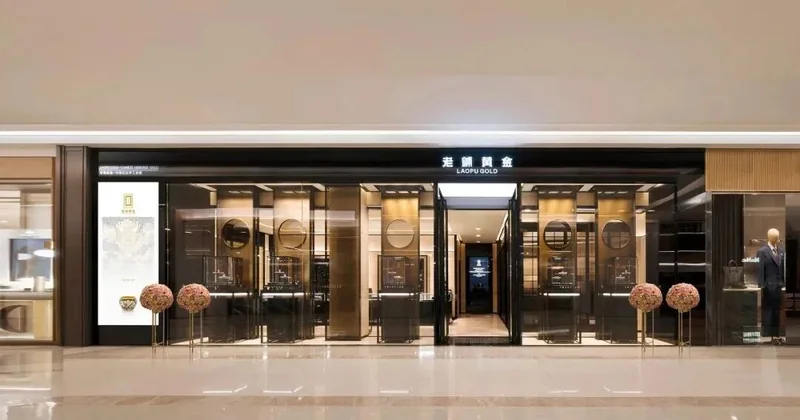
另一端则是高端化。老铺黄金走的是完全相反的路线。不强调便宜,甚至主动远离黄金的标准品属性,通过古法工艺、文化叙事和稀缺性,把黄金变成一种接近奢侈品的消费。 2026年上半年,老铺黄金营收增长60%,净利润增长88%,据公司披露,2026年上半年,老铺黄金在进入的35家商场平均销售业绩超过5亿元。依托高工艺溢价,产品加价倍率很高,2026上半年整体毛利率为41.3%。 这背后的商业逻辑与普通金店已经完全不同。传统金店卖的是“黄金+工费”,消费者天然会计算克价;老铺黄金试图卖的是品牌、审美和身份认同。前者的价格锚点是上海金价,后者的价格锚点则越来越接近奢侈品。 消费逻辑的彻底分化,让一个曾经依靠渠道扩张就能普遍赚钱的行业,开始重新分配利润。 这可能也是未来黄金珠宝行业最重要的一条分界线。当黄金本身足够标准化,信息越来越透明,消费者就不会再为一个普通招牌支付太高的渠道溢价。 所以,未来能够留下来的,大概率只有两类玩家:要么把效率做到极致,让消费者买得足够便宜;要么把品牌做到足够强,让消费者觉得贵得有理由。 黄金还是那块黄金,但卖黄金已经不是同一门生意。 一个高度依赖渠道红利的行业,正在进入品牌和效率的竞争。当“金子”和“金饰”之间的距离拉得足够大时,每个人都会用自己的钱包给品牌投票。