


央行谈人民币汇率:这次到底说了啥?
10月8日央行谈人民币汇率的政策立场:这次到底说清了什么? 最近人民币升值,有人说人民币要“破6”,有人甚至谈“破5”。10月8日,中国人民银行发布《中国人民银行关于人民币汇率的政策立场》。看到标题,很多人第一反应是:央行是不是给未来汇率划了一条线? 我把原文读完,结论是:央行讲清了汇率怎么形成、何时会管理,却没有给“人民币将到几”的答案。对我们普通家庭而言,最该关注的,也不是猜中一个点位,而是家庭资产是否过度集中在一种货币和一个市场。
第一件事:有管理的浮动,不是锁定一个价格 文件说,中国实行以市场供求为基础、参考一篮子货币进行调节、有管理的浮动汇率制度。央行“不预设汇率目标水平,不干预汇率长期趋势”,2017年后退出常态化外汇干预。 这里的“有管理”,重点是防范短期剧烈波动,尤其是急剧贬值可能带来的金融风险。遇到重大冲击,可以用宏观审慎工具、预期引导,极端情况下也可能直接干预。它不等于央行承诺汇率永远在某个区间内。 打个比方,开车有方向盘和刹车,目的是避免失控;这并不代表已经在地图上标好了每一个小时必须到达的位置。汇率也是如此:市场供求决定价格,政策重点防止短期“冲过头”。
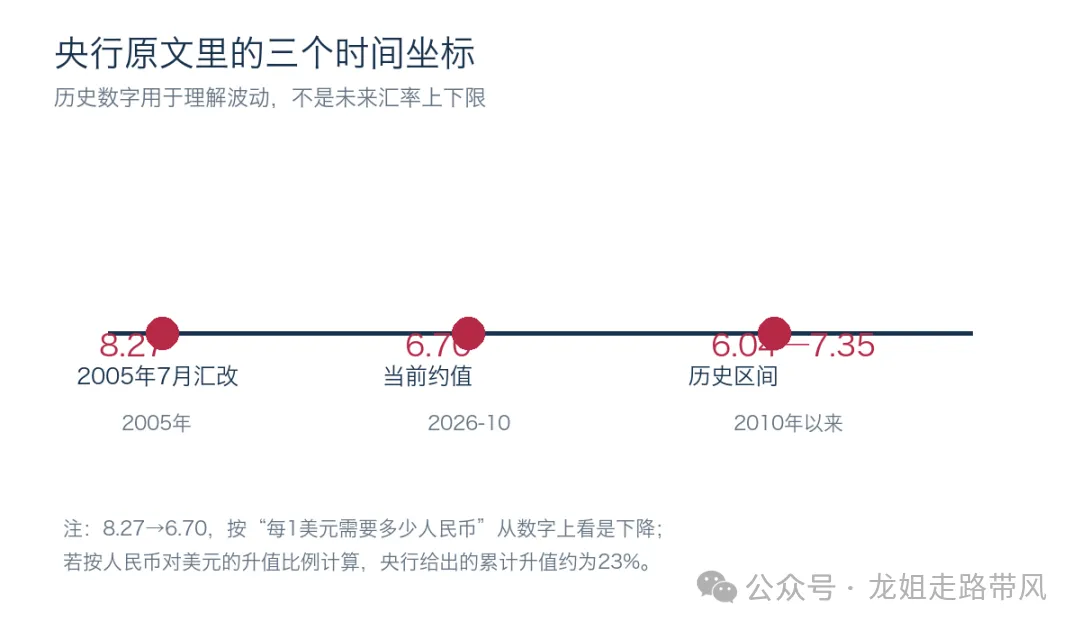
第二件事:历史数字说明“会波动”,不是给未来画箱子 文件列出:2005年7月汇改时,1美元约兑8.27元人民币;到文件发布时约6.7元。按“1元人民币能换多少美元”计算,人民币累计升值约23%。如果只看“1美元需要多少人民币”,数字则从8.27降到6.7,降幅约19%。两个百分比的分母不同,不能混着用。 2010年以来,人民币兑美元经历三轮升值、三轮贬值,总体曾在6.04—7.35元之间运行,每轮幅度都超过10%。2025年以来,截至这份文件发布,人民币对美元累计升值约9%。 这些数字只能描述已经发生的事。6.04—7.35是历史观察区间,不是央行承诺的未来上下限;“约9%”也不是下一步还会升多少的预告。央行对未来的原话是:升值和贬值因素都存在,走向仍有不确定性。因此,无论“必破5”,还是“绝不会破6”,都不能拿这份文件当依据。 第三件事:出口强,不等于汇率一定被低估 文件举了一个很有意思的对比。2005—2008年、2010—2014年、2020—2021年,人民币对美元分别升值21%、10%、9%;同期中国出口全球份额分别上升2.4、2.8、1.7个百分点。反过来,2016年、2022年人民币分别贬值7%和超过8%,出口份额同期都下降0.7个百分点。
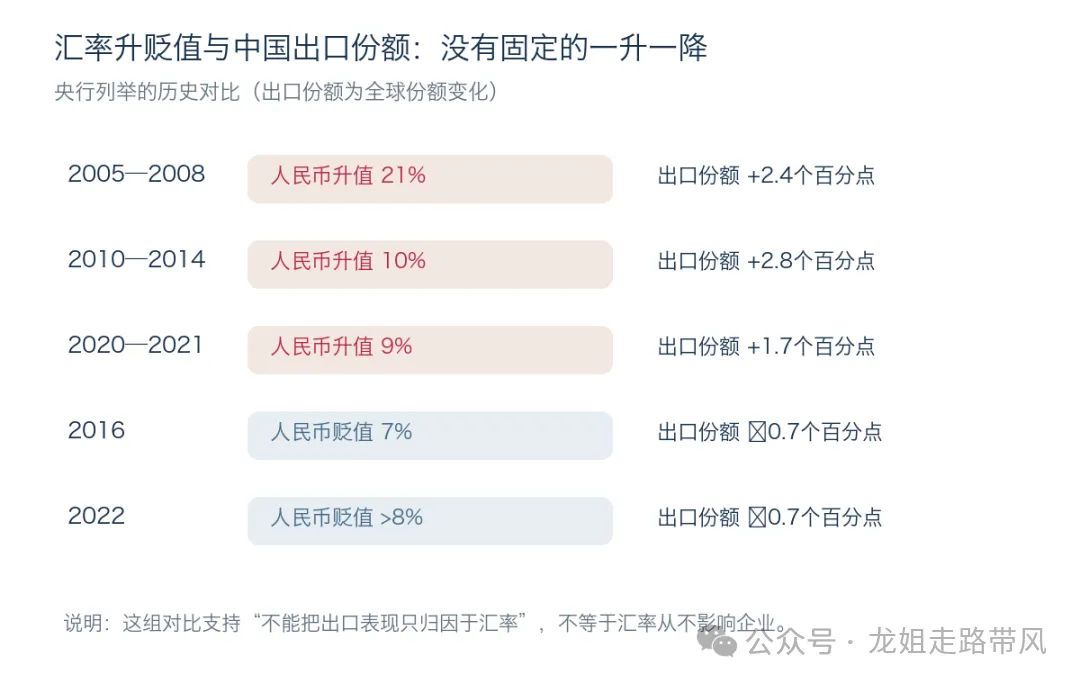
这组历史数据说明,不能把出口表现只归因于汇率;它本身也不能证明汇率完全不影响出口。产品竞争力、产业链、全球需求、企业定价与避险安排都要一起看。央行还提到,约30%的贸易采用人民币结算,企业外汇套保比例约30%。这意味着不少企业已经在管理汇率风险,而不是被当天的汇价直接决定生意。 国际上的“低估多少”也要看清口径。法国一份政府战略规划机构报告引用其他估算,写到人民币可能低估20%—25%;欧洲央行行长拉加德谈到国际货币基金组织的部分估算约16%,同时强调不确定性。IMF相关报告讨论的是实际有效汇率,它涉及多种贸易伙伴货币及相对物价,并不是说“人民币对美元应立即升值16%”。央行认为,均衡汇率模型结果差异较大,不能把单一估算当作人民币对美元的官方目标价。 欧洲关注贸易失衡有现实背景。欧盟统计局公布,2025年欧盟对中国货物贸易逆差约3598亿欧元,平均下来约每天9.9亿欧元。但贸易逆差是事实,“主要由人民币被低估造成”则是需要更多证据支持的判断,不能把两者画等号。 第四件事:一个家庭该怎么处理汇率? 我的建议是:不要把家庭资产的结果押在人民币兑美元一个点位上,而是先做资产和货币的多元配置。人民币仍然是大多数家庭的生活结算货币,但在长期资产里,可以根据家庭的风险承受能力、资产用途和跨境安排,适度配置美元、港元等主流货币资产,再结合全球市场的不同资产类别,降低单一货币、单一市场和单一经济周期的集中度。 这里说的“配置主流货币”,不是预测哪一种货币一定上涨,也不是看到一条新闻就把人民币全部换成美元。美元、港元、人民币各自对应不同的利率环境、资产市场和使用场景;货币分散也会带来汇率波动、交易成本、税务和产品风险。配置前要先看家庭现金流、已有资产、持有期限和风险承受能力。 第一,看集中度。把存款、基金、股票、保单、房产和企业权益按人民币、美元、港元及其他主要货币列出来,先看家庭是不是过度集中在一种货币或一个市场。 第二,配置主流货币和不同资产类别。人民币资产承担日常生活和本地责任,美元、港元等主流货币资产可以在长期组合中承担分散作用;具体比例取决于家庭目标、流动性需求、风险承受力和现有资产,不能套用一个固定答案。 第三,给汇率波动留出空间。观察汇率变化时,同时看资产价格、利率、费用、税务、跨境持有成本和退出安排,不把短期升贬值当成单一买卖信号,也不因为一份政策文件就全仓换币。 我把《中国人民银行关于人民币汇率的政策立场》原文和来源链接整理好了。关注我,私信回复「汇率原文」领取。 央行这份文件最清楚的地方,是把“汇率由什么决定”和“政策防范什么风险”说开了。至于明年是6、7,还是别的数字,文件没有替任何人做预测。家庭资产安排也不需要建立在猜中某个价位之上。