


日本崩盘可能性极大
东京交易所的钟声还没敲响,10年期国债的面息已经被财务省悄悄抬到了3.1%——30年来的最高位。
这是2026年10月6日发生的事。几乎同一时间,美元兑日元站上158,长端收益率一路攀升,国债拍卖现场被日本官员形容为"科幻世界"。 中东战火未熄,油价高企,一个曾经令世界畏惧的经济体,正站在一道极其陡峭的下坡路口。 把时钟拨回37年前,画面是另一种味道。1989年,东京。日经指数创下历史新高,全球十大公司中有八家是日本公司。日本正在称霸,而美国十分恐慌。 日本的人均GDP比美国高出10%。美国的标志性建筑洛克菲勒中心被日本人收购。《银翼杀手》等电影则想象着一个由日本人统治的未来。
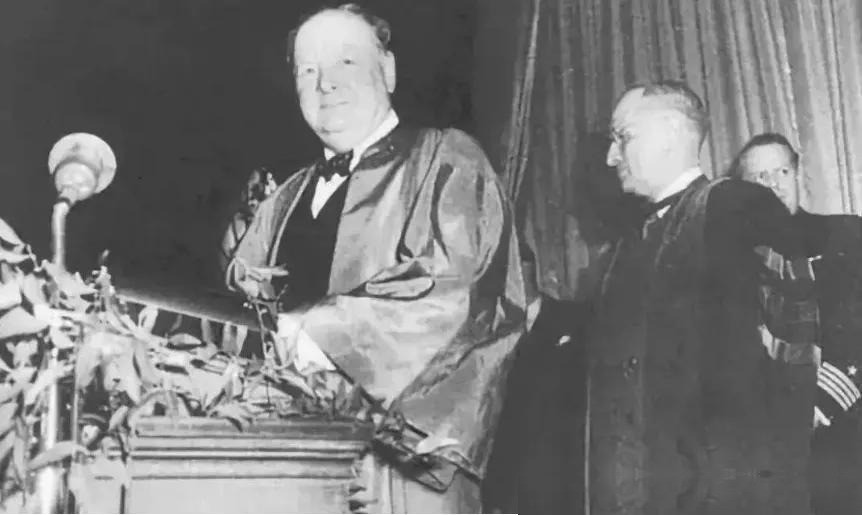
彼时的日本如旭日东升,彷佛永不落幕。然而1990年,日经指数暴跌38%,损失了2万亿美元的市值。那场跌落,到今天都没有真正爬起来。 要理解日本的经济奇迹,需要回到40年代末。战败投降后,日本被美国政府部分占领,经济不久后便陷入衰退。 整个国家一片溷乱,工厂被摧毁,大量劳动力阵亡,贸易关系断裂。美国深切担忧日本会落入共产主义阵营。 为防止这一情况,美国发起了激进的经济改革。他们拆解了将财富和权力集中在少数家族手中的财阀体系。 他们改革了土地所有权法,让普通日本公民在经济中拥有一席之地。最重要的是,他们将日本打造成了出口强国:先是支持朝鲜战争的后勤,继而以低息贷款推动工业化。 结果令人惊叹。从1953年到1957年,日本制造业出口增长了143%。相比之下,美国为51%,英国为31%。
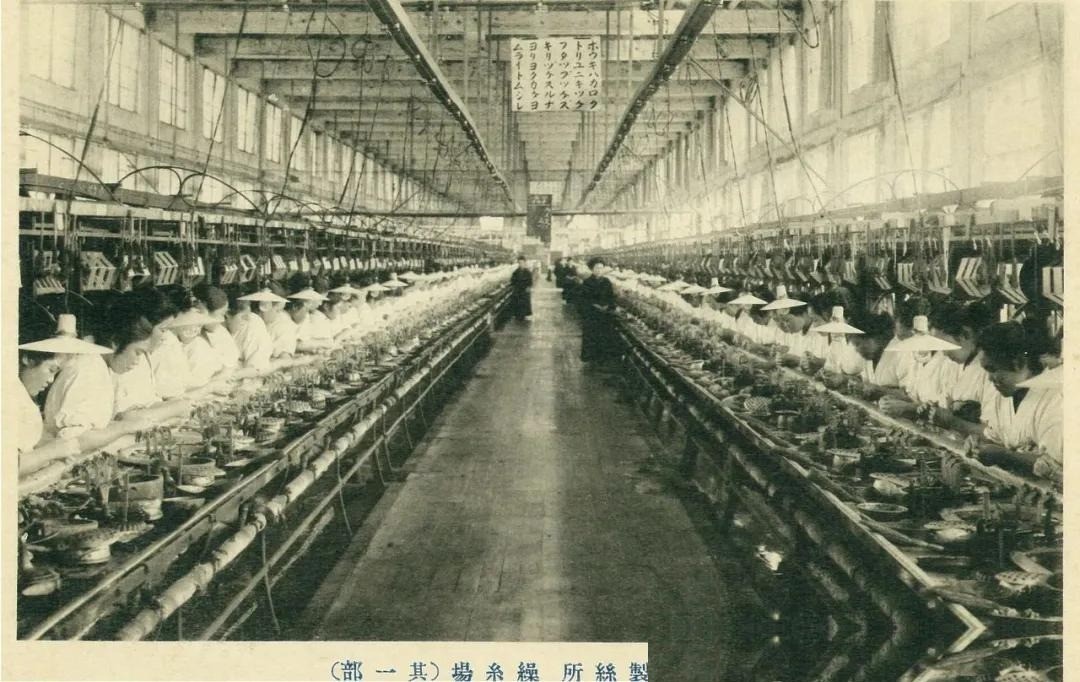
1959年,低成本纺织品仍主导着日本的出口。意识到这一点后,通商产业省推出了一项新的产业政策,推动日本转向高科技、高品质制造业。 到1965年,日本实现了贸易顺差。到1970年,该国的出口增长了380%,成为全球第五大经济体,GDP增长了五倍,超越了法国、英国和西德。 日本经济没有停下脚步的迹象,继续以年均5%的速度增长了近15年。关键驱动力是出口。只要日本生产,世界就会购买。 这让日本变得极其富裕。1978年,路易威登进入东京银座,很快成为其业绩最好的门店之一。 爱马仕于1979年紧随其后,到80年代,普拉达和其他奢侈品巨头已在日本站稳脚跟。然后,拐点来了。 1980年至1985年间,美元升值近50%,给美国国内制造业带来了巨大压力。美国、法国、英国、西德和日本会面,签署了《广场协议》。
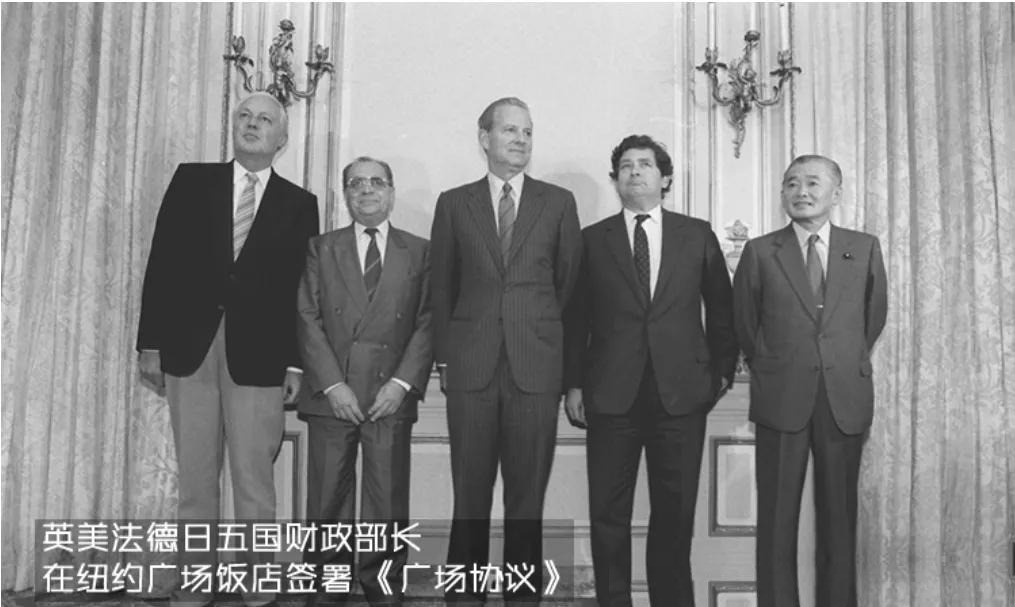
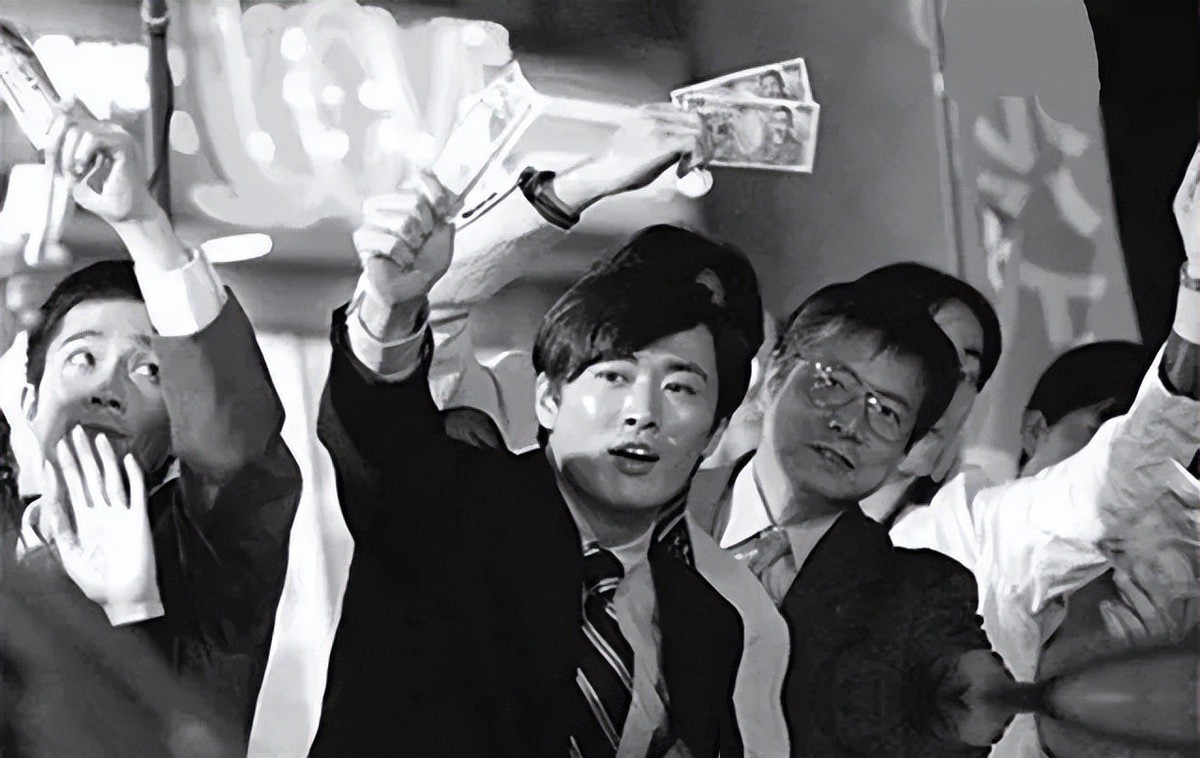
协议内容很简单:日元需要相对美元贬值,以增强美国的出口经济,削弱日本的贸易顺差。迫于盟国压力,日本别无选择。 在三年内,日元从1美元兑239日元升至近乎翻倍的1美元兑128日元。日元快速升值使日本商品变得更昂贵,出口需求萎缩,经济疲软。 为对抗这一局面,日本迅速采取行动。他们将利率下调至创纪录的2.5%,是当时世界最低水平,并开放信贷市场,使债务空前易得。 影响立竿见影,本已繁荣的经济几乎在一夜之间膨胀起来。公民和公司一头扎进了股票和房地产投机。 日本的税法更是火上浇油——普通公民规避资本利得税,而富人则绕开遗产税,使房地产成为完美的投资。但不仅仅是房地产,尤其是土地。 没人在乎建筑物,没人在乎租金收入,他们想要的只是土地。银行体系也失去了控制,几乎没有制衡机制。
在政府的鼓励下,银行无限放贷,几乎不考虑信用质量,并以投资作为抵押品——而这些投资被严重高估。直到1989年5月,别无选择。 利率从2.5%攀升至3.25%,并在1990年8月达到6%的峰值。大藏省对房地产相关贷款施加了限制,土地价格迅速崩盘。 到1990年底,日经指数损失了近1万亿美元的价值,房地产价格又下跌了3万亿美元。太阳落下了。接下来,是"失落的几十年"。 当时的处理方式,为今日的脆弱埋下了全部地雷。90年代初日本泡沫破裂时,银行体系淹没在不良债务中。 正常情况下,许多银行会倒闭,贷款会被核销。但政府没有正面解决堆积如山的不良贷款,而是让银行将其保留在账面上。
这催生了"僵尸银行"——即技术上已资不抵债的机构,因拒绝面对破产的严酷现实而勉强维持。将近十年里,这些僵尸银行继续向无盈利的企业放贷,回避重组,将经济拖入低效和拖延的循环。 政府行动极其迟缓。尽管危机始于90年代初,直到1999年才终于向银行注入公共资金以稳定局势。但那时损害已经造成。 不良贷款堆积到占GDP近10%的程度。到2002年,不良贷款仍徘徊在4000亿美元以上,阻碍了任何真正的复苏。财政政策也差强人意。 1992年至1997年间,日本在财政刺激上仅支出相当于GDP的4.5%,考虑到危机的规模,这是一个很保守的数额。更糟的是,大部分支出被加税或其他预算削减所抵消。 1997年,就在复苏迹象刚显现时,政府将消费税从3%提高到5%。此举摧毁了消费者信心,削减了支出,使经济重新陷入衰退。
90年代日本GDP年均增长率仅为1.4%,远远不足以愈合泡沫破裂的伤口。与此同时,政府将大笔资金投入公共工程项目,但大多数都未能达到目的。 重点放在农村基础设施上,而这对实际经济影响甚微。这些项目往往服务于政治利益,而非提升生产力。 而作为真正经济引擎的城市地区却几乎没有得到投资。到1995年,日本银行已将利率下调至零,触及了传统货币政策的极限。 这导致了流动性陷阱,进一步降息已无济于事。通货紧缩持续存在,消费者价格在90年代和2000年代大部分时间都在下降。 而当日本银行终于在2001年推出量化宽松时,经济已经陷入通货紧缩螺旋十多年。比政策更深的病灶,是企业文化。
日本经济停滞的核心是其过时的企业体制——所谓的"铁三角"。银行、企业和监管机构之间的紧密联盟,通过廉价贷款让失败的公司苟延残喘,而不是迫使它们创新或关闭。 这种裙带资本主义扼杀了竞争,抑制了生产力。90年代和2000年代,日本的生产力增长年均仅为1.2%,而美国和欧洲则接近2%至3%。 日本的企业巨头迟缓、过时、不愿适应,成为了经济的沉重包袱。即使到了现在,日本的企业文化在世界范围内仍以其保守和老派而闻名——这种文化重视出勤时间、长时间工作和服从,而不是创新和生产力。 你做事是否高效或有效并不重要,重要的是你在等级制度中的位置,以及事情几十年来的既定做法。
更深的裂缝来自人口。 日本的单一文化使日本公民难以接受任何形式的移民。当其他国家引进外国工人来应对老龄化人口时,日本却选择紧闭国门。 这是一个代价高昂的错误,因为其劳动力正在萎缩。自1995年以来,日本的劳动适龄人口减少了超过10%。 到了2026年,超过四分之一的人口超过65岁,使该国面临世界上最严重的人口危机之一。移民的缺乏导致了劳动力短缺,并限制了日本的经济潜力。
再加上僵化的劳动力市场和有限的流动性,年轻工人几乎不可能进入高需求行业。但问题是,日本在改善工作文化方面几乎没有取得任何进展或作出努力。 日本人工作时间仍然比地球上大多数地方都要长,越来越少的年轻人选择生育,而移民渠道又关闭。 目前并没有解决方桉。 把这幅37年的长卷铺开,再看2026年秋天的东京,答桉近乎残忍——所有的雷同时被点燃了。高市早苗2025年秋就任首相后,一边推出21.3万亿日元的刺激方桉,一边承诺减税。 市场把这叫"高市交易":股市上涨,日元贬值,债券收益率飙升。10月6日,10年期国债面息来到3.1%,30年新高;40年期国债收益率曾在今年1月触及4.24%。
日本政府债务超过GDP的200%,利息支出一旦真正进入"有利率的世界",每一个基点都是真金白银的失血。 日元的另一端同样狼狈。 日本央行官网公布的4月基准汇率为1美元兑155日元,到10月已滑向158一线。 更有感触的是普通中国家庭熟悉的那串数字:2026年10月,100日元只能兑换约4.24元人民币。 然后是产业命门。因涉及台湾地区的错误表态,中方自2026年初依法依规加强对日本军民两用物项的出口管制,重稀土等关键矿产的审查明显收紧。
日本汽车、电子和半导体对稀土、镓、锗、钨等材料高度依赖,供应收紧的影响已经渗透进生产节奏。日本经济团体公开表达长期化担忧,内阁府在《年度经济财政报告》中也不得不承认,关键材料正在成为增长的隐形天花板。 更微妙的是外部环境。中东冲突推高油价,能源与粮食几乎全靠进口的日本首当其冲,内阁府口径的CPI结构里,能源项目持续吃掉家庭预算。 日本成了罕见的"工资刚涨完就被通胀吃掉"的G7国家,实际工资在2025年整年下滑之后,到2026年才勉强止住。
把时间线拉直,就能看见一条清晰的多米诺:先是能源价格冲击实业的利润率,然后是关键矿产卡住制造业的脖子,接着是国债在"高市交易"的透支下承压,日元在利差未闭合前继续被动贬值,最后是家庭端的通胀和老龄化社会的养老开支,像两把钝刀同时下压。 IMF把日本2026年的实际GDP增速预期调降至0.8%,2027年进一步降到0.6%。这不是周期性的放缓,而是结构性塌陷正在显形。 日本的故事是对世界各地臃肿经济体的一个警示。日本股票的市值与40年前处于同一水平。工资没有变化,创新受到限制,人口持续下降。 地球上没有任何一个第一世界国家像日本这样面临如此众多的经济挑战和失误。1989年之前经历了几十年的显着增长后,政府的失误为之后几十年的停滞和经济衰退铺平了道路。
他们沉迷于低利率和脱离基本面的激进放贷。他们相信毫无生产力的土地是最佳投资,对房产维持低税,而对其他一切征收重税。 他们认为政府可以靠"橱窗购物"的方式有效配置资本,而不是鼓励有抱负的企业家进行研发投资。他们拒绝让企业倒闭,惩罚了日本公民,以支撑那些主导日本经济的统治阶级。 最后,他们忘记了一遍又一遍地做同样的事情却期望不同的结果,这就是疯狂的定义。
简而言之:债务不是免费的,土地不是真正的投资,政府并非无所不知,创新是增长的基础,所有企业都需要有倒闭的可能。 四流国家不是一个贬义的夸张,而是一个序位的描述——当一个国家的产业被卡脖、货币被绑架、债务被利率反噬、人口被时间掏空、还要在地缘上押错方向,它就会在十年之内从G7的桌边滑向边缘席位。日本如果再不醒,这一幕未必只是推演。 推开窗户,让太阳重新升起——留给东京做出选择的时间,正按3.1%的利率一天天变贵。