


全球经济的“风暴眼”:发达国家“债务危机”
发达国家正从全球金融体系的稳定锚,转变为新的风险源。在能源价格飙升、利率持续走高的背景下,美国、欧洲和日本的债务可持续性问题日益突出。曾被视为全球金融市场安全底座的发达经济体,如今自身的财政状况正成为投资者无法忽视的隐忧。
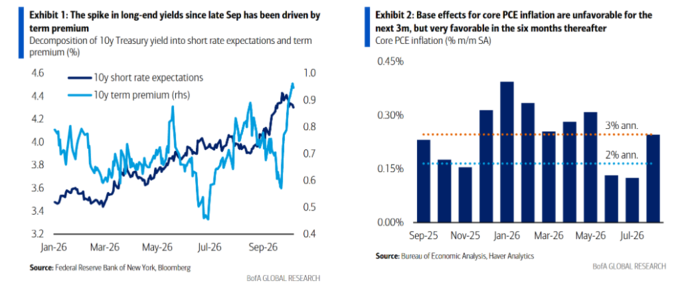
国际货币基金组织(IMF)总裁Kristalina Georgieva近日发出警告,称发达经济体已成为债务问题上最严重的违规者。随着政府偿债利息不断攀升,财政空间被进一步挤压,各国为民众提供生活成本支持的能力也将受到限制。 “我们应该为人们变得更加不满做好准备,”她表示,“也许会走上街头。”这番表态正值IMF与世界银行年会召开前夕,会议举办地泰国曾是近三十年前亚洲金融危机的起点。 美银证券进一步指出,美国和法国正面临债务高企、融资成本上升与财政调整受阻的多重压力。两国在低利率时期积累了高额债务,却难以在融资环境收紧后削减支出。美国的压力主要来自税收收入回落,法国则面临更深层的结构性收入下滑;英国和日本同样难以置身事外。 这场财政压力的影响并不局限于各国政府。一旦美国国债等核心资产的收益率持续攀升,企业、消费者和政府的融资成本都将受到牵动;如果高油价进一步推升通胀,迫使美联储或日本央行维持紧缩政策,新兴市场也可能面临更大的压力,在跟进加息与承受资本外流之间艰难权衡。 债务与利率的"恶性循环" 发达国家的债务困境,根源在于低利率时代遗留的庞大债务存量与当前高利率环境之间的结构性错配。 据国际金融协会(IIF)数据,即便在最新一轮债券抛售潮之前,富裕国家政府每年支付的利息已超过3.3万亿美元,超过全球国防开支或人工智能投资总额。七国集团(G7)10年期公债的平均收益率上月触及4.3%,为2008年以来首次。 汇丰银行亚洲首席经济学家Frederic Neumann将这一局面描述为"危险的循环"——"债务服务成本上升,导致投资者进一步推高利率。"彭博报道显示,发达市场与新兴市场之间的主权债利差溢价正在收窄,富裕国家的信用优势正在被侵蚀。 美银证券全球经济学家Claudio Irigoyen和Antonio Gabriel在最新发布的《全球经济周报》中将这一现象定性为"时间不一致的财政政策"问题。报告指出,过去二十年间,法国和美国的债务占GDP比率分别上升了约50个和60个百分点,其中大部分发生在超低利率时期。问题的核心不仅在于低利率时代的过度借贷,更在于当宽松融资条件消失后,政治体制无力推动相应的财政整合。 美国与法国:同病相怜,病因各异 美银证券报告详细比较了美国与法国的财政动态,两国呈现出相似的困境,但驱动因素有所不同。 两国债务占GDP比率相近,均约在120%上下,法国略低,美国略高。两国基本赤字均略高于GDP的2.5%,但美国利息负担更重,整体赤字约为GDP的6%,高于法国的约5%。 在收入端,两国均经历了2021至2022年的税收繁荣,随后在2022年后出现明显下滑。美银证券认为,两国政策制定者均将这一临时性收入增长视为永久性改善,并据此维持了结构性高支出水平。当收入回落时,高支出只能依靠更多举债来维持。 两国的差异在于:美国的收入下滑主要是周期性的,反映的是2022年资本利得税正常化及个人所得税的暂时性效应;而法国的收入下滑则更具结构性,部分源于此前税改导致的税收弹性下降,以及企业税和劳动税收入的持续萎缩。美银证券指出,法国的问题在于,部分收入下滑可能是永久性的,而政治碎片化和2027年大选的临近,进一步加剧了财政整合的难度。
英国:谨慎预算难掩长期挑战 英国同样面临财政压力与政治约束的双重夹击。美银证券预计,英国政府将于10月28日发布一份相对保守的秋季预算案,重点维护财政稳定,而非推出大规模扩张性措施。 据美银证券估算,英国财政稳定规则下的预算空间已从3月份的236亿英镑收窄约140亿英镑至约100亿英镑,主要受到国债收益率上升、通胀走高及经济增长放缓的拖累。为将预算空间部分恢复至约170亿英镑,预计政府将宣布约80亿英镑的增税措施。 在支出端,政府预计将推出约55亿英镑的能源支持措施,包括延长燃油税冻结和电费增值税减免,以缓解通胀压力。美银证券预计,这些措施可使2027年通胀率降低约20个基点,但不足以改变其对英国央行将在11月和明年2月各加息一次的判断。 美银证券强调,英国更大的财政挑战将留待未来解决——包括是否逆转非保护性部门支出削减计划、提高国防开支,以及应对社会护理支出缺口等艰难抉择,目前均已推迟至下届议会任期。 日本:时间换空间,风险未消 日本的案例则展示了另一种路径:凭借超宽松货币政策、较长的债务平均期限和以国内融资为主的结构,日本得以将高债务的财政后果延后显现,但并未消除。 美银证券报告指出,日本数十年的债务积累发生在极度宽松的货币条件下,有利的名义增长、较长的债务期限和国内融资可以推迟但无法消除利率上升的财政影响。 随着日本央行在油价压力下持续加息——美银证券预计政策利率将从当前的1.25%升至2027年底的2.00%——日本国债收益率已升至3%上方,债务服务成本的上升压力将逐步显现。 新兴市场:吸取教训,相对韧性 与发达国家的困境形成对比,新兴市场整体展现出相对较强的韧性。 彭博经济研究副首席新兴市场经济学家Adriana Dupita指出,"多个新兴市场近年来已完成功课,以比以往更好的经济状态迎接此轮市场动荡。较小的经常账户赤字和更充裕的外汇储备,降低了向IMF求援的必要性。" 这一韧性部分源于近三十年前亚洲金融危机的惨痛教训。1997年泰国被迫放弃汇率钉住制度,危机迅速蔓延至马来西亚、印度尼西亚和韩国。此后,各国政府收紧了财政和银行监管规则,并积累了充足的金融缓冲。 新加坡总统Tharman Shanmugaratnam在峰会前的一场活动中直言不讳地指出,如今面临最大财政挑战的,是"世界上具有系统重要性的经济体","IMF无法拯救它们",但其"相当有力的建议必须被认真对待"。 然而,发达国家债务问题的溢出效应已初步显现:长端收益率上升已促使部分投资者削减新兴市场债券头寸,泰国等国也开始考虑转向短期债务发行。世界银行行长Ajay Banga告诉彭博,资金紧张的国家目前更倾向于调整现有项目贷款安排,而非寻求新的融资。 政治风险:从新兴市场转向发达国家 财政与金融风险的重心向富裕国家转移,政治风险亦然。 风险情报公司Verisk Maplecroft的Jimena Blanco指出,在其编制的社会动荡指数中,欧洲在过去两年录得最大幅度的恶化,美国和加拿大紧随其后。法国本月已爆发大规模学生抗议,逾26.5万名示威者走上街头,要求政府解决教师短缺和教育设施老化问题。 "通胀和债务偿还对国家提出了更多要求,"Blanco说,"民众正在两个方面同时承压。" IMF的监督机构报告显示,美国、德国、法国和英国等发达经济体对IMF财政建议的完全或基本落实率仅约15%。前美国IMF代表Doug Rediker坦言,对于非借款国,IMF的影响力"十分有限"。这意味着,在政治阻力与债务压力的交织下,发达国家的财政整合之路将远比新兴市场更为艰难。