


多伦多买房一定比租房划算?
在多伦多,“租房还是买房”早已不只是茶余饭后的话题,而是一道越来越难算清楚的财务题。 一卧室公寓平均月租约$2,273,两卧室则达到$3,013;市区公寓均价超过$63万,独立屋基准价接近$107万。虽然贷款利率已经从高位回落,但五年期固定房贷利率仍在3.94%至4.04%左右。 面对高昂的首付、每月房贷和持续上涨的生活成本,不少人始终拿不定主意:辛苦攒钱买房,真的比一直租房更划算吗?
图片来源:51.CA 资料图片 为了解答这个问题,CBC分析了加拿大22个大都市区过去25年的房价、租金、通胀和利率数据,并将买房的财务回报与长期股市投资进行比较,推出了一款CBC租房与买房模拟器。 模拟器以25年为投资周期,通过1,000种不同经济情景进行推演。如果租房的每月支出低于买房,系统便假设租客将省下的钱投入股票和债券,计算长期复利收益。 结果显示,买房并不一定比租房更赚钱,关键在于房价、租金、持有时间,以及你如何运用省下来的资金。 多伦多买一套房,到底要花多少钱? 先来看最现实的购房成本。 根据多伦多地区房地产委员会(TRREB)的数据,多伦多市公寓均价约为$634,972至$651,648,GTA郊区公寓价格略低,整体同比下跌约2.4%至7.5%。 假设购买一套价值$65万的公寓,按照加拿大最低首付规定,前$50万需要支付5%,剩余$15万支付10%,合计最低首付为$40,000 。 不过,达到最低首付要求,并不意味着一定能够获得贷款。银行还会根据收入、现有债务和房贷压力测试评估借款人的还款能力。 而首付只是第一笔开销。 买房后,每年还需要支付地税、房屋保险、维修保养等费用。如果购买公寓,还要额外承担每月的管理费。 根据RateShop提供的数据,2026年多伦多住宅地税率约为0.7673%。以计税估值$105万的房屋计算,全年地税约$8,057。 房屋保险平均每年约$2,296,相当于每月$191。独立屋还需要考虑屋顶、暖通系统及其他日常维修,长期维护费用可能相当可观。 相比之下,租客无需承担大部分房屋维修费用,也不需要一次性拿出数万元首付。 如果将这些资金用于投资,长期累积的收益同样值得考虑。以过去10年S&P/TSX指数约9.7%的年化历史回报为参考,复利效应可能十分显著,但未来投资回报并无保证。
图片来源:51.CA 资料图片 单身越来越难买房,双薪家庭也不轻松 对于很多加拿大人来说,问题已经不只是买房划不划算,而是根本有没有能力买。 加拿大按揭及房屋公司(CMHC)副首席经济师Aled ab Iorwerth指出,加拿大实际上面临两种不同的住房困境:一方面,多伦多、温哥华和蒙特利尔等大城市的中产家庭越来越难买得起公寓;另一方面,低收入群体甚至难以找到负担得起的住所。 CBC分析发现,在部分受调查城市,即使是夫妻双方都有收入的家庭,也未必能负担当地的平均房价。 约一半的双薪夫妻家庭达不到购买均价公寓的贷款门槛;如果目标是独立屋,这一比例更达到约三分之二。 对于单身人士,情况更加困难。 没有第二份收入分担房贷,也没有另一人共同积攒首付,意味着单身购房者需要独自承担更大的财务压力。 与此同时,加拿大统计局今年5月的研究指出,年轻一代普遍比过去更晚确立职业方向、组建家庭和购买住房。 住房与收入统计中心副主任Jean-Philippe Deschamps-Laporte认为,购房时机十分重要。越晚进入房地产市场,能够享受长期资产增长的时间也就越短。 不过,较晚买房也可能意味着有更多时间积累储蓄和其他投资资产,不能仅凭购房年龄判断最终的财富差距。 市区公寓还是郊区独立屋,哪个更划算? 假设收入和首付都不是问题,接下来还要考虑房屋类型。 一套价值$70万的多伦多市区公寓,与一套价值$120万的GTA郊区独立屋,不仅购房门槛不同,长期持有成本也有明显差距。
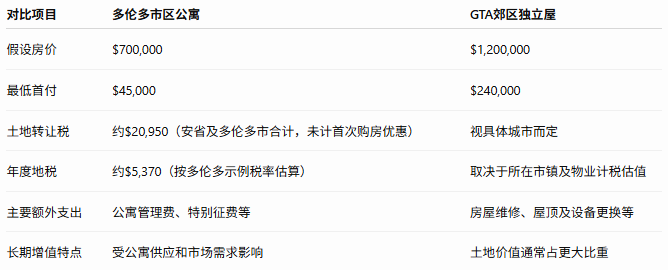
值得注意的是,多伦多市内买房需要同时缴纳安省和多伦多市两级土地转让税,而多数GTA郊区物业只需要缴纳安省土地转让税。 这意味着,即使两套房屋价格相同,在多伦多市内买房也可能需要支付更高的交易税费。 这些费用在买入时就已经产生,未来出售时无法直接收回。 因此,如果购房后短短几年就打算换房,房价上涨所带来的收益,未必足以抵消土地转让税、律师费、房贷利息和出售时的经纪佣金。 根据HouseIndex的多伦多租买分析,在部分测算情景下,市区公寓可能需要持有3至6年,才能抵消买卖交易成本;独立屋所需时间可能更长。 但这并非固定规律,实际结果仍取决于房价变化、融资成本、租金和物业支出。 为什么卡尔加里买房划算,多伦多却未必? 加拿大不同城市的房地产市场,差异远比想象中大。 以2026年的房价数据为例,多伦多住宅基准价约$107万,温哥华更高;相比之下,蒙特利尔约$47.7万,卡尔加里约$55.9万。 卡尔加里的房价明显低于多伦多,购房者需要承担的贷款本金和月供通常也更少。 此外,阿尔伯塔省没有省级销售税,也没有多伦多那样的市级土地转让税,整体税费结构有所不同。 不过,各城市的地税、保险、物业维护费用和租金水平也存在差异,不能仅凭房价或税率判断哪里买房更划算。 根据CMHC的2026年住房市场展望,安省房地产市场仍面临价格疲软的压力,多伦多尤其明显。 这意味着,在房价缺乏明显上涨动力的情况下,购房者更需要仔细计算实际持有成本,而不能简单依赖房屋升值来弥补支出。
图片来源:51.CA 资料图片 多伦多人最关心的三个问题 第一,房价还会继续跌吗? 根据CMHC和TRREB的数据,多伦多房地产市场在2025年至2026年间经历了价格调整,部分统计口径显示跌幅约4.6%。 目前市场库存增加,买家拥有更多选择和议价空间。 CMHC的展望也反映出安省房价短期内仍有一定下行压力。不过,房地产预测存在不确定性,不同地区和房屋类型的走势可能截然不同。 对于准备自住多年的买家来说,短期价格波动未必是最重要的因素;但如果计划几年内出售,就需要更加谨慎。 第二,一直租房真的很吃亏吗? 传统观念认为,房租交出去就没了,而每月偿还房贷至少还能积累房屋净值。 这种说法有一定道理,却忽略了买房本身也有大量无法收回的支出,例如贷款利息、地税、保险、维修和交易费用。 CBC模拟器提出了另一种可能:如果租客把原本用于首付的资金,以及每月比买房省下的开销持续投入股票和债券,经过25年的复利积累,最终的投资资产可能超过购房者的房屋净值。 当然,前提是租客必须长期坚持投资,而且市场回报达到相应水平。 租房省钱,并不等于租房就能致富。真正重要的是,省下来的钱有没有被有效利用。 第三,现在买房,会不会被套牢? 关键在于你打算住多久。 多伦多的买卖交易成本较高,除了土地转让税和律师费,未来出售房屋还可能需要支付经纪佣金及其他费用。 HouseIndex的测算显示,在某些房价和持有成本假设下,如果购房者在3至5年内出售,财务损失可能超过$50,000。 但这只是特定模型下的结果,并不代表所有短期卖房者都会亏损。 如果工作、家庭或居住计划尚未稳定,未来几年很可能需要搬家,租房所提供的灵活性就具有实际价值。 反过来,如果收入稳定、首付充足,而且准备在同一套房屋中长期居住,买房也可能是合理的选择。 租房还是买房,没有适用于所有人的答案 多伦多都会大学副教授Kiana Basiri指出,人们过于习惯将买房视为积累财富的唯一途径,却忽略了股票、债券等其他长期投资方式。 阿尔伯塔大学商学院副教授James Macek则提醒,买房不能只看数字,还要考虑它能否真正改善生活。 毕竟,住房不仅是一项投资,也是日常生活的重要组成部分。 对有孩子的家庭而言,稳定的居住环境、学区和社区可能比短期投资收益更重要;对于职业仍在变化的年轻人,租房的灵活性也许更有价值。 在多伦多,租房不一定是在替房东还贷款,买房也不意味着一定能够实现财富自由。 真正需要考虑的是:你的收入能否稳定负担住房成本?未来几年是否有搬家的可能?如果选择租房,是否有能力坚持储蓄和投资? 与其纠结房价什么时候触底,不如先算清楚自己的财务状况,再决定哪种生活方式更适合自己。