


康希诺4天涨30%,中国能接住吗?
一条来自大洋彼岸的重磅消息,引爆了港股医药板块。 事情很简单:默沙东和莫德纳,就是靠新冠mRNA疫苗出名的那家美国公司,合作开发的个性化mRNA抗癌疫苗,与默沙东自家的K药联用,三期临床试验达到预设目标。
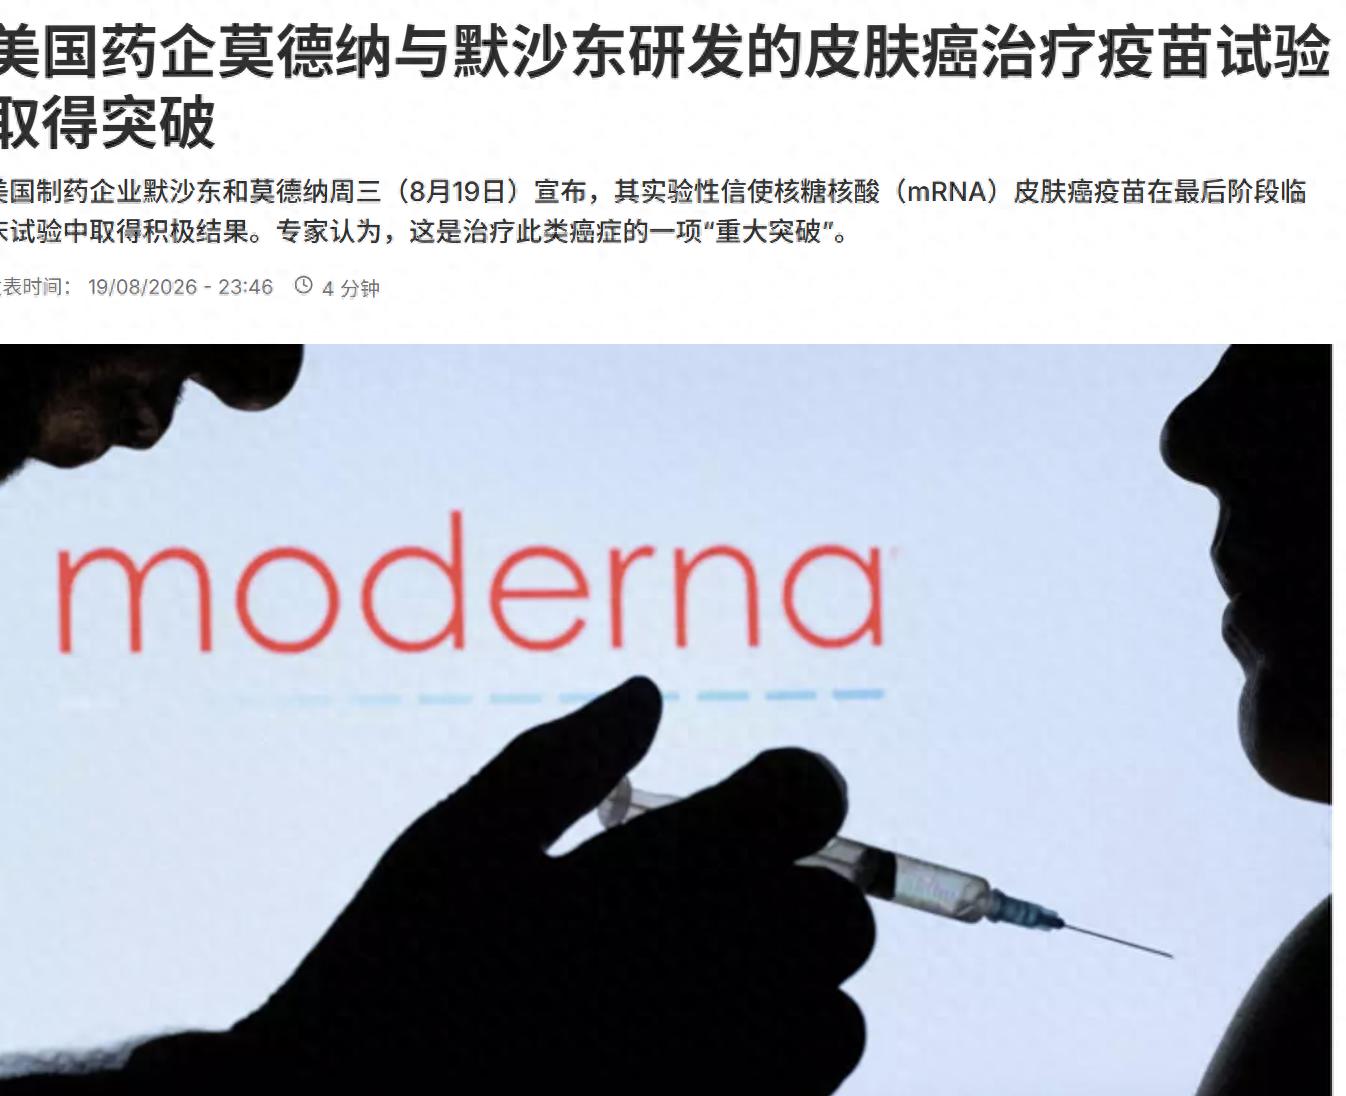
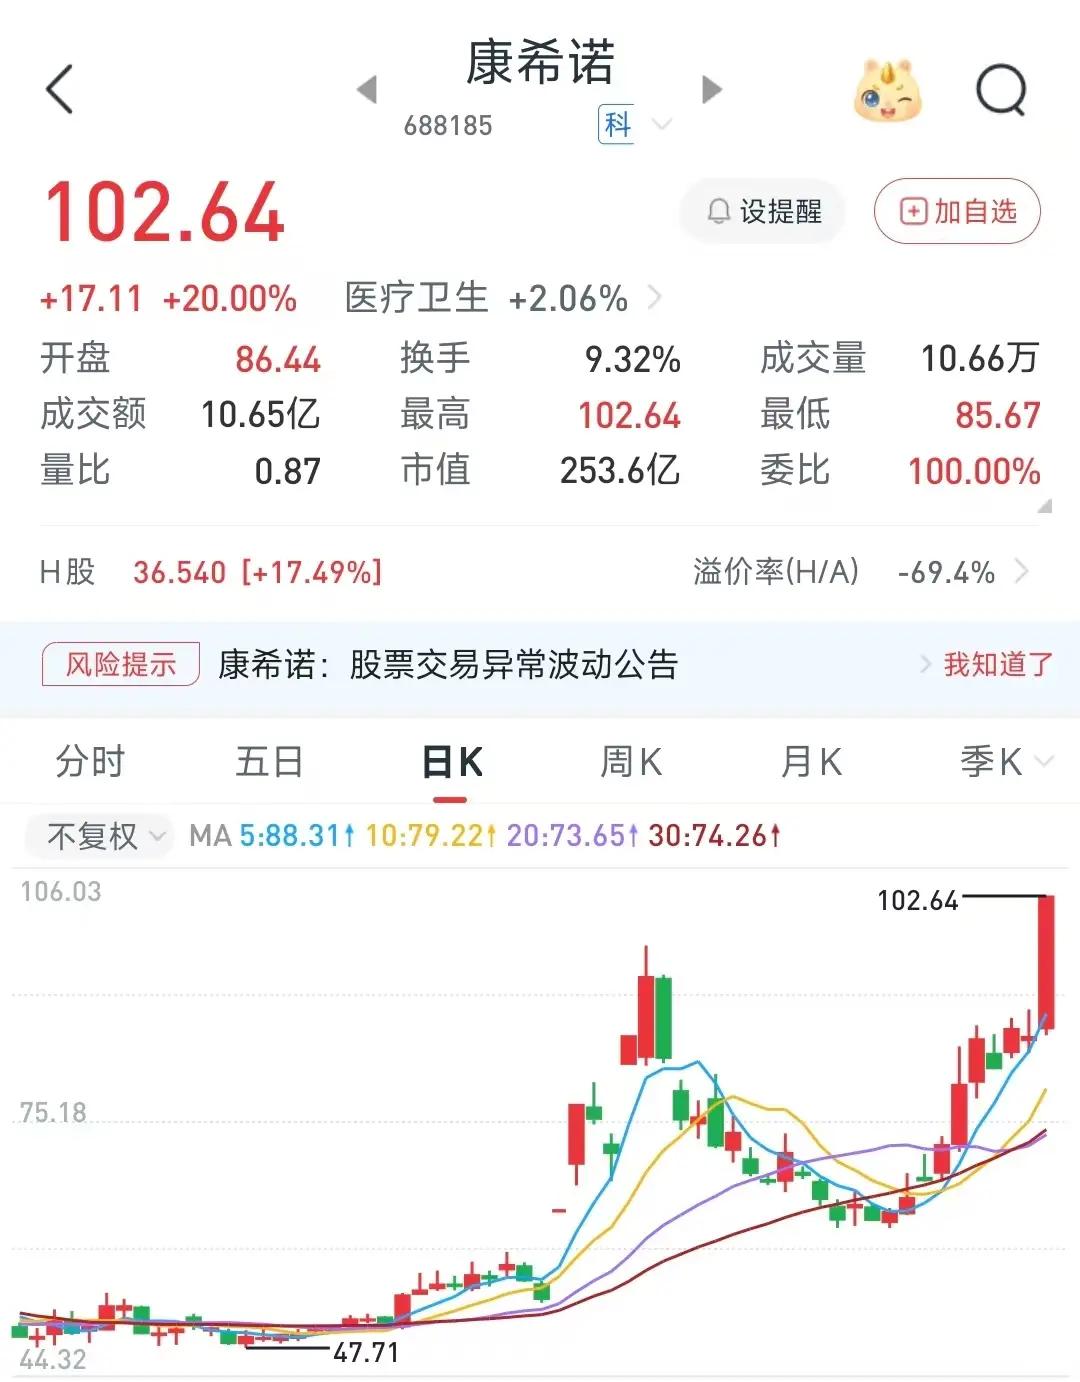
这是全球第一次,个性化mRNA抗癌疫苗在大规模三期临床拿到合格结果。用疫苗对付癌症这条思路,在最严格的考试中走通了关键一步。 市场直接用股价投票:港股康希诺生物大涨超14%,短短四个交易日累计涨幅超30%;亚盛医药、再鼎医药涨超9%,恒生生物科技指数单日上涨3.21%。当时A股正好休市,资金先在港股发动了行情。
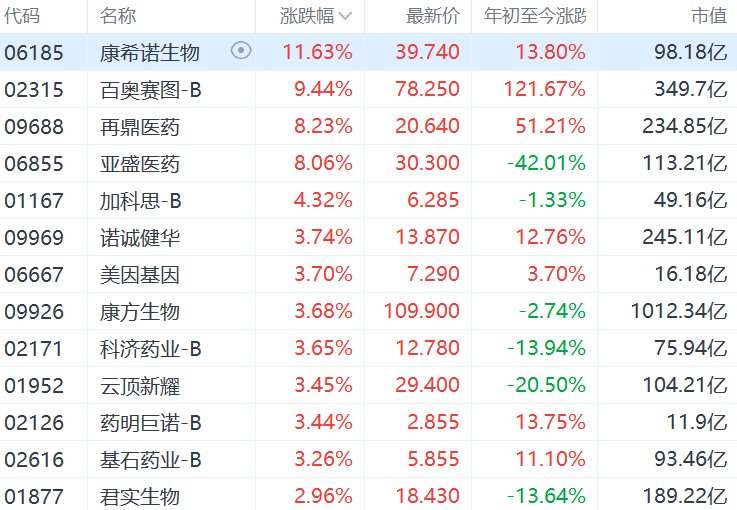
盘面看着热闹,但上涨背后的逻辑值得掰开看懂:资金为什么买康希诺?跟着涨的到底是什么?热度退去之后,行业真正留下的价值是什么? 资金赌的不是新闻,是医药产业规则的改写 医药行业长期遵循一套简单规则:研发一款药,大规模量产,供给大量患者。普通疫苗更是如此,前期研发投入巨大,一旦实现量产,单支成本就能被规模摊薄。这个行业本质是规模生意,产量越大优势越强。
抗癌疫苗正在打破这套逻辑。它属于个性化产品:医生提取病人的肿瘤样本做基因分析,单独为这名患者定制疫苗,只适配这个病人的肿瘤突变。简单说,肿瘤治疗正在从一款药卖给上亿人,转向一人定制一款药。
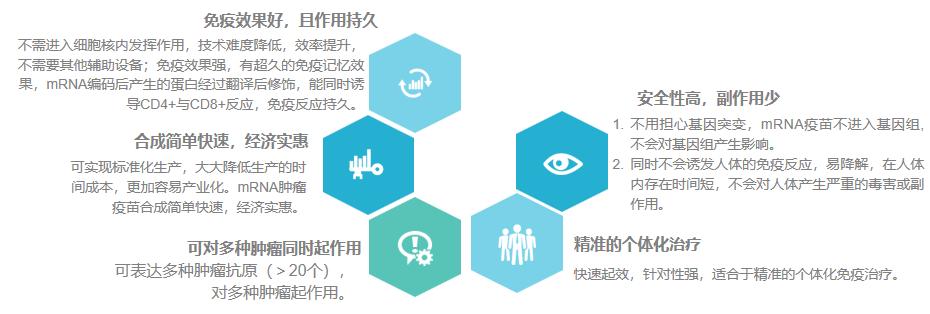
行业规则一变,比拼的核心能力也随之改变:光会研发不够,还得能快速、廉价、稳定地完成单人定制生产,而这正是中国制造被看好的地方。所以资金追捧康希诺,看重的并不是它当下的营收。新冠疫苗热潮退去后,它的业绩表现并不理想,资金真正押注的可能性是:中国制造的工程能力,能不能移植到制药领域,支撑这套新模式落地。 当然,这种可能性目前仍停留在预期阶段。利好的是未来能跑通这套定制生产体系的企业,不是当下已经实现目标的公司。资金买入的是远期想象空间,不是已经落地的产品。这句话可以记下,第三部分会继续用到。 板块普涨,背后是行业三大底气 创业的粮票。 创新药板块连续下跌多年,受冲击最大的就是持续烧钱做研发的初创企业。投资人出手谨慎,不少公司只能缩减项目、裁员,甚至低价转让资产。对这类生物科技公司来说,股价就是融资的粮票。板块估值回暖,会改善投资人预期,融资通道更容易打开,研发项目才有机会持续推进。这张粮票流向哪些企业,会决定五年后行业里还能剩下谁。
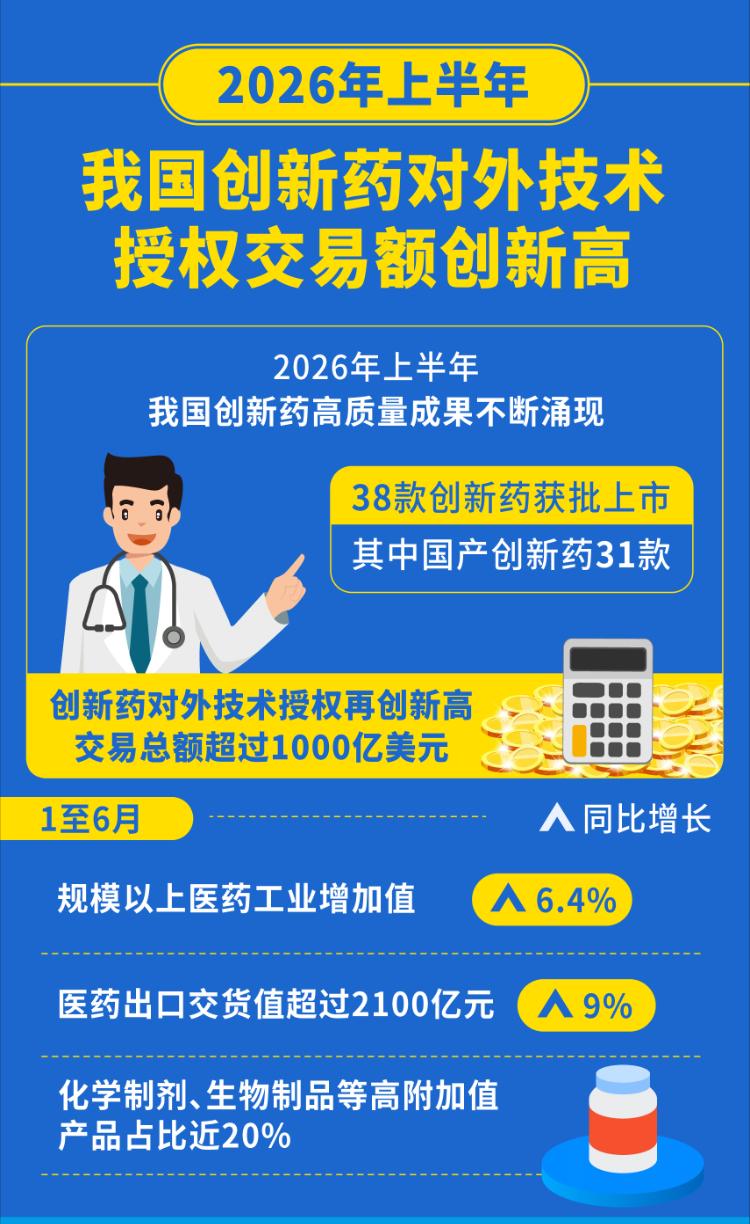
新的赚钱门路。 过去国内药企主要依靠药品进医保销售,价格受医保谈判约束,利润空间被压缩。如今越来越多药企选择另一条路径:把自研成果授权转让给海外大型药企,交易价格参考国际市场定价。同样一项研发成果,两条商业化路径,收益差距巨大。最近两年,这类对外授权的交易规模持续走高,大单不断。默沙东和莫德纳这次临床成功,也会提醒海外巨头需要持续补充产品线。巨头的产品需求提升,会在全球寻找优质研发资产,高性价比的中国研发成果会拥有更多机会。康希诺只是盘面最显眼的一面旗帜,旗帜背后,是一大批已经切换到这条出海模式的中国创新药企。 中国在全球医药领域的话语权。 有一个很直观的数据:即将召开的欧洲肿瘤学年会,一共96项前沿突破性成果,其中31项来自中国企业。这个比例放在五年前很难想象。中国创新药正在从跟随模仿,转向为全球输出自研成果,这也是本轮行情最扎实的底层支撑。 热闹过后,留下什么? 想看清行情最终能留下什么,答案藏在三组偏冷静的数据里。 康希诺自身公告说明,它的抗癌疫苗相关项目仍处于早期阶段。海外竞品交出亮眼的三期结果,不等于国内企业的研发进度同步跟进。
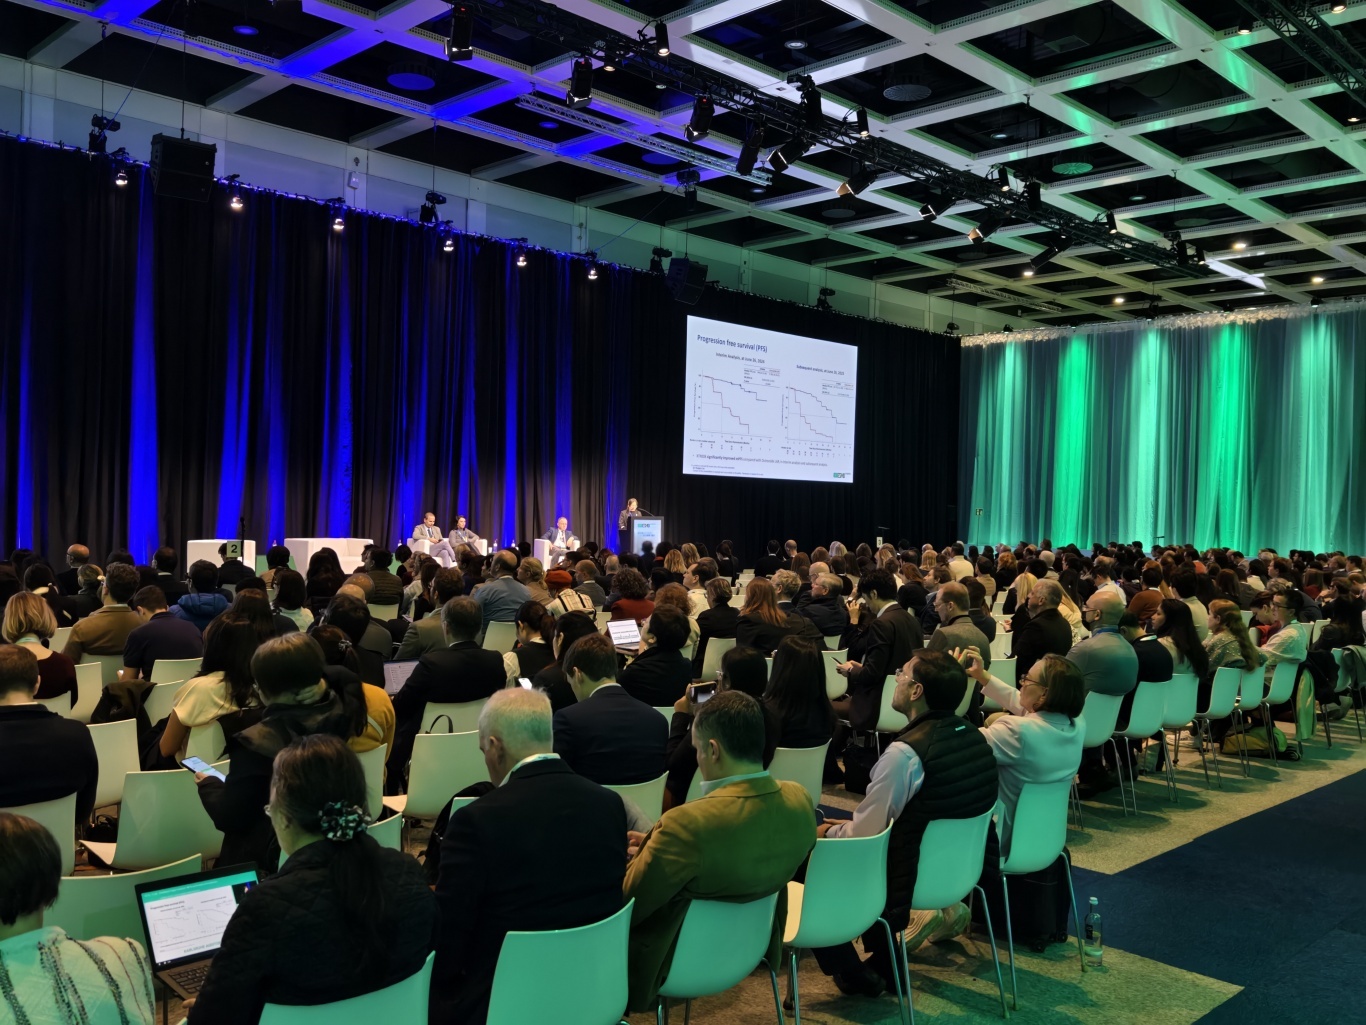
莫德纳依托十几年的mRNA平台积累,联手默沙东才走到这一步,投入的资金以亿计。就算三期临床达标,距离药品正式获批上市,还要通过监管审批、更长周期的安全性随访,不存在捷径。 10月23日欧洲肿瘤学年会开幕,默沙东与莫德纳将公布这项试验更完整的数据,国内企业的31项前沿成果也会集中亮相。在此之前行情更多依靠预期;ESMO大会之后,市场就要用详实的临床数据来评估价值。
至此三个问题都有了答案:资金涌向康希诺,押注的是旧产业规则被改写后,国内企业的全新机会;板块集体上涨,背后是行业的融资底气、出海新路径与全球话语权;而热度褪去之后,能留下来的,只有能拿出自身硬核临床数据的企业。 所以后续重点不必盯着股价波动,优先跟踪三件可查证的事:康希诺持续披露的研发进展、ESMO大会上国内31项成果的数据质量,以及未来数月创新药出海授权交易规模能否持续增长。这三类信息都有公开来源,远比猜测涨跌更靠谱。 火种是别人点燃的,柴是自己的。10月23日之后,谁的柴够干,谁就能接着烧下去。