


长江存储IPO创纪录
前不久长鑫存储上市,合肥国资账面浮盈超万亿,“最牛风投”的名声更响亮了。但很多人忽略了武汉。 最近长江存储科创板IPO获受理,拟募资330亿,超过长鑫科技的拟募资295亿,创下科创板拟募资规模之最。这家全球NAND闪存份额前三的公司,总部在武汉光谷。
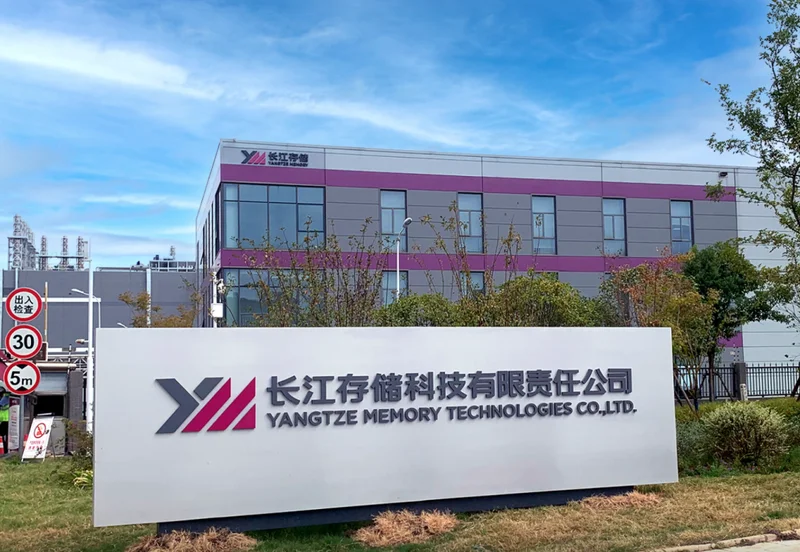
十年前,武汉在光谷划出一片地搞存储芯片,那时候没人看好。长江存储从挖人、建厂、啃技术,一路被美国制裁,一路杀到全球前三。现在要上市了,武汉的“芯片局”终于要兑现。 事实上,武汉的芯片布局不止长江存储。从存储到光通信到显示,武汉在半导体产业链上卡了好几个关键位置。有人好奇,武汉凭什么在芯片产业上跑出来了?武汉的芯片产业版图到底有多大? 01、武汉如何押注芯片20多年? 很多人以为武汉搞芯片是最近十年的事,其实起点比这早得多。 2000年前后,武汉面临产业转型压力。那时候武汉的产业底子是钢铁,但钢铁是重资产、低增速的行业,城市发展需要寻找新的经济增长点。正好2000年国家出了鼓励集成电路产业发展的政策,武汉开始布局芯片产业。
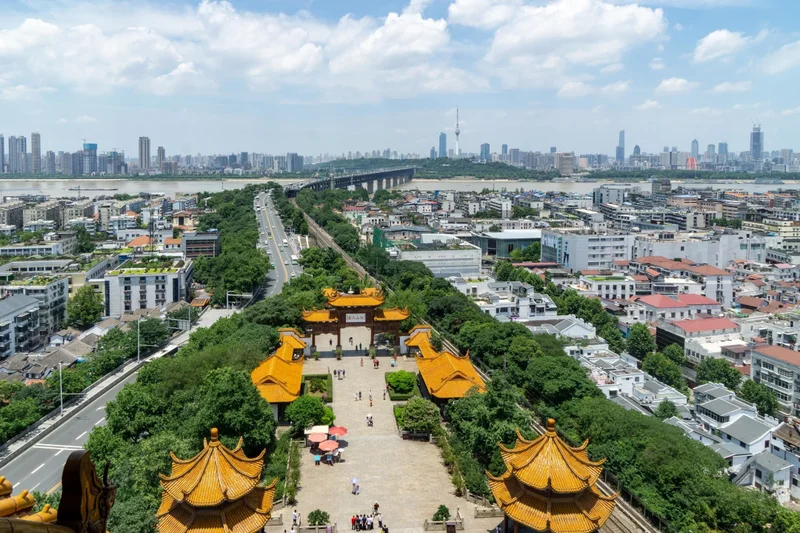
但光有政策不够,武汉当时连一条像样的芯片产线都没有。搞芯片不能凭空追,得有相关的产业基础。 武汉当时拿得出手的,是光谷做了二十年的光电子产业。从1976年拉出中国第一根光纤开始,武汉在光通信领域做到全国领先,高校里有华科、武大,邮科院系出来了烽火、光迅、长飞一批企业。这些企业做光模块、做光纤,本身就离不开芯片。
做到一定程度,武汉发现一个尴尬的事:光模块里最核心的控制芯片全靠进口。华科教授邹雪城说过一句话,在武汉半导体圈子里传了很多年: 如果不做这件事,中国半导体产业版图上就没有武汉的名字。 那几年中国半导体产业基本集中在上海、江苏,武汉作为中部城市,跟沿海比招商引资没优势,跟北京比科研资源也差一截。等芯片产业热起来再动手,武汉在这个行业里就彻底没有位置了。 于是武汉先建了一条产线。2006 年,湖北省、武汉市、东湖高新区三级政府凑了上百亿,成立武汉新芯,要建一条12英寸晶圆生产线。12英寸是当时国际主流的芯片制造尺寸,建这么一条线在中部地区是头一份。
然而,2008年9月产线刚投产,全球金融危机就来了。 武汉新芯投产之后,主要给美国一家叫飞索的闪存厂做代工,靠中国制造成本低换订单。结果飞索自己没扛过金融危机,2009年申请破产保护。武汉新芯唯一的大客户没了,订单骤降,产线空转,每天都在烧钱。 这时候,有人提议把产线卖了。台积电、美光来看过,出价还不低。对当时的武汉来说,止损拿钱干点别的,似乎是最理性的选择。 但武汉没有卖。 这条产线一旦卖掉,武汉在半导体产业里就真成配角了。厂房、设备、团队这些东西,以后想花钱也未必能建起来。守住这个制造平台,就等于保住了一颗种子,以后有机会才能往上嫁接东西。
此后十年,武汉新芯持续亏损,但产线一直运转,团队和研发都没有中断。早期这条线委托中芯国际管理,行业里有人批评中芯管得不上心,毕竟这不是中芯自己的厂。2013年,武汉把中芯国际持有的股份买了回来,让新芯独立运营,还请了原中芯国际COO杨士宁来当CEO。 武汉守住新芯这条产线之后,也等到了一个更大的机会。 中国是全球最大的电子产品消费市场,但存储芯片曾几乎全靠进口,一年花在进口芯片上的钱比进口石油还多,不能一直被卡脖子。2014年,国家集成电路产业投资基金成立,这是国家第一次真金白银往半导体里砸钱,推动存储芯片产业布局。很多城市都在抢项目,最后国家决定在中部建两个存储器基地: 一个做DRAM内存放合肥,一个做NAND闪存放武汉。 为什么是武汉?其中一个核心原因,在于国家要的是一个能马上接项目的地方,不是一个从零开始建的地方。到2014年,武汉新芯已经成立八年,攒下了晶圆制造的工程经验、自己的技术团队、现成的厂房设备,这些东西其他很多城市都没有。 2016年3月,国家存储器基地在武汉光谷启动,总投资240亿美元。但武汉新芯只有代工能力,没有自己的存储芯片技术和品牌。国家便拉了紫光集团牵头,联合湖北科投、国家大基金一起出资,新成立长江存储,把武汉新芯的产线和团队装进去,专门做自主品牌的NAND闪存,武汉新芯也就成了长存的全资子公司。
这时候长江存储最缺的是人。存储芯片这个行业,研发、工艺、良率爬坡,没有十年以上经验积累根本玩不转,中国大陆当时没有成熟的存储人才队伍,只能从海外挖。 紫光集团当时是长存大股东,董事长赵伟国亲自带队,他从台湾挖来了被称为“存储教父”的高启全。高启全曾参与创办旺宏电子,后来当到华亚科董事长,在存储行业做了三十年,到长存后负责技术方向,和他搭档的是杨士宁。 2017年农历年刚过,台湾半导体圈上百位工程师集体跳槽,目的地就是武汉的长江存储和合肥的长鑫。薪水直接翻倍起步。台湾媒体天天抱怨人才流失,但也拦不住。 这批人把存储制造的工程经验带到了武汉,长存的技术基础就是这么起来了。
但长存的股权后来出了变化。紫光集团靠激进并购扩张,负债越滚越大,2021年负债超过两千亿,被债权人申请破产重整。重整过程中,武汉做了一个关键决定:湖北省科投出资51亿,把紫光集团手里长江存储的股权和债权全部收了回来。2022年下半年,长存完成工商变更,不再是紫光的控股公司。 这一步对长存后来能上市至关重要。紫光爆雷后,它手里的长存股权随时可能被法院冻结、拍卖,这种不确定的股权结构,资本市场不敢碰。湖北科投把股权和债权全部收回来,就是把这个雷彻底拆了。 长存成立的同一时期,武汉还出过另一个高调登场的芯片项目,结局却完全不一样。 2017年11月,武汉东西湖区搞了个弘芯半导体,宣称总投资1280亿做14纳米逻辑芯片。2020年武汉市重大项目名单里,弘芯的投资额排第一。弘芯还请来蒋尚义出任CEO。蒋尚义是台积电前COO,在半导体行业被尊称为“蒋爸”。他的加入,让很多人觉得这个项目可能是靠谱的。
但这个项目从根上就是空的。弘芯注册资本20亿,持股90%的大股东是北京光量蓝图,武汉东西湖区国资持有剩下的10%。然而,北京光量蓝图的出资根本没有实缴到位,公司实际可用的启动资金主要靠东西湖区国资。 2019年12月,弘芯高调搞光刻机进厂仪式,对外宣传引进了“国内唯一能生产7纳米芯片的光刻机”。但那台机器实际是ASML的DUV光刻机,不是最先进的EUV,同型号中芯国际有十台。更离谱的是,这台光刻机进厂才一个月,全新未拆封,就被弘芯抵押给武汉农村商业银行,贷了5.8亿出来。 蒋尚义在弘芯只待了一年就辞了职。后来有人问起这段经历,他只说:一言难尽,这不是个好的经历。 2020年7月,东西湖区发布公告,承认弘芯项目资金缺口很大,随时可能停摆。11月,东西湖区国资从10%增持到100%全盘接盘。2021年2月,弘芯给全体员工发通知:项目没有复工计划,限期办离职。 一个号称千亿的芯片项目,三年就彻底没了。
半导体这个行业,有钱有体量不等于能成,关键是有没有技术优势、产业积淀和长期耐心,这也是长江存储崛起的关键。 02、长江存储这个后来者,怎么就杀到了全球前三? 要讲清楚长江存储,得先解释一下 NAND 闪存。 你手机里存照片、装 App 用的存储空间,电脑里装系统和游戏的硬盘,核心芯片就是 NAND 闪存。它和 DRAM 内存是两兄弟:内存是电脑运行程序时临时存数据的地方,断电就没了;闪存是长期存东西的地方,断电数据还在。
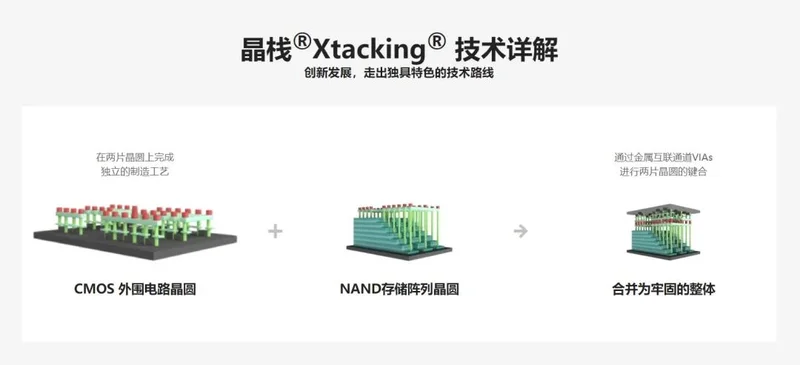
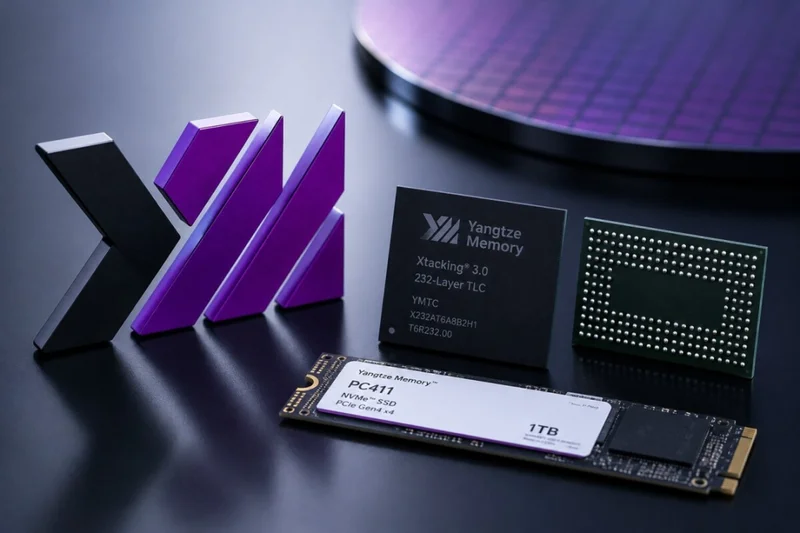
全球做 NAND 闪存的就那么几家,三星、SK 海力士、美光、铠侠、西部数据,加起来占全球 85% 以上市场。长江存储 2016 年才成立,比这些巨头晚了至少二十年,怎么能在这么短时间追上几十年的行业巨头? 关键在于它走了一条独特的技术路线。 传统 3D NAND 闪存,是把存储单元和控制电路做在同一片硅片上。你可以想象成一栋楼,房间是存数据的地方,楼道和电梯是控制电路。楼盖得越高,房间越多,但楼道和电梯占的地方也越大,反而不划算。 长江存储搞了个 Xtacking 架构,把这栋楼拆成两栋:存储单元做一片晶圆,控制电路做另一片晶圆,各自用最合适的工艺加工完,再通过数十亿个微小的连接点把两片晶圆键合到一起。
这么做有一个明显好处:控制电路可以用更先进的逻辑工艺做,存储单元专注往高了堆,最终成品面积更小、速度更快、密度更高。
2017 年,长存靠武汉新芯现有产线做出第一颗 32 层芯片。2019 年 9 月 64 层量产,是全球第一个用 Xtacking 架构量产的闪存。2020 年 4 月 128 层量产。到招股书披露时,长存已经是全球第一批突破 200 层的厂商之一。
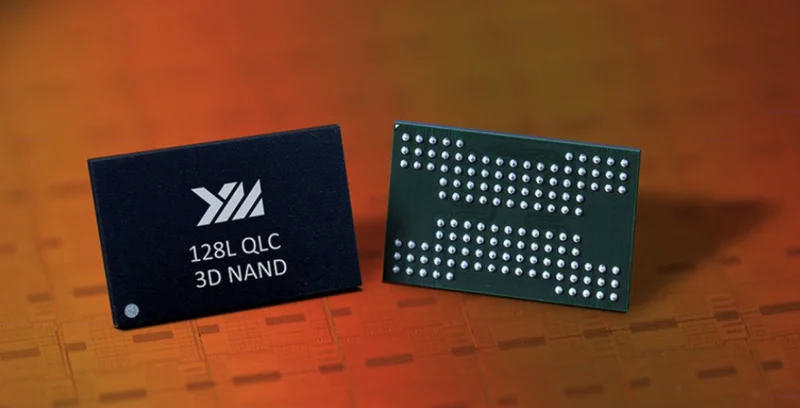
技术追上来,市场地位也跟着提升。根据 Counterpoint 的数据,2026 年第二季度按闪存出货量算,三星占 25%,SK 海力士占 22%,长江存储占 14%,首次升到全球第三,超过了铠侠和美光。 但出货量第三不代表赚钱最多。按营收算,长存只排全球第五。差距在产品结构:长存卖得最多的是消费级闪存,用在手机、电脑里,单价低、利润薄。利润最厚的企业级 SSD,用在数据中心里,单价是消费级好几倍,以前基本被三星、海力士、美光垄断。长存的企业级产品 2026 年才刚起步,在这个市场里还是新手。
技术追上来,两方面的麻烦都来了。 一方面是专利战。美光96层、128层、176层、232层多个型号产品被指控侵犯了长存的专利,前后涉及27项专利、295项权利主张。美光向美国专利商标局申请宣告长存专利无效,结果被驳回了。
另一方面是政府封锁。2022年10月,美国商务部出台新规限制向中国出口先进芯片制造设备。当年12月15日,长江存储被列入实体清单。应用材料、泛林、科磊这些美国设备厂商全面停止供货,连维修备件都不给了。 这对任何芯片厂都是致命打击。长存的应对方式是国产设备能用的就先用上,暂时替代不了的找非美系设备顶上,再一步步推进全面国产化。一批国产半导体设备企业陆续进入长存产线,比如中微公司的刻蚀设备、拓荆科技的薄膜沉积设备、北方华创的刻蚀和沉积设备,都进了长存供应链。 2025 年下半年,长存启动第一条全国产化试产线,验证国产设备能不能全流程跑通。三期工厂 2025 年动工,国产设备采购占比第一次超过 50%,原本计划 2027 年量产的全国产化产线提前到 2026 年下半年。 就是在这样的背景下,长存递出了科创板招股书,为什么偏偏选在这个时候? 先看业绩。2023 年长存还亏 192 亿,2024 年赚 68 亿,2025 年赚 142 亿,到 2026 年第一季度单季净利润 334 亿,毛利率 78.7%。
这种盈利爆发主要来自行业涨价。2026年NAND闪存合约价第二季度环比上涨55%,第三季度继续上行。存储芯片是高度同质化的大宗商品,价格由全球供需决定,全行业基本同涨同跌。长存恰好处于这轮涨价周期的高点。 上市是因为三期工厂正在扩产,厂房和设备要大笔投入,330亿募资就是投这个方向。选在周期高点上,是因为这时候利润最好、估值最高,同样的股份能融到最多的钱。等周期反转价格跌下来,利润收缩估值跟着降,再融资成本就高了。 03、长江存储之外,武汉的芯片产业长什么样? 长存IPO是一家公司的事。但把视线拉远,看武汉整座城市的芯片产业,已经从几棵树苗长成了一片森林。 武汉的集成电路产业主要集中在光谷。光谷现在有集成电路企业超过300家,产业产值从2014年不到50亿涨到2025年超过1200亿。今年1月,武汉东湖高新区联合长存搞了个“梧桐树计划”。以长存为圆心,4.5公里为半径,60平方公里范围内建一个产业圈,把做设备、材料、检测的企业全引到长存旁边。8月第一批17个项目签约,总投资60亿。。
企业为什么愿意来?中科飞测的人表示:链主就在隔壁。 中科飞测主要做晶圆缺陷检测设备,就是芯片制造过程中找瑕疵的那道工序。以前它的研发中心在上海,工程师从上海飞武汉,落地再打车到光谷,大半天耗在路上。现在它把研发中心搬到武汉,从公司开车到长存产线15分钟。设备出问题当天到现场,长存有新需求当天反馈回研发。
“梧桐树计划”引进的是成熟企业。在这之外,武汉的芯片产业生态里还有另外三类参与者。 一类是高校教授出来创业的。 华科教授尹周平创业做键合设备,就是长存Xtacking架构里把两片晶圆对准压在一起的那台机器,以前一直靠进口。刚开始在长存产线上测试,良率只有10%,故障点两百多个。
换别的地方这个团队可能就做不下去了,但他们在武汉,实验室离长存非常近。产线上提的问题,上午说出来下午研发团队就能接,每周固定开技术对接会,设备出问题工程师当天赶到。靠这种贴身迭代,良率从10%提升到90%以上,成本只有进口设备的三分之一。 一类是外地做设备的小企业专门过来落户的。 2023年,芯丰精密创始人万先进把公司搬到武汉东西湖区,做12英寸晶圆的环切设备,就是把晶圆从整块硅棒上切下来的那道工序,精度做到头发丝直径的十分之一,超过了海外同类产品。他选择武汉,就是因为周围就是长存和武汉新芯两个大客户。
还有一类是靠公共平台孵出来的。 武汉的九峰山实验室是全国唯一的集成电路国家级中试平台。中小企业自己建一条试验线要花好几个亿,烧不起。九峰山建了7条工艺线24小时开着,企业带着技术方案上来试,试验完就能去长存的产线量产,其依托实验室孵化带动落地的企业已达70多家。
这些公司和平台能在这个生态里扎下根,离不开国家和武汉二十年持续投入打下的产业基础。 最早是2006年三级政府凑上百亿建武汉新芯。2016年国家存储器基地落地后,国家大基金一期2019年投了约136亿,二期2023年又投了约129亿,湖北省、武汉市、东湖高新区三级地方国资累计投了超过300亿。 现在资本来源更多了。2025年9月,长存联合湖北长晟三期出资207.2亿成立三期公司扩产能。2026年初,五大国有银行的股权投资基金在武汉落地,千亿级耐心资本开始投硬科技企业,规模居中部城市第一。 除了存储,武汉还有两条做了几十年的相关产业线。 一条是光通信。这条线做了五十年,现在已经形成从光纤预制棒、光芯片到光模块、光设备的完整产业链,是全国最大的光电子信息产业基地。长飞光纤连续十年光纤销量全球第一,光迅科技和华工科技的光模块跻身全球前十。
另一条是显示面板。武汉是全国重要的新型显示产业基地,也是国内最大的中小尺寸显示面板生产基地。华星光电t3产线是全球最大的LTPS单体工厂,天马微电子的车规显示出货量连续五年全球第一。
三条产业线是可以融合并且协同的。比如,光通信积累的光芯片技术,显示面板练出来的半导体工艺,成为做存储的产业基础。存储做起来之后,本地市场又反过来能带动光模块和面板的需求。 这种融合正在加速。今年8月,武汉的华工科技跟佰维存储签了战略合作,一起做存储芯片和光模块一体化封装产品。长存也把旁边一个产业园改名叫“存算一体双创园”,招做存算一体芯片的公司进来。 一个城市同时在存储、光通信、显示三个领域做到全国前列,还是属于比较少见的。 04、下一轮存储周期,武汉的机遇和挑战 对于武汉来说,更重要的问题是:下一轮存储周期,自身能不能接住。 这轮存储涨价,是AI带起来的。一台AI服务器需要的存储容量,从过去的几TB涨到了上百TB。亚马逊、谷歌、微软这些云厂商为了大模型业务,在疯狂锁定存储长单。三星和海力士把大量产能转向利润更高的HBM高带宽内存和企业级SSD,消费级闪存产能被挤压,价格就涨上来了。 花旗预测,2027年全球NAND闪存会有6.1%的供需缺口。
需求变化还带来技术路线的变化。AI数据中心对存储的要求不只是容量大,还要速度快、延迟低,存算一体、近存计算变成必须解决的产业问题。武汉已经在布局,长存旁边那个“存算一体双创园”招的就是做这类技术的公司。
这个需求是全球性的。武汉能不能分到更大的蛋糕,要看手里的牌。 最直接的一张牌是产能。长存按位元出货已经排全球第三,三期扩产后产能还会往上走。存储是规模生意,成本跟着产量走,规模越大单位成本越低。
第二张是人才。武汉有八十多所高校,在校大学生超过百万,华科的微电子学院每年输出大量芯片设计和制造工程师。存储制造、光通信、显示面板共享半导体基础工程经验,洁净室管理等能力可相互迁移,工程师具备跨行业流动的基础。
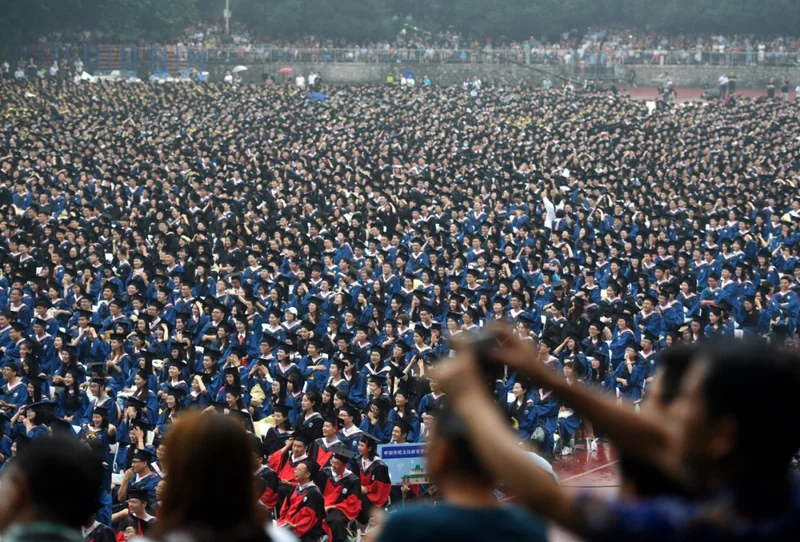
第三张是国产化逼出来的供应链。长存被制裁后,国内设备材料公司在长存产线上反复验证迭代,这个过程中设备和制造一起进步。这种磨合出来的配合度,在全球主要存储基地里也不多见。
当然,短板也不是没有。 武汉产线上用的高端设备和材料,虽然已经有一批国产供应商进了产线,但最顶尖的环节还在国产替代早期。最先进的刻蚀机、薄膜沉积设备、光刻胶、特种气体这些环节,国产产品还在验证阶段,离大规模替代进口还需要时间。“梧桐树计划”签约不等于量产供货,中间还有两三年的验证周期。 芯片设计是武汉偏弱的一环。现在武汉的强项在制造,长存和武汉新芯都是制造厂。 设计公司数量跟上海、深圳相比有差距。制造和设计是互相拉动的关系,没有设计公司在旁边,制造端的一些需求就没人响应。 还有一个问题是集中度。现在武汉的芯片产业,很大程度上围绕长存一家在转。长存如果遇到周期下行,一圈供应商也会跟着承压。武汉需要长出更多不依赖长存、自己能在全球市场立足的公司。
武汉曾是中国重要的工业基地,钢铁、汽车一度撑起半壁江山。但改革开放后沿海城市快速崛起,武汉在全国经济版图里的位置一度后移。 这些年,武汉从传统工业城市一路转型,深耕存储、光通信、显示等产业,成为国家硬科技版图里的重要城市。今年上半年,武汉GDP为1.12万亿元,全国排名第九。更值得注意的是结构变化:高技术制造业占规上工业比重达到 38.4%,首次超过汽车、钢铁、石化、烟草四大传统行业之和。 存储行业周期起落是常态,而AI带来的技术变革刚刚开启。武汉已经积累下了产能、技术、人才与供应链基础,但如何把短期的行业红利转化为长期稳固的产业优势,仍要接受市场检验。 二十年磨一剑,风来时见真章。