


日币“崩跌”,不止美元裂缝一条条
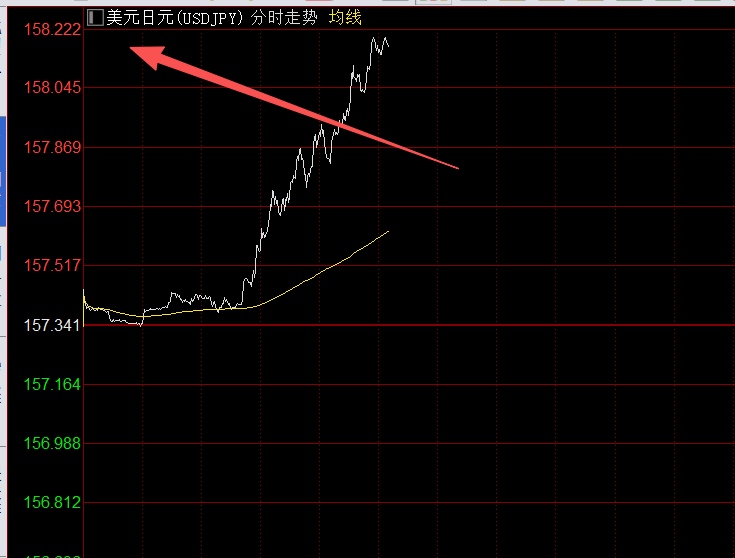
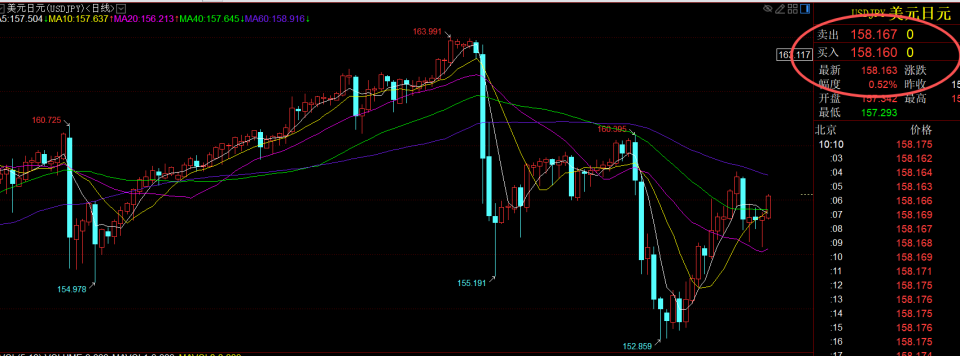
日元会成为全球金融动荡的导火索吗?最起码看上去有点像。 10月1日上午10时10分,美元兑日元报158.153,较前一交易日涨0.51%。这个数字看上去波澜不惊——距离7月30日触及的164关口仍有不小距离,距离日本财务省心中那道无形的160防线也还算安全。 有意思的是,三天前,日元对美元汇率一度升至1美元兑156.5日元,日本相关方面和部分媒体表示,日美两国会谈之后,市场上预期日元单边贬值或告一段落。 但现在看来,在这份表面的平静之下,一条裂缝正在以慢镜头的方式扩大:日本央行刚刚完成一轮加息,美日两国也曾联手投入巨额资金入场护盘,但日元在短暂反弹之后,依旧在近四十年的低位区间徘徊。
市场的目光反复聚焦于 160 这道心理关口,每一次靠近都在拷问全球交易者,日本的政策工具箱,究竟还有多少余力能够托住这枚曾经被视为全球安全资产标杆的货币? 不能不提的是,今年7月,日元对美元汇率一度逼近164比1,创下1986年以来的最低水平。日本财务省随即展开了一场规模空前的干预行动。公开资料显示,根据日本央行货币市场数据推算,日本在7月30日和31日的外汇干预中分别动用了约530亿美元和340亿美元,合计约870亿美元、相当于11万亿日元买入日元。 更重要的是,这一次日本不是孤军作战。美国财政部长贝森特在内阁会议上的记事本被路透社记者拍到,上面赫然写着“待办事项:买入日元,50亿至100亿美元的日元”。随后美日两国正式确认联合干预日元汇率,这是继2011年东日本大地震后双方时隔15年再次联合干预汇市,也是1998年以来首次由美方主动参与的日元买入行动。 干预的短线效果立竿见影。日元兑美元汇率一度从接近164的低位升至155附近,达到近3个月新高。日本财务省在7月30日至8月26日期间累计投入15.4万亿日元进行汇率干预。 但这轮干预的效果消退得比任何人预期的都快。要知道,在前一轮4至5月的干预中,日本砸下700多亿美元,效果也仅维持了一个多月。这一次,870亿美元买来的喘息时间同样短暂。到9月中旬,日元再度回落至157附近,干预的痕迹被市场迅速消化。 美国布鲁金斯学会高级研究员罗宾·布鲁克斯曾在社交平台发文称,按实际有效汇率计算,今年4月日元已经超过土耳其里拉,成为“全球最弱货币”。布鲁克斯说,巨大债务负担迫使日本央行压低利率,以避免财政危机爆发。但这种做法只是把原本可能发生在债券市场的危机转移到汇率上,真正能够解决问题的只有减少债务这一路径。 那么,市场为什么会对日美干预后的日元汇率并不感冒呢? 01 客观地说,这场贬值并非突发的短期市场异动,而是日本经济数十年结构性沉疴集中释放的结果。美日联合干预的故事,也早已超越双边汇率博弈,演变为对美元信用、美债市场乃至全球资本流动秩序的压力测试。当市场观察家反复追问日元究竟是跌还是涨,答案却并不简单落在某个单一的点位预测,而是取决于财政、货币政策、地缘冲突与全球资金配置之间的动态平衡。 回溯本轮日元走弱的底层逻辑,美日之间持续存在的利率差,是驱动资金流动最核心的底层力量。日本央行自2024年3月终结长达17年的负利率周期之后,便开启渐进式加息,9月18日决定将政策利率上调25个基点,是本次加息周期内间隔最短的一次政策收紧动作,距离6月会议仅仅相隔三个月,日本央行试图以此向市场传递货币政策正常化的决心。 但就在日本央行加息的前一日,美联储同样上调联邦基金利率 25 个基点至 3.75%,双方同步抬升利率,美日政策利差依旧维持在2.5个百分点以上。正是这一利差,持续支撑经典的日元套息交易,投资者借入低成本日元,兑换美元配置美债、美股等高收益资产,持续形成日元的卖出压力。
日本央行行长明确表示,本次政策制定的目标并非锚定汇率,不会预设固定的加息节奏,后续政策将依据物价与经济形势动态调整。这句话等于向市场宣告:日本央行不会为了拯救日元而采取激进的加息行动。日本百达资产管理投资策略主管Jumpei Tanaka对此评论称,考虑到日元正受到结构性压力,仅凭此次会议的结果不太可能触发日元持续升值趋势。 当市场逐渐意识到日本央行的加息步伐很难追上美联储的紧缩节奏,此前交易员押注日元升值的多头头寸便迅速撤离。美国商品期货交易委员会CFTC公布的数据显示,截至9月22日当周,杠杆基金持有的日元净多头头寸价值约559亿日元,较前一周锐减近80%。仅仅一周之前,对冲基金才自2025年年中以来首次转为净看多日元,仓位的快速反转,直观反映出市场对于日本央行政策力度的失望。 财政政策与货币政策的反向拉扯,是日元持续承压的第二重根源。 众所周知,长期以来,日本央行维持超低利率政策,而美联储则为了控制通胀大幅加息。结果,日本与美国以及其他西方国家之间形成巨大的利率差。这催生了一种热门交易:“日元套利交易”(Yen Carry Trade)。投资者以低利率借入日元,然后将资金投入收益率更高的美元资产。这种模式曾为全球金融市场提供大量流动性。但与此同时,它也造成持续的日元卖压。 高市早苗内阁上台之后,推行大规模财政扩张,推出减税、能源补贴等支出计划,持续扩大财政赤字。今年7月,日本政府债务占GDP比重超过240%,是发达经济体中债务负担最高的国家之一。 部分美国学者曾发文表示,日本央行长期压低国债收益率,本质是为了防止巨额债务的利息支出失控。这一操作掩盖了债务体系内潜藏的风险,同时削弱海外投资者持有日本资产的意愿。加息可以提振日元,但更高的利率会直接抬升日本政府的付息成本,每年国债利息支出已经占到日本财政收入约20%,激进加息会直接冲击财政可持续性。 这就形成了日本陷入两难的境地——紧缩货币救汇率,财政会面临爆炸式的偿债压力;维持宽松财政,日元的信用根基持续松动。 地缘冲突带来的油价冲击,成为本轮贬值的外部催化剂。日本作为资源高度匮乏的岛国,能源几乎全部依赖海外进口,中东局势动荡推升国际原油与液化天然气价格,日本进口商需要兑换更多美元支付能源账单,持续消耗外汇储备,进一步打压日元。叠加市场对于美联储政策预期的修正,原本市场计价的降息预期被加息预期替代,美元资产吸引力再度提升,多重利空因素叠加,让日元的下行压力持续放大。 或许部分乐观市场人士会寄望于外汇干预,认为美日联手入场能够扭转趋势。但请记住,自4月底开始,日本政府先后展开多轮干预行动,抛售美债筹措美元购入日元,累计投入资金规模创下1991年有统计以来的新高。不过,所有干预都只能制造短期脉冲式反弹,无法逆转基本面驱动的长期趋势。 荷兰国际集团全球市场研究主管克里斯.特纳曾直言,日本方面已经意识到单边干预的徒劳,却又不敢放任日元无序暴跌,一旦日本国债率先承压,进而传导至股市,很容易触发全球范围“抛售日本”的市场情绪。 更为重要的是,若日元持续贬值,华盛顿方面肯定会坐不住。 02 美国财政部9月16日公布的国际资本流动报告显示,截至7月底,日本持有美国国债规模降至1.1039万亿美元,较6月减少约128亿美元,连续第三个月下降,三个月累计减持1060亿美元,持仓创去年2月以来新低。路透社的报道更为直接:日本为支撑日元而进行的汇率干预,涉及出售外国证券,其中约70%为美国国债。 日本财务省数据显示,截至8月底,日本官方外汇储备降至1.28万亿美元,单月减少795.75亿美元,其中证券资产减少877.73亿美元。换言之,日本方面正在以系统性的方式,将手中的美债转化为干预日元的弹药。 敲黑板!这条传导链的每一环都会指向同一个方向。日本集中、大规模抛售美债等同于向市场增加巨额供给,直接推高美债收益率、压低债券价格,进而推升美国政府借贷成本。美债收益率的无序攀升,将直接抬高美国政府和企业的融资成本,加剧金融市场的波动性,并可能削弱美元资产的吸引力。 这恰恰解释了美国为何愿意在时隔近三十年后罕见地参与联合干预——表面上是在“托日元”,实质上是在“护美债”。日本在7月30日至8月26日期间累计投入15.4万亿日元进行干预,干预涉及出售的外国证券中约70%为美国国债。华盛顿越来越清晰地意识到,如果日本被迫持续消耗外汇储备来支撑汇率,美债市场将面临一个持续、系统性的卖方。 这可不是华盛顿方面愿意看到的结果。而且,日元贬值的外溢效应远不止于美债。 日债收益率的飙升正在迫使资金从全球债市抽离并回流日本,导致美国、英国、德国等其他主要发达经济体的长期国债收益率同步急速攀升。进入8月以来,美国10年期国债收益率上涨至4.75%,30年期国债利率飙升至5.33%的高位;法国同期限国债收益率升至2008年以来峰值;德国30年期债券收益率回到2011年水平;英国同期限金边债券收益率逼近6%。美债收益率作为“全球资产定价之锚”,其上行意味着全球融资成本将全面走高。 与此同时,日元套息交易的规模构成了另一颗隐藏的炸弹。日本央行长期维持超低利率,让日元成为全球套息交易近乎免费的融资货币。有机构估计,日元套息交易规模在1万亿至3万亿美元之间,日本政府养老金投资基金等机构持有约9300亿美元海外资产。一旦日本央行被迫以远超市场预期的速度加息,或美联储政策路径出现剧烈变化,这套交易的集中平仓可能引发全球风险资产的连锁抛售。 亚洲邻国则面临另一重压力。日元持续疲软正在波及亚洲其他主权货币,若周边国家为维持出口竞争力而容忍本币走弱,亚洲地区可能出现连锁式贬值。 对中国而言,日元贬值的影响是复杂的,需要从两个层面来理解。 在贸易竞争层面,日元贬值使中国商品的价格竞争力相对下降,而日本商品的价格竞争力上升,尤其是在半导体材料、高端设备、精密仪器和汽车等日本仍具优势的领域。 但日元贬值能在短期内让日本出口商品变得更便宜,却无法逆转日本终端品牌在全球市场份额持续萎缩的长期轨迹。日本汽车在中国市场的份额已从巅峰时期的30%一路下滑至10%出头,家电和消费电子领域的份额萎缩更为显著。汇率折算出来的出口竞争力,是纸面上的便宜,而非产品力的真实提升。
与之对应的,是国产替代逻辑的持续兑现。日本在面板、半导体材料、精密仪器等领域退潮所空出的全球需求,正持续向中国龙头企业集中。这个替代进程已经走了近十年,当前仍处于加速阶段。大量资金持续借日元、卖日元,是日元无法走强的结构性原因,除非日本加息速度远超市场预期,或美联储大幅降息,否则日元的疲软将是一种结构性常态,而非市场失灵。 部分市场人士建议,中国投资者需要跟踪的硬指标有三个:美日利差是否收窄至2个百分点以内、中国汽车出口和日系车在华份额的月度变化、以及日本财务省每月公布的美债持仓数据。如果日本连续两个月减持美债超百亿美元,全球权益市场的波动需要格外警惕。 回到那个被反复追问的问题:日元汇率究竟是跌还是涨? 高盛集团在7月已将未来12个月日元对美元汇率预测从155调整为165,3个月和6个月预测分别调整为162和163,反映出对日元持续走弱的判断进一步强化。布鲁克斯更是直接给出了170的终极目标位。 短期内,日元面临三重压制:日美利差仍高达2.5个百分点以上,日本央行缺乏激进加息的财政空间,以及日本政府干预效果的持续衰减。这三重力量在可预见的未来不会发生根本性逆转。日本相关人士表示,中性利率水平“较难准确判断”,需要避免“加息过快导致金融环境收紧过度”,市场将此解读为日本央行将在加息路径上保持极度审慎的态度。 但有一个变量值得持续关注。如果日元持续逼近160甚至突破这一关口,日本财务省可能被迫再次启动大规模干预,而美国参与联合行动的可能性也并非不存在。 需要提醒的是,这场日元的漫长下坠,早已不再是日本一国的货币故事。它是全球高债务体系的一次压力测试,美元的储备货币特权,建立在全球债权人持续购买美债的基础之上,而日本作为最重要的海外债权人之一,其财政与货币困境,正在撕开旧全球金融秩序的裂缝。日元的每一次震荡,都会沿着美债、套息交易、区域汇率链条传导至世界各个角落。 对于全球投资者而言,日元的行情不只是外汇盘面的数字波动,更是观测全球债务、流动性与地缘风险最直观的窗口。更需铭记的是,“总有一天,市场会彻底无视这些干预措施。”