

中国化学品出口激增,或引发新贸易战
中国在五年间,部分关键化学原料产量几乎翻了一番,不仅对发达经济体的出口正在增长,且在本国市场迅速取代外国产品的销售份额,并在新兴市场击败现有竞争对手。欧洲计划关闭的化工产能已从2022年的290万吨增至2025年的1720万吨,增长了六倍。
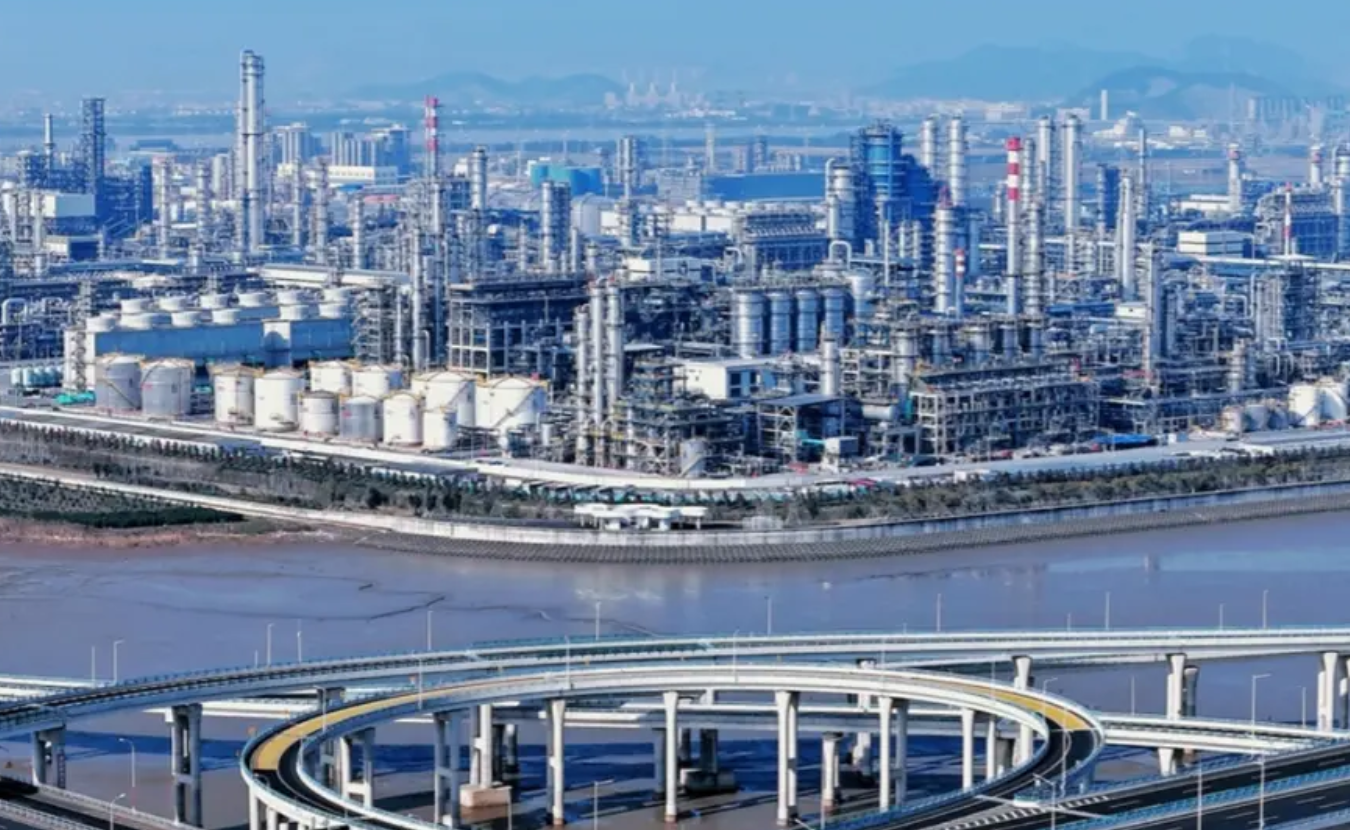
资料图片中石化的一个工业基地 © DR 据11月2日报道,中国在短短五年内,某些领域的化工产能几乎翻了一番,目前在全球产量中,某些产品约有一半来自中国,这给外国竞争对手带来了压力,并可能在贸易战中开辟一个新战场。 取代外国同行 总部位于华盛顿的荣鼎集团 (Rhodium Group)周一发布的一份报告显示,中国化工行业正向此前由外国公司主导的、利润更丰厚的高端领域进军,这增加了与欧盟和美国关系进一步紧张的可能性。 该报告是受美国商会委托编写的,其作者,荣鼎集团的分析师杰里米·史密斯(Jeremy Smith)表示,中国生产商正在许多不同的生产和供应链渠道中取代外国同行。 史密斯指出,不仅“中国对发达经济体的出口正在增长”,而且“中国正在本国市场迅速取代外国产品的销售份额,并在增长更快的新兴市场中击败了现有竞争对手”。 化学工业已成为围绕中国贸易顺差争议的焦点,今年的贸易顺差有望超过2025年创下的1.2万亿美元纪录。 欧洲的担忧 欧盟担心其化工行业可能被成本更低的中国竞争对手挤出市场,因此于9月针对自中国进口的产品启动了三项反倾销调查。北京方面驳斥了对其纵容工业产能过剩的指控,并采取报复措施,对欧洲出口的一种用于染料和制药的化学品启动了反倾销调查。 今年7月,中国商务部曾为中国不断增长的出口(包括化工产品出口)进行辩护,称其竞争力部分归因于“能源危机推高了欧洲化工及其他行业的生产成本”。 然而,荣鼎集团的报告发现,中国化工行业也受益于其政府的产业政策和补贴。在房地产市场崩盘后,北京加大了对制造业的投资,以支持经济增长并增强产业韧性。 2020年至2025年间,塑料的重要原料产量大幅增长——苯乙烯增长97%,乙烯增长80%,聚乙烯增长75%,聚丙烯增长71%,聚氯乙烯增长15%。 尽管中国化工总产量的不到10%用于出口,但其增速同样迅猛。除乙烯外,其余四种石化产品的出口量在过去五年间年均增长率均超过40%。 日韩台难招架 以中国对印度的PVC出口为例,其市场份额从2020年的3%飙升至2025年的45%。日本、韩国和台湾在印度市场的累计份额则从56%降至34%。 欧洲将其工业领域的问题归咎于中国。欧洲计划关闭的化工产能已从2022年的290万吨增至2025年的1720万吨,增长了六倍,其中仅过去一年就翻了一番。 史密斯先生表示,廉价的中国化学品的涌入对其他地区的价格产生了影响,即使在中国并未出口的地区也是如此,因为这影响了下游的生产。 他补充道:“此外还有‘嵌入式成分’的流动,即存在于各类下游产品中的间接化学品流动,涵盖从电子产品、汽车到家用电器的各个领域”。 利润下滑 尽管产量大幅增长、出口持续增加,但过去四年间中国化工行业的利润却出现下滑。报告显示,多达31%的中国化工生产商和29%的塑料及橡胶制造商处于亏损状态。 化学品、橡胶和塑料的库存也急剧攀升,这进一步压低了价格。 该报告称,中国作为“去产能”行动的一部分削减了投资,但削减主要影响的是新建工厂的投资,而非淘汰产能。 据咨询公司DGA Group的合伙人约尔格·武特克(Joerg Wuttke)表示,“棘手之处在于,化工是‘工业之母’。如果切断上游,就会剥夺下游的许多可能性”。 他并称,欧洲不希望进一步加深对中国的依赖,也不希望对另一个化工出口国美国更加依赖,但全球能源危机正推高该行业的原料价格,尤其是化石燃料的价格。 伍特克说:“我们正面临一场‘完美风暴’。欧洲的天然气价格是美国的六倍。这样怎么能竞争?”