

新的地产巨无霸出现了
一个年过七旬的老人,半辈子都在买 "别人不要的东西"。
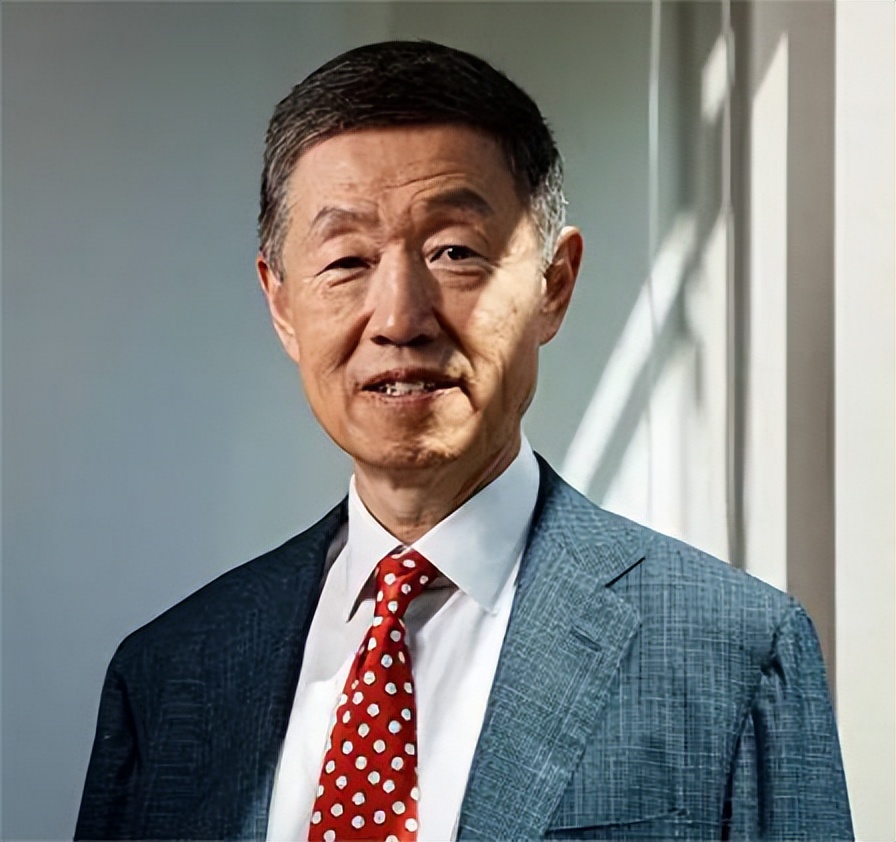
1998 年亚洲金融危机,他 5 亿美元抄底了濒临倒闭的韩国第一银行,五年后 33 亿美元转手; 2004 年,他拿下深圳发展银行控股权,成为外资第一次控股的全国性中资银行,最后换股卖给中国平安,账面赚了上百亿人民币。 2026 年 10 月 30 日,他又出手了:40.26 亿港元,买下恒大物业 51.016% 股权,成为新老板。 这个人叫单伟建。 他执掌的机构叫太盟投资,圈内人称 "亚洲小黑石"。过去十年中国地产声量最大的两场资产处置 —— 万达、恒大 —— 身后站着同一个买家。
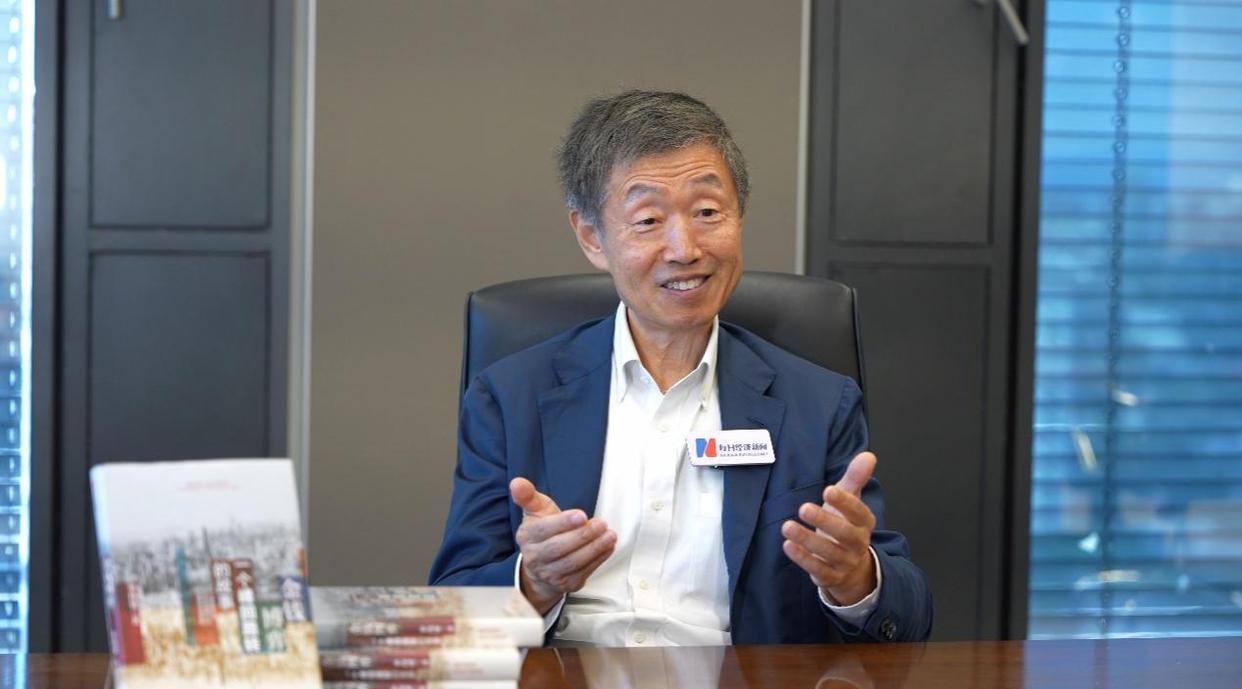
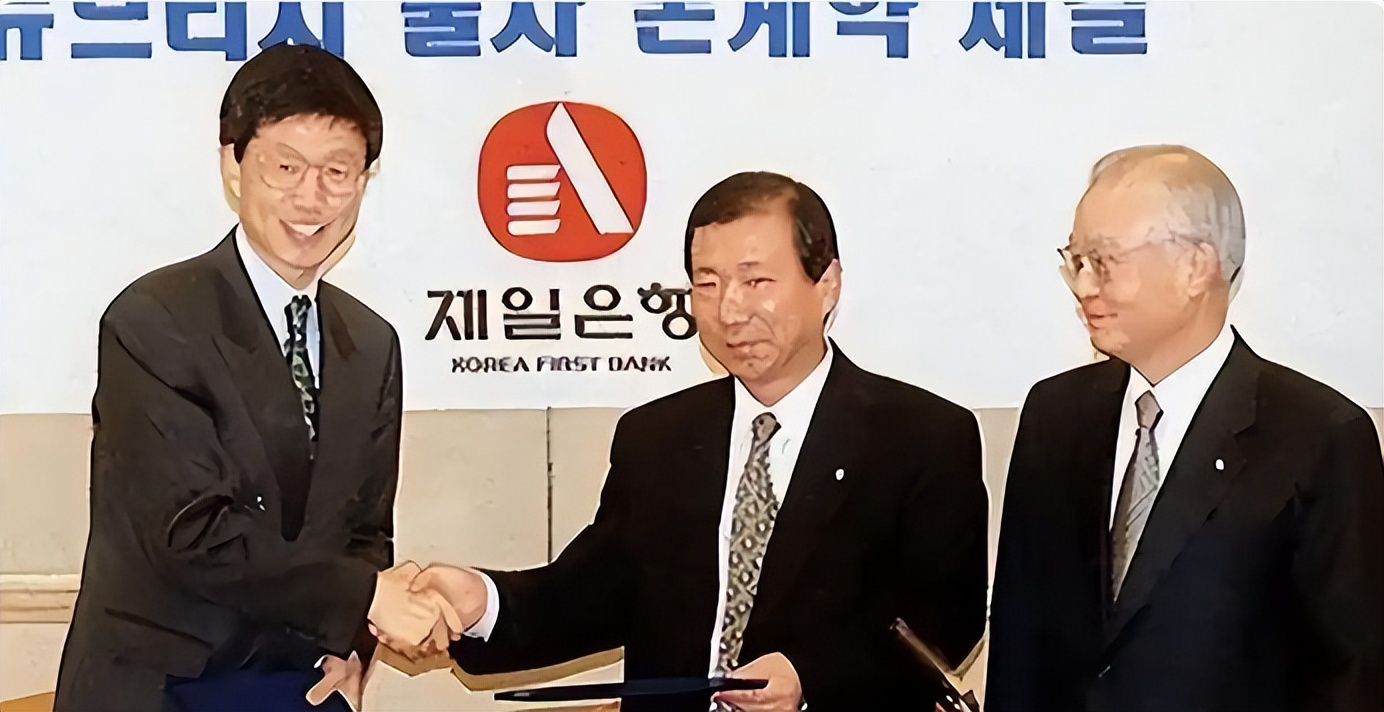
一个不盖楼的私募,正在悄悄成为中国地产存量时代的 "隐形房东"。 猎手是怎么炼成的 单伟建 1953 年生于北京,年轻时在内蒙古戈壁滩当过知青。 这段经历被他反复提起 —— 不是忆苦思甜,是他那套 "专捡别人不要的东西" 的底层逻辑,从那时就种下了。 后来他一路读到加州大学伯克利分校博士,做过沃顿商学院教授,再转身投入资本江湖。他职业生涯有两笔成名作: 1998 年亚洲金融危机,韩国银行系统几乎崩盘。单伟建代表新桥资本进场,花了 15 个月跟韩国政府谈判,击败汇丰,以 5 亿美元拿下韩国第一银行控股权。 五年后,这家银行以 33 亿美元转手给渣打 —— 翻了六倍多。 2004 年,他又几经波折拿下深圳发展银行 17.89% 股权,成为外资第一次控股的全国性中资银行,最终通过换股卖给中国平安,账面盈利上百亿元人民币。 单伟建有句话流传很广:新桥买不起好银行,但可以买别人不愿意买的坏银行,使它变好,然后卖给好银行。 专挑危机入场,专做控制权交易,买回来自己改造、自己经营、再高价出手 —— 这是他刻在骨子里的打法。看懂了这一点,就懂了他为什么会在 2026 年买恒大物业。
猎手的最新猎物:恒大物业 先看这单交易本身。 10 月 29 日,恒大物业停牌。10 月 30 日复牌,公告:太盟以 40.26 亿港元现金,买下中国恒大及其子公司 CEG Holdings 合计持有的 51.016% 股权。 价格分两笔,每股对价折算一致;太盟还替 CEG 扛下了约 5 亿元人民币的税费负债。 按照港股收购守则,控股权易主后,太盟得向所有其他股东发起无条件强制现金要约,要约价每股 0.8359 港元 —— 比停牌前收盘价折让约 29.5%,且明确不提高、不私有化。 押注 "高价接盘" 的资金预期落空,复牌当天股价收跌 17.72%。
据财新独家披露,太盟能从众多竞购者中脱颖而出,成为 "唯一买家",核心原因是 "各方看重其在相关资产领域的过往良好纪录,尤其是先前投资万达商管的案例"。 一个资本玩家,靠 "管得好" 当上了唯一买家 —— 这在讲究价高者得的拍卖市场里,本身就是个信号。 为什么这么便宜 这笔交易便宜到什么程度? 先看家底:截至今年 6 月底,恒大物业在管面积约 6.03 亿平方米,行业前三; 上半年营收 69.43 亿元,同比增长 4.5%,归母净利润 5.17 亿元,增长 9.5%;账上可用资金 42.44 亿元,几乎没有有息负债。 最值钱的一点:收入里来自第三方的占比高达 99.6% 以上,关联方收入只剩约 265 万元 —— 母公司的拖累,基本出清。 按要约价算,公司整体估值约 90 亿港元,对应 2025 年归母净利 9.87 亿元,市盈率 8 倍出头。 作为对照,2021 年合生创展曾打算以 200.4 亿港元收购恒大物业 50.1% 股权,每股作价约 3.7 港元 —— 五年过去,同样比例的股权,连当年报价的两成都不到。 便宜自然有便宜的道理。恒大物业身上压着那桩著名的旧案:2022 年曝光的 134 亿元存款质押事件,6 家附属公司拿存单给第三方融资做质押,资金辗转回流恒大,2021 年 9 月到 12 月被银行强制划走。 恒大物业对此早已全额计提,并起诉追讨。 好消息是官司在推进 ——2025 年 1 月,广州中院已就强制执行一案作出判决;2026 年 9 月,又有判决要求责任方十日内偿还超 134 亿元。 坏消息是,截至今年 6 月末,实际追回的只有约 950 万元。判决归判决,钱在哪里,还看不到影。 这个窟窿一天不填平,估值上就永远横着一道阴影。 卖家那头:清盘三年的恒大 再看这单交易的另一头 —— 卖家。 2024 年 1 月 29 日,香港高等法院颁令中国恒大清盘。清盘人把这 51% 股权列为处置最高优先事项:2025 年启动出售,先后接触超过 160 名潜在投资者,签了 30 多份保密协议; 2026 年 3 月选定的优先竞投方谈崩,7 月重启,9 月才和太盟签下排他协议,前后折腾了一年多。 折腾这么久,是因为恒大真的太缺钱了。 截至今年 9 月底,清盘人从恒大全部资产里累计变现不过 34.22 亿港元,而收到的债权申报合计约 3600 亿港元 —— 回收率不足 1%。
私人飞机、毕加索和莫奈的画都卖了,真正撑起变现数字的,还是几笔应收款和解。 这一单 40 亿,直接超过了清盘近三年变现的总和。对债权人和清盘人来说,这不是 "割肉",这是三年里最值钱的一笔回血。 万达前传:同一个猎手的三步棋 其实,恒大物业不是单伟建第一次在中国地产圈出手。万达那场世纪交易,才是他真正的成名之战 —— 而且一打就是三步。 第一步,2021 年,当乘客。 珠海万达商管冲刺港股,太盟联合二十多家机构投入约 380 亿元战投,太盟一家就出了约 28 亿美元,是最大的外部投资人,附带对赌:2023 年底前上市,否则触发约 300 亿元回购。
第二步,2024 年,换座位。 上市四度递表未果,回购压力压顶。 太盟没有抽身,反而加注:牵头中信资本、阿布扎比投资局、穆巴达拉等机构,向新设的大连新达盟注资约 600 亿元,合计持股 60%,万达商管的持股从 70.15% 降到 40%。 这是近五年中国私募股权市场单笔最大的投资。 交割之日起,这家管理着全国 496 座广场、约 7000 万平方米商业面积的全球最大商管公司,控制权易主。 第三步,2025 年,坐进驾驶座。 太盟再度牵头,联合腾讯、京东、阳光人寿等,收购万达商管旗下 48 座万达广场全部股权,覆盖 39 座城市,市场监管总局无条件批准,市场消息称整体交易规模约 500 亿元(未经当事方证实)。
太盟合伙人黄德炜出任新达盟董事长 —— 太盟的人,正式坐进了方向盘。 三步棋有个共同点:每一次出手,都在对方最缺现金的时刻;每一次拿到的,都是现金流最好的那块资产。 从头到尾,太盟没碰过一块需要开发的土地。 把版图摊开看:一边是全球最大的商管平台珠海万达商管的控制权,外加 48 座万达广场的产权 一边是在管 6 亿平方米的恒大物业。 商业管理和住宅物管,中国地产存量运营的两大赛道,头部平台握在同一只手里 —— 这样的组合,国内没有第二家。
市场已经在猜测:太盟会不会把万达商管资产注入恒大物业这个现成的港股上市平台,讲一个 "华润万象生活" 式的故事? 不过接近交易的人士对财新表示,太盟无意合并两家。 我的看法是,故事怎么讲是后话,真正值得琢磨的是这件事背后的风向。 过去十年,地产巨无霸只有一个长法:拿地、盖楼、高周转,以销售额论英雄。 这一轮周期里倒下的巨头,清算时最先被抢、卖得最果断的,恰恰不是土地和在建工程,而是当年不起眼的物管、商管 —— 因为只有它们还在源源不断产生现金。 开发时代在结清旧账,运营时代在重新定价。资产不会消失,只会等一个更会经营的人。 单伟建是不是那个更会经营的人?
他接得住近 500 座商场的运营,能不能接得住 6 亿平方米住宅物管这门琐碎又磨人的民生生意,是另一张考卷。 对债权人是回血,对几百万业主是换了个东家。 私募资本的终极目标是回报,改造、提效、再出售是写进基因的动作 —— 但 "隐形房东" 能不能变成 "好房东",这张卷子,比万达那张难得多。