


理想、小米成欣旺达大股东
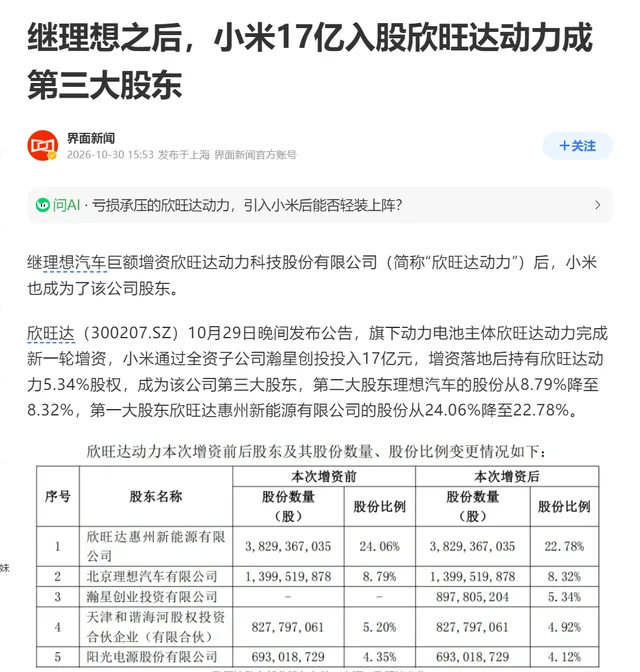
10月29日欣旺达公告落地:小米旗下瀚星创投出资17亿元,认购欣旺达动力新增注册资本,持股5.34%成为第三大股东。就在一个多月前,理想汽车刚砸下26.5亿元,以8.32%的持股坐稳第二大股东位置。 至此,欣旺达动力的前三大股东变成欣旺达母公司、理想、小米,这家从消费电池起家的动力电池厂商,彻底和两家头部新势力深度绑定。
业内下意识的认为这是“去宁德化”,但真正的变化是:车企不甘心只当电池的买家,开始往产业链上游走,要把电芯的定义权、定价权、质量控制权,一步步攥回自己手里。 当前国内新能源车企的电池路线,清晰分成五个档位,本质是自主权和投入成本的权衡。 第一档是比亚迪模式,全栈自研自产,从电芯材料、电池包到整车一体化全部自己做,刀片电池、CTB技术完全自主。 好处是成本、技术、产能全自己说了算,缺点是超重资产投入,一条产线几十亿,没有百万级销量根本扛不住。 第二档是吉利、大众的重资产自建模式,自己投电池工厂、建研发团队,从电芯到封装全链条布局。自主权接近第一档,但投入同样巨大,产能爬坡慢,前期亏损压力大,只有体量大的传统车企玩得起。 第三档就是理想、小米走的路:入股二线电池厂,联合定制电芯,深度介入研发和品控,但不自己建厂。不用砸几百亿重资产,又能拿到电芯定义权和优先供货权,平衡了风险和自主权。这也是当下新势力最主流的选择。
第四档是多数主流车企的做法:采购标准化电芯,自己做电池包集成、热管理和BMS软件。电芯规格听电池厂的,但电池包层面有一定自主权,议价权中等。 第五档是尾部新势力的全外包模式,电池包直接从第三方买,连集成都不做。完全没有议价权,质量也没法深度管控,行业淘汰赛里最先出局的就是这类。 小米和理想选第三档,算得非常清楚:不用承担建厂的巨额亏损和产能过剩风险,靠资本绑定拿到深度定制权,直接把电池从“标准化采购件”变成“整车核心差异化部件”。 为什么是欣旺达,不是宁德时代? 答案很现实:宁德时代不会给车企这么大的话语权。 宁德时代的商业模式,是靠标准化、大规模量产降本,车企按它的电芯规格选型,它掌握定价权和技术路线。 对年销几十万的车企来说,宁德可以给专属供货,但绝不会为单一车企定制电芯规格、开专属产线、让车企深度介入材料配方和工艺。
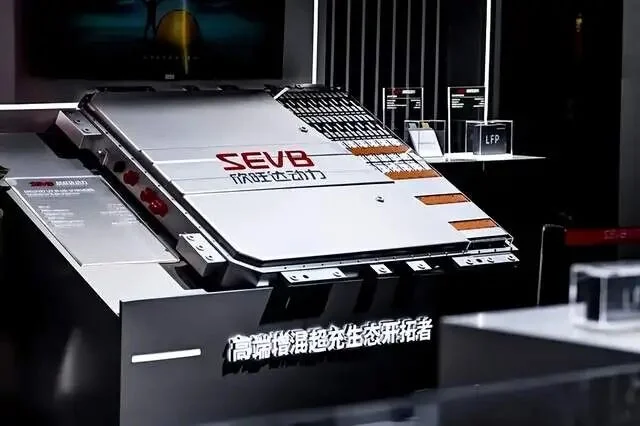
欣旺达不一样。它从1997年做消费类锂电池起家,给苹果、华为等手机厂商做了几十年定制化电池,天生习惯“客户定义规格,我负责落地制造”的模式。 转到动力电池赛道,这套逻辑依然成立:车企提需求、定标准、管质量,欣旺达出电芯技术、产能和制造经验。 这种程度的话语权,在宁德时代的标准化体系里根本拿不到。 更关键的是,欣旺达动力正走在独立分拆的路上,需要绑定头部车企稳定订单、冲估值,愿意让渡股权和经营话语权;而宁德时代已经是全球龙头,不缺客户,更不可能接受车企入股分走控制权。 宁德时代慌不慌? 这件事情,人们第一反应是宁德时代慌不慌。2026年上半年宁德时代国内装车量份额46.7%,全球份额39.9%,一家顶后面好几家的总和。 利润差距更夸张:上半年432亿净利润,是亿纬锂能、中创新航、国轩高科、欣旺达四家利润之和的6倍以上。研发投入、产能规模、成本控制的断层优势,两三年内根本追不平。 真正的变化,集中在两个地方: 一是中高端定制化订单被分流。以前车企要做高端差异化电池,只能找宁德时代联合开发,议价权完全在宁德手里。 现在可以找欣旺达、中创新航深度绑定,成本更低、话语权更大。
二是整体议价溢价被压缩。 以前车企采购电池,宁德的报价是标杆,可选替代很少。现在每家车企手里都有两三家备选供应商,招标时可以多方比价。宁德依然是首选,但溢价空间肯定会被压缩,不能再像以前一样掌握绝对定价权。 如果欣旺达们靠绑定头部车企,订单持续起量,那时才会真正蚕食宁德的中低端基本盘。但就目前3%左右的市占率来看,这条路还很长。 车企下场做电池,最终改变的是什么 车企找二供三供,并不是因为宁德时代的电池不好。情况恰恰相反,它的技术、产能和安全信用都太强了,强到车企明知道自己缺少议价权,依然不敢轻易换掉它。 理想和小米拿着车型订单去找宁德时代,宁德时代面对的是众多大客户中的两个。到了欣旺达这里,理想有8.32%的股份,小米有5.34%的股份,理想还和欣旺达成立了对半持股的电池公司。
理想下一代自研电池采用什么材料体系,小米下一代电芯采用什么规格,产线优先保障谁,都会直接影响欣旺达动力的收入。 因此,对小米理想而言,理想或者小米单独离开,欣旺达可能失去一个重要客户。如果两家公司都转身离开,欣旺达失去的还有合资工厂、自研电池项目、澎程系列订单以及后续车型规划。 反过来,欣旺达如果不能按要求交货,理想还有宁德时代、中创新航,小米也有宁德时代、弗迪和中创新航。 这才是二供结构对车企真正有利的地方——一家供应商失去你以后会不会难受,也是车企拒绝一家供应商以后,手里有没有其他产品可以马上装车。 理想和小米在宁德时代的采购占比再高,也很难左右宁德时代的整体安排。 到了欣旺达这里,两家公司既能提供资金,又能提供持续装车的项目。相比单纯签一份采购合同,这种绑定更难被另一个客户替代。 因此,它们目前在做的是,在供应名单里增加二供,避免一家企业独供。第二步,把真实车型和足够大的采购比例交给二供,让它有能力建设产线,也让订单切换成为可能。 但车企直面终端用户,最大的问题在于,电池安全若出问题,最先砸的是车企的品牌。 所以车企主导的电池,安全标准、品控颗粒度方面也有待观察,也需要投入更多,小米把消费电子的极致品控逻辑搬上车,理想针对增程工况专门优化电池寿命,本质都是用用户需求倒推质量标准,比电池厂闭门做标准更贴近实际使用场景。
现在的趋势是,头部车企靠绑定电池厂降本、做差异化,能用电池技术支撑产品溢价,不用靠裸车价内卷;而没有能力绑定供应链的中小车企,只能继续采购标准化电芯,成本降不下来,差异化做不出来,会在价格战里淘汰得更快。 过去电池是新能源汽车的卡脖子环节,电池厂做什么,车企就得用什么;现在产能、技术都成熟了,车企开始往上游走,把核心部件的定义权拿回来。 宁德时代依然坐在牌桌的主位上,但对面坐着的车企,手里多了几张可以打出去的牌。 这对中国电池行业的技术演进未必是坏事——当车企把系统层的需求带进电芯定义,定制化会逼着二线厂在细分场景上做差异化,而不是所有人挤在同一个标准电芯的报价单里互相踩踏。内卷没有被消灭,它被推到了更细的颗粒度上。