


信用卡坏账风险蔓延,隐藏着怎样的信号?
2026年前三季度不良贷款转让超3400亿,信用卡处置显著放量。令人不安的是,违约主力不再是年轻人,而是拥有稳定工作、大学学历的中年人。当“体面工作”不再等于“还款能力”,信用风险的蔓延逻辑已经变了。一、3400亿不良转让背后,信用卡正在被银行“甩卖”。
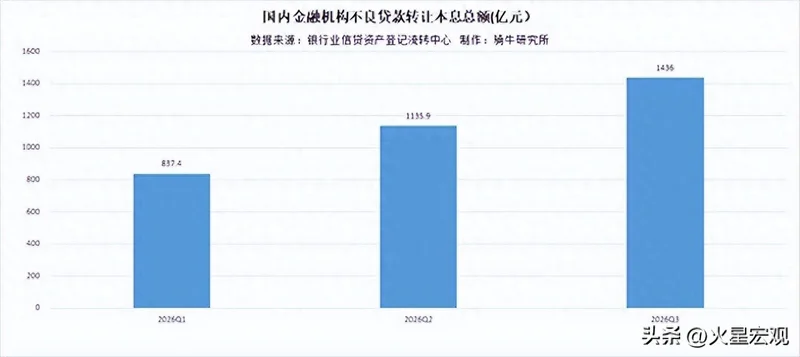
先看一组不那么起眼、但信息量极大的数据。 2026年前三季度,国内金融机构在银登中心累计转让不良贷款本息约3410亿元。其中9月单月转让762亿元,创下年内单月新高。逐季来看,一季度837亿,二季度1136亿,三季度1436亿,加速上行的曲线几乎没有犹豫。 更值得细看的是结构。前三季度个人消费贷款转让1256亿元,占比36.8%,仍是最大品类;但信用卡透支转让852亿元,占比25%,增速惊人。一季度信用卡透支转让占比还不到6%,到三季度已经飙到超过36%。换句话说,银行在短短两个季度里,把信用卡不良的处置优先级从“顺带处理”提到了“重点清仓”。 股份行是这轮转让的绝对主力,累计转让1263亿元,占比37%。平安银行以约493亿元位居首位,光大银行、交通银行、建设银行紧随其后。光大银行8月挂出的百亿级不良资产包中,明确标注“拥有大学文凭或更高学历的借款人比例很高”。 这组数据传递的信号很直白:银行不是在处理边角料的坏账,而是在成规模地剥离一类曾经被视作“优质”的资产。当一家银行愿意把大学学历、稳定单位、四十来岁的借款人打包出售,说明它已经对这批人的还款能力做出了重新定价。 而定价的另一面,就是违约率的真实走向。 二、违约的人变了:不再是“愣头青”,而是“体面人”。
如果信用卡违约的画像还停留在“年轻人冲动消费”,那2026年的数据会让人措手不及。 银登中心平台上,大多数贷款机构披露的逾期持卡人平均年龄在40到50岁之间。平安银行干脆直接用了一个词:中年人。一位国有大行上海分行负责信用卡运营的经理说得更具体:越来越多的违约持卡人,从外部看拥有稳定甚至体面的工作,比如上海政府企业或政府部门的员工。 这在几年前几乎是不可想象的。2010年代中期信用卡扩张最猛的时候,银行对体制内和国企员工几乎不设防。独立分析师董正回忆,当时审批门槛极低,银行对这些借款人有一种“内在的信任”,背景调查更宽松,风险在多年前就已经埋下。 问题在于,这批人不是没有资产,也不是没有收入,而是现金流被三重压力同时挤压。 第一重是房子。四十多岁的中年人,大多背着房贷。催收过程中最常听到的一句话是:“他们要守住自己的房子。”于是优先还房贷,信用卡逾期排在后面——因为信用卡逾期伤的是征信,房贷断供丢的是家。 第二重是家庭。上有老下有小,教育、医疗、日常开销都是刚性支出。工资增长放缓的背景下,可压缩的空间其实很小。 第三重是收入预期。那位银行经理说得坦白:持卡人普遍提到降薪或裁员。当“稳定工作”不再稳定,以稳定收入为前提建立的信贷模型,就出现了系统性偏差。 和美国形成鲜明对比的是,美国信用卡违约长期集中在年轻人群体,纽约联储的报告显示20至39岁借款人的严重逾期率更高。中国的曲线是反过来的。董正的解释很简单:中年人本来就是中国信用卡的核心用户,年轻人现在更倾向用互联网贷款产品。但这恰恰说明,风险不是被分散了,而是被集中到了一个最不该出问题的群体身上。 一个拥有大学学历、在体制内或国企上班、四十多岁的人,按传统风控标准几乎是“最安全”的借款人。当这个群体开始成规模地还不上信用卡,它就不再是一个信贷问题,而是一个收入分配和家庭资产负债表的问题。 三、从灵活就业的年轻人到“铁饭碗”的中年人,风险为什么在蔓延?
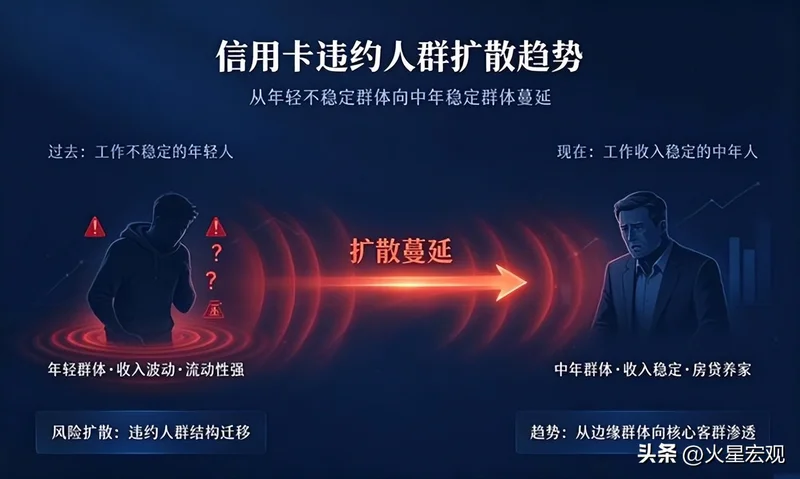
过去几年,信用风险的故事主角是灵活就业的年轻人、下沉市场的消费者、被互联网消费贷覆盖的长尾人群。逻辑很清晰:收入不稳定,杠杆却容易获得,一旦遇到风吹草动,最先断裂。 现在这个故事换了主角。 中年体制内员工的违约,不是因为借不到钱,恰恰是因为当年太容易借到钱。2010年代中期那波信用卡扩张,把额度塞给了最不需要透支的人,也把风险埋在了最抗风险能力被高估的人身上。当经济增速放缓传导到工资端,降薪和裁员不再只是民企的专利,那些曾经被认为“旱涝保收”的岗位也开始松动,还款能力的裂缝就出现了。 更深层的问题在于,中国家庭的负债结构决定了中年人的脆弱性。房贷是最大的一块,信用卡和消费贷是浮在上面的那一层。一旦收入端出问题,理性的选择恰恰是“保房贷、弃信用卡”——因为房贷断供的后果是失去住所,信用卡逾期的后果是征信受损。这种“理性违约”对银行来说是最难处理的:借款人有资产、有工作、有意愿,但现金流顺序里信用卡排在最后。 分析师廖志明把话说得很透:“这现在是一个社会问题。当居民面对收入或工作的风险时,违约率自然会上升。” 四、信用收缩周期里,普通人怎么不成为那个“数据”?
说几句实在的。 第一,把信用卡从“备用金”的位置上拿下来。 很多中年人的信用卡额度是十年前银行追着给的,额度本身不代表你该用。在经济上行期,透支是杠杆;在下行期,透支是枷锁。如果手头还有多张卡在循环使用,认真算一下真实的年化成本,大概率比你想象的高。 第二,优先保住现金流,而不是保住“面子”。 那位银行经理观察到的“保房贷弃信用卡”逻辑,从家庭财务角度是对的,但代价是征信记录。更好的做法是提前和银行沟通,而不是等到逾期。2026年的银行比往年更愿意谈,因为它们正在批量甩卖不良资产,协商展期或分期的空间比过去大。 第三,对“稳定”重新定义。 四十岁上下的人,最大的风险不是失业本身,而是把过去二十年的收入曲线当成未来的默认假设。体制内也好,国企也好,降薪和调整已经在发生。把家庭负债率控制在一个即使收入打七折也能运转的水平,比任何投资都重要。 第四,远离“债务优化”的黑灰产。 交通银行今年专门发过提示,所谓“债务减免”“代理维权”的中介,收高额手续费、套取个人信息、教唆伪造材料,最后征信和法律风险全落在借款人头上。真还不上了,找银行,别找中介。 信用卡违约率上升从来不只是金融指标。它是一面镜子,照出的是收入预期、家庭负债和信心之间的裂痕。当裂痕出现在最体面的人群身上,说明修复的难度比想象的大。