


喝大水,正在变成一门生意
最近,全网跑步进入喝大水时代。“弱者喝饮料,强者喝大水”,每天有啥烦心事,喝够1.5L的大水后,整个人都通透了。 越来越多的人开始严肃践行大水理论。路上有拎着大瓶装矿泉水的年轻人,图书馆里则是抱着吨吨杯一坐就是一整天的大学生,而健身达人们则在此时微微一笑,认为时代终于追上自己了。
“大水理论”听起来很新鲜,但人们对大容量饮水的热情,却已经持续了好几年。 当大家开始用更大的杯子、更大瓶的包装水来达成一天的饮水量,关于喝水的生意,也在悄悄发生变化。 01 从Stanley到“大水理论” 喝够水已成为生活方式 前些年,Stanley水杯爆火,在众多欧美明星的街拍、Instagram博主分享中,成了白女精致日常必备单品。早上把冰美式倒入杯中,下午依然能喝到冰块凉丝丝的口感。 它最火的一款容量约1.18L,拿在手上可能会有点沉,但特意收窄的杯底,很适合放在汽车杯架和桌面。
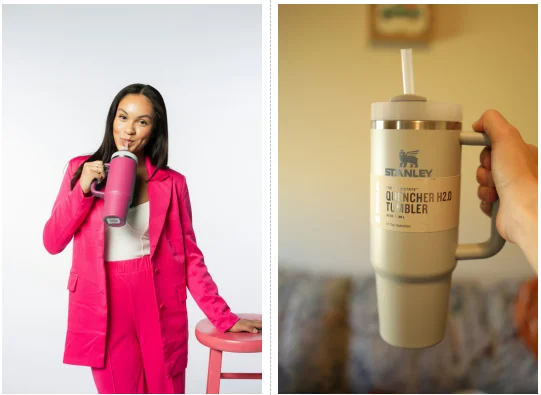
据Fast Company报道,Stanley年营收从2019年的7300万美元增长至2023年的约7.5亿美元。 尽管不算轻松便携,这款水杯却能风靡社交网络,有以下几个原因:它容量足够大,所以不需要频繁接水,省去了多跑几趟的功夫;配有吸管能减少反复开盖的麻烦,随时都能吸上一口;缤纷的配色让它非常显眼,一直处在视野范围内,对很多人来说,就像是一个持续提醒喝水的闹钟。 到了2026年,Stanley的热度有所降低,但大容量补水的诉求一直存在。
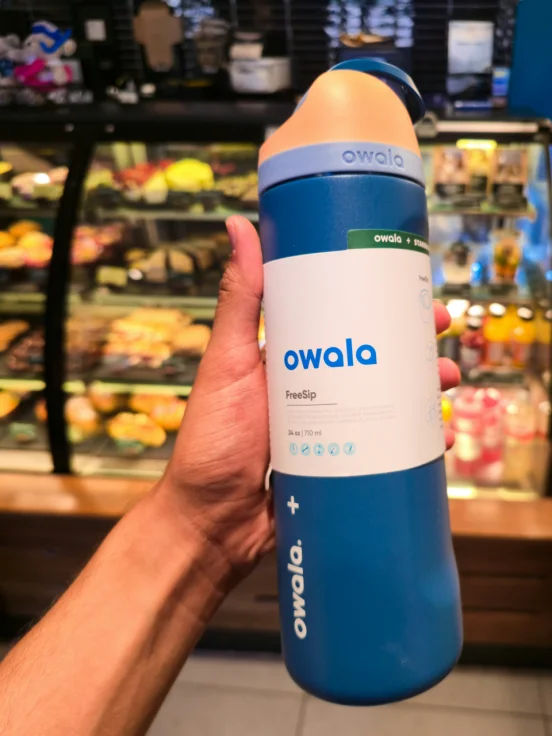
Owala正在成为新的流行水杯。它最受欢迎的产品容量也在1L左右,相比Stanley,它更不容易漏,更适合放在包里。国内前几年流行的吨吨桶,也在满足类似的需求。 根据《中国居民膳食指南》建议,在温和气候、低身体活动水平下,成年男性每天推荐饮水1700ml,女性1500ml,少量多次地喝。
这些水杯品牌,把抽象的每日喝水目标,变成具体可见的容量,让喝水变得更轻松、更顺手。从家里到车上、再到办公桌、健身房,大容量水杯就这样随着场景变化,成为消费者的全天喝水伴侣。 在许多vlog中,它们作为道具出现,逐渐成为一种健康、自律的生活方式符号:认真工作、好好运动、并关注自己的身体。 “大水理论”只是把这种存在已久的生活习惯赋予了新名字,但背后的产品和消费逻辑没变:想要活得更健康的人们,把一天要喝的水提前放在手边,让喝水变成尽可能不需要额外思考的事。 02 当“喝大水”成为习惯 谁真的赚到了? “大水理论”流行还不到一个月,目前还看不出,它到底有没有让大家真正变得更爱喝水。 但至少有一件事更确定:消费者喝水的习惯在变化——可能有人换了更大的瓶子,有人喝的东西不一样了。 水杯品牌推出的,是帮助人喝够水的工具;在饮料品牌眼中,机会和竞争在另一层。 在“大水理论”横空出世前,包装饮用水市场今年的表现并不好。2026年上半年,中国包装饮用水市场销量同比下降4.9%,销售额同比下降7.3%。
但饮水需求的内部结构,正在发生变化。 过去,大瓶装的冰红茶、碳酸饮料以性价比著称。但如今,年轻人买一瓶900ml的无糖茶,可能不只是为了便宜大碗,而是想把它放在书桌上,有节奏地慢慢喝掉。 这种对大容量的偏好,已经持续了一段时间。尼尔森IQ《2024中国饮料行业趋势与展望》显示,2019年至2023年,600ml—1249ml规格饮料的销售额占比由6.4%升至11.3%。这个容量正好对应大即饮。600ml以下,基本属于一人可以轻松喝完;而600-1249ml,虽然一人喝完压力不大,但往往能喝得更久。 大包装往往有更低的单位容量价格。以农夫山泉为例,京东当前550ml×24瓶参考价约33.9元,每升约2.57元;1.5L×12瓶约35.9元,每升约1.99元。
瓶装水的成本里,包装成本也是重要一环。卓创资讯数据显示,2026年一季度,制作饮料塑料瓶的主要原料PET价格明显上涨,华东市场均价同比上涨11.8%。但与此同时,大容量包装又能摊薄一部分瓶身、瓶盖和标签成本。 对品牌而言,大瓶卖得更多,也可能会导致消费者减少小瓶装的购买频次。 最终,大包装能否带来更高利润,还要看销量、购买频次和单位包装成本的变化。
网络热梗中的“大水”,通常指大容量白水;但当人们习惯把大瓶饮品放在手边慢慢喝时,饮品品牌争夺的并不只是一瓶矿泉水,而是消费者一天喝的1.5-2L大水里,有多少属于自己。 大容量的需求,或许不仅局限于白水,而开始向其他饮品外溢。 对瓶装水企业而言,大包装更多是原有需求的规格升级;对无糖茶和电解质水而言,它意味着品类边界的扩张。它们开始争夺原本属于白水的饮用份额。
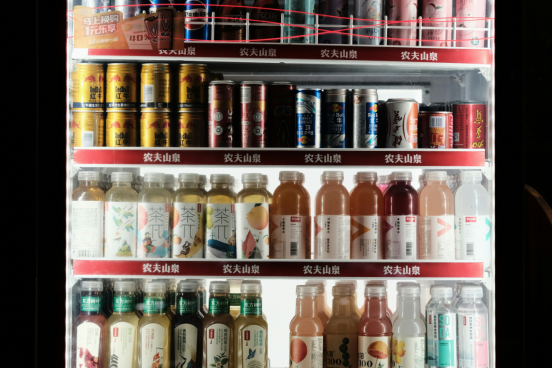
消费者喝无糖茶,不是因为一时新鲜,而是已经把它当作日常的一部分。比起口味更刺激、有糖分负担的饮料,无糖茶口味更清淡,一些人会把它作为白水的替代之一。根据华泰证券研报,2026年上半年饮料线下销售额同比下降7.9%,无糖茶却同比增长19.5%。 电解质饮料也不再是运动场景专属。东鹏饮料半年报明确提到,功能饮料场景正从运动、熬夜,扩展到通勤、佐餐和日常补水。旗下电解质水品牌“补水啦”,2026年上半年营收16.72亿元,同比增长11.98%,并且开始覆盖900ml、1L等大规格。
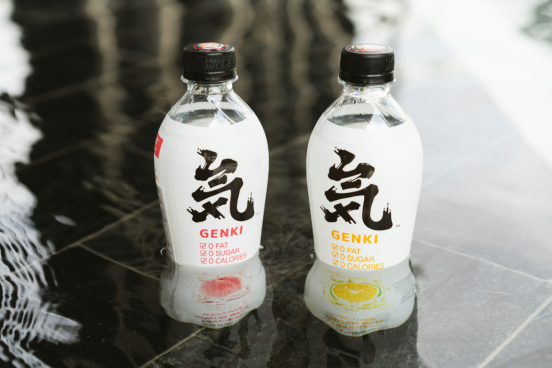
从无糖茶到电解质水,品牌正在把原本属于矿泉水的日常补水场景,重新切分。未来真正可能被“喝大水”放大的,不只是更大的瓶子,还有更适合长时间饮用的品类。 03 大瓶小瓶共存 容量跟着场景走 同样是喝水,不同场景下,人们优先选择的容量也不一样。 早晨走进便利店,买了早餐再顺手拿一瓶500ml左右的饮料,是很多打工人的日常;坐到工位上,如果没有专用的大容量水杯,900ml的大瓶装放桌面,更适合陪伴度过上工时间。晚上回到家,1.5L及以上的大包装,适合囤着喝,又或者全家人分享。 大瓶装越来越常见的同时,比常规瓶更小的规格也在兴起。
Worldpanel消费者指数的研究显示,小包装和600ml—1000ml左右的超值装,都在增长,饮料规格呈现向大小两端延伸的趋势。 小瓶装适合随身携带, 到秋冬季节,买了就能立刻揣进大衣口袋的小瓶热饮,方便边走边喝;大瓶装则在固定场所,给人持续喝水的理由,减少反复买水、接水的麻烦。因此不管是开车、办公学习、健身,只要需要长时间补充水分,大瓶都会是值得考虑的选项。 容量本质上是消费场景的折射,很少会有赶路的人想把大瓶装水当哑铃用;但需要排队等很久电梯、才能进入高层写字楼的白领,也不一定喜欢反复出门买瓶装水或饮料。 渠道的匹配进一步放大了这种差异。 比如在即拿即走的便利店,方便趁手的小包装更符合临时购买需求;而在商超渠道,大包装、家庭装则更适合计划型的囤货。勤策消费研究的2026年茶饮料报告显示,900ml大包装在商超渠道的占比约40%,而在便利店仅约10%。
从营销角度看,不同容量的包装设计,也是在扩大品牌的“实体可得性”。《How Brands Grow》提出,品牌增长不仅取决于消费者能否想起你,也取决于在真实购买场景下,能不能方便地买到一款合适产品。 对饮品来说,品牌、口味、容量都会是影响购买的因素。在成本和收益可控的前提下,增加不同规格的SKU,本质上是在增加进入不同场景的机会,给消费者一个刚刚好的选择。 容量越贴合场景,品牌就越容易不动声色地嵌入消费者的日常。 “喝大水”时代,饮品容量像是不同场景的注脚:赶路时要轻便,久坐时要充足,回到家则要方便囤货和分享。 这种纯过日子不烧心的生活方式背后,是一场关于饮水习惯、产品规格和消费场景的重新划分。当喝够水成为越来越多人认真执行的日常,围绕一天有限饮水量的生意,也只会变得更加细分。