


泡泡玛特Q3收益同比降幅超预期
泡泡玛特公布的最新业绩预告显示,公司2026年第三季度整体收益同比降幅超出此前市场预期,海外各区域全线大幅下滑。
27日,泡泡玛特发布公告,公司2026年第三季度整体收益(未经审核)较2025年第三季度同比下降45%-50%;其中中国收益同比下降25%-30%,亚太收益同比下降65%-70%,美洲收益同比下降70%-75%,欧洲及其他地区收益同比下降50%-55%。 中国线下渠道收益同比下降5%-10%,线上渠道收益同比下降45%-50%。
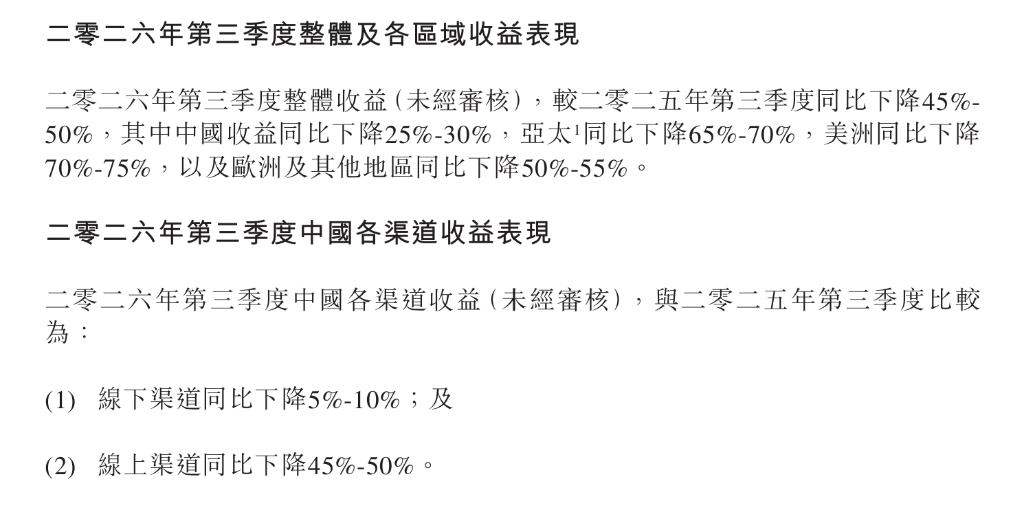
降幅超预期,市场此前已有警示 此次实际公布的业绩数据,较机构此前预测更为悲观。摩根大通在10月21日发布的研究报告中,预计泡泡玛特2026年第三季度收入同比下降约37%,而最终公告显示降幅达到45%至50%,超出该行预测近10个百分点。 摩根大通同时预计,泡泡玛特全年调整后净利润约为93.41亿元人民币,同比下降27%。若以三季度实际降幅推算,全年利润压力或进一步加剧。 线上渠道数据亦早已释放预警信号。据高盛发布的渠道跟踪报告,今年三季度泡泡玛特天猫、抖音合计销售额同比下降30%,其中9月单月下降44%。结合最终公告中中国线上渠道收益同比下降45%至50%的数据,市场的担忧已被印证。 泡泡玛特今年上半年的表现同样低于预期——实现营收171.73亿元,同比增长23.76%;归母净利润50.38亿元,同比增长10.14%,分别低于此前市场预估的199.8亿元营收及66.4亿元净利润。 海外增长逻辑受到根本性挑战 海外市场是本次业绩预告中受冲击最为严重的板块,美洲、亚太、欧洲及其他地区同比降幅均超过50%。在Labubu热潮退去后,海外业务既面临高基数压力,同时也未能证明消费者对其他IP及常规产品具有持续需求。 与此同时,泡泡玛特正加速推进旗舰大店扩张战略,在纽约时代广场、第五大道、SoHo等核心商圈布局双层旗舰店,巴黎亦计划开设大型旗舰店。但在收入端急剧收缩的背景下,更高的固定租约成本、前期装修投入,将对利润率形成双重挤压。摩根大通指出,泡泡玛特海外运营利润率已同比下降14个百分点至30%。 段永平逆势坚守,亏损持续扩大 在公司业绩持续低于预期的背景下,段永平的大规模持仓受到市场密切关注。按市场普遍测算,其整体持仓成本中枢约为150港元/股,截至27日收盘,泡泡玛特报132港元/股。
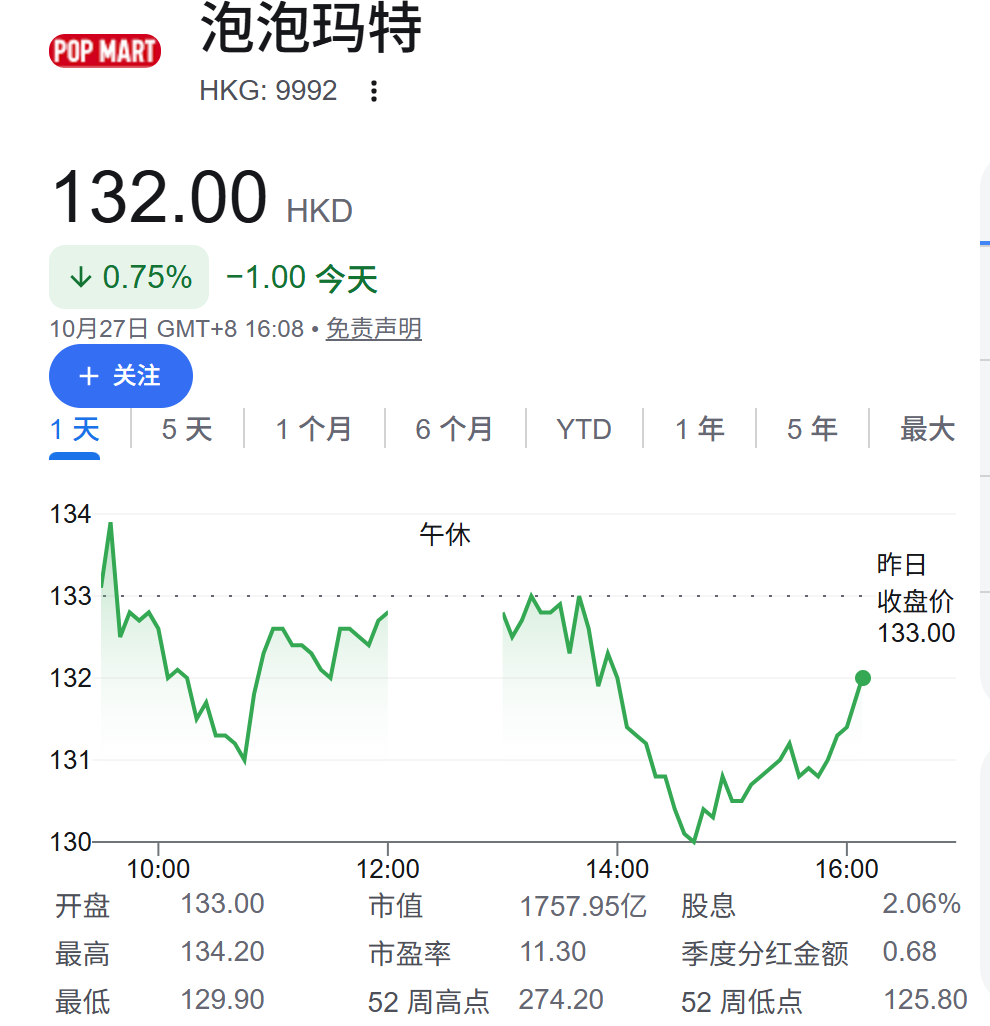
值得关注的是,段永平对泡泡玛特的态度此前曾发生大幅转变。2025年8月,其明确表示"看不懂这门生意、不会碰",并担忧潮玩需求不可持续;直至2025年财报披露公司营收同比暴增184.7%、经调整净利润同比上涨284.5%后,才于2026年3月转变立场,随即通过卖出看跌期权、置换中国神华持仓等方式大举建仓,并在此后多次增持,最终成为仅次于创始人王宁的第二大股东。 面对最新公布的业绩预告,段永平近期仍在雪球上表示"还会再买一些",持股上限不超过公司10%,并称"对错过几年就知道了"。然而,三季度收益同比下降45%至50%的实际数据,将对其持仓逻辑构成直接考验。