


要不要留着手里最老的信用卡?
在 r/PersonalFinanceCanada 版,一位用户 u/slowlysupersonic 发了一个纠结已久的问题: 我最老的信用卡是一张 Capital One 卡,2020 年办的,到现在 6 年。年费大约 $100,没有积分也没什么实质福利,现在根本不用它。但我一直在交年费,就为了保住那段信用历史……取消掉的话,对我的信用分到底影响有多大? 帖子一出,73 条评论几乎清一色:取消吧,不值得。
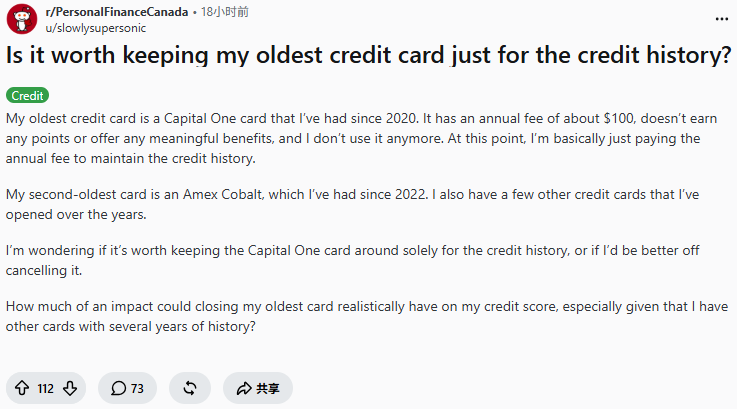
先说结论:FICO 8 不会因为关卡而扣分。 这是整个讨论帖里被重复最多次的核心知识点,说得最清楚的是 u/AnteaterNo4334: "加拿大和美国的银行都使用 FICO 8 评分模型,这个模型不会区分账户是开放还是关闭——关闭的账户会继续计算账龄。" 也就是说,你今天关掉那张 2020 年的 Capital One 卡,它对应的 6 年历史不会立刻消失。在加拿大,Equifax 会保留这条正面记录长达 10 年,Transunion 则保留长达 20 年。 有人问:那为什么网上到处都说"一定要保留最老的卡"? u/Dependent_Degree4422 给了一个清醒的解释:"网上大量说法都是针对美国市场的,很多人只是在重复'大家都这么说'——但这套说法在加拿大并不完全成立。对信用分真正重要的是还款历史和整体使用行为。"
那关卡后分数会不会有短期波动? 会有一点,但原因不是"账龄缩短",而是信用利用率(utilization ratio)的变化。 关卡后,你的总可用信用额度减少了。如果其他卡的余额没变,利用率就会上升,可能带来小幅下跌。u/AnteaterNo4334 补充说:"任何分数下跌,都是因为可用额度减少导致利用率上升,和账龄变化没有关系。" 但如果你取消的这张卡本来额度就不高,而你其他卡额度较大、利用率也低,那几乎不会有任何影响。他自己的亲身经历: "我最近关掉了两张低额度的卡,其中一张就是我最老的卡,也是 Capital One。结果我的信用分反而涨了——因为其他卡的额度提升了。" u/crr243 也分享了类似经历:"我最近取消了一张用了 15 年的卡,是我最老的那张。分数连波动都没有。"u/Dependent_Degree4422 更是一次性取消了两张卡,一张 15 年、一张 10 年,同样毫无影响。
回到 u/slowlysupersonic 的问题:这张 Capital One 卡,年费 $100,用了 6 年,从不用,不积分,降级无门(已经确认过 Capital One 不接受转卡)。 u/waylonsmithersjr 的回应最直接:"你现在不取消,要等到交了 $500 还是 $1,000 才动手?" 从 FICO 8 规则来看: 关卡后账龄继续计算(Equifax 保留 10 年,Transunion 保留 20 年)对账龄的直接影响:无对利用率的影响:取决于这张卡的额度大小,大概率可以忽略需要近期申请房贷或大额贷款的话,建议等贷款审批通过后再取消 结论:这张卡完全可以取消,不用纠结。 迷思二:短期内多申几张卡,信用分会大跌? 帖主曾提到自己过去申请了多张信用卡,网友对此给出的建议是"按需申请,别乱签"。 u/Lost57London 从申请大额贷款的角度做了解释: "所有那些信用卡会影响你申请房贷的资格——银行会把每张卡的最高额度都当成你'已经能动用的负债',从你的收入里扣掉,来估算你能还多少款。就算你余额为零,那个额度也还在那里。" 所以并不是"卡越多越好"。办卡要有明确理由:积分回报高、有实际用途、费用可以覆盖。 不过 u/kermityfrog2 补充了一个时机建议,很实用:趁年轻、趁还在工作时申请高端信用卡,因为退休之后收入减少,通过审批的难度会大幅上升。 信用卡使用注意事项 在这次讨论里,网友还顺带给出了几条通用建议: 按时还款,这才是信用分最核心的因素 不要因为店员推销就随手申卡——没有明确需求的卡不办 关注信用利用率,保持其他卡的可用额度充足 年费卡要算清账——年费能不能被实际收益覆盖,覆盖不了就取消 申请高端卡趁早——退休后收入下降,通过审批的机会减少 如果你也有类似的闲置年费卡,取消流程很简单:直接拨打卡背面的客服电话,确认当前余额为零,告知取消即可。取消后建议登录 Equifax Canada 官网或 Transunion Canada 官网,过 30-60 天核查一次信用报告,确认账户状态已更新。