


药明康德前三季度收入455.4亿元
药明康德三季报超预期,公司同步上调全年业绩指引,化学业务与TIDES双轮驱动增长势头持续。
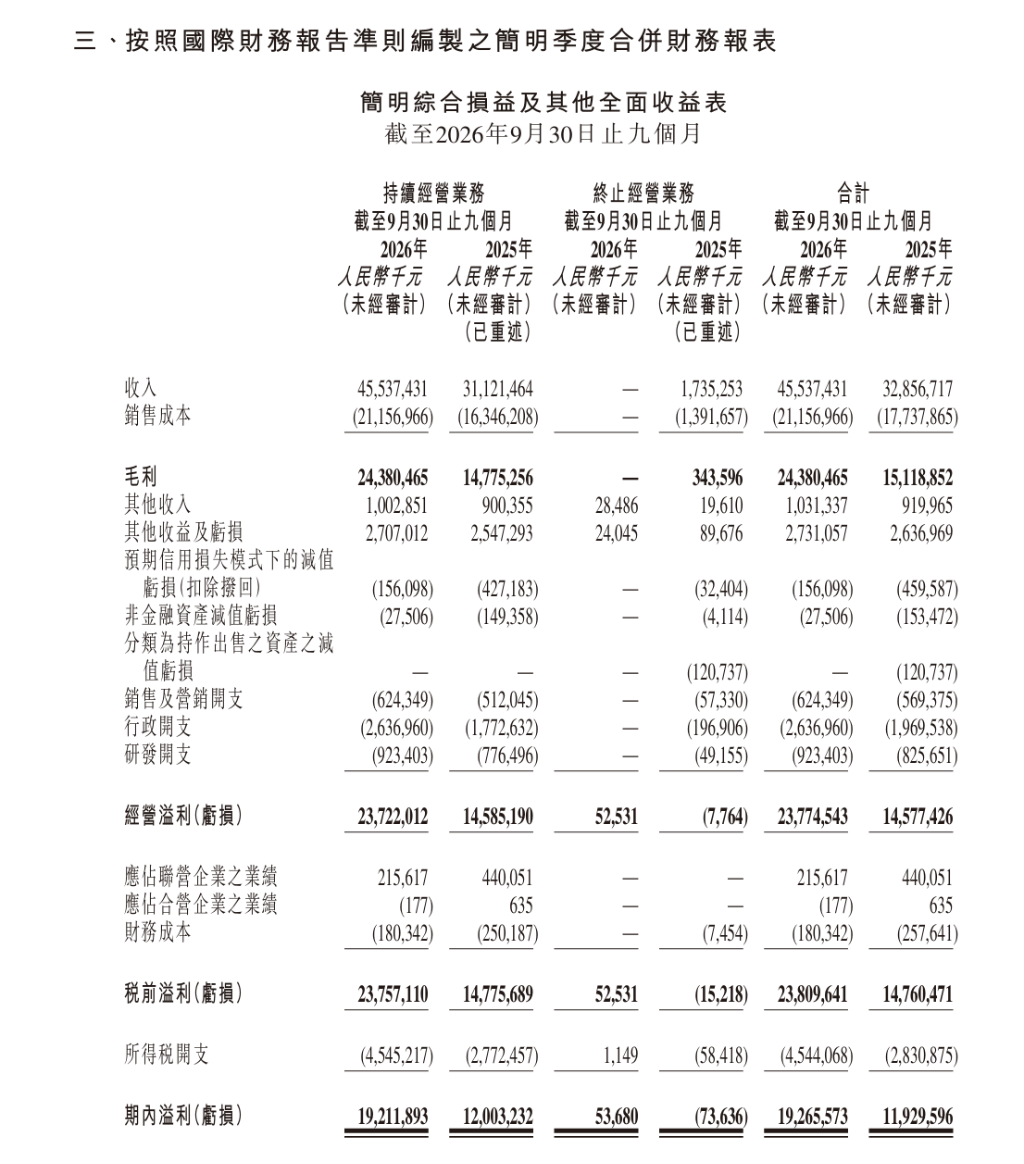
2026年前三季度,药明康德实现营业收入人民币455.4亿元,同比增长38.6%,其中持续经营业务收入同比增长46.3%。受益于多个客户产品的强劲表现及CRDMO模式红利释放,公司将全年整体收入指引由此前的585-605亿元上调至610-619亿元,持续经营业务收入同比增速预期由35%-39%上调至40%-42%。 前三季度,归属母公司持有人应占溢利达191.61亿元,较上年同期的118.02亿元大幅增长;经调整非国际财务报告准则归母净溢利为183.795亿元。在手订单方面,截至2026年9月末,持续经营业务在手订单达人民币767.4亿元,同比增长36.4%,为未来业绩持续兑现提供能见度。
化学业务领跑,小分子D&M与TIDES共同拉动 化学业务(WuXi Chemistry)是本期最主要的增长引擎,前三季度实现收入人民币393.6亿元,同比增长51.5%,占持续经营业务总收入的比重超过86%。 公司表示,业务增长主要得益于管线分子向后期的稳步推进,以及去年新增产能逐季释放。其中,小分子药物发现(R)业务过去12个月成功合成并交付超45万个新化合物,前三季度R到D转化分子达314个,持续为后端业务导流。 小分子工艺研发和生产(D&M)业务表现尤为突出,前三季度收入达人民币235.8亿元,同比增长65.6%。截至2026年9月末,小分子D&M管线总数扩张至3,863个,涵盖103个商业化项目及94个临床III期项目,前三季度商业化和临床III期项目合计新增23个。 新分子TIDES业务同样保持快速增长势头。前三季度TIDES收入达人民币115.2亿元,同比增长46.9%;服务客户数同比提升37%,服务分子数同比提升86%。公司预计全年TIDES业务收入将实现约47%的同比增长。此外,公司为满足日益增长的客户需求,已提前启动常州新基地建设。
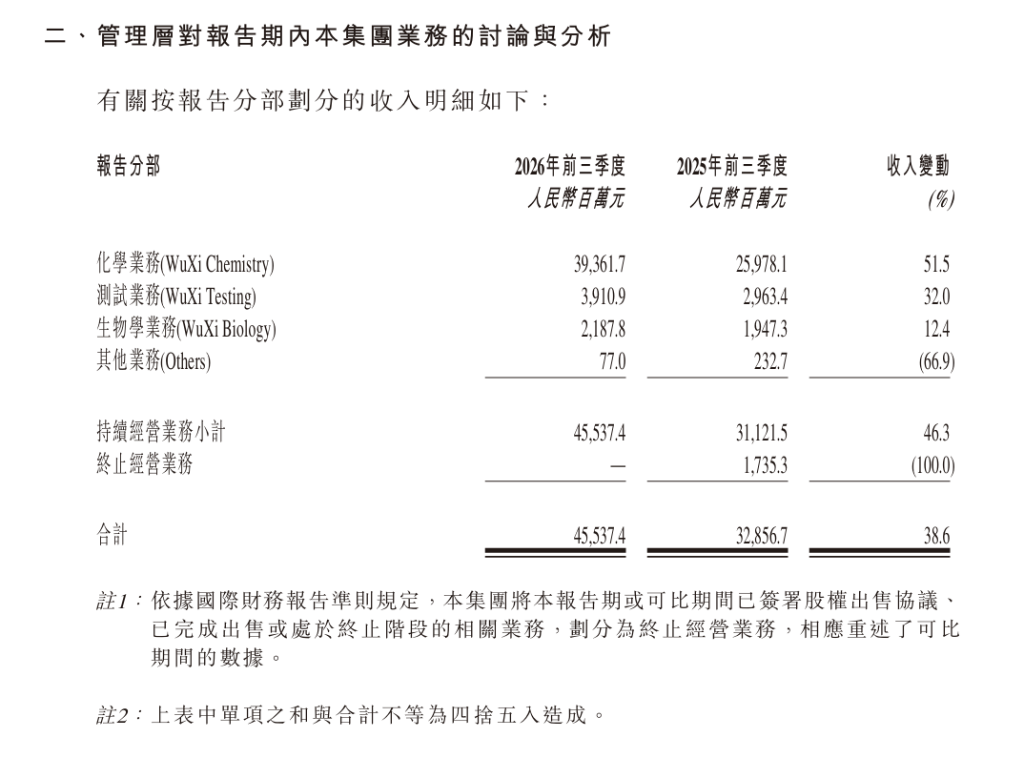
测试与生物学业务稳健,毛利率显著扩张 测试业务(WuXi Testing)前三季度实现收入人民币39.1亿元,同比增长32.0%。其中,药物安全性评价业务收入同比增长40.6%,持续保持亚太地区行业领先地位。新分子种类业务收入占比超35%,涵盖核酸类、偶联类、多特异性抗体类及多肽类等领域。 生物学业务(WuXi Biology)前三季度实现收入人民币21.9亿元,同比增长12.4%,增速相对温和,主要受益于药物发现体内外业务联动及热点领域一体化服务能力。生物学业务持续为CRDMO模式引流,据公司披露,该板块带来的新客户超公司新客户总量的20%。 盈利能力方面,前三季度经调整非国际财务报告准则毛利率达54.8%,较上年同期的47.0%提升逾7个百分点,其中化学业务毛利率达57.1%,测试业务毛利率大幅改善至40.8%。在恒定汇率口径下,经调整毛利率为56.5%,显示汇率波动对利润率形成一定拖累。 上调资本开支与自由现金流指引,财务状况保持稳健 随着业务规模持续扩张,公司同步调整资本配置计划。2026年全年资本开支指引由此前的75-85亿元调整至80-85亿元,以支持常州等新基地的产能建设。与此同时,受益于业务增长与运营效率提升,全年经调整自由现金流指引由135-145亿元上调至145-155亿元。 前三季度经营活动所得现金净额为人民币166.09亿元,经调整自由现金流量达121.99亿元,较上年同期的73.07亿元大幅增加。 资产负债表方面,截至2026年9月30日,公司资产总额达人民币1,251.55亿元,银行结余及现金为295.26亿元;负债总额为277.02亿元,整体财务结构稳健。前三季度,公司还通过发行可转换债券净筹集资金约69.44亿元,并累计派付股息62.33亿元,同时合计回购A股及H股约31.61亿元。 公司表示,有信心在2026年全年保持稳定且具韧性的经调整非国际财务报告准则归母净利率水平,并将继续通过精细化运营管理,应对新建产能爬坡及汇率波动等挑战。