


中国“灌水”机器人,自家人也看不过去
从2021年登上央视春晚后,机器人成为中国科技强国梦的招牌之一,但指标的宇树科技今年8月中挂牌后暴涨又崩跌,摔碎一堆小粉红“玻璃心”。就连自家人也看不过去,包括《虎嗅》、《澎湃新闻》都质疑这种靠著国企采购、灌水营收模式,将重蹈产能过剩覆辙;摩根大通前阵子发布最新报告,直指“政府类项目收入占比过高”,未来将难逃以价换量、挤压利润的生产通缩宿命。
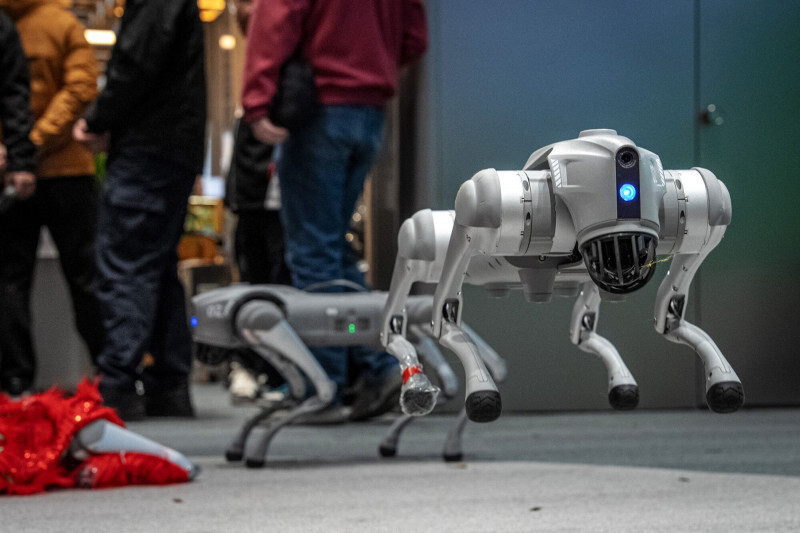
中国科技媒体《虎嗅》最早提出质疑。报道指出,地方国资与机器人公司通常以9比1或8比2出资成立数据收集中心,随后该中心拿着国资的钱向机器人公司采购设备,借此灌水营收。 《澎湃新闻》也曾翻查30个购买人形机器人招标项目,总得标金额74%是由国有企业买单,最大买家往往是政府自己;《人民邮电报》也曾发文直指,这些遍地开花的训练中心缺乏统一判断标准,导致数据收集质量难以控制与整合,沦为低质量的重复建设。 摩根大通(小摩)9月底发布一份长达30页、题为《人形机器人:重新评估行业定位》最新产业报告,提出4大看空理由。小摩认为目前的股价已严重透支未来的预期;以“宇树科技”为例,报告虽首度纳入追踪,但直接给予“减持”评等,目标价较近来股价还有约3成下跌空间。 另针对已在港股上市的“优必选(UBTECH)”,报告将评等从“增持”降级为“中性”,理由是必须严格检视这些整机厂的营收中,到底有多少比例是来自“政府类项目”,这种依赖政府关联交易的非市场化需求,无法支撑长期商业模式。 第三是看空纯整机平台的宇树、优必选,因在缺乏强大AI生态系整合能力与经常性收入下,整机厂要撑起整条产业链的难度极高;第四是小摩虽仍看好人形机器人的长期出货,但也点出目前中国整机厂的产品迭代虽快,但要跨越到“大规模商业化采用”阶段,其复杂度远超市场预期,如果没有真正的大脑(AI基础模型)与算力支撑,硬体造得再多也无法形成有效的生产力。