


中国校园贷鼻祖补税7.9亿
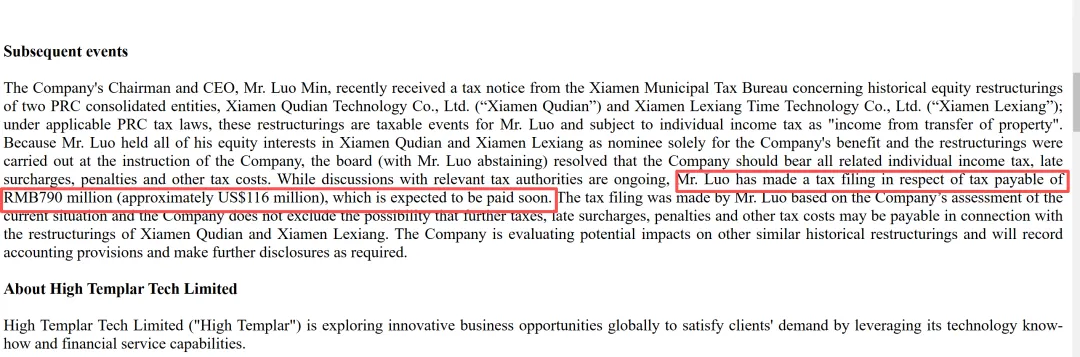
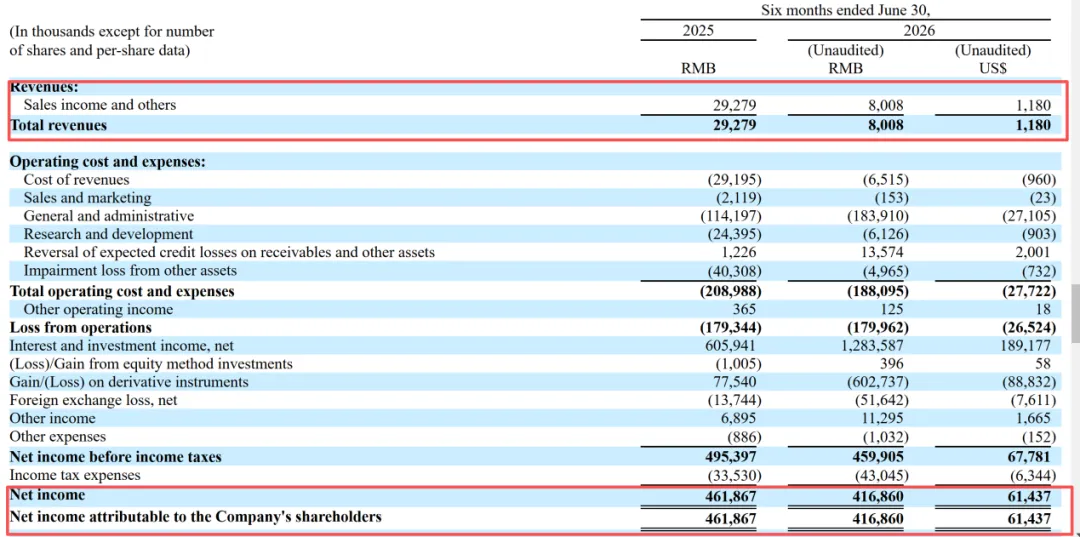
这两天财经圈炸了。 趣店(现在叫 High Templar Tech,NYSE: HTT)在10月14号的半年报里自曝:董事长罗敏收到厦门税务局的通知,涉及两家境内实体的历史股权重组,按“财产转让所得”要交个税,罗敏已经申报了,金额是 7.9亿。 紧接着,更狠的信号来了:财政部和税务总局7月24号刚发的《关于离岸信托个人所得税有关事项的公告》(2026年第21号),第一次把“把财产装进离岸信托”明确纳入“财产转让所得”征税,税率20%,还要穿透代持和空壳架构。 一句话翻译:以前靠“代持加离岸”做的税务保护壳,正在被一层层扒掉。 趣店这公司你大概不陌生。从校园贷起家,后来预制菜、出海配送都试过,如今基本清盘、改名专注投资。正是这种“一路重组、早年代持”的历史,才让今天的税务追溯找上了门。 前两天,一个做外贸、早年在新加坡设了家族信托的老客户,半夜丢给我一句话: “我当年也是听人建议做的代持和离岸,现在这风向,会不会哪天也收到类似的通知。” 类似的担心,我们团队这周接了不少。有早年做股权代持的,有设了离岸信托的,也有单纯把钱放在境外账户、从没认真申报过的。
先把话说前头:这事儿跟你“有没有钱”关系不大,跟你“钱是怎么放的、有没有底稿”关系很大。下面拆。
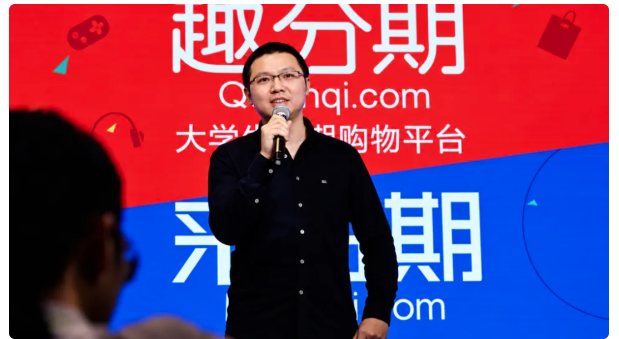
校园贷款鼻祖、趣店创始人罗敏 先泼盆冷水,两个误区今天必须掰清楚 误区一:罗敏的7.9亿,是公司罚老板?错。是“代持”被穿透了。 趣店自己在公告里写得很直白:罗敏在那两家实体里持有的股权,“均系为公司利益而代持”。注意,恰恰是这种代持安排,撞上了现在监管最想穿透的东西。
按中国税法,股权重组构成的是罗敏个人的应税事件,该交个税的是他本人;至于公司后来决议“替老板买单”,那是公司层面的事,税的根子在人身上。后面宜人智科同周也有高管因关联调查被采取刑事强制措施,这波不是个例,是趋势。 所以第一个幻觉得醒:“代持等于防火墙”这个老观念,在穿透式监管下面,已经不灵了。 误区二:离岸信托还能“免税隔离”?别被旧认知带节奏。 7月24号那纸21号公告,把“装财产进离岸信托”直接划进“财产转让所得”,20%税率,还配了多层反避税条款,代持安排、空壳架构全面穿透。这等于把跨境信托这块过去监管空白的地方,一次性补上了。 一拨是“架构派” 把资产塞进离岸空壳、用代持以为能隔离,赌监管看不见。这类安排,正是新规专打的对象。 另一拨是“合规派” 真实申报、官方可查、税务底稿齐全,每一步都经得起穿透。不赌,不碰灰的。
落到实操:高净值家庭跨境资产的税务合规,三条线 ① 境内历史股权重组 / 代持梳理 风险点:代持被穿透,按财产转让所得交个税。罗敏这7.9亿就是活例子。 建议:别等通知上门。趁监管沟通窗口期,主动梳理历史架构、把底稿补齐,比被动补税加滞纳金加罚款划算太多。 ② 离岸信托 / 离岸架构 风险点:2026年21号公告下,装进信托环节就要按20%缴,反避税条款专打空壳和代持。 建议:重新审视手里的离岸架构,别再把信托当“避税港”。该申报的申报,该重做的重做。 ③ 家族办公室 / 全球资产配置正规通道 风险点:资金出境路径、税务居民身份认定,是强监管重点。 建议:走可核实、有申报、有官方背书的合规通道。以身份规划做入口、家族办公室做中枢、全球资产配置做底盘,每一步留痕,才是真安全。 把几件事放一块,结论就三句话 1. 穿透式监管不是喊口号。早年靠代持、离岸空壳留下的税务问题,正在集中浮出水面。 2. 选对合规路径和机构,比选“哪个架构更隐蔽”重要。同一个家底,合规是资产,擦边是雷。 3. 跨境资产税务透明化、强监管,是大趋势,不是一阵风。 说到底,真正的安全感从来不是“找最隐蔽的壳”,而是“走最干净的路”。在高净值家庭的身份和资产这件事上,少一点赌徒心态,多一点底稿思维,比什么都强。