


非美经济会比预期还差吗?
“非美改善”的叙事波折 2025年市场热烈演绎的“非美改善、美元走弱”叙事,在2026年迎来波折。回顾去年,美元指数DXY从2025年初的109.2回落至2025年9月16日的96.7,累计下跌11.5%,欧元兑美元同期从1.03升至1.19。资产价格层面,截至2025年9月16日,美元计价的STOXX 600累计上涨24.7%,日经225上涨21.1%,同期标普500仅上涨12.6%,直到2025年年末,欧日市场全年收益显著跑赢美国。
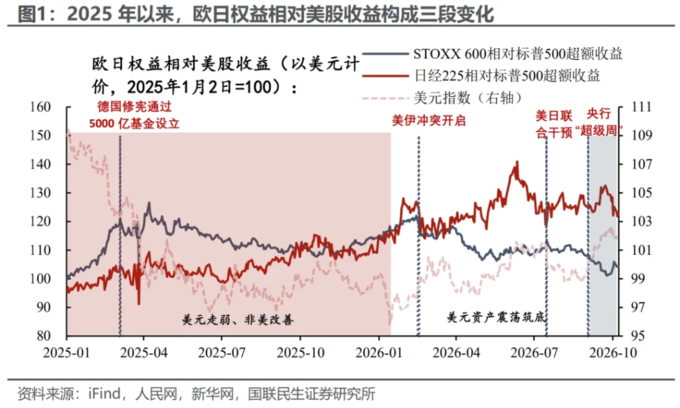
进入2026年,“非美改善”的叙事却在3月的中东冲突中迎来波折,美伊冲突开启能源通胀冲击,非美资产的超额收益随之剧烈分化。美元计价下欧股相对标普的超额收益从高点回落至归零边缘,日股超额收益却逆势拉升。
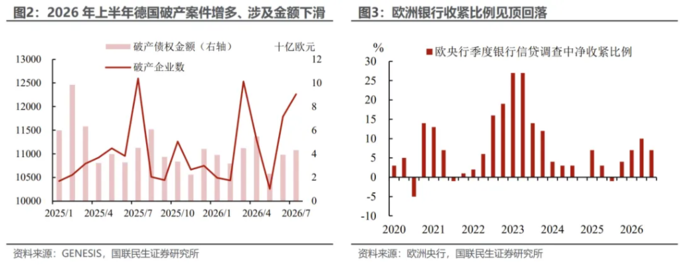
站在今天的位置重新审视美国经济与非美发达经济的相对关系,我们认为,非美经济本身没有比预期差,出清已经收尾且景气重回扩张;真正变差的是定价环境,财政从对冲手段变成最重要的定价因素,美元的四层预期差则决定了非美资产短期难有趋势性机会。 1 欧日出清:非美发达经济实际向好 欧日当前的出清均已出现尾声信号。德国2026年一至七月,企业破产案达7.9万件、高于上年同期的7.7万件,而案件的债权总额却下降25.7%,退出者以小微弱势企业为主,存量大型企业的出清可能进入尾声。信贷端的挤压也进入收尾阶段,欧央行二季度银行信贷调查中净收紧比例降至7%,企业贷款需求开始回升。
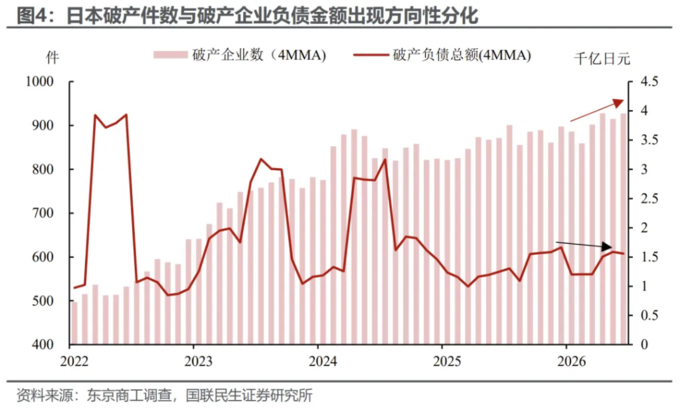
日本的出清在深度和广度上领先欧洲。东京商工调查口径下,2026年一至九月企业破产案8035件、同比增5.3%,6月与7月分别达1021件与1028件、为2022年以来首次连续两月破千件。破产件数达到阶段高位的同时,结构上退出者以小微企业为主,九月破产案中,从业员不足10人的企业占91.5%,负债不足1亿日元的占77%,大中型企业生存情况实际已经得到边际改善。
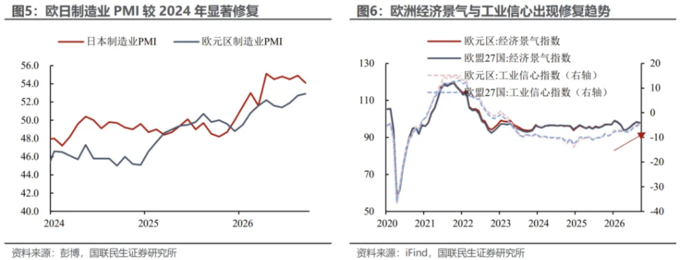
出清收尾之后,PMI先于宏观总量确认欧日制造业重回扩张区间。欧元区9月制造业PMI终值52.9、创52个月新高,日本制造业PMI连续九个月处于扩张区间、9月录得54.1。欧盟与欧元区经济景气指标、工业信心指数同步修复,软数据与硬数据方向开始一致。
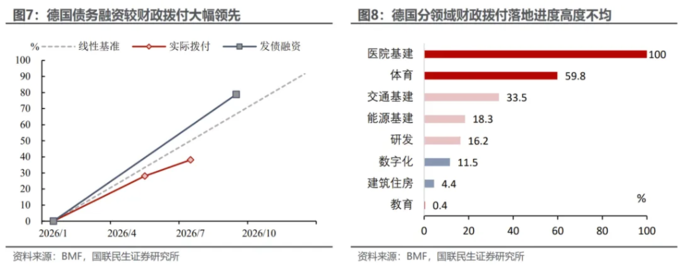
2 欧日财政:最重要的定价风险来源 2.1 欧洲财政:计划执行端成为主要约束 作为欧洲经济增长的引擎,德国财政转向的制度基础已经落成。2025年3月《基本法》修正案改革债务刹车,设立为期12年的5000亿欧元基建特别基金,国防支出超过GDP 1%的部分豁免债务刹车。 但财政计划与执行出现明显裂口,德国联邦财政部2026年1至8月特别基金(SVIK)发债融资313亿欧元、占全年计划53%,拨付端全年计划397亿欧元、截至6月30日实际拨付151亿欧元,执行率38.1%,落后线性进度约12个百分点。分领域看,医院60亿欧元全额拨付,占计划55%的交通基础设施执行率仅33.5%,教育托育仅0.4%。财政扩张停留在账面计划和融资阶段,实体经济尚未得到有效的流动性输入。
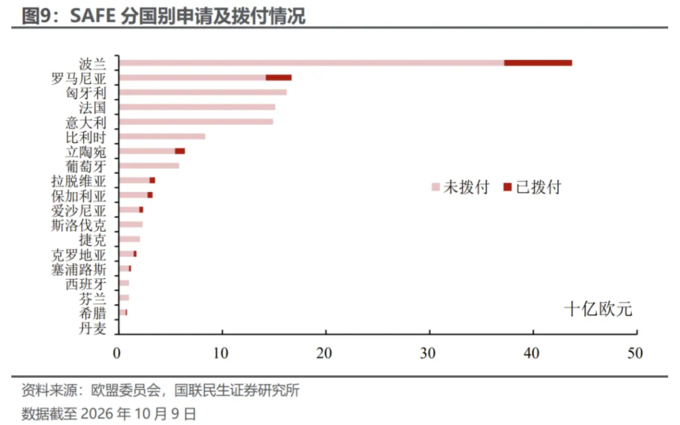
欧盟层面是德国现状的放大版,在两大财政计划SAFE和RRF层面均有所体现。欧洲安全机制(Security Action for Europe, SAFE)是欧盟2025年设立的共同借款工具,以欧盟预算为担保发行债券,向成员国提供最长45年的低成本贷款专项采购防务装备,总额度1500亿欧元。截至2026年10月,SAFE额度已全额分配完毕,其中波兰一国分得437亿欧元、占近三成。 当前该机制的矛盾在于协议签署与实际拨付之间落差较大,已签署的18国贷款协议覆盖超1300亿欧元,实际拨付仅约120亿欧元。波兰的执行更慢,截至8月实际支出只占拨付到账资金的0.57%,反对欧洲一体化的疑欧派总统否决实施法案后,政府被迫改用国家开发银行绕道推进。 拨付较慢的成因有三层。首先,SAFE是贷款而非赠款,小国举债天然谨慎;其次,采购合同要求65%的欧洲本地成分,合规谈判耗时;最后,涉及重型武器产线建设周期较长,资金到账与装备交付之间存在刚性时滞。
另一项财政支持项目RRF同样存在拨付瓶颈。复苏与韧性基金(Recovery and Resilience Facility, RRF)是欧盟8000亿欧元“下一代欧盟计划”的核心工具,2026年以79%的整体拨付率收官,但国家之间的实际拨付情况差异较大。
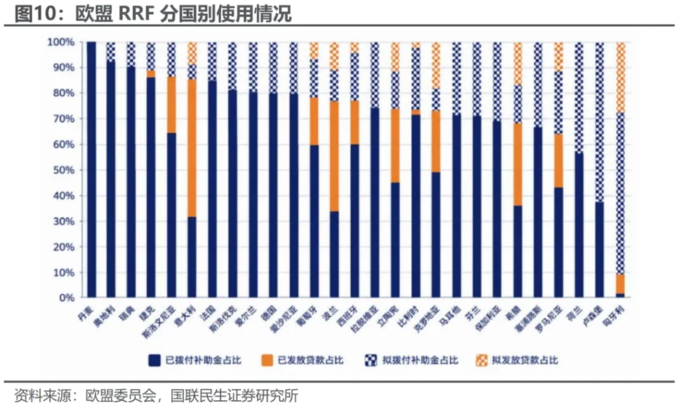
举债意愿低下是欧盟共同财政的结构性规律,SAFE同为贷款工具,最终大概率复制RRF贷款科目的“慢车道”吸收节奏。而财政计划时间上的错位由此形成,RRF资金2026年到期,2027年大概率成为财政刺激资金的空档年,而这一年恰好是各国国防开支加码与SAFE交付本应爬坡的时点,欧盟层面的财政脉冲存在断档风险。 2.2 法国:欧元区最大的潜在危机点 法国方面,法债与财政构成恶性螺旋。截至2026年一季度末,法国公共债务达GDP的117.6%,在欧元区仅低于希腊和意大利,且杠杆率自公共卫生以后未有效下降。财政部测算债务比率2026年末达119.3%、2027年末达121.7%,中央政府利息支出预计从2026年626亿欧元升至2027年729亿欧元,超过同期预算中的国防开支。
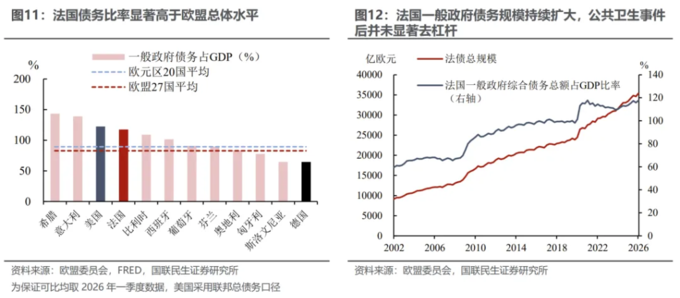
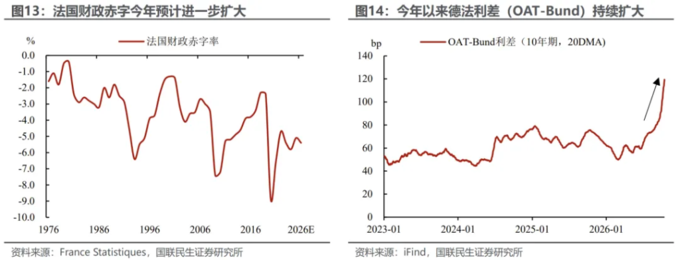
预算表决路径成为财政再纪律化的最大阻碍。法国2026年赤字已从2月预算的5.0%上修至5.4%,勒科尔尼政府10月1日提交2027年预算案,含540亿欧元财政努力(其中430亿为新增措施),目标2027年赤字降至5.0%、2029年回到3%门槛。 国民议会已于10月13日开始审议,在70天审议期内以正常表决方式通过的难度,对于当前少数派政府而言较高。法财长莱斯屈尔10月6日声称必要时动用宪法49.3条强推,代价是反对党可发起不信任动议。市场已经提前定价,OAT-Bund利差从9月初的88bp走阔至10月20日的144bp。
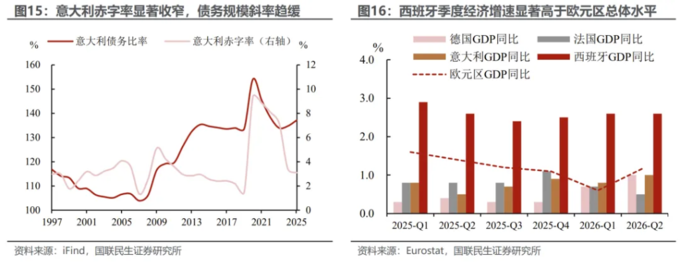
相比法国,南欧则以整固换空间走出相反路径,意大利计划2026年赤字回到3%以内、西班牙增长领跑欧元区,欧元区的财政风险由此高度集中于法国。对俄前线国家意愿与能力错配,国防开支占比包揽北约前四,但体量较小、对欧元资产的总量冲击相对边际。
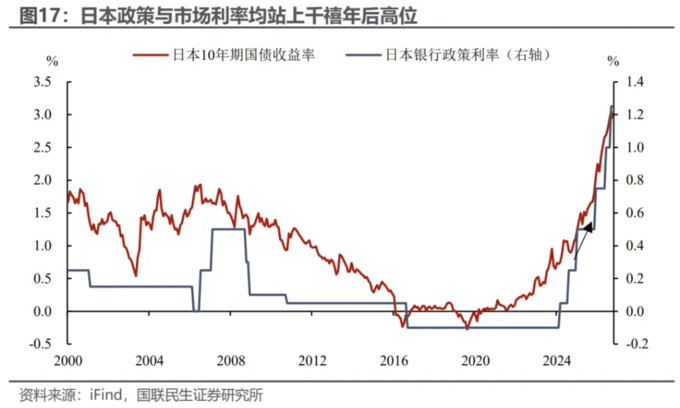
2.3 日本:高市的野心和财政可信度质疑 高市内阁的财政架构自上而下共四层,全部指向扩张。第一层初始预算122.3万亿日元,同比增加6%,国债费31.3万亿日元与防卫费约9万亿日元双创新高;第二层补充预算3.11万亿日元用于能源补贴,因税收超预期不增净发债,是较为体现纪律的一层;第三层食品消费税2027年4月起由8%降至1%,预计两年减收约10万亿日元,替代财源至今未定,是财政可信度被定价的直接触发点;第四层骨太方针17领域62项,总金额370万亿日元,政府与民间分摊比例未公布。 利率端的约束已经显化。日银于9月18日加息25个基点至1.25%,为1995年以来最高。二级市场要求更高的风险补偿,9月1日10年期日债收益率自1996年9月以来首次站上3%,30年期升破4.18%创历史新高。
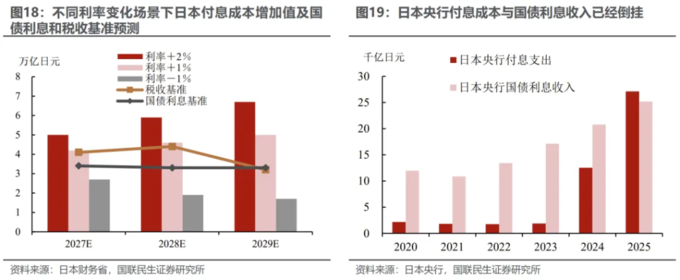
财政扩张和货币收紧之间的矛盾分别在财政与货币两本账本上体现。2025年度日银决算付息倒挂;财务省测算国债费FY2029将升至41.3万亿日元、超过社保费成为最大支出科目,未来三年税收基准预计累计增加11.7万亿日元,而即便利率维持现状,利息支出也将累计增加约10万亿日元,税收增量的绝大部分在落地之前就被付息“预留”。
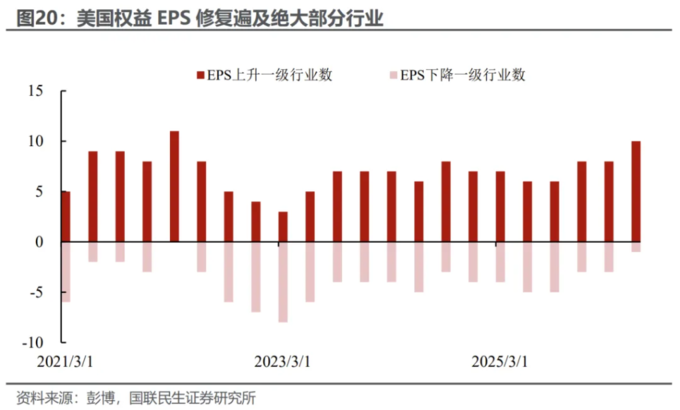
财政对货币政策的影响在日银议息票型中留下痕迹,9月加息决议7比2通过,两张反对票均来自高市内阁任命的再通胀派委员。 3 美元阵眼下的欧日权益机会和观察锚点 3.1 非美交易现状的四层预期差 近期美元的强势由四层预期差引起。 第一层预期差是市场抢跑“美债利率见顶”。一旦名义与实际利率确认顶部,全球无风险利率锚将迁移,避险资金可能从法债、意债等脆弱债权回流美债。过去几年央行购金与去美元化压制了美债需求、托高了黄金估值,而哈萨克斯坦“减黄金、增美元资产”的边际变化若扩散,意味着储备资产的定价权可能从黄金向美元和短端美债回摆。利率见顶下美债吸引力回升、避险资金回流、储备资产再配置三股力量是美元继续走强的底层支撑。 第二层预期差是美国经济由K型分化向C型收敛。AI经济的拉动开始外溢至传统行业,此前滞后的下臂部门获得修复,美国增长结构由分化走向收敛。非美方面则反向走弱,欧洲财政刺激的拨付存在时滞,日本财政扩张与货币紧缩相互矛盾,美国与非美的基本面差距因此进一步拉大,间接构成对美元的拉动。
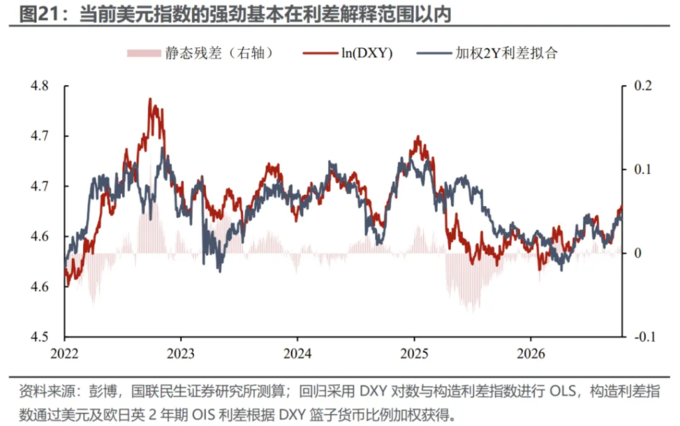
第三层预期差是当前强美元实为补涨而非超调。我们的利差平价模型显示,DXY相对美德、美日、美英三腿加权2年期利差的滚动回归残差,已从2025年6月的负6.9%修复至当前的正1.3%(z值约1.9),位于利差可解释区间的上沿,美元回到了利差对应的合理位置而非超额溢价。
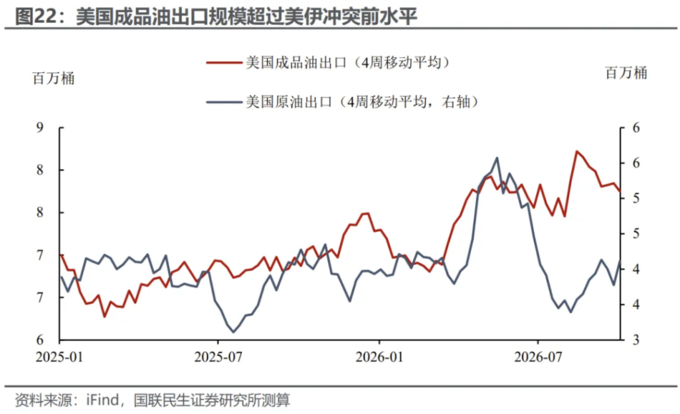
第四层预期差是能源贸易条件的非对称定价。美国是净能源出口国,能源通胀反而改善美国的贸易条件,同时恶化欧日两大能源进口经济体的贸易条件。高油价本身能够构成美元的基本面利多,强美元的持续性因此比纯利差逻辑所暗示的更久。对欧日而言,这一层预期差也部分解释了为何在能源冲击与货币紧缩叠加之下,汇率承压的幅度超过了利差所能解释的部分。
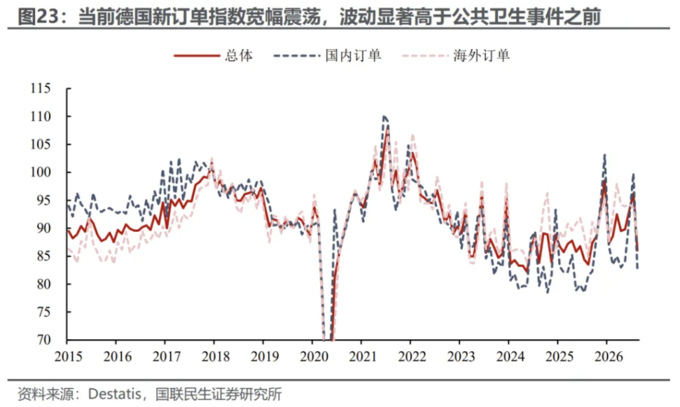
四层预期差之下,我们认为年内EUR/USD低位震荡而USD/JPY高位波动的格局暂时难以改变。其中日元面临的政策博弈意味最浓,美日利差扩大构成直接汇率压制,但日银加息路径与美元兑日元164汇率附近的美日联合干预的显著成果构成对空头的限制,双向波动的可能性大于单边趋势。 中期看,我们认为美元转向需要三个可验证的条件同时齐备。一是霍尔木兹复航、油价趋势性回落,二是美联储暂停加息并转向,三是欧盟尤其德国财政放量兑现到企业盈利。三者齐备之下,欧元修复而日元随加息落地走强,非美交易才有可能顺势开启。 3.2 2027年非美配置机会展望 站在2026年四季度看2027年,我们认为欧日财政扩张的故事将从预期交易转入交付验证期。今年的市场定价主要围绕政策意图展开,高市早苗的财政承诺、德国特别基金的设立、SAFE额度的获批都在2026年完成了第一轮定价;明年的核心问题将变为财政资源能否转化为实物工作量,以及货币条件与财政脉冲的对冲结果。 基准情景:欧日财政计划温和交付,且财政刺激弹性得当。 日本方面,补充预算与发债计划能够部分打折落地,而日银在当前1.25%的基础上再加息一至两次,财政扩张与货币紧缩或能大体对冲,日元将在164附近的美日联合干预底线之上宽幅震荡。 法国方面,基准情景下预算案能够借助宪法49.3条通过,赤字率守住、不再高斜率扩张。法德利差维持高位但不失控,法国财政对欧元资产的总体影响将被缓慢释放,不再构成新的一轮欧债危机。 德国与欧盟方面,特别基金进入第二年拨付,实际支出进度可能仍是短板。这一情景下,欧元区制造业景气守住扩张区间但修复斜率相对平缓,企业贷款需求延续回升,非美发达市场可能迎来一轮盈利修复带来的超额收益,而欧元也将自当前低位温和修复。 乐观情景:德国交付加速,法国顺利整固,日本财政纪律归位。 若SVIK拨付明显提速、德国工厂订单止跌回升,欧元区制造业的修复将从订单端传导到生产端,欧洲的增长叙事从出清切换到复苏。法国若在不触发政府垮台的情况下完成预算审议、穆迪复核维持评级,法德利差收窄将带动欧元趋势性走强。日本若出现财政交付快于加息的组合,日债波动可控而企业盈利受益于再通胀与国防订单,日股重估延续。这一情景下,欧元修复幅度和非美发达市场的相对收益或将超出基准假设。
悲观情景:法国财政进一步恶化或日债失控产生极端外溢。 法国预算案若在70天审议期内再度遭到阻拦,或49.3条强推引发政府垮台与重新选举,法德利差可能突破今年高点并向欧元传导,10月初欧元走弱的格局将重演且幅度加深。 日本方面,若日银加息快于财政落地,国债费快速累积的进程将加剧市场对日本债务可持续性的质疑;若美联储的年内再加息延续为2027年的持续紧缩,DXY走强将压制所有非美资产。这一情景下,今年非美发达市场的涨幅将明显回吐。 日本明年的加息路径还多一层制度约束。今年2月,高市政府提名浅田统一郎、佐藤绫野两位再通胀学派学者接任3月与6月任期届满的审议委员,其中浅田在6月会议上对加息投了反对票,9月加息至1.25%的表决中,两位均反对加息。明年7月23日,委员会中立场最鹰派的田村直树与高田创任期同时届满,高市将再获两个提名席位。