


泡泡玛特的潮玩神话还能撑多久?
泡泡玛特三季度数据出来,可能股价就只剩段永平在撑着了。 国内线上销售同比下滑30%,9月单月跌44%。海外APP月活从去年9月的258万跌到103.6万,美国地区从170万跌到30万,几乎没有反弹。
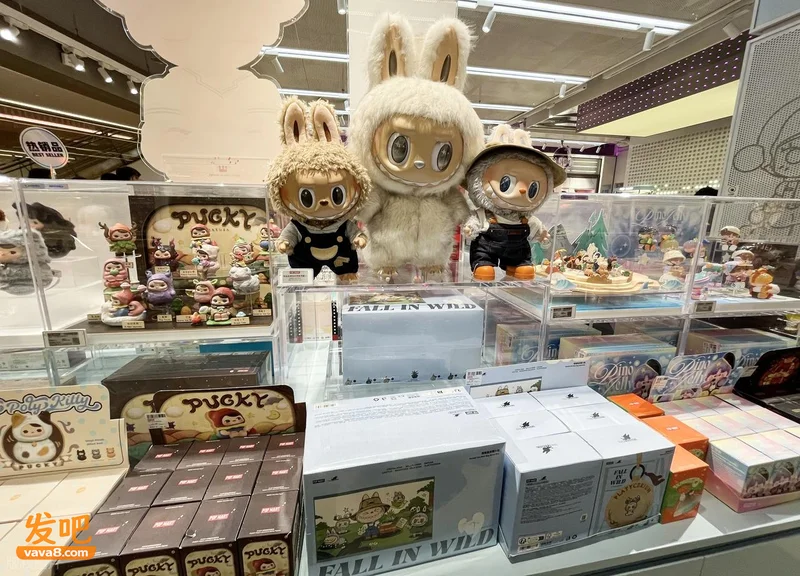
半年报股价已经腰斩过一次,市场还在争论这是短期波动还是趋势拐点。三季度数据一出来,答案更清晰了。 LABUBU退潮,最锋利的刀钝了 直接压垮数据的是LABUBU热度退潮。2025年,LABUBU一个IP贡献141.6亿元收入,占全年营收38.1%。TikTok话题播放量超百亿。股价从2024年底几十港元一路冲到337港元,市值翻了好几倍。 潮水退得比涨得还快。2026年上半年,THE MONSTERS系列收入44.54亿元,同比下滑7.5%,是LABUBU成为超级IP以来首次负增长。去年下半年还卖了93.5亿元,今年上半年直接腰斩还多。
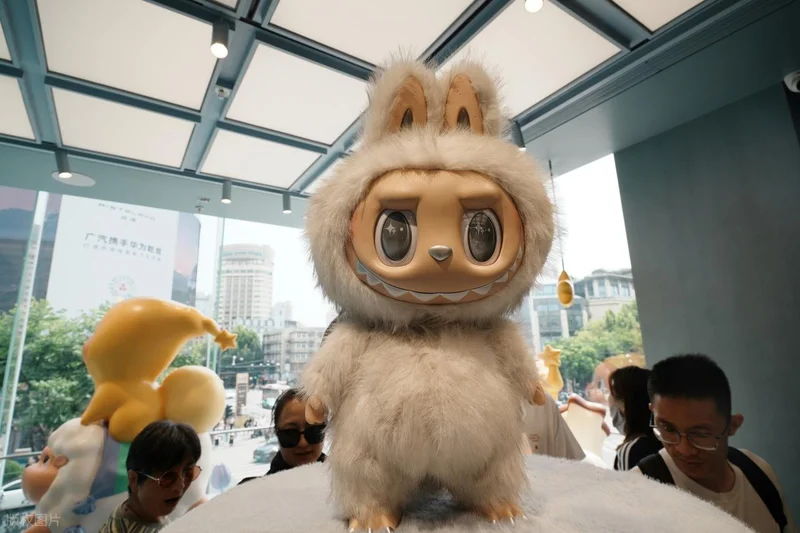
二级市场信号更灵敏。今年6月LABUBU"复古理发店"系列发售,多款常规款半小时内跌破159元发售价,最低成交价只有77元。以前LABUBU新品秒空是铁律,现在首日销售率只有以往的30%到50%,部分产品较峰值跌超80%。 当一款被寄予厚望的IP开始丧失定价权与稀缺性,动摇的是整个估值逻辑。30倍以上市盈率,支撑的不只是卖玩具的利润,还有"IP能持续造星"的增长叙事。 海外熄火,增长引擎失速 比LABUBU退潮更令市场焦虑的,是海外故事的松动。2025年是泡泡玛特出海大年,美洲市场一年增长7倍多,海外收入占比冲到43.8%。资本市场给这家公司的定位,从"中国潮玩龙头"升级成"全球IP公司"。
2026年上半年,海外收入49.7亿元,同比下滑超11%。美洲市场门店净增22家,营收却跌了16.5%。线上渠道全线溃败,美洲、亚太、欧洲线上收入分别下降45.6%、39.8%、59%。 三季度数据显示下滑还在加速。美国信用卡销售二季度跌53%,三季度扩大到58%。海外APP月活几乎腰斩,用户池快速萎缩。 这背后的逻辑很残酷。LABUBU在美国走红更像一次时尚事件,而非粉丝经济。没有门店密度、没有抽盒社群、没有本地二手生态接得住,热度退了就没有留存载体。中国有676家门店和2827台机器人商店托着,衰减曲线平缓得多,海外基本是裸奔。
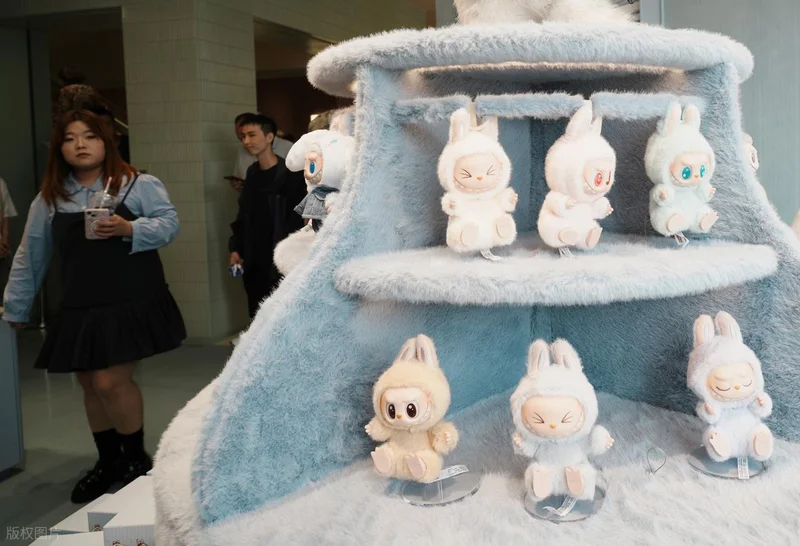
管理层说这是"外部流量红利消退"。这话没错,但回避了一个根本问题。如果海外增长靠的只是TikTok上一波流量红利,那全球化到底是品牌输出,还是运气加持。 IP是好生意,也是周期生意 泡泡玛特面临的真正考验,不在某个季度数据,在IP的生命周期规律。 潮玩这个行业,本质是周期行业。一个IP从爆红到退烧,快的一两年,慢的三五年。MOLLY曾经是绝对顶流,今年上半年收入同比下滑33.6%,从头部梯队掉到前十开外。DIMOO、SKULLPANDA这些曾经的爆款,增速也在明显放缓。 无内容IP模式是一把锋利的双刃剑。上行期靠社交传播、明星带货,起量极快,净利润两年能翻十倍。可没有动漫、影视、游戏这些内容载体续命,话题一旦退潮,IP生命周期比有内容支撑的IP短得多。
公司一直在造新IP。星星人上半年收入26.5亿元,同比暴涨580.6%,跻身头部IP行列。但星星人体量只有LABUBU的六成,能不能持续还是问号。星星人"农场系列"二手价从高点跌去64%,常规款已跌破发售价。 IP行业的残酷在于,永远需要下一个爆款,可爆款从来不是计划出来的。 神话还在,成色变了 泡泡玛特当然不是不行了。上半年171.7亿元营收、50.4亿元净利润、69.7%毛利率,放在任何消费行业都是顶级水平。全球注册会员超1亿人,6大IP营收破10亿,11个IP收入过亿,IP矩阵厚度还在。国内市场上半年增长47.3%,基本盘依然扎实。
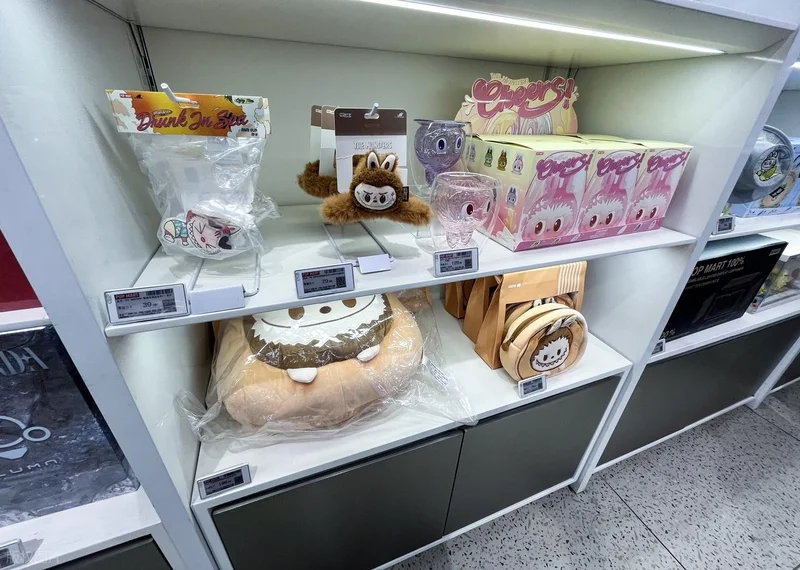
段永平重仓持有,说10年内大概率不会卖。他看中的是长期价值,季度波动左右不了判断。 但估值逻辑确实变了。股价从337港元跌到140港元附近,市值腰斩还多,市盈率从30多倍降到13倍左右。市场正在把这家公司从"爆发型成长股"锚定为"成熟IP消费公司"。 王宁把2026年定位为"经营调整年",主动降速、夯实基础。20亿到50亿元回购计划,也在释放信号。 潮玩的故事没有结束,只是从狂飙突进进入平稳期。泡泡玛特需要证明的,不只是能不能再出一个LABUBU,还有能不能在IP的周期性波动中,找到穿越周期的方法。