


燃油车在退,新能源也没接满
9月的车市,供给端在狂欢,需求端在收缩。50多款新车扎堆上市(含全新、换代、改款、预售)、地方补贴轮番加码,但乘联分会12日的数据泼下一盆冷水:全国乘用车市场零售161.8万辆,同比下降28%。67%渗透率背后:油电同跌,渠道扛库存9月全国乘用车零售161.8万辆,同比下降28%。拆开看,燃油车零售同比暴跌43%,新能源零售同比下降16.7%。新能源渗透率升至67%的历史新高,但这不是新能源“接满”了,而是燃油车跌得更快,大盘在萎缩。 一个细节是燃油车回榜。8月的前十榜单还被新能源车清一色包揽,9月燃油车又挤了回来。一汽丰田卡罗拉锐放和RAV4荣放双双回榜,分别卖出16865辆和16738辆。靠的是降价:卡罗拉锐放终端优惠三四万元,入门裸车杀到9万出头;RAV4荣放优惠约2.5万元,入门落到14万元上下。两款车的混动版,刚好接住那批装不了家充桩、又想省油钱的买家。所以这不是燃油车反攻,是价格和混动在承接犹豫需求。
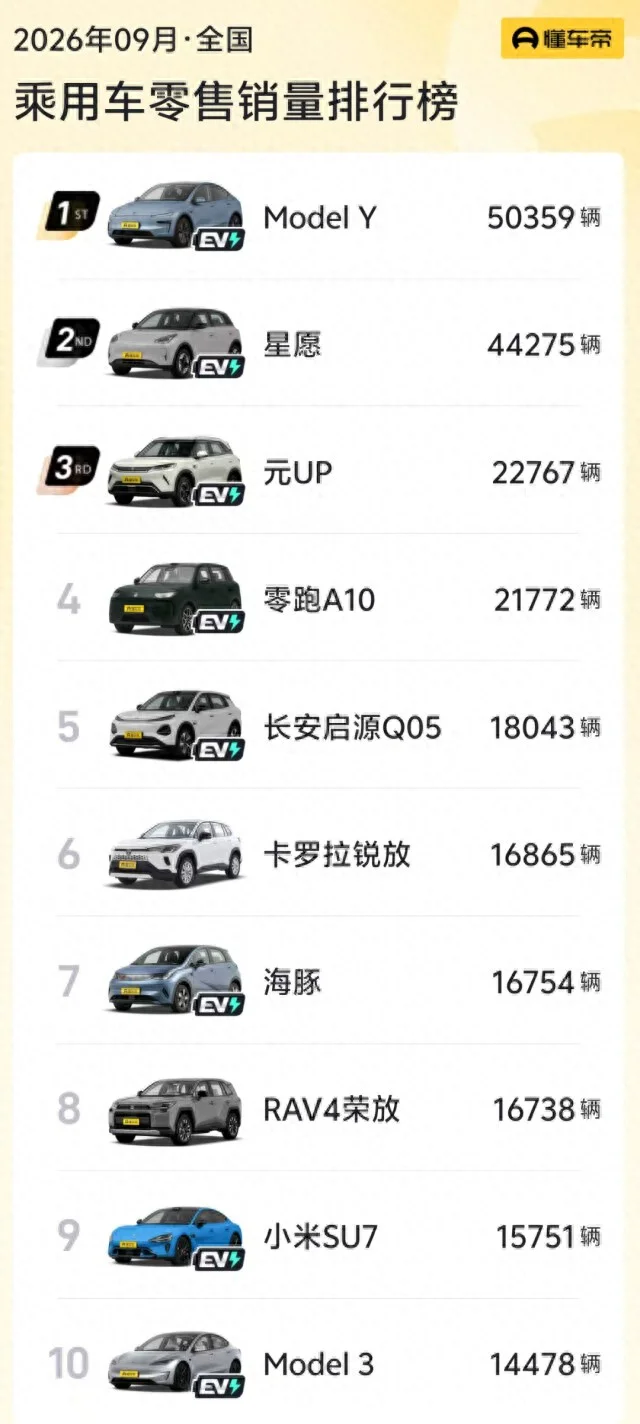
9月乘用车零售销量排行榜。来源 懂车帝 渠道的感受最真实。中国汽车流通协会9月30日发布的调查显示,9月汽车经销商库存预警指数为63.2%,同比上升8.7个百分点。去年9月,乘用车零售还是224.1万辆,创下2017年9月219万辆历史峰值后的新高。同一个“金九”,去年是零售创纪录、渗透率稳步爬坡、库存温和可控,今年却是零售下滑、库存高企。 批零之间的裂缝说明,渠道正在替主机厂扛库存。多数经销商表示,今年“金九银十”只剩个名头。 旺季没有消失,只是被“拆散”了 “金九”失约,不是单一原因,可归为三重错位。 时间错位。中秋假期提前到9月下旬,中秋当周销量明显走弱。长沙9月24日推出800万元购新补贴,25日正式启动,政策出手时9月已过大半。消费者对价格越来越敏感,购车决策延后到国庆车展或年底促销节点,成交周期拉长。门店销售反馈:客流从9月底才开始往上走。
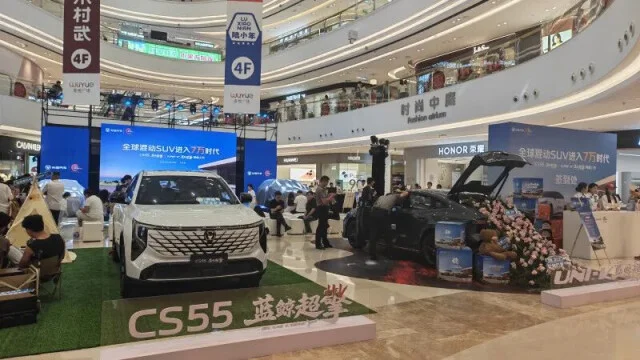
9月长沙车市活动。来源 长沙商务 供给错位。据杰兰路统计,9月21日到30日,十天里密集发布20多款新车,光9月23日一天就有多款车型“下饺子”般上市。50多款新车扎堆、地方补贴加码,看上去是“金九”的标准动作,但热闹全堆在供给端,需求端并不接招。当每一天都像“新车日”,“金九”也就不再特殊。
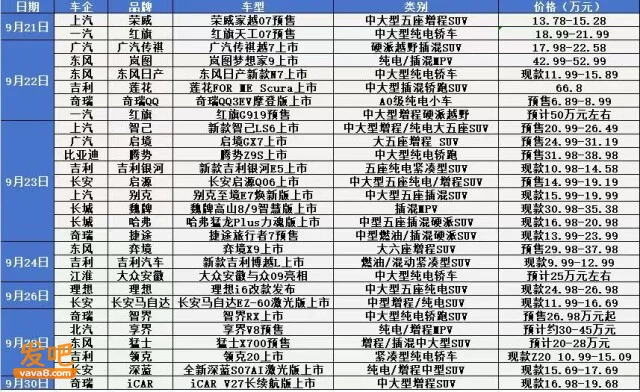
9月21日到30日汽车品牌新车上市统计。图源网络 成本错位。高油价持续压制燃油车消费,9月末以来汽油价格累计上调;AI驱动的内存、芯片价格暴涨,也在挤压供给端。几件事叠加,才把9月砸出28%的坑。 所以,旺季不是消失了,而是不再集中兑现——被假期、补贴、新车发布和价格预期拆散了。厂家以为多上新车、多给补贴就能把量拉起来,消费者却在算一笔更优惠的账。供给端的狂欢,恰恰是旺季失效的另一面。 竞争逻辑变了,“银十”能否接住? 比9月数据更值得琢磨的,是最近密集落地的几件事。它们指向同一个方向:靠铺新车、压库存、抢窗口期冲量的旧打法,边际收益越来越薄,竞争规则正在重写。 10月10日,工信部等四部门发布《关于进一步加强汽车产品创新设计和研发测试验证有关管理工作的通知(征求意见稿)》,业内普遍把它读作对“速成车”的正面亮剑。过去几年靠“快”抢市场的打法,正在被套上缰绳。 几乎同一时间,南北丰田整合落地。10月8日,中国一汽、丰田汽车、广汽集团签署三方协议,广汽拟收购一汽丰田50%股权,一汽丰田保留独立运营主体,南北丰田将在研发、采购、生产、销售上协同。 两件事放在一起看,信号很清楚:车市正在从“谁跑得快”转向“谁站得稳”。
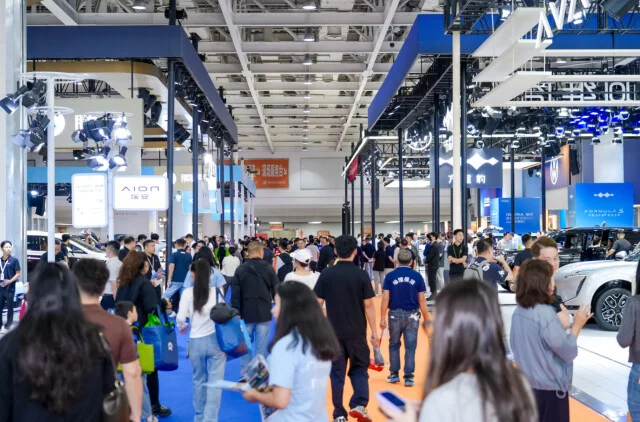
10月1日,2026长沙芒果国际汽车博览会暨智能出行展人流量大。来源 长沙商务 那“银十”呢?目前还没接住。乘联分会数据显示,10月1日至11日,全国乘用车零售45.9万辆,同比继续下降24%。国庆假期虽然带来了客流,但“客流热、成交淡”的特征明显。 当大盘增长放缓,边际收益越来越薄,车市要换一套活法:不是看谁跑得最快,而是看谁站得更稳。