


印度有多馋中国电池技术?
印度对中国电池产业的渴望现在可以说达到顶峰了。 印度近期一期节目上,女主持人Meher Smaran直言,过去两年,印头部企业扎堆宣布建电芯超级工厂,几乎所有项目都卡在了同一个坎上——拿不到中国企业的核心制造技术。
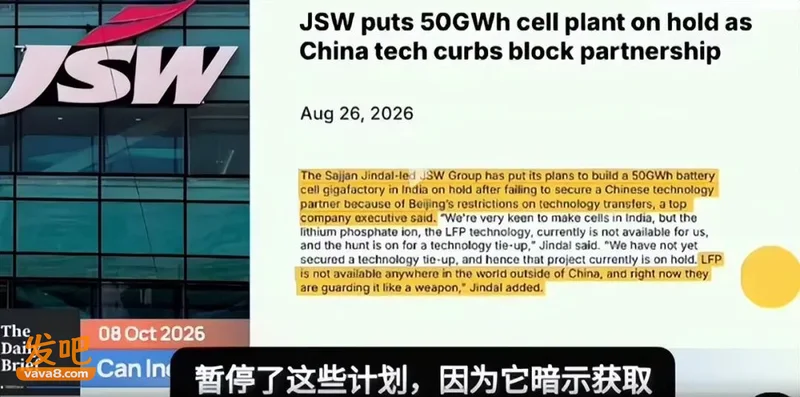
2024年初JSW高调喊出50GWh电芯工厂,技术找中国企业授权,到2026年直接暂停。原因是JSW跟奇瑞谈的时候,中方同意以特许权使用费方式提供车辆平台和零部件,但涉及更广泛技术转让的谈判被大幅缩减。 印度想要的,是连平台带工艺一起打包,中方只肯给平台,工艺留着自己用。
此外,印度首富安巴尼曾经派了高管去无锡,砸了11亿美元买电池设备,运回古吉拉特邦的超级工厂,现在还在工厂吃灰
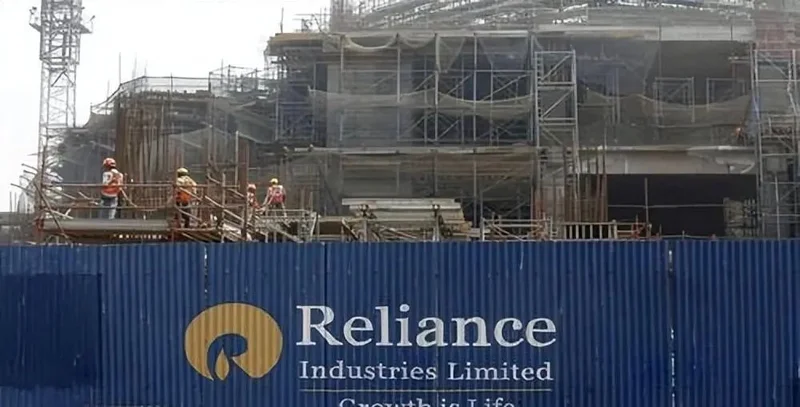
信实中企谈“技术授权+特许权使用费”模式,让中企当“导师”,只出know-how不出资金人力。但被中企否认了,结果设备在仓库里吃灰,商业化生产启动不了。 此外,塔塔旗下的Agratas也找中企谈中国技术谈崩,转头硬着头皮宣布自研。
事实上,在车企平台换技术与合资两条路都走不通之后,有印度专家透露过,印度还想过一招,就是绕道海外子公司。 比如通过新加坡、越南或香港的中国公司海外子公司来签供应合同,合同里夹带技术转让条款,试图绕开审查。
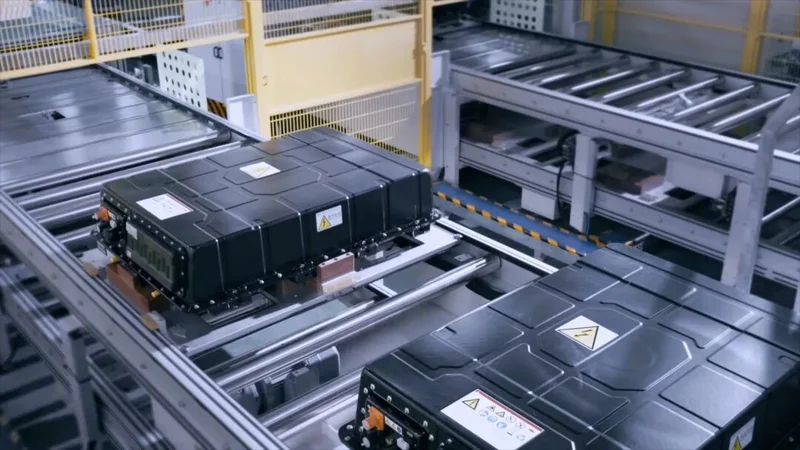
但很显然,这条路走不通,因为技术转让新规里专门有一条管这个的,就是穿透式监管,看最终用户与最终用途,不管你在海外设多少层子公司,只看你技术最后流到谁手里,技术出口就得申请许可证。 还有一招是悄悄入股。信实研究过入股中国电池技术公司,不是买成品,是买股权,想从内部拿到技术诀窍。但很显然,中企不傻,印度想通过入股中企拿到技术这条路也同样走不通。 印度不明白,中国为啥要自研,我们当年也没从德国人手里拿到技术 印度始终没有搞懂,中国电池技术不是靠套别人技术或者靠别人送技术而成功的。 宁德时代2011年才成立,比特斯拉还晚八年。刚起步的时候,它连做乘用车动力电池的资格都没有,最早是给宇通做客车电池。 后来宝马找上它做供应商,与宁德时代磨了三年,磨工艺一致性,磨PPAP生产件批准程序,磨IATF 16949质量体系,磨每一个批次的公差。
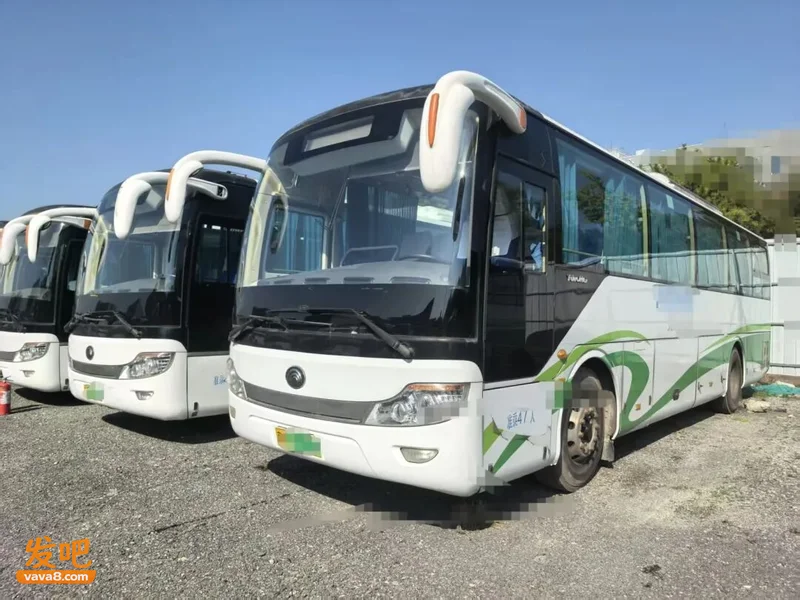
那三年宁德时代交的学费,外人看不到,看到的是它2017年超过松下做到全球第一,2020年占到全球份额30%,到2025年连续九年全球第一。 在这个过程中,沃特玛破产,拜腾破产,昶洧倒闭,一大堆跟它同时期做电池的企业全死了。 宁德时代2019年搞出第一代CTP无模组技术,把电池包内部结构从"电芯+模组+包"三层压缩成两层,体积利用率一下子提升了。 2022年第三代CTP升级成麒麟电池,水冷板从底部塞到电芯之间,热管理效率翻了倍;2023年发布神行超充电池,磷酸铁锂做到4C倍率,充电十分钟续航四百公里;2025年第二代神行把峰值功率推到1.3兆瓦。
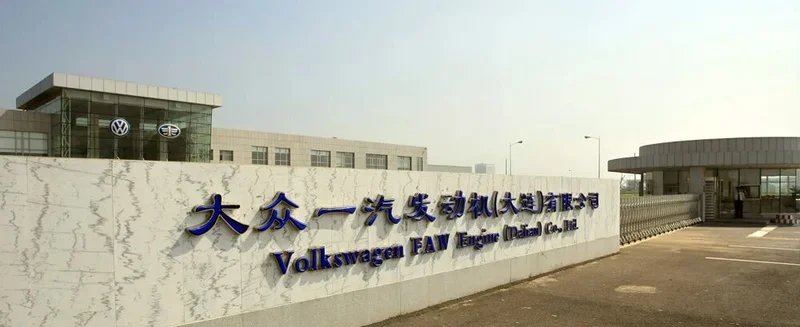
这些不是买台机器就能买出来的,是长年累月自研交学费交出来的。 印度想学中国过去的“以市场换技术”,但印度不知道,中企过去压根就没换来核心技术。 一汽大众技术开发部两千多号人,证券时报早年去做过调查,发现他们做的是跟德方对接、做零部件试验、协调供应商。真正的车型开发、发动机标定、底盘调校,一个都碰不到。 大众在大连有发动机厂,EA888卖了九百万台。但那是生产,不是研发,研发中心在沃尔夫斯堡,技术文档不开放,图纸、工艺,检测设备都是德国发过来的。
德国人保护技术的办法很简单:控股、研发在本土、技术文档分级授权、中国团队只做"本地化适配"。最核心的研发中心从来不来中国。 那中国汽车今天怎么起来的?是比亚迪2003年硬着头皮自己造车,是吉利2010年咬着牙收购沃尔沃反向吸收,是蔚来理想小鹏等新势力在新能源车领域死磕不断迭代,是宁德时代在宁德小城自己磨出来的。 核心技术这东西,你不自己死磕,没有人会教你。 印度不想花二十年,不想死一茬企业,不想跟LG和松下打三年专利官司,不想自己在车间里对着涂布机调参数调到凌晨三点。
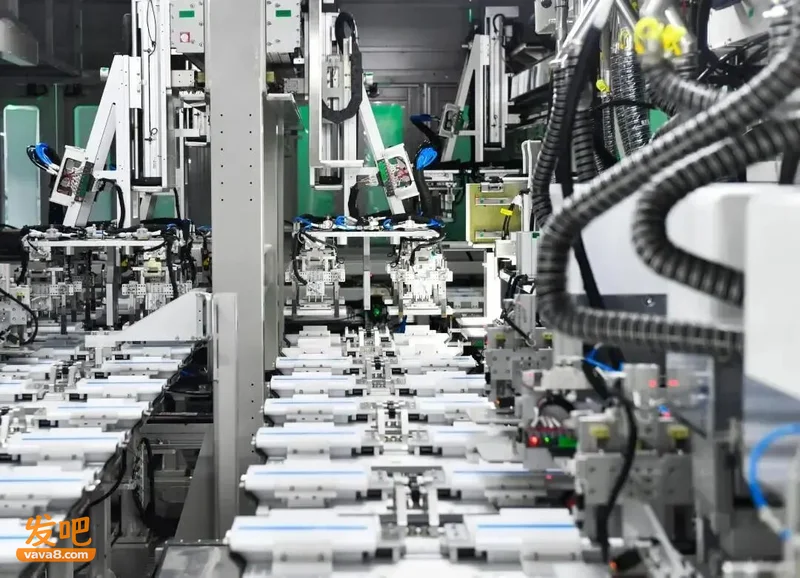
它想直接买,但电池工艺涂布速度每分钟跑多少米、烘箱温度曲线怎么烘、辊压压力怎么配——是工程师在车间里一轮一轮试出来的,没有那个在车间里磨了十年的工程师跟着,那堆铁就是一堆铁。
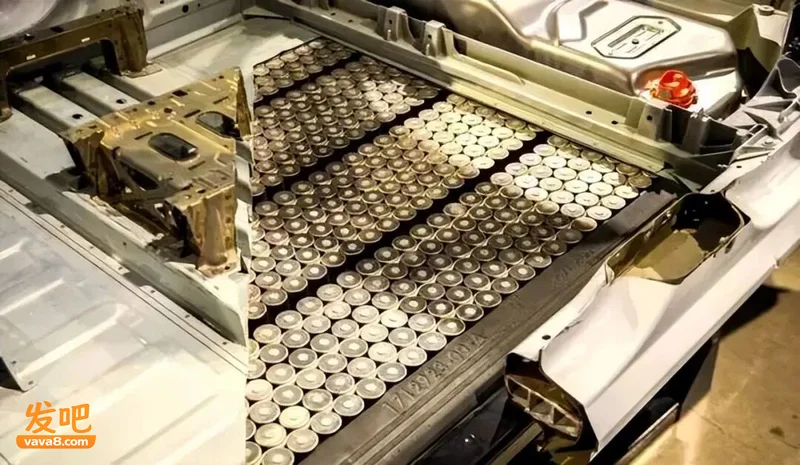
机关算尽,不想走正道的印度想套电池技术,已经越来越难 印度在想通第三国的中国子公司签合同绕开管制又或者入股中国中国电池企业,从董事会看工艺,这些路全是小路,它没有一条是正路。 而且印度既想要中国工艺,又不想让中企进它的市场。比亚迪递了10亿美元投资申请,被以"安全原因"拒了。长城汽车收购通用印度工厂的审批,六年了没下来。 你想让我教你手艺,但你不让我进你的门,凭什么? 印度还试过以及讨论过:找在华外资企业曲线套技术。印度一位经济顾问曾经指出,印度应该关注那些在中国的外国制造商,把他们引进印度,把印度作为生产基地,这是一条成效更显著的路径。
在这位经济顾问看来:很多在中国的外企,在中国摸爬滚打几十年,供应链、工程师、生产工艺、配套厂家都是中国的。把这些企业带到印度建厂,不就等于把中国的产业链、技术、人才连锅端到印度了?
放到电池产业,印度的想法有它的逻辑,SK On在常州有厂,LG新能源在南京有厂,三星SDI在西安有厂。这些企业用的是中国供应链、中国材料、中国工程师,但公司注册在首尔。中企捂紧技术,印度如果找韩国人,这条路能否走通呢? 但事实上,如果印度要走这条路,长期会发现一个绝望的事实: 从锂矿到正极到负极到电解液到隔膜到设备到回收,全在中国。 韩企的正极材料是中国容百、当升供的,负极材料是中国贝特瑞供的,电解液是中国新宙邦供的,隔膜是中国恩捷供的。 你把韩资企业从中国挖走,它离开中国供应链,连一颗合格的正极材料都买不到。
把中国和印度放在一起比,你会发现差别明显。 中国的模式是真金白银交学费。大众进来,我们让出市场,虽没换到核心研发,但至少换来了供应链体系、换来了第一批会造车的工程师,然后我们自己砸研发,比亚迪、宁德时代、华为,一个一个把核心技术啃下来。 印度的模式是不想交学费。它想要技术,但不给市场;想要工程师,但不给签证;想要设备,但卡投资;想合作,但处处设限。 它以为靠11亿美元买几台机器、靠在新加坡设个壳公司、靠悄悄入股几家中国企业,就能把工艺套走。
这两种模式的差别,就是小聪明与大智慧的差别。技术是时间、试错和规模的乘积。中国电池企业踩过的坑,印度一个都没踩过;你想跳过这个过程直接拿结果,凭什么? 印度真正该做的,不是找第三国,不是悄悄入股,不是找中国的外资企业套技术。 是打开门,让各国企业进来,不奢求外资转让技术,同时改善营商环境,改掉对外资杀猪盘的老毛病,让本土企业敢于与外资企业公平竞争,自主研发,这样印度财阀才有刮骨疗毒自主研发的决心。 但印度不会。因为它既想要你的技术,又怕你进来之后把它的本土企业冲垮。 这种既要又要还要的心态,决定了它只能在仓库里看着一堆铁发呆。印度套技术机关算尽,但中国这边已堵上了一切需要堵住的技术流出漏洞,印度若不走正路,想套技术只会越来越难,终究是一无所获。