


港股IPO“包盘”盛宴与崩塌
“香港证监会这次大刀阔斧的速度远超预期。”一位在港的券商负责人对腾讯新闻《潜望》表示,“破天荒的,他们这次直接点名了IPO包盘的代表团体。” 10月13日,香港证监会公布,已对两组涉嫌制造IPO股份需求假象的实体采取行动,并指示茶百道自当日上午9时起停牌。孙然及八家相关公司涉及拨康视云、茶百道两宗IPO,相关账户资产被限制处置,金额上限约43.79亿港元;刘浩然及两家公司涉及天聚地合IPO,限制金额上限约2.85亿港元。
孙然是嘉实国际投资有限公司的持牌代表。刘浩然相关的两家公司,则是The Reynold Lemkins Group (Asia) Limited和Kaufmann & Company Pan-Asia Limited。香港证监会指出,孙然团体涉嫌以欺诈方式操纵了茶百道及拨康视云的IPO,而刘浩然团体则涉嫌操纵了天聚地合的IPO。 多位在香港从事IPO业务的券商及投资机构人士对腾讯新闻《潜望》表示,这次公开点名及资产限制的力度超出他们的预期。在业内看来,三宗IPO背后的认购安排,触及了中环一个存在多年的生意:包盘。 “包盘”是市场俗称。在港股IPO圈里,“包盘”是一门围绕新股发行展开的“一揽子生意”,一些团队为缺少真实认购需求的发行人组织资金和承配人,安排获配股份的投资者,并约定上市后的持股与退出安排,甚至部分项目还把上市后的股价表现、纳入港股通及最终出售持股,纳入约定目标。 经过“包盘”操作的IPO,股票认购需求也因此显得比真实情况更旺盛。部分安排还可能让上市公司在募资后购买指定金融产品,使资金绕道回到主要认购者或其关联方;另一些则延伸至上市后的股价拉抬,待外部买盘涌入,再出售持股退出。从认购到挂牌,再到变现,钱与股票沿着预先安排的路径流转,市场看到的热度,却未必来自独立投资者的真实选择。 多位在港的券商人士、投资者都曾对腾讯新闻《潜望》表示,虽然港股IPO市场的募资额一直创新高,但是包盘的行为也越来越多。 腾讯新闻《潜望》获悉,近期刚在港挂牌的某个新赛道公司、逆市狂涨,也是由包盘团队操盘的结果。 尽管未能获悉香港证监会是否已介入调查,但监管的力度确实在加大。腾讯新闻《潜望》获悉,早在一个多月之前,香港证监会高管曾组织多家机构开会,讨论与市场乱象有关的调查。 “镰刀”是谁 在10月13日香港证监会直接点名之前,刘浩然及其背后的瑞凯集团并未出现在公众视野内。刘浩然代表背后的瑞凯集团,已经多次向媒体讲述自己的投资理念。 2023年7月,他以瑞凯集团执行董事兼中国区业务主管的身份接受一家媒体采访,瑞凯被介绍为一家由单一家族资金支持的国际投资机构,历史可追溯至上世纪90年代初,家族出资人早年经营远洋大宗商品贸易。刘浩然强调,集团使用自有资金,不通过基金平台募资,因此可以灵活出资、长期持有。 他还谈到选择IPO时点的好处:可以在不影响二级市场价格的情况下,一次性建立较大仓位。股票上市之后,瑞凯也会介入投资者关系、增发配股等资本运作。 但是,在港交所的多份公告中,刘浩然都被列为The Reynold Lemkins Group (Asia) Limited(即:瑞凯集团)的负责人,并提及该机构成立于2020年。证监会此次公布的与刘浩然有关的操纵股市的主体,瑞凯集团以及Kaufmann & Company Pan-Asia Limited均名列其中。 多位熟识刘浩然的在港金融人士曾对腾讯新闻《潜望》表示,刘浩然在以“瑞凯集团”家办负责人身份参与港股IPO之前,曾在海通国际任职分析师。刘浩然的LinkedIn账号也显示,2020年11月之前,其曾在海通国际担任VP约3年。更早之前,他则在高盛做分析师。 “瑞凯集团和刘浩然是港股IPO包盘市场的新生力量,这几年,才逐渐在市场看到他们的名字。”一位港股券商负责人士对腾讯新闻《潜望》表示。 据腾讯新闻《潜望》统计,自2020年以来,瑞凯集团共参与了7家IPO的基石认购,包括涉嫌操控IPO而停牌的拨康视云,总金额超过2亿港元。(详情如下)
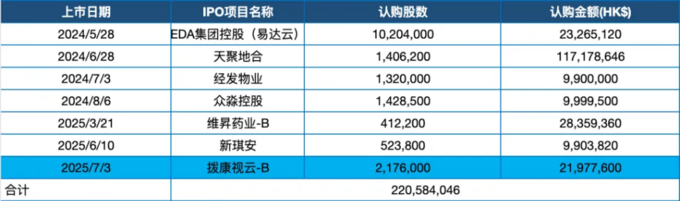
瑞凯集团参与的这些IPO项目,除了拨康视云外,其他6家仍正常交易。 拨康视云的招股书显示,The Reynold Lemkins Group (Asia) Limited于2020年在港成立的投资机构。该公司由刘浩然全资拥有,刘浩然为总裁及首席投资官,负责策略投资及风险管理。 该招股书还提及,发行人拨康视云是通过其包销商之一介绍而结识Reynold Lemkins。除此之外,发行人也表示,Reynold Lemkins与刘浩然皆为独立第三方。 在该项目中,刘浩然持有的Reynold Lemkins,以约 2200 万港元认购拨康视云 217.6 万股,占发售股份约 0.26%。当时,拨康视云仅引入了2家基石投资者,除了Reynold Lemkins外,另一家则是富策控股有限公司,后者则以2000万美元(折合约1.57 亿港元)认购了占29.25%。 公开信息显示,富策控股为龚虹嘉全资拥有,资金规模1亿美元。龚虹嘉是一名专业投资者,长期投资医疗板块,他是中源协和实控人,也曾多次参与港股的IPO,包括参与江西生物、华昊中天的IPO基石认购,认购金额分别为5000万港元、1000万美元。 和大多数的IPO火热不一样,拨康视云散户和机构的热情完全不一致:这家公司于 2025 年 7 月 3 日在港上市,每股发行价为 10.10 港元。当时,该IPO面向散户的公开发售获得了高达 78.78 倍的超额认购,但是面向机构的国际配售则严重不足,认购倍数仅为 0.89 倍——该手法被包盘圈人士称之为“套路回拨”。 港交所2025年8月进行的新股回拨机制改革之前,包盘团队为了减少散户持仓,而特意采用这一手法:当国际配售不足额时,回拨给散户的最高比例通常不能超过20%。 拨康视云上市首日即低开低走,此后一路阴跌,直至11月17日收报4.33港元,较发行价跌去57%。但是,随后的十个交易日,在没有重大消息支撑的情况下,拨康视云从每股4港元一路被拉升至12月5日盘中9.58港元,几乎翻倍,其市值一度回升至85亿港元。 不久之后,其股价再次开始一路下跌,2026年6月25日跌至低谷,报收0.90港元每股。2026 年 9 月 7 日,拨康视云因满足条件而被正式纳入港股通名单。然而,就在入通仅 3 天后,9月10日,该公司因涉嫌 IPO 人为操纵假象,被香港证监会勒令紧急停牌。 9月9日,拨康视云报收1.19港元每股,市值11亿港元:从9.58港元到1.19港元,拨康视云在过去1年内,市值跌去了近9成。 多位知情人士对腾讯新闻《潜望》表示,刘浩然团队参与了拨康视云的“包盘“,该公司的股价走势与其团队有关。但是截至目前,香港证监会并未透露拨康视云”包盘“操作的详情,只是指出拨康视云的IPO认购部分“包盘”是嘉实国际的孙然团队操盘的。 “除了调查机构和参与项目的人,外人很难知晓操纵IPO的具体过程。”一位在港券商的ECM负责人对腾讯新闻《潜望》表示,对于拨康视云IPO操纵的细节和过程,比如,其IPO配售时的资金安排,拉盘的过程以及散货的资金最终去向等,可能只有等证监会调查结束后,才可知晓。 刘浩然忽然在IPO包盘圈崛起的原因,不少人做过复盘。多位熟悉刘浩然的知情人士对腾讯新闻《潜望》表示,这得益于刘浩然抓住了疫情期间的“红利”。2021年下半年开始,港股IPO市场转冷,多数IPO无法通过市场化发行,包盘IPO的现象再次增多。 刘浩然最初都是以“机构投资者”身份与发行人接触。不同的信源对腾讯新闻《潜望》透露,当时刘浩然经由身边人结识了部分资金方,便开始以瑞凯集团等主体在港进入包盘圈。 一位熟悉刘浩然的知情人士对腾讯新闻《潜望》透露,刘浩然日常乐于以“精英人设”示人,经常包装自己在港的“上流社会”社交网络,比如频繁展示和包括港交所CEO陈翊庭、议员吴杰庄等人的合影——这确实有用,曾经有发行人因为信任其在港的”关系网”而剔除其他包盘团队,选择刘浩然。 此外,多位人士对腾讯新闻《潜望》表示,刘浩然参与包盘的项目远不止这些。 在香港证监会公布名单之前一周,一位香港包盘圈资深人士对腾讯新闻《潜望》表示,刘浩然正陷入多个包盘业务相关的纠纷中。 截至发稿,暂未能联系刘浩然置评。 相较于频频接受采访、出席行业活动的刘浩然,孙然的职业轨迹,更多留在一份份持牌记录里。香港证监会持牌人登记册显示,孙然的中央编号为AUZ782。2010年,她在高盛亚洲登记为持牌代表;2011年转至摩根士丹利亚洲,2014年进入华兴证券香港,2017年又在华夏基金香港登记。2020年12月16日起,她在嘉实国际投资有限公司登记为持牌代表,涉及证券交易、就证券提供意见和资产管理三类业务。 十余年间,她辗转于外资投行、中资券商与基金机构,也曾在华兴证券香港担任第4类受规管活动的负责人员。证监会此次公布其身份时,使用的是嘉实国际投资持牌代表这一称谓。 此次香港证监会公告将孙然与八家相关公司一并列出。其中六家注册于英属维尔京群岛,另两家分别注册于塞舌尔和萨摩亚。名单中既有Panda Capital Management Limited,也有Timeless Capital Management Limited等主体。公告未进一步披露八家公司的完整持股关系及各自承担的交易环节。 在他们看来,刘浩然团队更像是新生代的“包盘”团队,即除了完成挂牌外,还附带拉抬股价或冲进港股通等KPI;而嘉实国际投资的孙然团队则更接近早些年港股IPO“古典式包盘”,更多完成挂牌的目标。 从包上市到包退出 “包盘在中环并不是新鲜事。”一位在港的券商人士对腾讯新闻《潜望》表示。早在2021年,证监会与港交所曾联合发布声明,指出有些IPO可能以非真实方式满足首次上市规定,甚至配售至一些关联户,为了后续推高股价、制造假象。 多位熟悉港股IPO包盘的知情人士曾对腾讯新闻《潜望》透露,一些中小规模赴港IPO的公司,囿于对赌协议或者其他因素,不得不上市、但又无法通过市场化发行时,“无比渴望通过包盘方式提升股价”。 在香港证监会点名的两家公司里,茶百道与拨康视云,又呈现出两种不同的发行景象。 2024年4月,茶百道以每股17.50港元发行,募资总额约25.86亿港元。配发结果显示,公开发售只获0.50倍认购;未被公众投资者认购的部分转入国际发售后,国际发售占此次发行的比例升至95.04%。国际发售的认购水平为1.11倍。 认购名单的份量出现了明显差别:122名国际承配人中,100人各获配一手,即200股,合计只占国际发售股份约0.014%。按超额配股权未获行使的口径,前十大承配人获配约1.218亿股,占国际发售的86.75%。公告也专门提醒,H股股权高度集中,少量成交便可能引发股价大幅波动。 一年多后上市的拨康视云,公开发售则获得78.78倍认购,国际发售却只有0.89倍。经过重新分配,公开发售最终占20%,国际发售占80%。公众认购的热度,并未在机构认购端得到同样回应。 腾讯新闻《潜望》获悉,这些包盘IPO项目,所涉资金,大多来自发行人的大股东或关联方。一旦公司挂牌成功,该“包盘”资金再通过“委托理财“或票据等方式转至包盘人指定的基金购买相应的产品。 香港证监会也在公告中指出此类操作手法,IPO募资金额通过有关协议回流至相应的承配人。 刘浩然此次被证监会点名的主体瑞凯集团及其关联的Kaufmann & Company Pan-Asia Limited也有类似操作。后者并未参与任何IPO基石认购,但腾讯新闻《潜望》统计发现,其涉及了三笔票据及上市后持股等,详情如下。
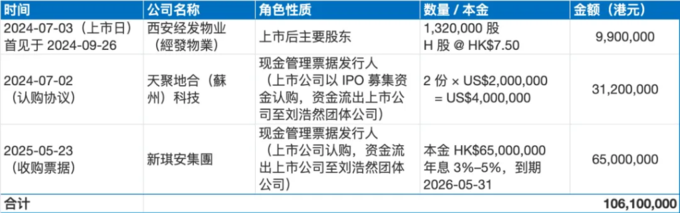
2024年7月3日,西安经发在港上市时,刘浩然用瑞凯集团参与基石认购 1,320,000 股,总额达990 万港元。随后的业绩报告中,连续出现刘浩然关联的Kaufmann & Company Pan-Asia Limited以股东身份持有了该公司1,320,000 股。暂未知该持股来自国际配售还是二级市场转让等。 在经过周密地计划下,刘浩然团队的资金路径如此流转:瑞凯集团做基石 → 上市公司拿募资买瑞凯和 Kaufmann 的"现金管理票据" → 资金回流至刘浩然团队。 其中,公开资料显示,天聚地合在完成IPO募资后,于2024年6-7月,分别认购了刘浩然关联的Kaufmann 和瑞凯集团400 万美元票据、600万美元票据,但是至今一分未还,核数师对其2024、2025 年报出具不发表意见;而新琪安认购的 Kaufmann 发行的6,500 万港元票据则通过折价 6,300 万港元甩卖之第三方,该公司核数师保留意见。 这种手法被香港包盘圈称之为“古典包盘“,即早年较为流行的方法,也是相对“没有技术壁垒的方法”。此类操作手法在港股市场由来已久。 宝宝树前CFO徐翀曾公开披露,该公司2018年在港IPO期间,其在承销商尚乘集团的协助下,转出7000万美元,通过”结构化”基金方式,虚假认购宝宝树IPO额度。 “疫情期间,此种模式仍在继续。“一位知情人士对腾讯新闻《潜望》表示,这是因为疫情期间,国内众多VC或PE公司投资的项目急于退出,但是港股市场低迷,部分赴港IPO的项目囿于签署了上市对赌协议不得不上市、但又苦于无法找到真实的投资者,IPO包盘团队会为发行人做好包括认购安排等上市事宜,尤其是机构认购部分。 公司在港完成募资后,再以理财方式认购特定基金的案例近期也偶有发生。2021年12月30日在港挂牌的圣诺医药(2257.HK)也曾出现过以理财方式认购特定基金,随后该笔资产净值大幅缩水的案例。圣诺医药在IPO募资完成后,于2022年12月及2023年1月,其全资子公司先后向 TradArt Flagship Investment SPC(好赞基金)旗下独立投资组合认购了共计 2000万美元的理财产品,随后该笔投资净值严重缩水,直至2025公司发起追缴,最后仅追回186.47万美元。 截至目前,暂未知圣诺医药此次的投资目的,但是圣诺医药已经在港对公司创始人陆阳及前管理层戴晓畅、叶永基等人就该笔投资进行起诉。 腾讯新闻《潜望》获悉,在包盘的过程中,部分负责承销的券商团队并不了解、也不参与包盘操作。但是也有部分券商对此模式较为熟悉,甚至为发行人推荐不同的包盘人。 “包盘是个笼统的说法,具体涉及哪些环节,需要完成至何种程度,取决于出资方。”前述熟悉包盘操作模式的人士对腾讯新闻《潜望》解释,“包盘需要资金,出钱的人才有话事权。” 当认购可以事先安排、募资可能绕道回流,市场失去了辨别真实需求的依据。拨康视云与茶百道先后停牌,投资者承担的损失如何补偿,尚待监管调查给出答案。